


AS mungkin benar-benar akan membuka kembali gerbang ICO. Pada 18 Agustus, SEC secara resmi mengajukan Reg CA—pertama kali aturan penerbitan token yang dirancang khusus untuk kripto. Tujuannya agar proyek yang memenuhi syarat bisa menerbitkan token untuk pendanaan secara terbuka di AS.
Setelah kabar ini keluar, banyak orang menyebutnya “ICO 2.0”. Tetapi mengapa AS dulu tidak mengizinkan proyek melakukan ICO sembarangan? Dan kali ini, Reg CA sebenarnya membuka apa? Untuk memahami putaran kembalinya ICO ini, kita perlu mulai dari batasan pendanaan token di AS pada masa lalu
TL;DR
1. AS mungkin membuka kembali ICO: Reg CA memungkinkan proyek yang memenuhi syarat melakukan pendanaan token terbuka kepada investor biasa.
2. Token mungkin benar-benar punya fundamental: proyek dengan pendapatan nyata di masa depan kemungkinan akan lebih jelas mengaitkan hak ekonomi seperti pendapatan, buyback, dan dividen dengan token.
3. Fokus pada tiga jenis peluang: token lama yang terkena regulasi, proyek dengan arus kas riil, dan Launchpad / platform pendanaan on-chain.
Reg CA sebenarnya mengubah apa?
Dulu, ketika proyek AS ingin menerbitkan token secara terbuka, mereka selalu menghadapi dilema:
Entah mendaftar sebagai sekuritas dan memikul kewajiban pendaftaran, pengungkapan, serta pelaporan berkelanjutan; atau mengambil jalur pengecualian, tetapi dengan batasan pada investor, metode pendanaan, atau likuiditas. Karena itu banyak proyek memilih menerbitkan koin di luar negeri, bahkan sampai membatasi partisipasi pengguna AS.
Tapi ke depannya bisa jadi berbeda: Reg Crypto untuk pertama kalinya merancang dua jalur pendanaan khusus untuk token.
- Startup Exemption untuk proyek tahap awal: maksimal bisa mengumpulkan dana 5 juta dolar AS selama 4 tahun
- Pengecualian Fundraising (Fundraising Exemption) ditujukan untuk proyek yang lebih besar: maksimal dalam 12 bulan bisa mengumpulkan dana 20 juta atau 75 juta dolar AS, namun perlu kualifikasi SEC, laporan keuangan, dan Tier 2 juga memerlukan audit.
Kuncinya: token bisa dijual secara terbuka kepada investor ritel biasa, dan secara prinsip tidak ada masa tahan (holding period) wajib seperti pada sekuritas private tradisional—sehingga token bisa dijual kembali segera.
Ini saja sudah cukup membuat kripto bersemangat: perusahaan rintisan ke depannya tidak perlu mencari VC, tetapi bisa langsung mengumpulkan dana dari pengguna di masa depan. Ini juga disebut komunitas sebagai “ICO 2.0”. Namun ini bukan sekadar kemunduran sederhana ke ICO tahun 2017.
Saat pendanaan, proyek perlu mengungkapkan informasi seperti suplai token, jadwal unlock (pelepasannya), dan wewenang tata kelola, serta menjelaskan dengan jelas apa yang akan dilakukan setelah menerima uang dan sampai sejauh mana pelaksanaannya. Setelah menyelesaikan komitmen atau secara permanen menghentikan pelaksanaan, proyek dapat mengajukan Transition Report untuk mengakhiri secara resmi kontrak investasi terkait token yang tercakup (covered investment contract). Token itu sendiri tetap bisa diperdagangkan.
Intinya, pada 2017 adalah “himpun dana dulu, urusan nanti”; sementara ICO 2.0 memasukkan pendanaan, pengungkapan, pembangunan, dan exit ke dalam aturan.
Beban terbesar token mungkin sedang dilepaskan
Reg CA tidak hanya menyelesaikan persoalan “bagaimana menerbitkan token baru ke depannya”, tetapi juga menangani masalah yang tersisa dari masa lalu: token itu sendiri sebenarnya sekuritas atau bukan?
Banyak proyek selama ini berusaha membuktikan bahwa token mereka bukan sekuritas, karena jika sampai diklasifikasikan sebagai sekuritas, mereka harus menghadapi aturan penerbitan, pengungkapan, dan perdagangan yang jauh lebih ketat.
Ini sekaligus menimbulkan dua masalah.
Pertama, pada saat penerbitan banyak token mungkin melibatkan kontrak investasi, tetapi proyeknya sudah berjalan bertahun-tahun—kapan hubungan hukum sekuritas seperti ini bisa berakhir, tidak pernah ada jawaban yang jelas.
Kedua, agar token tidak terlihat terlalu mirip sekuritas, banyak proyek juga tidak berani membuat token secara langsung menangani nilai protokol. Terutama desain seperti pembagian dividen, pembagian keuntungan, dan pembelian kembali (buyback) secara aktif—semuanya dapat memperkuat sifat sekuritas.
Jadi, kripto hanya bisa menunjukkan fenomena yang cukup aneh: protokolnya jelas sangat menguntungkan, tetapi tokennya hanya bisa digunakan untuk tata kelola (governance), staking, dan insentif—sulit sekali membagikan pendapatan protokol secara langsung.
Reg CA pada dasarnya memberi solusi baru untuk dua masalah ini.
1) Setelah proyek menyelesaikan atau secara permanen menghentikan pekerjaan yang dijanjikan pada awalnya, lalu mengajukan Transition Report, mereka bisa mengakhiri hubungan kontrak investasi terkait token. Dan Safe Harbor ini juga berlaku untuk token lama yang sudah diterbitkan di masa lalu.
2) Proyek juga tidak harus bersusah payah membuktikan bahwa token “bukan sekuritas”. Sebaliknya, di bawah kerangka regulasi yang relevan, token dapat mengambil alih hak ekonomi yang lebih jelas.
Menurut proyeksi SEC sendiri, token-token lama justru mungkin menjadi bagian yang berdampak paling besar dalam jangka pendek:
SEC memperkirakan, setiap tahun sekitar 130 proyek baru akan melakukan pendanaan melalui Reg CA. Namun, ada kemungkinan 475 proyek lama memanfaatkan aturan baru untuk menyelesaikan masalah identitas sekuritas token yang terbawa dari masa lalu.
Jadi, gelombang pertama dampak setelah Reg CA diterapkan mungkin bukan langsung muncul banyak ICO baru, melainkan lebih dulu membantu sejumlah token lama menyelesaikan masalah identitas sekuritas yang sudah mengganggu bertahun-tahun.
Platform dan proyek apa yang berpotensi diuntungkan?
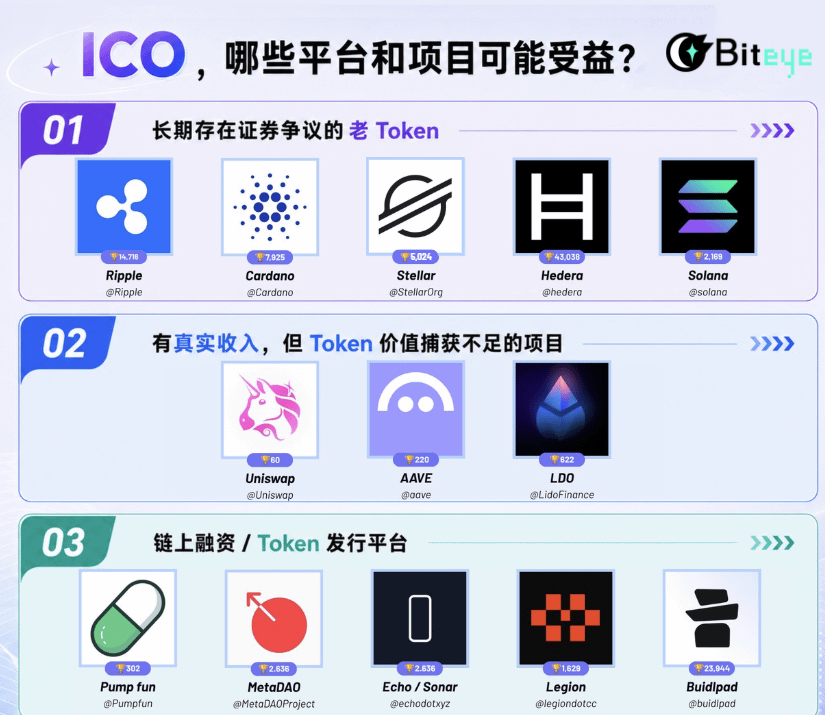
Mengikuti perubahan di depan, dampak Reg CA ternyata bukan cuma “ICO kembali”. Dari kondisi pasar saat ini, saya rasa setidaknya ada tiga jenis proyek yang layak mendapat perhatian ulang.
(1) Token lama yang sudah lama menjadi polemik soal sekuritas
Beberapa proyek lama tidak punya masalah besar dengan bisnis, pengguna, dan ekosistemnya, tetapi harga mereka selalu menyertakan semacam “diskon regulasi” yang sulit dikuantifikasi.
Pasar akan khawatir tentang investigasi dan gugatan SEC, penghapusan dari bursa AS, institusi yang tidak berani memegang, bahkan proyek yang tidak bisa berkembang secara normal di pasar AS.
Risiko-risiko ini tidak akan langsung terlihat dalam pendapatan dan TVL, tetapi dalam jangka panjang akan menekan valuasi yang mau diberikan pasar.
(2) Proyek yang punya pendapatan nyata, tetapi penangkapan nilai (value capture) tokennya kurang
Selama ini, kripto menilai token sering hanya melihat TVL, volume transaksi, FDV, dan narasi, tetapi jarang benar-benar menghitung seperti saham: “token ini mewakili berapa banyak profit”.
Jika ke depan semakin banyak token memiliki hak ekonomi yang jelas, pasar secara alami akan mulai membedakan dua jenis proyek:
- Token yang didukung oleh narasi
- Token yang didukung oleh arus kas
Jadi, lini ini harus mencari semua model bisnis yang sudah mapan dan arus kasnya cukup jelas—misalnya pinjaman dan fee transaksi dari DeFi yang sudah matang, pendapatan transaksi dari pialang (broker) on-chain, biaya manajemen dan biaya layanan dari platform RWA, serta hasil (return) cadangan dari penerbit stablecoin.
(3) Pendanaan on-chain / platform penerbitan token
Jika skala pendanaan token kembali membesar, salah satu pasar tambahan (incremental) terbesar mungkin bukan pada token tertentu, melainkan industri baru yang terbentuk di sekitar proses penerbitan.
Sejak tahun lalu, kripto sudah mencoba “ICO 2.0”. Inti ICM Solana tahun lalu adalah membuat perusahaan rintisan tidak hanya mencari VC, tetapi langsung menerbitkan token untuk pendanaan dari komunitas. Believe pertama kali mempopulerkan model ini, kemudian Pump.fun juga mulai fokus mengembangkan ICM.
Reg CA lebih mirip memberi arah baru untuk eksplorasi ICM sepanjang tahun lalu. Ia melengkapi seperangkat aturan regulasi yang lebih formal. Jika jalur ini berhasil dijalankan,
Platform pendanaan on-chain seperti Pump.fun, MetaDAO, Echo/Sonar, dan CoinList—mungkin akan berubah dari sekadar “platform penerbitan koin” menjadi pintu masuk pendanaan kripto.
Kapan Reg CA diterapkan?
Pada akhirnya, tetap perlu menumpahkan sedikit kabar dingin: Reg CA saat ini masih berupa usulan, belum resmi berlaku.
SEC mengajukan aturan pada 18 Agustus, lalu menerbitkannya pada 21 Agustus (Federal Register). Saat ini sedang berlangsung pengumpulan masukan publik selama 60 hari, dengan batas akhir hingga 20 Oktober.
Setelah itu, SEC masih akan meninjau masukan, mengubah aturan, dan memutuskan apakah akan benar-benar disahkan—belum ada jadwal resmi.
Karena usulan ini sendiri cukup kompleks, pasar pada umumnya memperkirakan paling cepat baru bisa sampai 2027, bahkan lebih lambat. Dan Reg CA juga bukan jawaban final untuk regulasi kripto.
Reg ini terutama menyelesaikan masalah pendanaan token, keterbukaan (disclosure), dan pengakhiran kontrak investasi; isu seperti bursa, pialang (broker), kustodian, dan sejenisnya tidak tercakup dalam aturan ini. Selain itu, pada periode pergantian SEC juga ada kemungkinan aturan diubah. Jadi, sekarang belum perlu buru-buru berteriak “ICO sudah kembali”—masih ada jarak sebelum Reg CA benar-benar diterapkan.