
Saya ingat menonton beberapa narasi RWA berdagang dengan baik sebelum saya bisa melihat cukup banyak bukti bahwa pembentukan modal itu sendiri menjadi lebih mudah. Awalnya saya menganggap penerbitan sebagai tonggak yang penting. Belakangan saya kurang yakin. Mendapatkan sekuritas SME di-onchain berarti sedikit jika investor masih melewati beberapa sistem yang terputus-putus sebelum akhirnya benar-benar bisa memiliki dan memperdagangkannya.
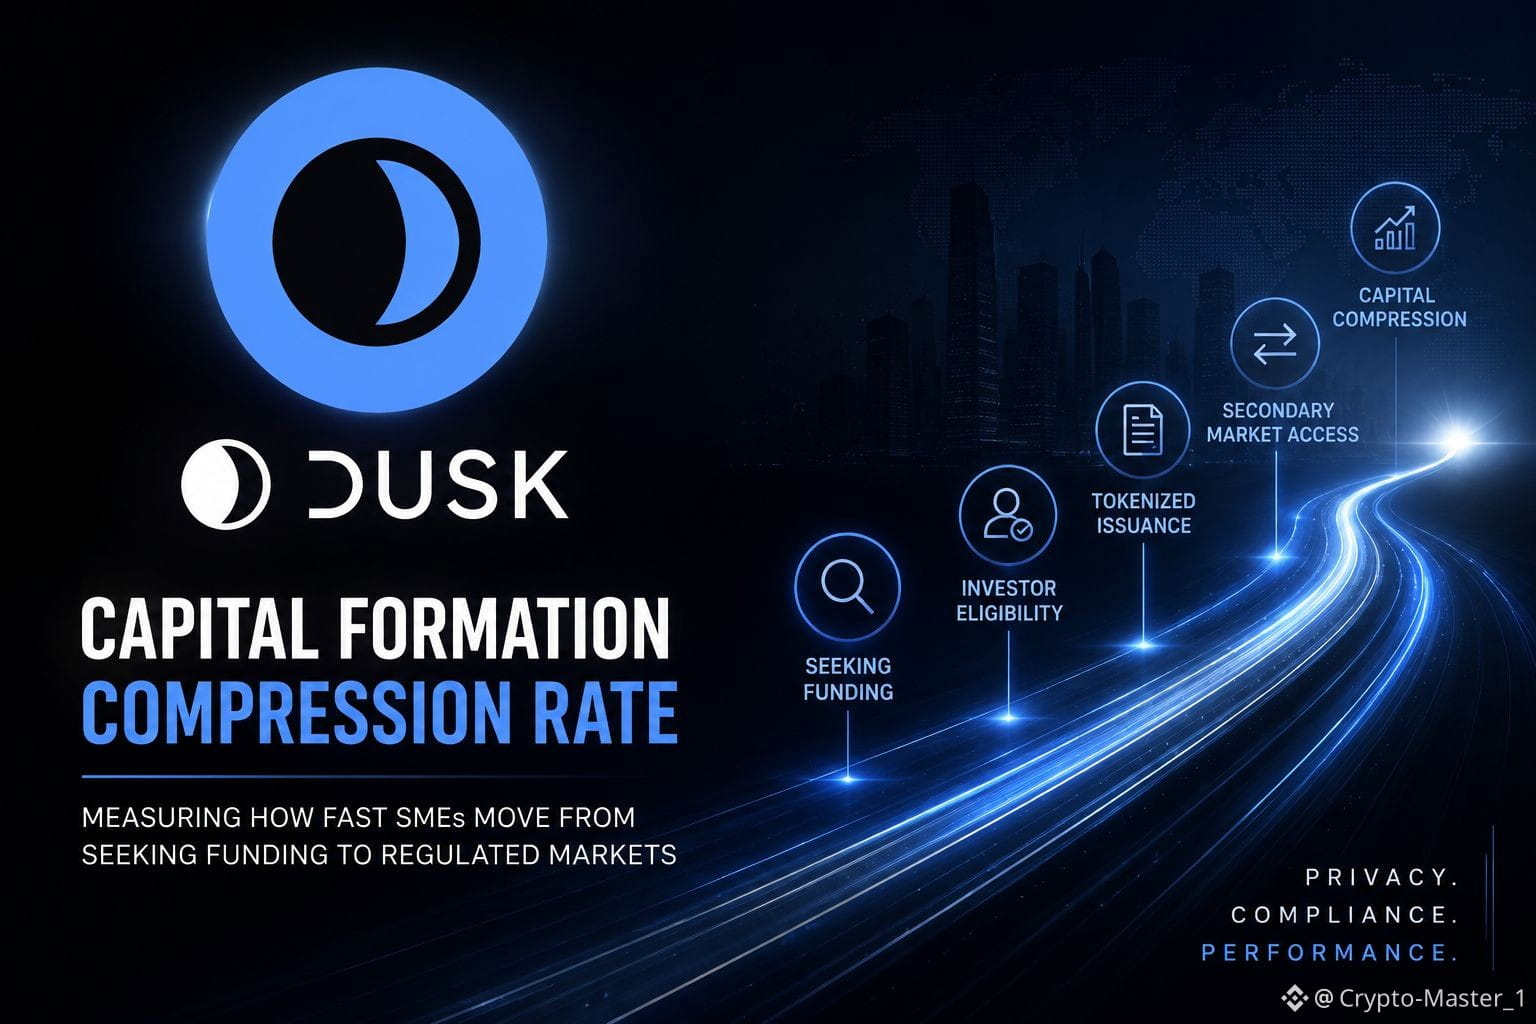
Itulah sebabnya saya terus memikirkan Capital Formation Compression Rate untuk $DUSK : waktu antara sebuah SME yang mencari pendanaan dan berhasil menjangkau investor terverifikasi—dari penerbitan, penyelesaian, lalu pasar sekunder yang teregulasi.
Bagian yang menarik adalah repetisi. Jika Dusk bisa menjaga kelayakan, kepemilikan, dan penyelesaian di dalam alur kerja yang dapat digunakan ulang, seharusnya penggalangan dana putaran kedua menjadi lebih mudah daripada yang pertama. Ini menciptakan loop retensi, bukan sekadar tokenisasi sekali jalan.
Namun saya akan berhati-hati dengan kisah token. Alur kerja yang lebih cepat tidak otomatis menciptakan permintaan berulang $DUSK demand. Saya ingin melihat transaksi nyata menghasilkan biaya, partisipasi validator/staking yang berkelanjutan, serta penggunaan jaringan yang menyerap pasokan beredar, bukan sekadar harga yang bereaksi terhadap narasi DuskEVM atau RWA. Unlocks dan dilusi tetap penting.
Kasus kegagalannya juga cukup sederhana: penerbitan tumbuh, tetapi investor tidak kembali, likuiditas sekunder tetap tipis, atau aktivitas ada terutama untuk membuat metrik yang tampak mengesankan.
Sebagai trader, saya akan memantau apakah siklus pendanaan benar-benar terkompresi pada penerbitan-penerbitan berulang. Jika waktunya turun sementara biaya organik dan likuiditas naik, saya jadi semakin tertarik.
Kalau hanya narasinya yang menjadi lebih cepat, saya tidak.
#dusk $DUSK @Dusk
Itulah sebabnya saya terus memikirkan Capital Formation Compression Rate untuk $DUSK : waktu antara sebuah SME yang mencari pendanaan dan berhasil menjangkau investor terverifikasi—dari penerbitan, penyelesaian, lalu pasar sekunder yang teregulasi.
Bagian yang menarik adalah repetisi. Jika Dusk bisa menjaga kelayakan, kepemilikan, dan penyelesaian di dalam alur kerja yang dapat digunakan ulang, seharusnya penggalangan dana putaran kedua menjadi lebih mudah daripada yang pertama. Ini menciptakan loop retensi, bukan sekadar tokenisasi sekali jalan.
Namun saya akan berhati-hati dengan kisah token. Alur kerja yang lebih cepat tidak otomatis menciptakan permintaan berulang $DUSK demand. Saya ingin melihat transaksi nyata menghasilkan biaya, partisipasi validator/staking yang berkelanjutan, serta penggunaan jaringan yang menyerap pasokan beredar, bukan sekadar harga yang bereaksi terhadap narasi DuskEVM atau RWA. Unlocks dan dilusi tetap penting.
Kasus kegagalannya juga cukup sederhana: penerbitan tumbuh, tetapi investor tidak kembali, likuiditas sekunder tetap tipis, atau aktivitas ada terutama untuk membuat metrik yang tampak mengesankan.
Sebagai trader, saya akan memantau apakah siklus pendanaan benar-benar terkompresi pada penerbitan-penerbitan berulang. Jika waktunya turun sementara biaya organik dan likuiditas naik, saya jadi semakin tertarik.
Kalau hanya narasinya yang menjadi lebih cepat, saya tidak.
#dusk $DUSK @Dusk