Penurunan pasar pada 31 Januari tidak memicu kepanikan baru, melainkan melepaskan kekhawatiran yang telah terakumulasi. Waktu kejadian ini sangat tidak menguntungkan — bertepatan dengan akhir pekan, di mana likuiditas pasar biasanya berada pada titik terendah siklus.
Penilaian inti:
Peristiwa ini bukanlah keruntuhan total kepercayaan pasar, melainkan pemaksaan likuidasi mekanis yang dipicu oleh posisi leveraged pada saat likuiditas paling lemah dan reset risiko.
Kepanikan berkembang pada hari kerja, penyelesaian dilakukan pada akhir pekan
Pertanyaan umum di pasar: Mengapa selama periode penutupan Bitcoin ETF, penurunan harga BTC semakin parah?
Alasannya adalah, dampak negatif yang substantif telah terbentuk beberapa hari sebelumnya:
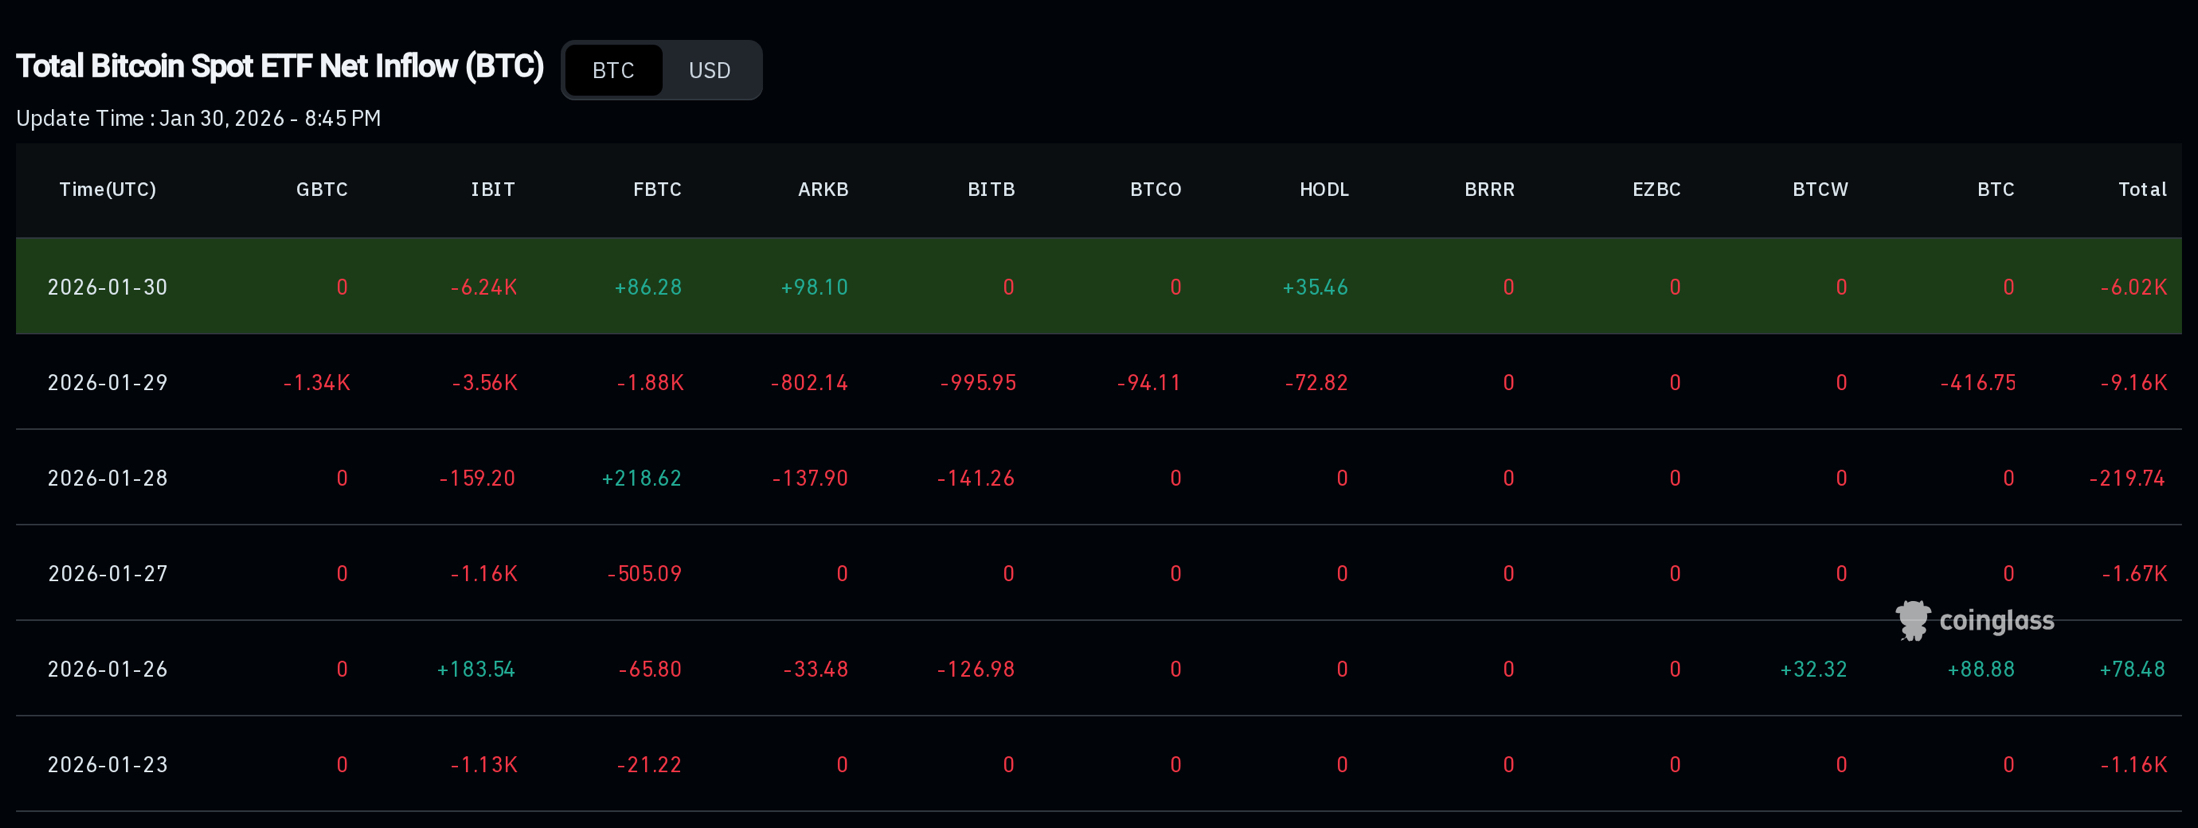
• 29 Januari: ETF besar mengalami aliran keluar dana bersih yang signifikan, memicu kecenderungan penghindaran risiko di sektor keuangan tradisional.
• 30 Januari: Tren aliran keluar dana berlanjut.
• 31 Januari (Sabtu): Perdagangan ETF dihentikan, tetapi risiko posisi leverage tidak terhenti.
Pada saat ini, tidak ada aliran dana ETF yang memberikan dukungan, dan kurangnya kapasitas penyerapan dari investor institusi, pasar hanya tersisa interaksi antara posisi long dengan leverage, yang menyebabkan harga jatuh lebih cepat.
Faktor pendorong: mekanisme leverage dan bukan fluktuasi emosi
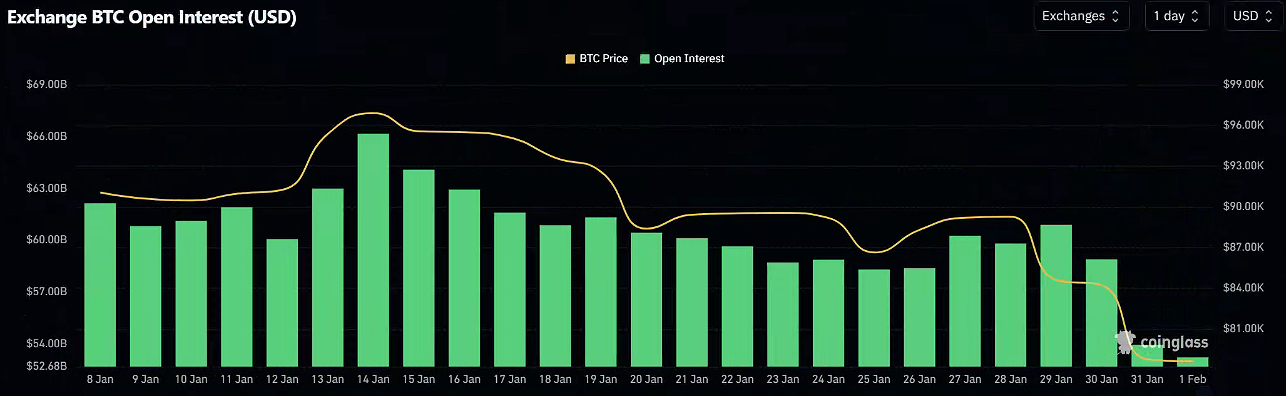
Data kunci pada 31 Januari menunjukkan:
• Kontrak yang belum dilikuidasi (OI) di bursa BTC berkurang tajam sekitar 4 miliar USD, dari sekitar 58.9 miliar USD menjadi sekitar 53.9 miliar USD.
Fenomena ini bukan berasal dari kekuatan short baru, tetapi merupakan hasil dari posisi long yang sudah ada yang dipaksa untuk dilikuidasi secara sistematis. Proses deleveraging paksa biasanya disertai dengan ciri-ciri berikut:
• Harga mengalami penurunan tajam secara sepihak;
• Volume transaksi meningkat secara signifikan;
• Total jumlah kontrak yang belum dilikuidasi menyusut secara signifikan;
• Setelah momentum penjualan melemah, grafik sering meninggalkan bayangan bawah yang panjang.
Likuidasi berantai memicu penurunan harga
Ketika harga menyentuh ambang batas likuidasi yang telah ditetapkan, itu memicu siklus berbahaya:
• Eksekusi perintah likuidasi paksa → Tekanan jual di pasar meningkat;
• Tekanan jual meningkat → Harga semakin turun;
• Harga turun → Lebih banyak posisi leverage menyentuh batas likuidasi.
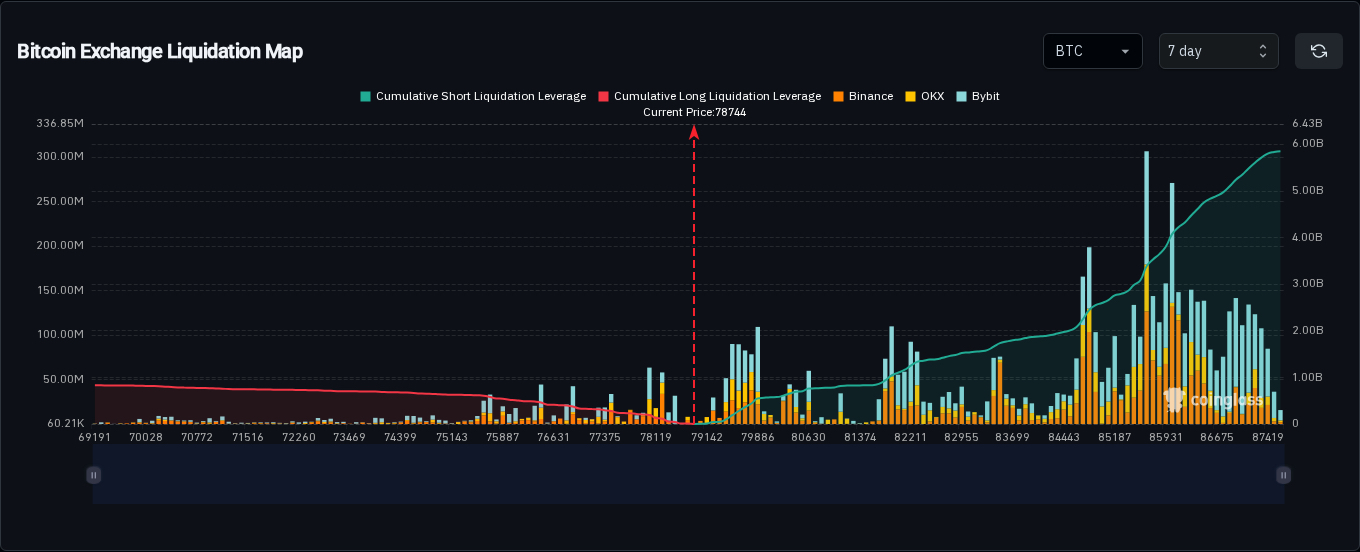
Ini adalah alasan mengapa fluktuasi harga pada hari itu tampak sangat ekstrem. Setelah gelombang likuidasi, diamati:
• Skala stop loss pasif dari posisi short di atas melebihi skala posisi long yang belum sepenuhnya dilikuidasi di bawah.
Fenomena ini meskipun tidak secara langsung membentuk sinyal bullish, tetapi menunjukkan bahwa sebagian besar posisi long dengan leverage tinggi di pasar telah dibersihkan secara efektif.
Interpretasi aliran spot: Bukan penjualan panik dari pemegang jangka panjang
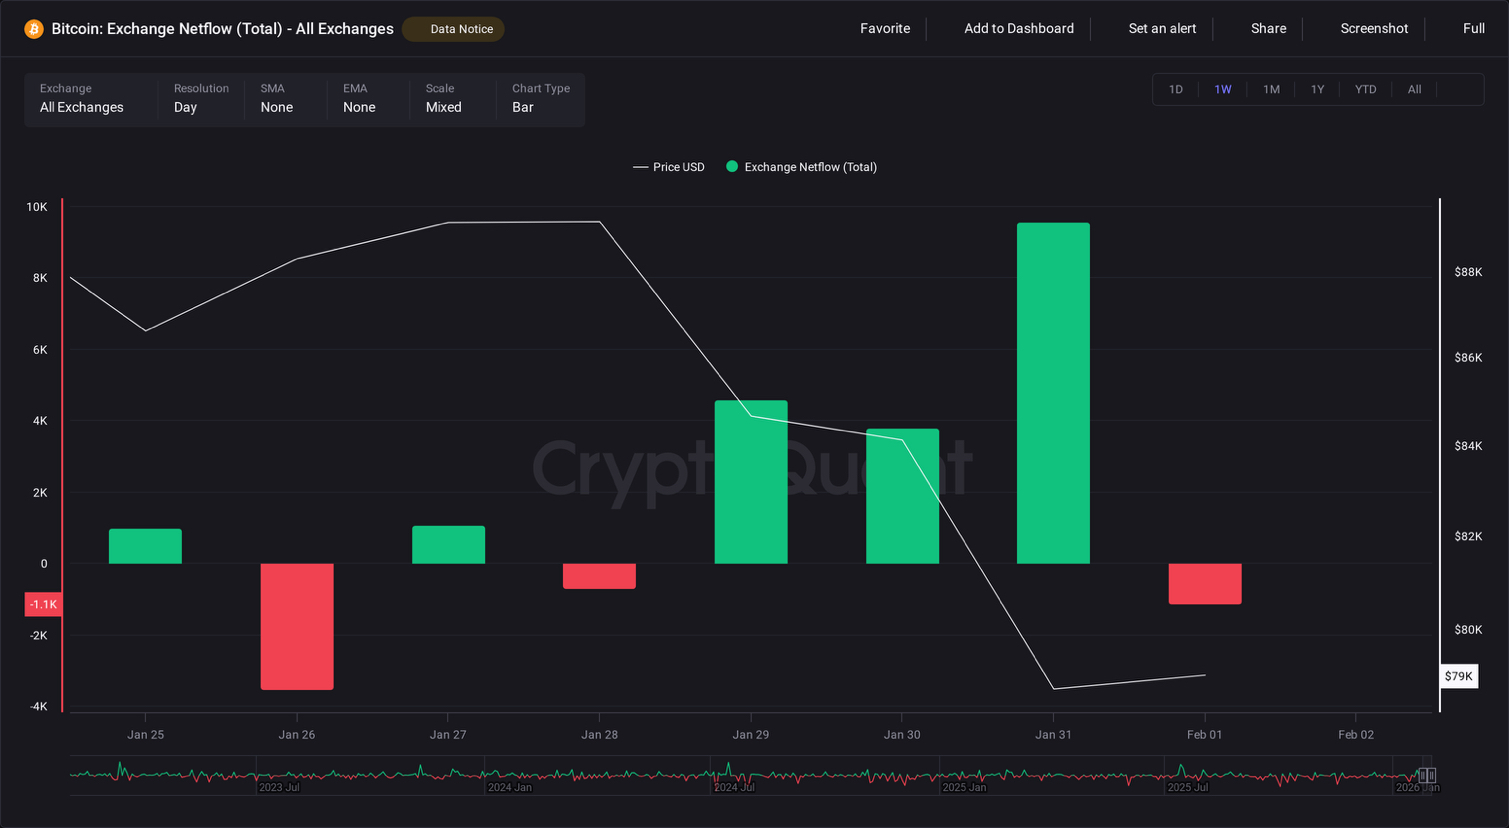
• Arus keluar bersih BTC dari bursa sekitar 9500 koin.
Data ini biasanya mencerminkan:
• Penempatan jaminan lintas platform;
• Operasi hedging institusi;
• Atau pengurangan eksposur risiko secara pasif.
Bukan perilaku penjualan panik dari pemegang jangka panjang (LTH).
Data on-chain mengonfirmasi: pasar tertekan tetapi tidak menunjukkan penyerahan besar-besaran
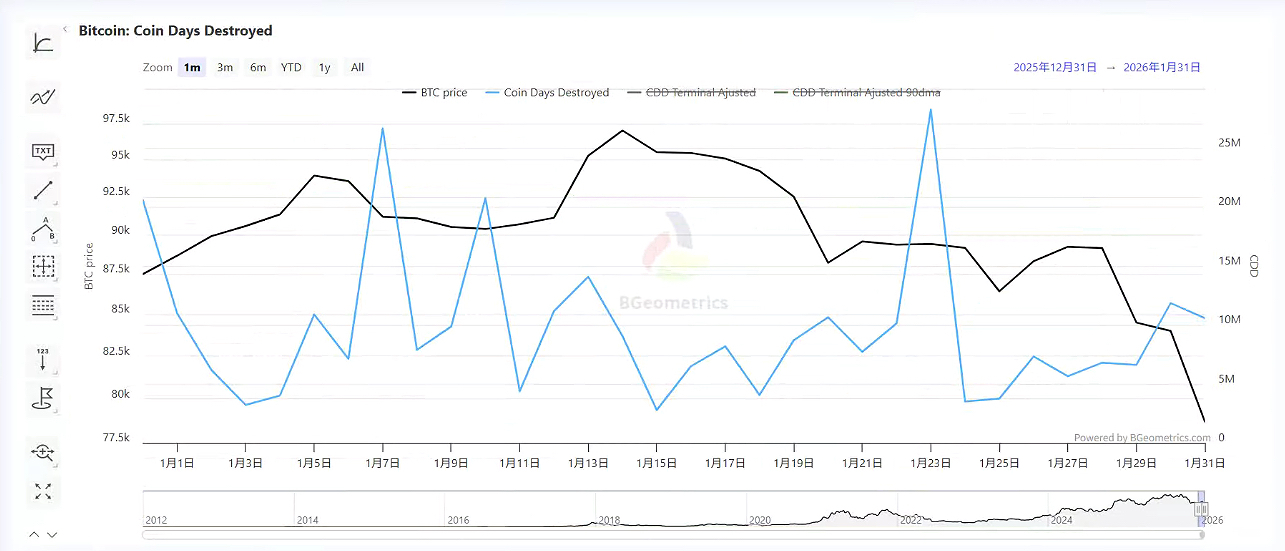
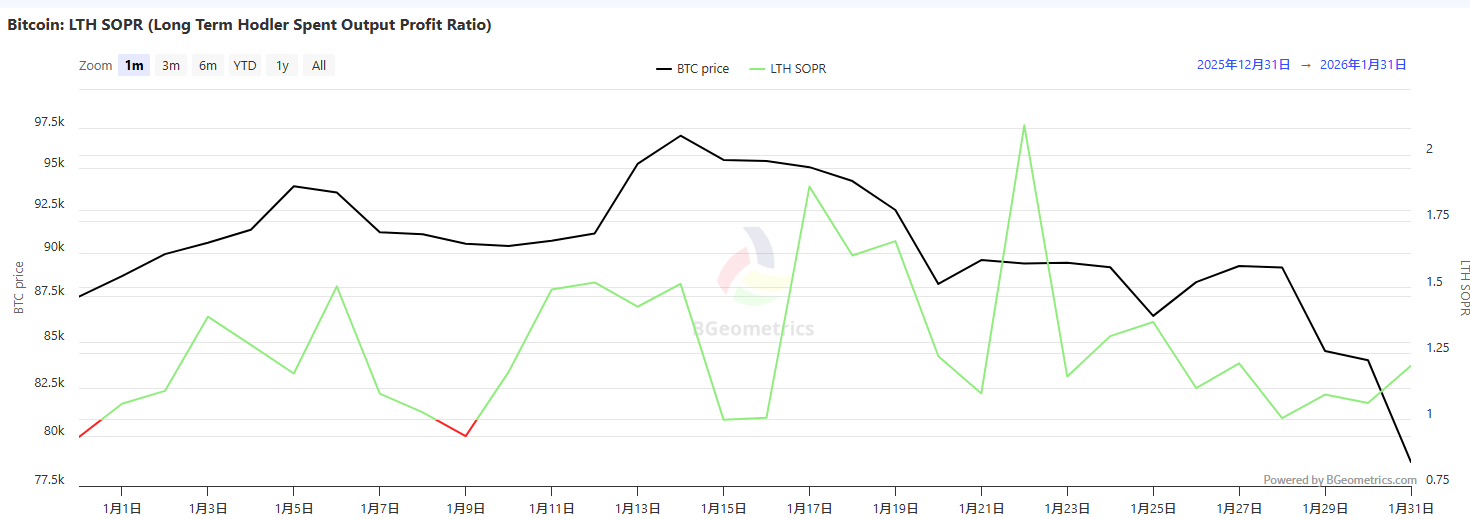
• Indikator pembakaran koin (CDD) tidak menunjukkan puncak yang tidak biasa → Menunjukkan bahwa chip yang terakumulasi dalam jangka panjang tidak bergerak secara signifikan.
• SOPR pemegang jangka panjang (rasio profit yang telah dibelanjakan) sekitar 1.2 → Menunjukkan bahwa sikap pemegang jangka panjang relatif stabil, tidak terpancing untuk menjual secara panik karena fluktuasi jangka pendek.
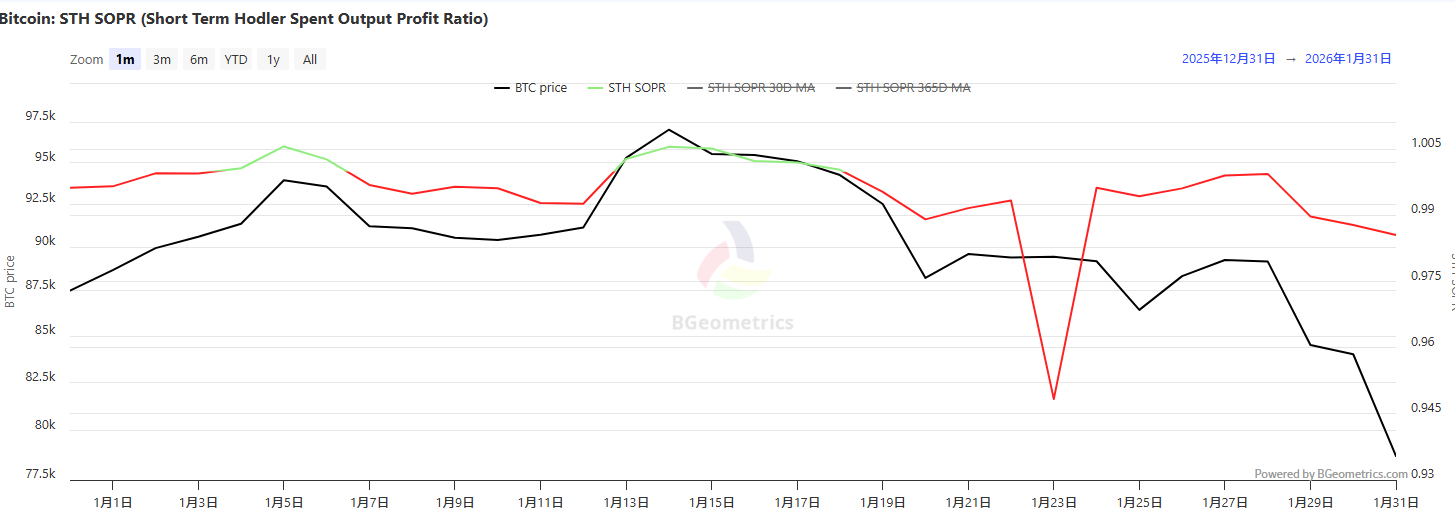
• SOPR pemegang jangka pendek sekitar 0.985 → mencerminkan bahwa spekulan jangka pendek mengalami kerugian dalam penurunan ini.
Kesimpulan: Peserta jangka pendek mengalami tekanan, struktur pemegang jangka panjang tetap stabil.
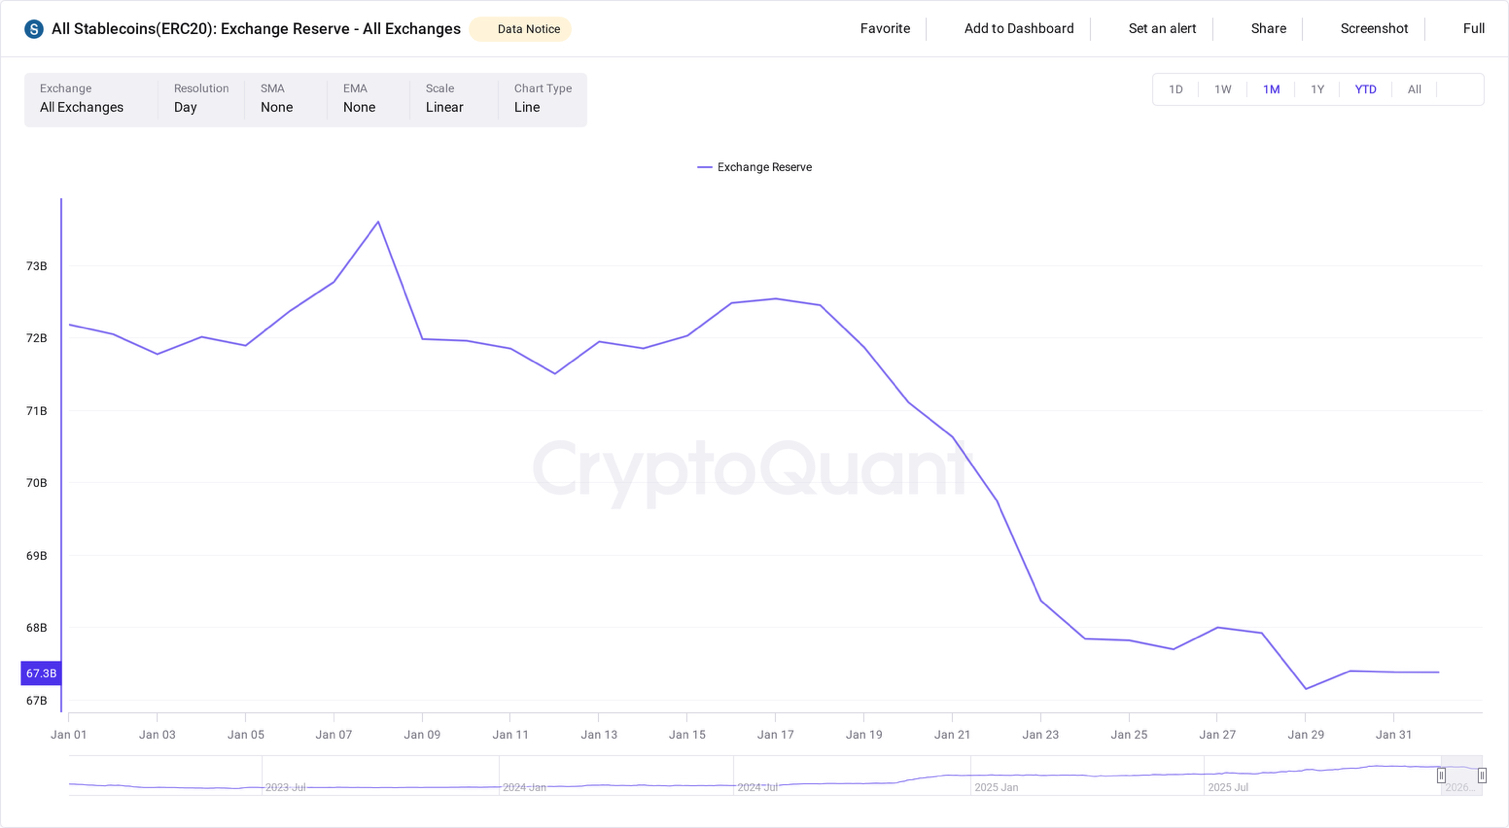
Kekurangan kunci: stablecoin tidak berpartisipasi dalam penyerapan pasar
Cadangan stablecoin di bursa tidak menunjukkan pertumbuhan yang signifikan, ini mengungkapkan informasi penting:
• Tidak ada aliran dana baru yang signifikan untuk membeli pada harga rendah;
• Perilaku pasar menunjukkan pengurangan risiko, bukan redistribusi modal.
Ini juga menjelaskan mengapa:
• Proses penurunan harga berlangsung cepat;
• Kekuatan rebound lemah;
• Kepercayaan pasar belum pulih dengan segera.
Analisis komprehensif
Ketika pasar mengalami fluktuasi tajam pada akhir pekan yang dipicu oleh faktor-faktor berikut:
• Kontrak yang belum dilikuidasi menyusut secara signifikan;
• Efek likuidasi berantai mulai terlihat;
• Stablecoin tidak berpartisipasi dalam intervensi pasar;
Saya cenderung menganggap ini sebagai sinyal perubahan mekanisme operasional pasar, bukan sekadar sinyal perdagangan.
Pada tahap ini:
• Leverage menjadi variabel kunci yang mendominasi harga;
• Faktor fundamental sementara mundur ke posisi sekunder;
• Narasi dan keyakinan pasar lebih banyak berperan sebagai pendukung.
Setiap rebound teknis dapat menarik spekulan jangka pendek kembali ke pasar kontrak berkelanjutan — ini sesuai dengan pola perilaku tipikal investor ritel. Perubahan substantif dalam struktur pasar masih perlu menunggu arus masuk modal nyata yang signifikan sebagai konfirmasi.
Poin pengamatan selanjutnya
Jika 31 Januari benar-benar merupakan pembersihan leverage yang efektif, maka perlu memperhatikan sinyal konfirmasi berikut:
1. Apakah kontrak yang belum dilikuidasi dapat stabil pada level yang lebih rendah yang baru;
2. Apakah suku bunga dana (Funding Rate) dapat kembali ke keadaan normal (bukan kondisi terlalu panas);
3. Apakah arus bersih bursa dapat stabil.
4. Apakah stablecoin benar-benar masuk sebagai dana tambahan, dan bukan hanya trader yang sementara keluar untuk mengamati.
Kesimpulan:
Pasar yang didorong oleh leverage seperti pegas yang tertekan, setelah ditekan berlebihan dapat mengalami rebound, tetapi elastisitas dan keberlanjutannya tergantung pada struktur yang mendasarinya. Bagi peserta pasar, memahami sifat pendorong dari peristiwa semacam itu sangat penting.