
Analisis Investasi Hyperliquid
Tanggal 22 Agustus 2026
Penafian: Memorandum ini disusun berdasarkan informasi pasar yang tersedia untuk umum dan perkiraan yang masuk akal, hanya untuk referensi keputusan investasi internal, dan bukan merupakan saran investasi untuk pihak eksternal. Aset kripto termasuk kategori aset berisiko sangat tinggi; harga dapat mengalami fluktuasi yang tajam. Semua keputusan investasi harus didasarkan pada penilaian independen dan uji tuntas (due diligence) yang lengkap.
1. Hyperliquid berada pada titik belok baru
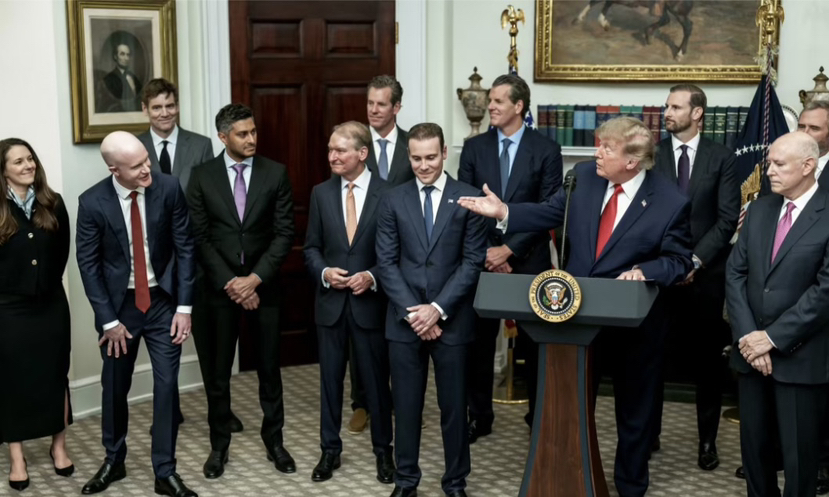
19 Agustus 2026, Trump mengumpulkan para eksekutif industri kripto seperti Coinbase, Ripple, dan Robinhood di Gedung Putih, bersama para kepala SEC dan CFTC, untuk mengadakan rapat meja bundar membahas rancangan regulasi kripto dan jalur kepatuhan industri. Dalam pertemuan tersebut, Trump secara terbuka menyebut Hyperliquid, menyatakan dukungan agar CFTC memperkenalkannya ke pasar AS melalui cara yang patuh. Hal ini memicu lonjakan besar pada token HYPE dan perusahaan-perusahaan terkait yang tercatat.
Tentang Hyperliquid
I. Inti argumen investasi (Executive Summary)
Hyperliquid bukan “proyek kripto”; ia adalah pergeseran paradigma infrastruktur keuangan on-chain.
Penilaian inti kami: Hyperliquid sedang menjadi “Nasdaq” untuk pasar derivatif kripto—sebuah Layer 1 berperforma tinggi yang dibangun dari nol untuk perdagangan finansial, tempat tumbuhnya bursa kontrak perpetual terdesentralisasi paling efisien di dunia, dan sedang dengan cepat memperluas diri ke platform DeFi umum, infrastruktur perdagangan RWA, serta lapisan distribusi level wallet.
Beberapa angka kunci bisa menjadi jangkar untuk penilaian ini:
Tim 11 orang, pendapatan tahunan lebih dari 1,2 miliar dolar, modal tanpa risiko investasi (zero VC), tanpa anggaran marketing. Efisiensi ini sangat jarang terjadi di seluruh sejarah teknologi. Sebagai pembanding, pendapatan 2025 Coinbase sekitar 5,7 miliar dolar dengan lebih dari 3.700 karyawan; Binance—menurut estimasi—pendapatan tahunan sekitar 10 miliar dolar dengan lebih dari 6.000 karyawan. Hyperliquid dengan tenaga kerja kurang dari 0,3% dari institusi tersebut menghasilkan pendapatan 10%-15%, dan struktur margin labanya jauh lebih baik.
Pada Q2 2026, Hyperliquid menguasai lebih dari 59% posisi open interest di segmen on-chain perpetual contracts. Ukuran total open interest sekitar 9,6 miliar dolar, lebih besar dari total seluruh kompetitor on-chain. Volume perdagangan bulanan perpetual contracts mencapai sekitar 17% dari Binance; open interest mencapai sekitar 21% dari Binance. Pangsa pasar terhadap total bursa terpusat mencetak rekor tertinggi sepanjang masa.
Kenaikan token HYPE year-to-date melebihi 195%. Q2 naik 79% menjadi rekor tertinggi historis di 76,90 dolar. Pada periode yang sama, Bitcoin turun 14%.
Kami berpendapat bahwa Hyperliquid adalah peluang platform yang paling deterministik di antara segmen infrastruktur kripto dalam lima tahun terakhir. Memorandum ini membedah logika dasar dari penilaian tersebut secara sistematis.
II. Evaluasi tim: mengapa orang-orang ini
 Pendiri Jeff Yan: talenta komposit yang sangat langka
Kombinasi latar belakang Jeff Yan hampir tidak ada duanya di antara para pendiri industri kripto:
Secara akademis—Program S1-S2 terintegrasi Matematika dan Ilmu Komputer di Harvard (AB/SM), medali emas Olimpiade Fisika Internasional tahun 2013 (kompetitor puncak tingkat global).
Dari sisi trading—setelah lulus masuk ke Hudson River Trading (salah satu perusahaan high-frequency trading paling top di dunia) sebagai engineer pengembangan algoritma. Hanya bekerja 8 bulan lalu berhenti karena merasa tidak puas bahwa “pekerjaan mereka tidak menciptakan nilai riil bagi pasar”. Detail ini sangat penting—ia mengungkap bahwa dorongan dasar Jeff bukanlah semata-mata menghasilkan uang, melainkan membangun sistem dengan utilitas nyata.
Dari sisi pendirian: pada 2018 pindah ke Puerto Rico, menggunakan hanya 10.000 dolar untuk mendirikan market maker Chameleon Trading. Dalam 2,5 tahun, mereka mengumpulkan modal internal yang cukup untuk memberikan kemerdekaan finansial penuh bagi pengembangan Hyperliquid berikutnya.
Pada level engineering—menggunakan bahasa Rust untuk menulis mekanisme konsensus dari nol, membangun L1 blockchain publik dasar sendiri, serta membuat mesin order book kontrak perpetual terdesentralisasi. Ini bukan cerita “founder tipe product manager mencari vendor untuk menulis kode”, melainkan kisah tentang founder teknologi yang bisa membangun infrastruktur paling dasar dengan tangan sendiri.
Komposisi tim: kepadatan talenta sangat tinggi
Tim inti sekitar 11 orang, anggotanya berasal dari universitas top seperti Caltech, MIT, University of Waterloo, dll. Mereka pernah bekerja di institusi seperti Citadel, Hudson River Trading, Airtable, Nuro, dan lainnya.
Tim engineering awal hanya sekitar 4 orang. Dalam kira-kira dua tahun, mereka membangun dari nol sistem trading lengkap yang mencakup algoritma konsensus buatan sendiri, order book on-chain lintas penuh, cross-chain bridge, hingga market maker vault. Efisiensi SDM seperti ini sangat langka di seluruh industri perangkat lunak.
Struktur modal: makna mendalam modal tanpa risiko investasi (zero VC)
Hyperliquid sepenuhnya didanai dari profit Chameleon Trading dan menolak semua pendanaan ventura eksternal. Ini bukan sekadar soal “tidak butuh uang”; ini menyampaikan tiga sinyal kunci:
Pertama, tim memiliki keyakinan intrinsik yang sangat tinggi terhadap proyek. Mereka bersedia mempertaruhkan uang mereka sendiri untuk menanggung semua risiko—ini menunjukkan bahwa sebelum turun tangan, mereka sudah memverifikasi secara mendalam kebutuhan pasar dan kelayakan teknis.
Kedua, distribusi token tidak akan didistorsikan oleh kepentingan VC. Dalam proyek kripto tradisional, VC biasanya mengambil 20%-30% dari porsi token. Porsi tersebut setelah unlock membentuk tekanan jual berkelanjutan dan menyebabkan keputusan proyek melayani exit investor, bukan nilai jangka panjang produk. Hyperliquid sepenuhnya menghindari masalah ini.
Ketiga, tim memiliki otonomi penuh dalam pengambilan keputusan. Mereka tidak terpengaruh intervensi dewan, tidak menghadapi tekanan imbal balik kuartalan, dan tidak perlu menjual cerita untuk putaran pendanaan berikutnya. Ini memungkinkan mereka mengambil keputusan yang “terlihat tidak rasional dalam jangka pendek tetapi benar dalam jangka panjang”—misalnya menggunakan 97% pendapatan untuk buyback dan membakar token, bukan menyimpannya sebagai profit tim.
III. Peluang pasar: mengapa kontrak perpetual adalah “Holy Grail” dunia kripto
Keunggulan struktural kontrak perpetual
Kontrak perpetual adalah kontrak derivatif leverage tanpa tanggal jatuh tempo yang memungkinkan trader melakukan spekulasi atau lindung nilai terhadap harga tanpa harus memegang aset acuan. Ia menjadi kategori inti perdagangan kripto karena beberapa alasan struktural:
Efisiensi modal sangat tinggi. Trader hanya perlu menyetor margin untuk mengontrol posisi beberapa kali lipat dari pokok. Ini berarti kapital yang sama bisa menghasilkan beberapa kali lipat volume perdagangan. Ini menjelaskan langsung mengapa volume perdagangan kontrak perpetual jauh melampaui pasar spot.
Perdagangan dua arah (long dan short). Terlepas dari arah pasar naik atau turun, trader tetap punya insentif untuk ikut: ketika naik untuk profit long, ketika turun untuk profit short atau hedge terhadap risiko spot. Hal ini membuat pasar kontrak perpetual tetap memiliki aktivitas tinggi di berbagai kondisi pasar.
Perdagangan tanpa henti 7×24 jam. Pasar kripto tidak mengenal jam tutup, sehingga kontrak perpetual secara alami cocok dengan karakteristik tersebut, menjadi alat manajemen risiko untuk trader global sepanjang waktu.
Skala pasar dan ruang pertumbuhan
Volume perdagangan harian rata-rata pasar derivatif kripto secara global telah mencapai skala ratusan miliar dolar. Namun, hingga tahun 2026, lebih dari 90% volume perdagangan kontrak perpetual masih terjadi di bursa terpusat (Binance, OKX, Bybit, dll.).
Ini berarti bahwa pasar kontrak perpetual terdesentralisasi berada pada tahap awal yang mirip dengan fase 2015-2016 ketika bursa terpusat mulai menggantikan pialang (broker) tradisional—penetrasi pasar masih sangat rendah, tetapi migrasi struktural sudah dimulai.
Hyperliquid sedang memimpin migrasi ini. Pada Q1 2026, total volume perdagangan spot + perpetual futures mereka mencapai 633 miliar dolar, lebih dari 6 kali Q2 2024. Sampai pertengahan 2026, pangsa pasar volume perdagangan kontrak perpetual on-chain mencapai 44%, naik signifikan dari 36,4% di awal tahun.
Mengapa sekarang adalah titik kritis untuk migrasi
Kegagalan FTX pada November 2022 menjadi katalis migrasi ini. Dana pengguna bernilai miliaran dolar menguap seketika di bursa terpusat, yang benar-benar menghancurkan kepercayaan trader profesional pada custody aset CEX. Tepat di momen inilah Jeff Yan membubarkan Chameleon Trading dan memutuskan untuk membangun Hyperliquid dari nol.
Namun runtuhnya kepercayaan hanya menjadi pemicu; yang benar-benar mendorong migrasi yang berkelanjutan adalah konvergensi pengalaman produk—Hyperliquid untuk pertama kalinya membuat kecepatan transaksi, likuiditas, dan pengalaman pengguna pada platform terdesentralisasi mencapai tingkat yang hampir sama dengan bursa terpusat. Ketika biaya gesekan migrasi mendekati nol, keunggulan struktural desentralisasi (self-custody, transparansi, anti-sensor) menjadi faktor penentu.
IV. Benteng teknologi: mengapa kompetitor sulit ditiru
Membangun sendiri blockchain L1: dirancang untuk transaksi keuangan berdasarkan prinsip fundamental pertama
Hyperliquid tidak “membangun sebuah aplikasi” di blockchain umum seperti Ethereum atau Solana, melainkan membangun dari nol sebuah blockchain Layer 1 khusus yang dioptimalkan untuk trading frekuensi tinggi. Makna dari keputusan arsitektur ini sulit untuk dilebih-lebihkan.
Rantai umum menghadapi kontradiksi mendasar: mereka harus melayani banyak aplikasi heterogen sekaligus, seperti DeFi, NFT, game, dan sosial. Persaingan antar aplikasi untuk sumber daya rantai (bandwidth, komputasi, penyimpanan) akan langsung memengaruhi performa transaksi. Inilah masalah yang disebut “tetangga yang berisik” (troubles neighbor)—ketika mint NFT yang sedang tren memenuhi ruang blok, order stop-loss Anda bisa tertunda eksekusinya. Hyperliquid menghapus masalah ini sepenuhnya dengan membangun L1 sendiri.
Mekanisme konsensus HyperBFT: parameter performa
Hyperliquid menggunakan algoritma konsensus HyperBFT buatan sendiri, dioptimalkan berdasarkan HotStuff dan LibraBFT (protokol konsensus dari proyek blockchain pendahulu Meta bernama Diem).
Parameter performa inti:
Throughput: memproses lebih dari 200.000 order per detik, batas teoritis hingga 2 juta TPS.
Latency: median end-to-end latency 0,2 detik, persentil ke-99 di bawah 0,9 detik.
Waktu produksi blok: sekitar 0,07 detik.
Finalitas: finality satu blok (One-block finality)
Apa arti kumpulan data ini? Artinya eksekusi trading Hyperliquid sudah berada pada skala yang sama dengan bursa terpusat. Untuk high-frequency traders dan strategi trading algoritmik, ini bersifat menentukan—jika latency sebuah DEX adalah 2 detik sementara CEX 0,1 detik, trader profesional tidak akan pindah. Hyperliquid mengecilkan kesenjangan ini hingga hampir tidak terasa.
Order book limit sentral di seluruh rantai (CLOB)
Ini adalah salah satu pencapaian teknologi terpenting Hyperliquid. Sebagian besar DEX terdesentralisasi menggunakan model Automated Market Maker (AMM)—pengguna tidak bertransaksi dengan trader lain, melainkan dengan pool likuiditas. Model AMM secara alami memiliki masalah slippage besar dan efisiensi penemuan harga rendah, terutama saat volume transaksi besar.
Hyperliquid berhasil memindahkan order book limit yang lengkap dari bursa terpusat ke on-chain—setiap proses pengiriman, pembatalan, matching, dan settlement order dicatat secara transparan di blockchain, dengan aturan matching prioritas harga-waktu.
Hal ini menciptakan beberapa keuntungan yang menentukan:
Penemuan harga yang presisi
—kedalaman pasar terlihat transparan, slippage untuk transaksi bernilai besar sangat rendah
Fungsi trading tingkat profesional
—mendukung tipe order level institusi seperti limit order, stop-loss order, take-profit order, reduce-only order, IOC order, TWAP order, dll.
Transaksi tanpa Gas
—pengguna tidak perlu membayar biaya Gas untuk setiap transaksi; hanya membayar fee Maker yang sangat rendah (0,01%) dan fee Taker (0,035%)
Pengalaman trading one-click
—setelah pengguna pertama kali menghubungkan wallet dan memberi otorisasi, transaksi berikutnya tidak perlu konfirmasi tanda tangan berulang, sehingga pengalaman hampir sama dengan CEX.
Arsitektur dual-stack: HyperCore + HyperEVM
Eksekusi state Hyperliquid dibagi menjadi dua komponen yang saling melengkapi namun terintegrasi secara mendalam, dan semuanya dilindungi oleh satu set konsensus HyperBFT yang sama:
HyperCore adalah mesin trading berperforma tinggi yang mengelola order book on-chain sepenuhnya untuk perpetual dan spot. Saat ini mendukung 200.000 order per detik, dan seiring optimasi berkelanjutan pada perangkat lunak node, throughput akan terus meningkat.
HyperEVM adalah mesin virtual kompatibel Ethereum yang diluncurkan pada Februari 2025, langsung terintegrasi di Hyperliquid L1 (bukan chain terpisah). Ini berarti smart contract di HyperEVM dapat berinteraksi langsung dengan order book dan data trading milik HyperCore—“komposabilitas tingkat atom” seperti ini tidak mungkin pada arsitektur tradisional, karena transaksi dan smart contract biasanya berjalan di sistem yang berbeda.
Makna strategis dari arsitektur dual-stack ini adalah: Hyperliquid mengubah dirinya dari “single application chain” (hanya melayani exchange miliknya sendiri) menjadi platform DeFi umum—setiap developer bisa melakukan deployment aplikasi di HyperEVM, sementara akses native ke likuiditas mendalam dan mesin matching berperforma tinggi dari HyperCore.
 V. Model bisnis dan mesin pendapatan
Rincian sumber pendapatan
Pendapatan Hyperliquid terutama berasal dari bagian-bagian berikut:
Biaya perdagangan—fee Maker tertinggi 0,01%, sedangkan fee Taker sekitar 0,035%. Karena desain tanpa Gas fee, biaya transaksi riil pengguna sangat rendah, tetapi basis volume perdagangan yang sangat besar membuat pendapatan fee sangat menggiurkan.
Funding rate—para pihak long dan short pada kontrak perpetual saling bertukar funding rate secara berkala, dan platform mengambil sebagian persentase dari sana.
Biaya likuidasi—ketika margin trader tidak mencukupi, platform melakukan likuidasi paksa dan mengenakan biaya likuidasi.
Lelang listing di HIP-1—tim proyek membayar token HYPE melalui bidding pasar untuk meluncurkan token baru di Hyperliquid. Semua biaya listing digunakan untuk buyback dan membakar HYPE.
HIP-3 listing tanpa izin—pengguna membayar 500.000 unit HYPE untuk membuat pasar baru kontrak perpetual, dan 99% biaya transaksi dari listing digunakan untuk buyback dan membakar HYPE secara terbuka.
Skala pendapatan dan lintasan pertumbuhan
2024: pendapatan protokol harian rata-rata sekitar 3,5 juta dolar, sekitar 1,28 miliar dolar sepanjang tahun (level puncak)
Tahun 2025: pendapatan tahunan menembus 800 juta dolar (pendekatan konservatif), pendapatan fee tahunan terannualisasi melebihi 1,2 miliar dolar, dan total pendapatan protokol kumulatif menembus 1 miliar dolar
2026 Q2: pendapatan kuartalan 169 juta dolar, di mana 141 juta dolar dikembalikan ke pemegang melalui buyback
Per April 2026, pendapatan fee tahunan Hyperliquid lebih dari 1,2 miliar dolar—protokol DeFi dengan pendapatan tertinggi secara global.
Mekanisme pembagian pendapatan: pengembalian nilai yang ekstrem
Hyperliquid menggunakan 97%-99% pendapatan protokol untuk buyback di pasar terbuka dan membakar token HYPE melalui Assistance Fund (dana bantuan).
Per Mei 2026, total lebih dari 1,1 miliar dolar telah digunakan untuk buyback. Dengan pendapatan sekitar 50 juta dolar per bulan, skala buyback per bulan kira-kira 48,5 juta dolar (sekitar 740.000 token HYPE).
Logika inti mekanisme ini adalah: platform semakin sukses → volume perdagangan semakin besar → pendapatan semakin tinggi → kekuatan buyback semakin besar → pasokan beredar semakin sedikit → nilai token semakin tinggi. Ini adalah flywheel positif yang sempurna.
Sebagai pembanding, Coinbase menggunakan sebagian besar pendapatannya untuk biaya operasional dan pembagian dividen kepada pemegang saham, sementara mekanisme alokasi pendapatan Binance tidak transparan. Tingkat pengembalian pendapatan Hyperliquid sebesar 97%+ tidak pernah terjadi di industri kripto bahkan di seluruh industri teknologi.
VI. Tokenomics: flywheel deflasi dan dinamika pasokan
Struktur pasokan
Total pasokan token HYPE ditetapkan tetap sebesar 1 miliar unit dan tidak akan dilakukan minting tambahan.
Struktur alokasi:
Distribusi genesis (airdrop): 31% (310 juta unit)—fully unlocked pada November 2024 dan didistribusikan kepada sekitar 94.000 pengguna awal
Tim inti: 23,8% (238 juta unit)—periode lock 1 tahun, mulai unlock setelahnya, sebagian besar dirilis pada 2027-2028
Rilis masa depan dan penghargaan komunitas: 38,888% (sekitar 389 juta unit)—untuk insentif validator dan airdrop komunitas di masa depan
Hyper Foundation: 6% (60 juta unit)—mendukung perkembangan ekosistem
Grant komunitas: 0,3% (3 juta unit)
Per Agustus 2026, sekitar 22%-24% token telah terunlock dan beredar (sekitar 222 juta unit), sedangkan sekitar 78% akan dirilis bertahap sesuai rencana vesting multi-tahun, sebagian besar selesai pada 2027-2028.
Mekanisme deflasi vs tekanan jual dari unlock: permainan inti
Ini adalah permainan dinamis paling kunci dalam tokenomics HYPE:
Kekuatan deflasi: buyback dan pembakaran sekitar 48,5 juta dolar per bulan (mengacu pada level pendapatan saat ini), terus mengurangi pasokan beredar. Sejak upgrade HIP-3, total nilai HYPE yang telah dibakar lebih dari 3,1 miliar dolar, sekitar 4,6% dari total pasokan maksimum.
Kekuatan inflasi/deflasi: rencana unlock untuk dua tahun ke depan akan melepaskan sekitar 78% dari total pasokan token. Estimasi jumlah unlock per bulan berkisar 330.000 hingga 9,9 juta token.
Penilaian kunci: kecepatan buyback harus terus melampaui kecepatan unlock, jika tidak harga akan tertekan. Hingga Mei 2026, dengan pendapatan sekitar 50 juta dolar per bulan dan buyback sekitar 48,5 juta dolar per bulan (sekitar 746.000 token), kecepatan buyback dapat mengimbangi tekanan jual unlock pada mayoritas bulan. Namun jika pendapatan menyusut karena pasar turun, keseimbangan ini bisa terganggu.
Logika penangkapan nilai
Penangkapan nilai token HYPE berasal dari beberapa lapisan:
Buyback dari pendapatan—97%+ pendapatan protokol langsung digunakan untuk membeli dan membakar HYPE di pasar sekunder, ini adalah mekanisme transmisi nilai yang paling langsung.
Token Gas—semua eksekusi smart contract di HyperEVM membutuhkan konsumsi HYPE sebagai biaya Gas. Dengan pertumbuhan aplikasi ekosistem, ini menciptakan kebutuhan dasar yang stabil.
Keamanan staking—validator perlu melakukan staking HYPE untuk berpartisipasi dalam konsensus, dengan imbal hasil tahunan sekitar 2,37% (dihitung dinamis sesuai total staking).
Hak tata kelola—pemegang HYPE dapat memberikan suara untuk keputusan penting seperti upgrade protokol dan penyesuaian struktur biaya.
Ambang listing—HIP-3 mensyaratkan penciptaan pasar baru dengan staking 500.000 unit HYPE. Ini mengunci sejumlah besar token dan mengurangi pasokan beredar.
Jalur masuk institusi sudah terbuka
Pada Q2 2026, sudah ada tiga HYPE ETF yang mulai diperdagangkan, dan empat perusahaan manajer aset lainnya telah mengajukan permohonan ETF. Grayscale meluncurkan HYPE staking ETF, dan Bitwise menginvestasikan 5,2 juta dolar untuk meluncurkan produk terkait. Perusahaan publik Hyperliquid Strategies Inc. (kode Nasdaq: PURR), dengan strategi inti memegang HYPE, pada Juni 2026 dimasukkan ke dalam Russell 3000, Russell 2000, dan S&P Global Broad Market Index—yang akan memicu arus dana pasif.
Ini berarti HYPE sedang berubah dari “aset asli kripto” menjadi “aset tingkat institusi yang bisa dikonfigurasi oleh sistem keuangan tradisional”.
 VII. Flywheel pertumbuhan dan jalur ekspansi
Flywheel lapis pertama: likuiditas menarik likuiditas
Pertumbuhan Hyperliquid mengikuti efek jaringan likuiditas klasik:
Lebih banyak trader → order book makin dalam → slippage lebih rendah → harga eksekusi lebih baik → menarik lebih banyak trader → volume trading makin tumbuh → pendapatan meningkat → lebih banyak buyback → nilai token naik → menarik lebih banyak modal masuk ke ekosistem
Flywheel ini sudah terbukti secara data: pada pertengahan 2026, Hyperliquid menguasai 6%-7% total volume perdagangan bursa terpusat, lebih dari 50% volume perdagangan Binance. Dan pertumbuhan ini tidak bergantung pada insentif pengguna.
Flywheel lapis kedua: dari kontrak perpetual menuju infrastruktur perdagangan untuk semua kategori
Hyperliquid sedang memperluas dari satu platform kontrak perpetual ke infrastruktur derivatif untuk semua kategori:
Kontrak perpetual RWA—HIP-3 memperkenalkan kontrak perpetual yang terhubung dengan aset dunia nyata seperti saham dan komoditas. Pada Q2 2026, porsi volume perdagangan kontrak perpetual RWA melonjak dari 1,8% di Q1 menjadi 32,2%; volume perdagangan Q2 mencapai 213 miliar dolar. Ini adalah mesin pertumbuhan yang sangat penting—artinya Hyperliquid tidak lagi sekadar “casino untuk trader kripto”, melainkan sedang menjadi pintu masuk perdagangan 7×24 jam untuk aset global.
Prediksi pasar—HIP-4 masuk ke testnet pada Maret 2026, memperkenalkan pasar prediksi biner, dengan total collateral sepenuhnya, tanpa leverage, dan tanpa risiko likuidasi sepenuhnya.
Perdagangan spot—mekanisme lelang listing yang diimplementasikan melalui standar HIP-1 telah mendukung 300+ pasar perpetual dan spot.
Produk opsi—produk opsi zero-date sedang dalam perencanaan.
Flywheel lapis ketiga: distribusi level wallet—menjadi infrastruktur “trading as a service”
Inilah dimensi pertumbuhan yang menurut saya belum diberi harga secara memadai oleh pasar.
Hyperliquid melalui mekanisme Builder Codes memungkinkan aplikasi pihak ketiga (wallet, platform trading, aplikasi sosial) mengintegrasikan fitur tradingnya secara mulus, dan membayar biaya berdasarkan jumlah transaksi yang dilakukan.
Kasus paling khas adalah integrasi dompet Phantom—setelah diluncurkan pada Juli 2025, 17 juta pengguna Phantom dapat langsung memperdagangkan lebih dari 100 pasangan kontrak perpetual di dalam dompet. Dalam beberapa bulan, mereka menarik lebih dari 20.000 pengguna baru, menghasilkan pendapatan Builder Code sebesar 1,2 juta dolar dan pendapatan referral sebesar 1,3 juta dolar.
Pada Juni 2026, Phantom mengakuisisi tim Ventuals untuk membangun fitur trading kontrak perpetual asli (native) di dalam dompet. Sebelumnya, volume trading kontrak perpetual Hyperliquid yang dilakukan melalui routing Phantom telah mencapai 37 miliar dolar.
Makna terdalam dari pola ini adalah: Hyperliquid sedang berubah dari “sebuah exchange” menjadi “Exchange-as-a-Service”. Wallet menjadi pintu masuk front-end untuk mengendalikan relasi pengguna dan hak custody aset, sementara Hyperliquid di lapisan bawah menyediakan mesin matching dan likuiditas. Ini mirip seperti Stripe untuk pembayaran dan Twilio untuk komunikasi. Setiap wallet dan aplikasi yang mengintegrasikan Hyperliquid menjadi saluran distribusinya, sementara Hyperliquid tidak perlu menanggung biaya akuisisi pelanggan.
Flywheel lapis keempat: ekspansi ekosistem HyperEVM
Hanya dalam lima bulan setelah HyperEVM diluncurkan, mereka telah mengakumulasi TVL hampir 2 miliar dolar dan lebih dari 175 tim mengembangkan di rantai. Pada H1 2026, HyperEVM meng-host lebih dari 100 protokol, proyek utama antara lain:
Kinetiq (liquid staking): TVL lebih dari 1,2 miliar dolar
Hyperlend (pinjaman/borrowing): TVL lebih dari 420 juta dolar
Morpho (pasar pinjaman): TVL sekitar 408 juta dolar
Felix (protokol CDP): TVL sekitar 360 juta dolar
HypurrFi (infrastruktur utang): TVL sekitar 300 juta dolar
Protokol-protokol ini bukan hanya memperkaya ekosistem, tetapi yang lebih penting menciptakan kebutuhan endogen untuk HYPE—setiap interaksi smart contract di HyperEVM perlu mengonsumsi HYPE sebagai Gas.
VIII. Lanskap kompetitif: mengapa Hyperliquid menang
Dibandingkan dengan bursa terpusat (Binance, OKX, Bybit)
Keunggulan kompetitif Hyperliquid terhadap CEX bersifat struktural:
Self-custody—aset pengguna selalu berada di dompet mereka sendiri, tanpa risiko custody ala FTX.
Transparansi—semua transaksi dapat diverifikasi di rantai, tidak ada manipulasi seperti wash trading dan penyusupan pin CEX yang umum.
Tidak ada hambatan KYC—pengguna global bisa trading tanpa verifikasi identitas, sehingga mencakup banyak pasar yang tidak dapat diakses oleh CEX.
Anti-sensor—tidak ada entitas tunggal yang dapat membekukan akun pengguna atau menghentikan transaksi.
Sementara itu, dari sisi pengalaman produk, Hyperliquid sudah menyamai CEX—latensi sub-sekon, likuiditas mendalam, one-click trading, dan tipe order tingkat lanjut. Pengguna yang pindah dari CEX ke Hyperliquid hampir tidak perlu mengorbankan pengalaman apa pun.
Kedalaman benteng
Benteng Hyperliquid berasal dari gabungan tiga dimensi:
Benteng teknologi—L1 buatan sendiri + konsensus buatan sendiri + order book on-chain sepenuhnya. Tumpukan teknologi ini membutuhkan kemampuan rekayasa perdagangan kuantitatif dan pengembangan dasar blockchain yang mendalam. Kompetitor minimal perlu 2-3 tahun untuk mengejar.
Benteng likuiditas—efek jaringan di pasar order book sangat kuat: likuiditas makin dalam → slippage makin rendah → menarik lebih banyak trader → likuiditas makin dalam. Hyperliquid sudah membangun kedalaman likuiditas yang jauh melampaui semua kompetitor on-chain. Pendatang baru menghadapi tantangan cold-start “dulu ayam atau dulu telur”.
Benteng ekosistem—Di HyperEVM sudah ada 100+ protokol dan 175+ tim pengembang, membentuk efek jaringan awal para developer. Seiring bertambahnya deployment aplikasi, biaya migrasi akan semakin tinggi.
 IX. Analisis valuasi
Tingkat valuasi saat ini
Per pertengahan Agustus 2026 (berdasarkan data CoinGecko pada 18 Agustus), harga trading HYPE sekitar 59 dolar, yang setara dengan:
Market cap beredar: sekitar 13,1 miliar dolar (berdasarkan sekitar 222 juta token beredar)
Valuasi fully diluted (FDV): sekitar 59 miliar dolar (berdasarkan total pasokan 1 miliar)
Analisis multiple pendapatan
Jika dihitung dari pendapatan total sepanjang 2025 sekitar 843 juta dolar:
Market cap peredaran / pendapatan tahunan: sekitar 15,5x
FDV / pendapatan tahunan: sekitar 70x
Jika dihitung berdasarkan pendapatan tahunan terannualisasi 2026 (berdasarkan pendapatan Q2 sebesar 169 juta dolar yang diannualisasikan menjadi sekitar 676 juta dolar, atau estimasi sebagian analis sebesar 1,2 miliar dolar), maka kelipatan (multiple) akan cenderung turun.
Pembanding acuan:
Price-to-sales ratio (P/S) Coinbase saat ini sekitar 8-10x
Menurut estimasi, P/S Binance sekitar 5-8x
Multicoin Capital memprediksi pendapatan tahunan sekitar 8 miliar dolar pada 2028 dan memberikan ekspektasi forward PE sekitar 7,6x untuk FDV, dengan target harga HYPE sebesar 319 dolar
Asumsi valuasi kunci
Valuasi saat ini mengandung beberapa asumsi inti:
Asumsi satu: pendapatan terus bertumbuh. Jika Hyperliquid bisa meningkatkan pendapatan tahunan saat ini sekitar 1-1,2 miliar dolar menjadi 5-8 miliar dolar pada 2028 (prediksi Multicoin), maka valuasi saat ini masuk akal. Ini membutuhkan semua lini bisnis baru seperti kontrak perpetual RWA, pasar prediksi, ekosistem HyperEVM, dan lainnya terus memperluas volumenya.
Asumsi dua: buyback bisa terus menutup tekanan jual dari unlock. 2027-2028 adalah puncak masa unlock token. Jika pendapatan bertahan pada level tinggi, buyback bisa menyerap tekanan jual unlock bahkan mencapai net deflasi. Namun jika pasar memasuki bear market yang membuat volume transaksi menyusut, ketika kekuatan buyback menurun sementara unlock tetap berlanjut, harga akan menghadapi tekanan yang signifikan.
Asumsi tiga: pangsa pasar tidak akan tergerus secara signifikan. Platform kepatuhan AS seperti Coinbase dan Kalshi sudah disetujui untuk menyediakan produk kontrak perpetual, yang berpotensi mengalihkan sebagian pengguna AS.
Penilaian valuasi kami
Kami berpendapat bahwa dengan market cap beredar saat ini sekitar 13 miliar dolar, dengan mempertimbangkan skala pendapatan Hyperliquid, kecepatan pertumbuhan, mekanisme deflasi, dan potensi ekspansi ekosistem, valuasi berada pada rentang yang masuk akal namun cenderung rendah. Namun FDV yang mendekati 60 miliar dolar sudah mengantisipasi banyak ekspektasi optimistis; perlu pembuktian melalui pertumbuhan pendapatan berikutnya.
Indikator observasi kunci:
Apakah volume transaksi bulanan tetap di atas 200 miliar dolar
Apakah porsi volume perdagangan kontrak perpetual RWA terus meningkat
Apakah kecepatan buyback terus melampaui kecepatan unlock
Apakah TVL HyperEVM terus tumbuh
X. Matriks risiko
Risiko satu: tekanan jual karena unlock token (probabilitas: pasti terjadi | dampak: tinggi)
Sekitar 78% dari total pasokan token masih belum beredar. Sebagian besar akan dirilis pada 2027-2028. Jika pertumbuhan pendapatan melambat atau pasar memasuki siklus penurunan, buyback mungkin tidak dapat menyerap sepenuhnya tekanan jual dari unlock, sehingga harga token tertekan. Inilah risiko struktural paling pasti saat ini.
Risiko dua: ketidakpastian regulasi (probabilitas: menengah-tinggi | dampak: sangat tinggi)
Saat ini Hyperliquid beroperasi di luar AS dan tidak membuka akses ke pengguna AS. Pemerintahan Trump memang menyatakan dukungan agar CFTC memasukkan Hyperliquid ke AS secara patuh, tetapi jalur spesifiknya masih belum jelas. Ada ketegangan mendasar antara karakteristik inti desentralisasi (tanpa KYC, self-custody, akses global) dan tuntutan kepatuhan regulasi.
Jika regulator AS mewajibkan Hyperliquid menerapkan KYC, membatasi kelipatan leverage, atau memblokir IP dari AS, maka hal itu bisa memaksa mereka memilih secara menyakitkan antara “kepatuhan” dan “desentralisasi”.
Risiko tiga: kompetisi meningkat (probabilitas: tinggi | dampak: menengah)
Coinbase dan Kalshi sudah mendapat persetujuan di AS untuk menyediakan produk kontrak perpetual. Dalam minggu pertama peluncuran di Kalshi, volume trading langsung menembus 1 miliar dolar. DEX Aster dari Binance sedang secara agresif meniru Hyperliquid. Wallet seperti Phantom juga sedang membangun fitur kontrak perpetual mereka sendiri.
Meskipun Hyperliquid saat ini unggul dalam likuiditas dan pengalaman, penghalang kompetisi di pasar derivatif tidak tidak teratasi—jika platform yang patuh menawarkan pengalaman yang cukup baik dan mampu menjangkau pengguna AS, pangsa pasar dapat terus diambil secara bertahap.
Risiko empat: tuduhan sentralisasi (probabilitas: menengah | dampak: menengah)
Saat ini Hyperliquid hanya memiliki sekitar 16 node validator, jauh di bawah Ethereum yang memiliki 800 ribu+. Memang ini pilihan yang disengaja demi performa, tetapi narasi “chain tidak cukup terdesentralisasi” bisa menjadi titik serangan saat pasar panik. Setelah seorang mantan karyawan keluar pada 2024, sempat muncul keraguan dari komunitas tentang kontrol yang terpusat.
Risiko lima: risiko teknis (probabilitas: rendah | dampak: sangat tinggi)
Logika order book Hyperliquid langsung tertanam di dalam blockchain. Artinya, jika ada celah pada order book atau diserang, seluruh blockchain akan terdampak. Meski kemampuan teknis tim sangat kuat dan hingga kini belum terjadi insiden keamanan besar, risiko smart contract/blockchain tidak pernah bisa menjadi nol.
Risiko enam: risiko konsentrasi pendapatan (probabilitas: menengah | dampak: menengah-tinggi)
Pendapatan Hyperliquid sangat bergantung pada volume perdagangan kontrak perpetual. Jika pasar kripto memasuki bearish jangka panjang, volume perdagangan dapat turun drastis, yang akan langsung memengaruhi pendapatan dan kemampuan buyback. Meskipun kontrak perpetual RWA memberikan diversifikasi pendapatan tertentu, saat ini masih sangat bergantung pada aktivitas perdagangan aset kripto.
XI. Katalis regulasi: makna strategis kepatuhan masuk ke AS dari pemerintah AS
Pada 19 Agustus 2026, Trump menyatakan secara terbuka di Gedung Putih bahwa CFTC Chairman Michael Selig sedang berupaya memasukkan Hyperliquid ke pasar AS dengan “cara yang sepenuhnya patuh dan legal”.
Ini adalah pernyataan paling jelas yang dikeluarkan Gedung Putih sejauh ini terkait kepatuhan masuk ke AS untuk platform tersebut. Setelah rilis berita, harga HYPE melonjak; Hyperliquid Strategies Inc. (PURR) terbang 31% intraday, sementara saham operator bursa tradisional seperti Cboe Global Markets dan CME Group masing-masing turun 6,1% dan 3,4%.
Makna strategis kepatuhan masuk AS:
Membuka kolam modal AS. AS adalah pasar derivatif terbesar di dunia, dan data CFTC menunjukkan bahwa pasar kontrak perpetual di AS berpotensi bernilai puluhan triliun dolar. Begitu Hyperliquid memperoleh kepatuhan untuk masuk ke AS, mereka langsung menjangkau pasar tambahan yang sangat besar tersebut.
Jalur dana institusi. Identitas yang patuh akan menghilangkan hambatan terbesar bagi institusi untuk masuk—departemen kepatuhan tidak dapat menyetujui transaksi bernilai besar di platform offshore yang tidak diatur.
Repricing. Jika Hyperliquid yang semula dikategorikan sebagai “platform derivatif kripto lepas pantai (offshore)” direklasifikasi sebagai “aset infrastruktur derivatif yang diatur (regulated)”, maka kelipatan valuasinya berpotensi bergerak mendekati infrastruktur keuangan tradisional seperti Coinbase, CME, dll.
Namun tantangannya juga signifikan: bagaimana mempertahankan model operasional terdesentralisasi intinya dalam kerangka regulasi? Jika persyaratan kepatuhan memaksa Hyperliquid menerapkan KYC, membatasi leverage, atau mengubah mekanisme listing tanpa izin, maka dapat melemahkan keunggulan diferensiasi mereka dibanding kompetitor yang benar-benar terdesentralisasi.
XII. Penilaian akhir dan saran investasi
Kesimpulan inti
Hyperliquid adalah salah satu dari sedikit proyek di jalur infrastruktur kripto yang memiliki karakteristik berikut secara bersamaan:
Pendapatan yang nyata dan berskala besar
—pendapatan tahunan lebih dari 1 miliar dolar, bukan kemeriahan semu yang dibangun dari insentif token.
Tembok teknologi yang sangat kuat
—L1 buatan sendiri + order book on-chain sepenuhnya + latensi sub-sekon, sehingga kompetitor sulit meniru dalam waktu dekat
Penangkapan nilai token yang jelas
—buyback dan membakar 97%+ dari pendapatan; nilai token berkaitan langsung dengan keberhasilan protokol
Mesin pertumbuhan yang beragam
—Kontrak perpetual RWA, ekosistem HyperEVM, distribusi Builder Codes, kepatuhan masuk AS
Tim elit + tanpa ketergantungan VC
—efisiensi eksekusi yang sangat tinggi dan otonomi keputusan
Penilaian nilai terbesar
Hyperliquid bukan sekadar token exchange; ia adalah bentuk awal dari “sistem operasi keuangan on-chain”.
Visi Jeff Yan adalah: “Kripto akan mengubah cara kerja keuangan. Keuangan tradisional pada akhirnya akan bermigrasi ke kripto. Hyperliquid akan menjadi platform dasar untuk aktivitas keuangan tersebut.”
Jalur untuk mewujudkan visi ini sudah terlihat jelas: mulai dari kontrak perpetual → membangun benteng likuiditas → membuka HyperEVM untuk menarik developer → menjadi infrastruktur level wallet melalui Builder Codes → menghubungkan aset tradisional melalui kontrak perpetual RWA → menjangkau modal institusi melalui kepatuhan masuk AS.
Setiap langkah sedang dieksekusi, dan setiap langkah ada validasi datanya.
Rekomendasi
Rating: sangat perhatian / rekomendasi alokasi
Strategi alokasi:
Menempatkan posisi inti berdasarkan skala saat ini, dengan current circulating market cap sekitar 13 miliar dolar, sebagai alokasi posisi inti untuk segmen infrastruktur kripto
Fokus pada penurunan harga di puncak unlock token tahun 2027, sebagai jendela untuk menambah posisi
Pantau ketat kemajuan kepatuhan masuk ke AS—begitu mendapat persetujuan resmi, itu akan menjadi katalis valuasi yang besar
Pantau volume transaksi dan tren pendapatan bulanan sebagai indikator validasi utama apakah flywheel masih terus berputar
Timeline milestone kunci:
Q3-Q4 2026: pasar prediksi HIP-4 akan resmi diluncurkan, memvalidasi pertumbuhan kategori produk baru
Akhir 2026: pantau apakah porsi volume perdagangan kontrak perpetual RWA bisa bertahan di level 30%+
Tahun 2027: masa puncak unlock token tim dimulai—fokus pada apakah buyback bisa menutup tekanan jual
2027-2028: perkembangan persetujuan kepatuhan CFTC—apakah pasar AS benar-benar terbuka
Penafian: Memorandum ini disusun berdasarkan informasi pasar yang tersedia untuk umum dan inferensi yang masuk akal, hanya untuk referensi keputusan investasi internal, dan tidak merupakan rekomendasi investasi untuk pihak eksternal. Aset kripto termasuk kategori aset risiko sangat tinggi, sehingga harga dapat mengalami volatilitas yang ekstrem. Semua keputusan investasi harus didasarkan pada penilaian independen dan uji tuntas (due diligence) yang lengkap.
Catatan penulis: pendapat pribadi, hanya untuk referensi