


Penulis | Silicon Valley 101
1,65 triliun dolar, jika uang kertas 100 dolar disusun dari ujung ke ujung, bisa mengitari ekuator bumi sekitar 64 putaran. Angka ini adalah total nilai penerbitan obligasi dari lima pusat data terbesar di AS saat ini. Namun kini, kewajiban-kewajiban itu tampaknya secara ajaib “lenyap”.
Ke mana perginya semuanya? Bank for International Settlements memberi nama pada praktik ini: Shadow Borrowing (pinjaman bayangan). Kini, para raksasa cloud besar yang disebut hyperscaler sedang menggunakan cara tersebut untuk menyembunyikan angka utang bernilai fantastis, dengan tujuan agar mereka memiliki neraca yang terlihat lebih bersih.
Dalam artikel ini, kita akan membahas utang di balik pusat data AI.
Kami dengan cermat meninjau berbagai dokumen aplikasi dari pusat data besar dan mengidentifikasi setidaknya lima metode berbeda untuk menyembunyikan utang. Bagaimana tepatnya raksasa-raksasa ini membuat utang-utang tersebut "menghilang"? Siapa dalang dan pengambil keputusan di balik permainan keuangan ini? Dan, apakah krisis subprime di era AI sedang terjadi?
Lima pusat data hyperscaler utama yang kita bicarakan hari ini, yang didukung oleh Amazon, Microsoft, Google, Meta, dan Oracle, bisa dibilang merupakan mesin pencetak uang paling produktif di dunia. Raksasa teknologi ini memiliki begitu banyak uang tunai sehingga mereka tidak tahu harus menaruhnya di mana, jadi mereka hanya melakukan satu hal: berulang kali membeli kembali saham mereka sendiri.
Namun sekarang, sesuatu yang aneh sedang terjadi.
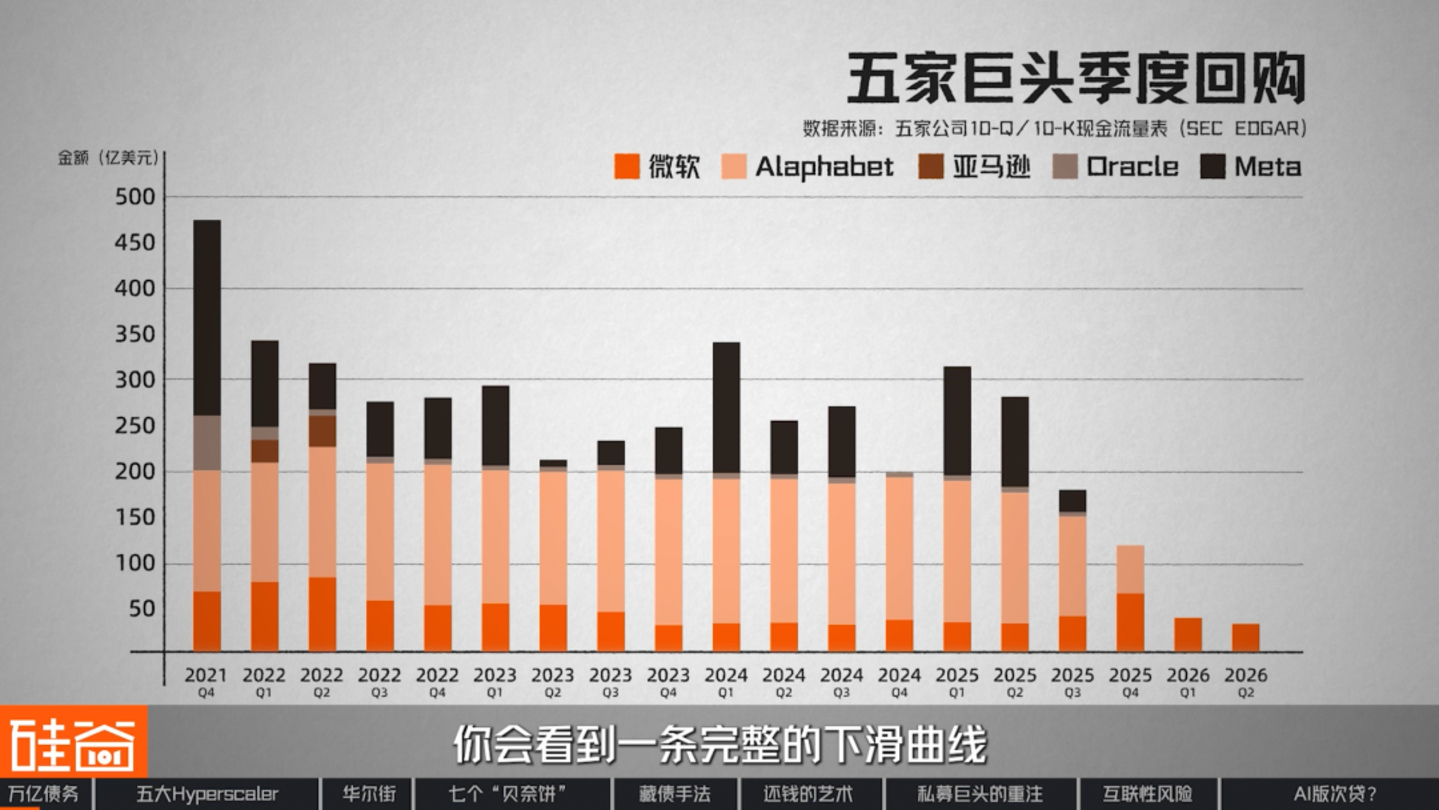
Jika kita mencantumkan jumlah pembelian kembali saham per kuartal dari kelima raksasa tersebut sejak tahun 2021, kita dapat melihat kurva penurunan yang signifikan: Pada kuartal keempat tahun 2021, empat tahun lalu, kelima raksasa tersebut membeli kembali saham senilai total $48 miliar dalam satu kuartal, yang merupakan puncak historis; pada kuartal terakhir tahun lalu, jumlahnya hanya $12,9 miliar; dan pada kuartal pertama tahun ini, jumlahnya dipangkas hampir dua pertiga lagi, menjadi hanya $4,6 miliar. Hanya dalam waktu lebih dari empat tahun, jumlahnya telah menurun sebesar 90%.
Saat ini, hanya Microsoft yang masih melakukan pembelian kembali saham. Google sepenuhnya berhenti melakukan pembelian kembali saham mulai kuartal pertama tahun ini, Meta tidak melakukan pembelian kembali saham selama tiga kuartal berturut-turut, Oracle hanya melakukan pembelian kembali kurang dari $100 juta pada tahun fiskal terakhir, dan Amazon belum melakukan pembelian apa pun sejak pertengahan tahun 2022.
Anda mungkin berpikir bahwa pembelian kembali saham adalah sesuatu yang dapat dilakukan dalam jumlah kecil. Tetapi bagi perusahaan-perusahaan ini, ini sebenarnya merupakan sinyal: mereka dulu mengembalikan uang yang mereka peroleh kepada pemegang saham, tetapi sekarang mereka menggunakan uang itu untuk membangun properti baru.
Jadi pertanyaannya adalah: kelima perusahaan ini memiliki ratusan miliar yuan dalam bentuk tunai di neraca mereka, jadi bagaimana mungkin mereka kekurangan uang sehingga perlu menggunakan uang pemegang saham? Mari kita lihat dua alur pemikiran terlebih dahulu.
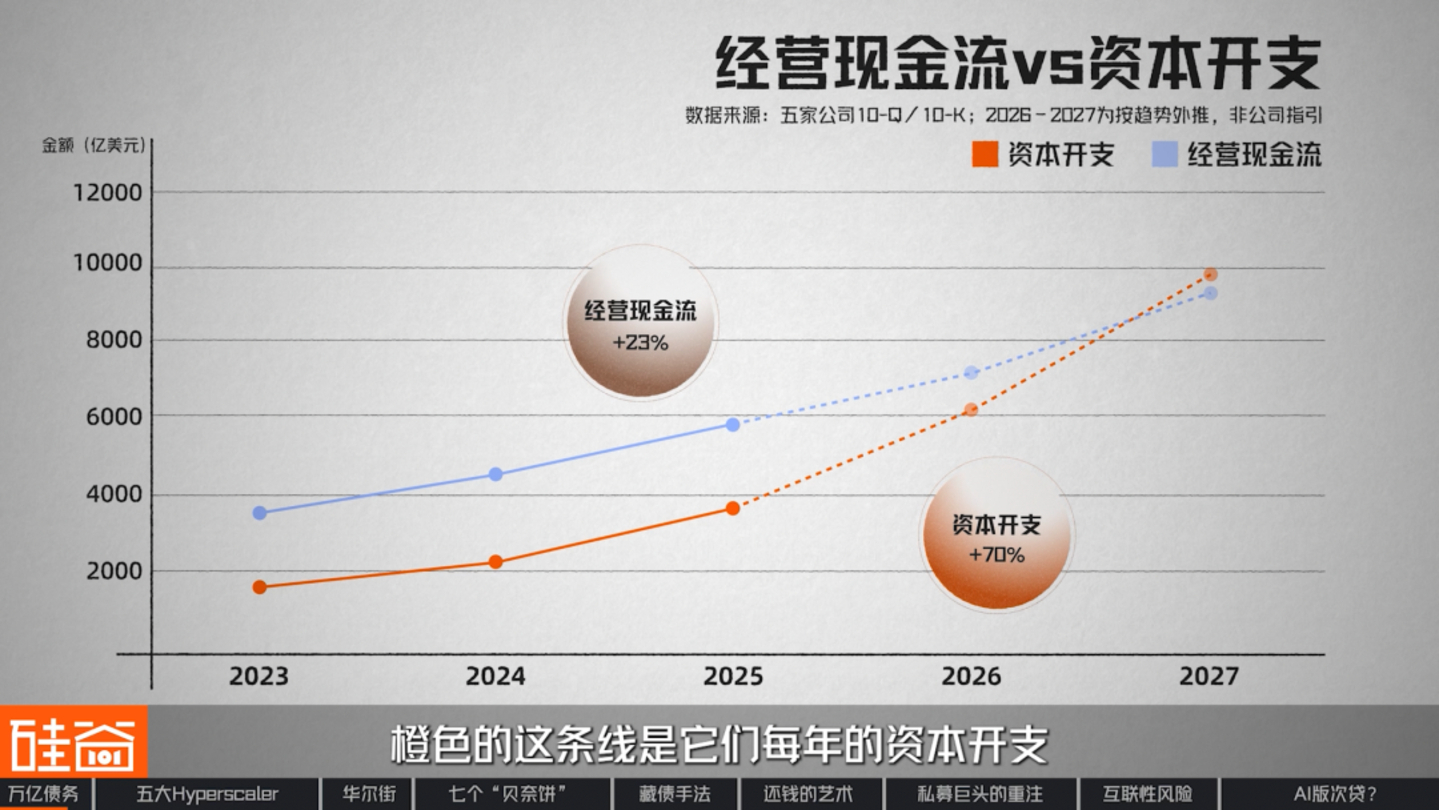
Garis biru pada grafik mewakili arus kas operasional dari laporan keuangan kelima perusahaan hyperscaler ini, yang pada dasarnya adalah "uang yang mereka peroleh." Garis oranye...
Itu adalah pengeluaran modal tahunan mereka, yang sebagian besar mengalami peningkatan, dan itu adalah uang yang dihabiskan untuk membangun pusat data.
Dalam sebuah laporan yang diterbitkan pada bulan Juni tahun ini, perusahaan riset AI Epoch AI membuat proyeksi, dengan memperluas arus kas operasional dan belanja modal dari kelima perusahaan ini sesuai dengan tren sejak tahun 2023: arus kas operasional tumbuh sekitar 23% per tahun, sementara belanja modal tumbuh sekitar 70% per tahun, sehingga kedua garis ini akan berpotongan pada kuartal ketiga tahun ini.
Dengan kata lain, jika raksasa teknologi terus berbelanja dengan kecepatan saat ini sebelum tahun 2027, mereka secara kolektif akan kembali jatuh miskin dan memasuki era merugi. Oleh karena itu, masalah yang dihadapi perusahaan-perusahaan ini adalah uang yang masuk tidak cukup cepat.
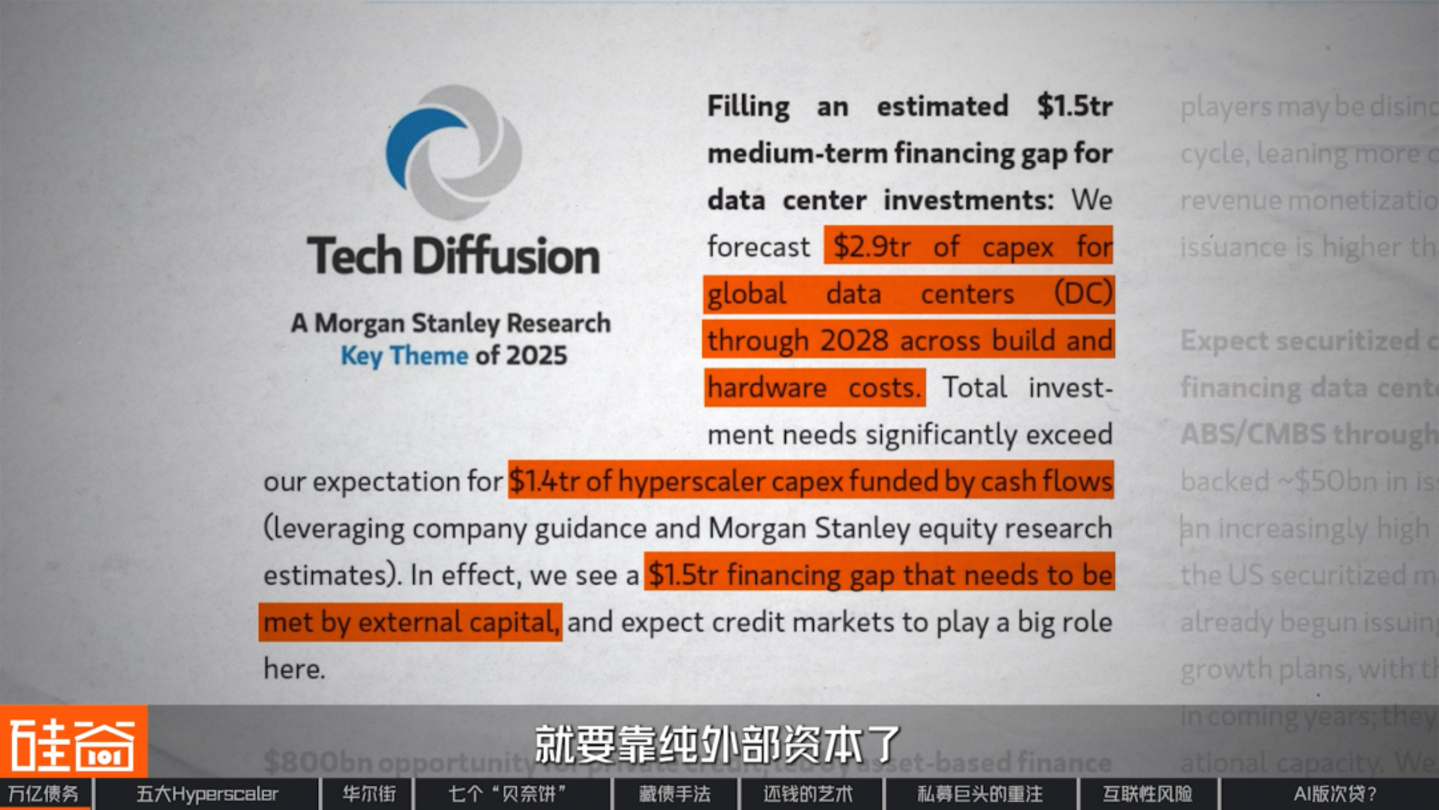
Menurut perkiraan Morgan Stanley, belanja modal pusat data global akan mencapai sekitar $2,9 triliun pada tahun 2028. Dari jumlah tersebut, sekitar $1,4 triliun dapat ditutupi oleh arus kas vendor hyperscale, sementara sisanya, sekitar $1,5 triliun, harus bergantung pada modal eksternal murni.
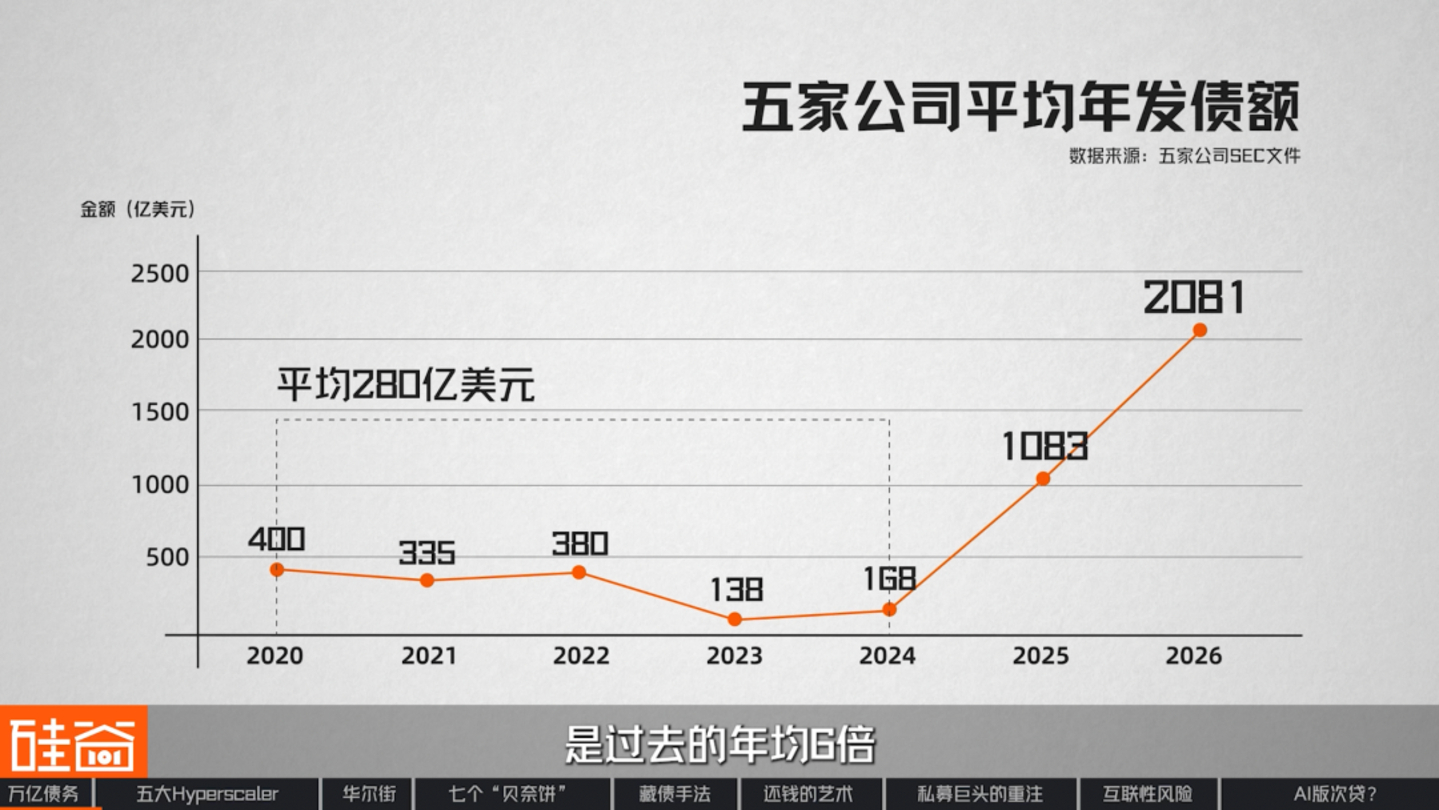
Akibatnya, kelima perusahaan hyperscaler tersebut mulai gencar menerbitkan utang. Dari tahun 2020 hingga 2024, kelima perusahaan ini menerbitkan rata-rata sekitar $28 miliar utang setiap tahunnya. Namun pada tahun 2025, angka ini melonjak menjadi $108,3 miliar. Hingga awal Agustus tahun ini, para raksasa tersebut telah menerbitkan lebih dari $200 miliar, enam kali lipat dari rata-rata tahunan mereka sebelumnya.
Namun, Microsoft merupakan pengecualian di antara kelima perusahaan tersebut. Sejak tahun 2024, perusahaan ini belum menerbitkan satu pun obligasi publik, namun total utangnya justru menurun. Ini sangat tidak biasa, dan kita akan membahas alasannya nanti.
Jadi, pertanyaannya adalah: apa sebenarnya yang mereka lakukan dengan semua uang pinjaman itu? Anda mungkin berpikir, tentu saja, mereka membeli kartu grafis dan membangun ruang server. Tetapi kami telah meneliti semua prospektus yang diterbitkan oleh kelima perusahaan ini selama dua setengah tahun terakhir, dan di bagian tentang penggunaan dana, kami tidak dapat menemukan istilah "pusat data" dan "kecerdasan buatan," dan istilah-istilah itu tidak pernah muncul sekalipun.
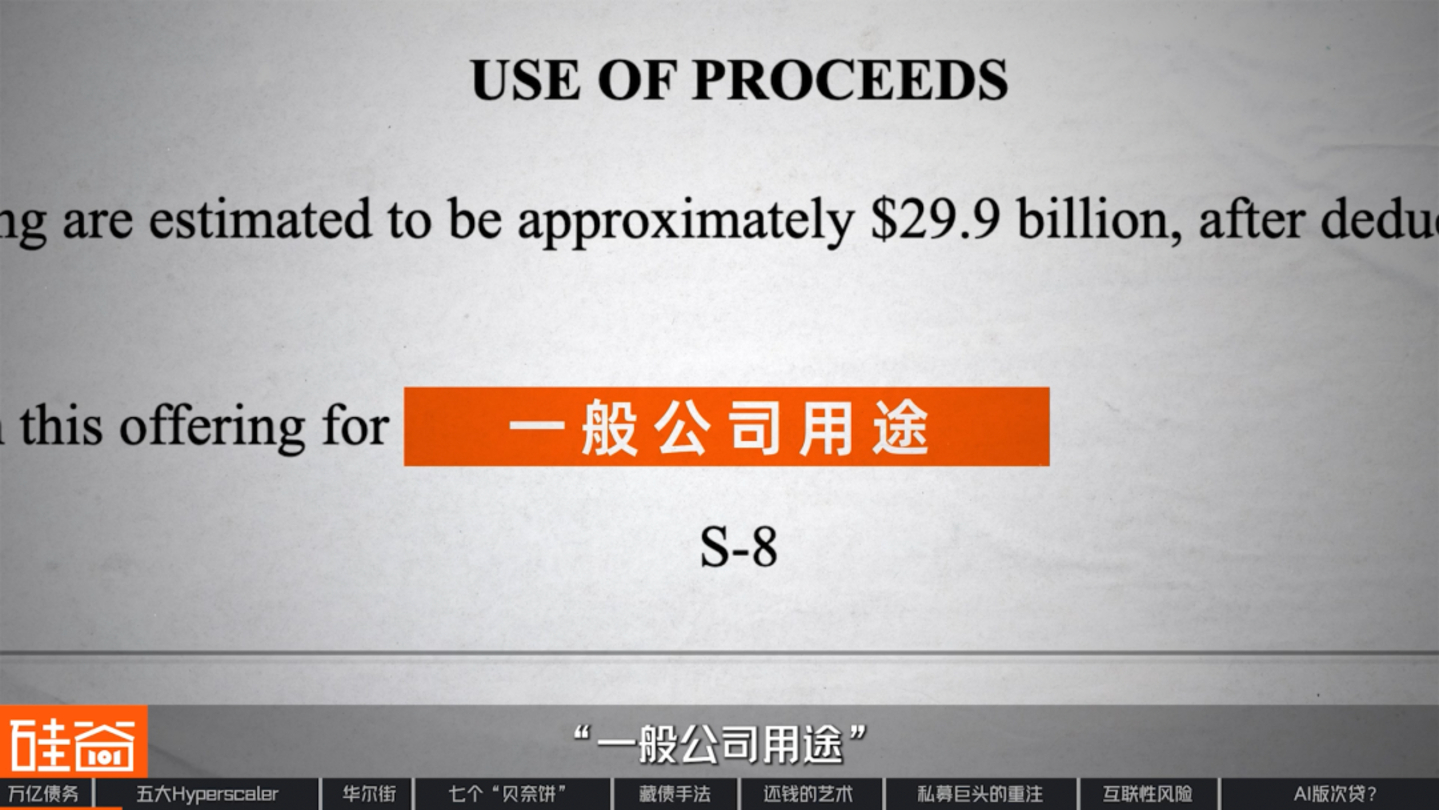
Ambil contoh penerbitan obligasi Meta sebelumnya senilai 30 miliar yuan. Meta sendiri menyatakan bahwa uang tersebut untuk pembiayaan jangka panjang AI dan pusat data. Namun, dalam prospektus yang diajukan ke Komisi Regulasi Sekuritas China, seluruh bagian "Penggunaan Dana" pada dasarnya hanya berisi enam kata: "Tujuan Umum Perusahaan".
Oracle melakukan hal yang sama. Ketika menerbitkan obligasi pada Februari 2026, mereka mengatakan bahwa uang tersebut untuk memperluas pelanggan cloud, tetapi prospektus yang mereka serahkan keesokan harinya menyatakan: "Dividen dan pembelian kembali saham".
Jadi, ada perbedaan menarik di sini: jumlah uang yang sama digambarkan sebagai "kami sepenuhnya berinvestasi pada AI" dalam laporan pendapatan, tetapi dalam prospektus, jumlah tersebut hanya tercantum sebagai "penggunaan umum perusahaan."
Alasan kerahasiaan ini sederhana: yang pertama adalah cerita yang disampaikan kepada para pemegang saham, sedangkan yang kedua adalah pernyataan spesifik tentang tanggung jawab hukum. Perusahaan-perusahaan raksasa tersebut bersikap sangat samar dalam dokumen hukum mereka karena mereka tidak ingin mengumumkan secara publik kepada pasar bahwa mereka sedang menanggung utang besar-besaran.
Namun, karena pasar bersedia membeli, dan obligasi publik murah, terstandarisasi, dan memiliki volume besar, mengapa tidak mengakuinya secara terbuka saja? Ada tiga alasan utama:
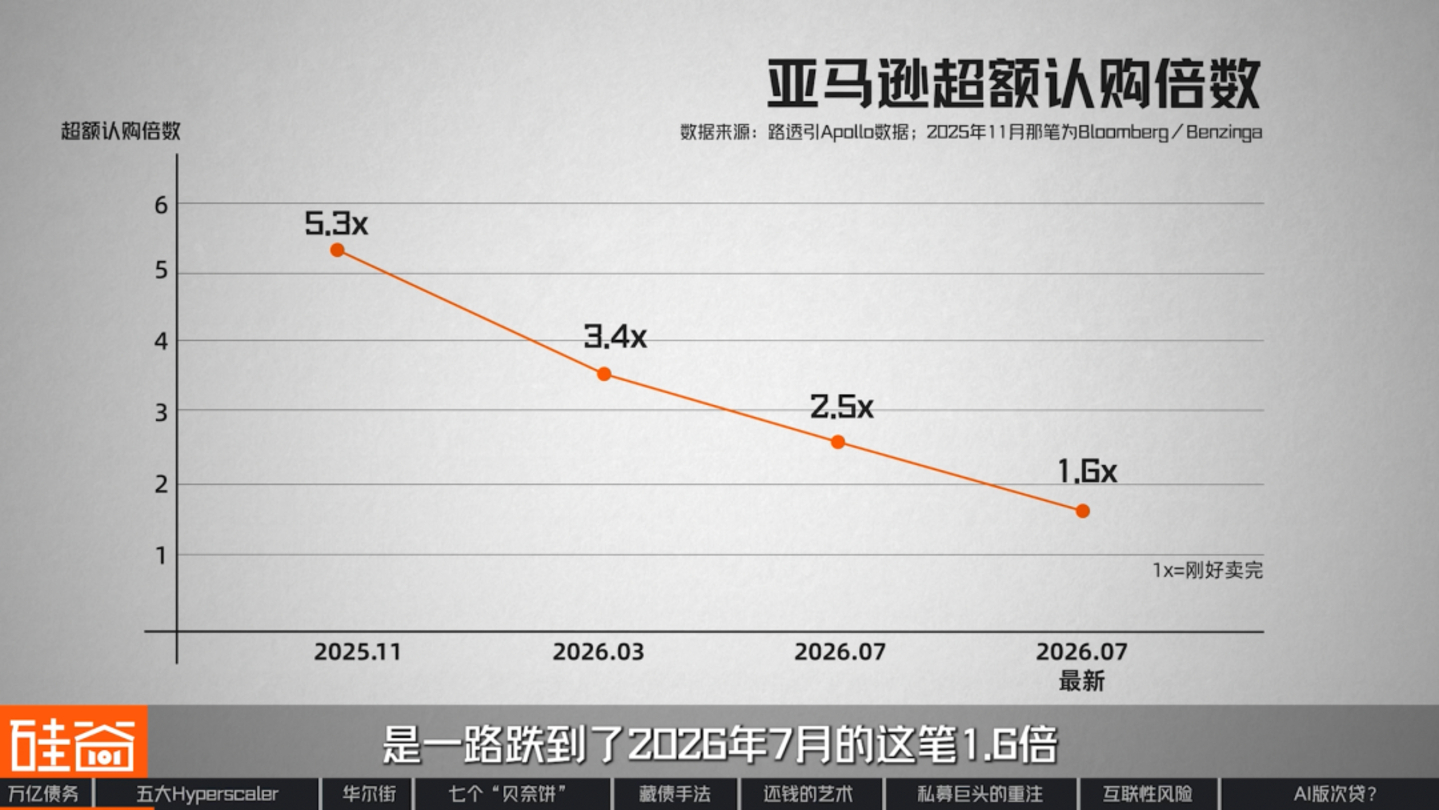
Pertama, selera pasar memiliki batasnya. Salah satu metrik industri untuk mengukur seberapa mudah suatu obligasi terjual adalah rasio kelebihan permintaan (oversubscription multiple), yaitu rasio pesanan pasar terhadap jumlah penerbitan. Semakin tinggi rasionya, semakin diminati. Misalnya, rasio kelebihan permintaan Amazon telah menurun selama sembilan bulan terakhir, dari 5,3 kali pada November 2025 menjadi 1,6 kali pada Juli 2026.
Sebagian pihak di pasar khawatir bahwa penurunan tajam rasio harga terhadap laba (P/E) menunjukkan adanya ketakutan di pasar. Namun, dalam wawancara kami di Silicon Valley 101, dua investor Wall Street menawarkan perspektif yang berbeda.
Christina Xu
Investor Infrastruktur AI Lembah Silikon, (Pendiri Non-Konsensus Lembah Silikon)
Pemahaman saya adalah bahwa masalah kelipatan langganan disebabkan karena pasar masih terlalu baru, dan lebih karena para penerbit ini belum belajar bagaimana mengantre, bukan karena kekhawatiran pasar.
Istilah "baru" merujuk pada fakta bahwa pasar ini baru dimulai Oktober lalu. Misalnya, ketika penerbitan obligasi SPV (Special Purpose Vehicle) kedua Meta senilai lebih dari $12 miliar memasuki pasar tahun ini, beberapa proyek senilai puluhan miliar dolar juga sedang dipresentasikan pada waktu yang sama, semuanya menumpuk sekaligus. Ditambah dengan sentimen yang dipicu oleh arus kas negatif Google baru-baru ini, hal ini menyebabkan pengenceran alami pada rasio langganan.
Rob Li
Mitra Pengelola Amont Partners, New York
Ini tidak ada hubungannya dengan seberapa penuh dompet Anda; ini lebih mencerminkan kesediaan semua orang, seperti halnya IPO (Penawaran Saham Perdana). Misalnya, jika obligasi yang diterbitkan jumlahnya terbatas, saya mungkin hanya perlu membeli 100 saham, tetapi karena saya tahu akan ada banyak orang yang bersaing untuk mendapatkannya, saya akan mengajukan permohonan untuk 200 saham.
Oleh karena itu, penurunan rasio harga terhadap pendapatan (P/E) bukan berarti pasar kekurangan uang, melainkan investor menjadi lebih selektif. Dalam jangka waktu yang sama, beberapa puluh miliar yuan obligasi publik sedang ditawarkan secara serentak, tetapi kelompok lembaga yang sama masih bersedia membeli jenis aset ini. Dan ada batasan jumlah utang serupa yang dapat mereka serap dalam periode tertentu.
Begitu laju penerbitan obligasi melebihi batas ini, penerbit hanya memiliki dua pilihan: menaikkan suku bunga untuk menarik uang yang sebelumnya dianggap terlalu mahal dan tidak tersedia, atau sekadar melewati pasar dan mencari kelompok pembeli yang sama sekali baru.
Setelah kedua hal tersebut terjadi, mari kita lihat harganya terlebih dahulu.
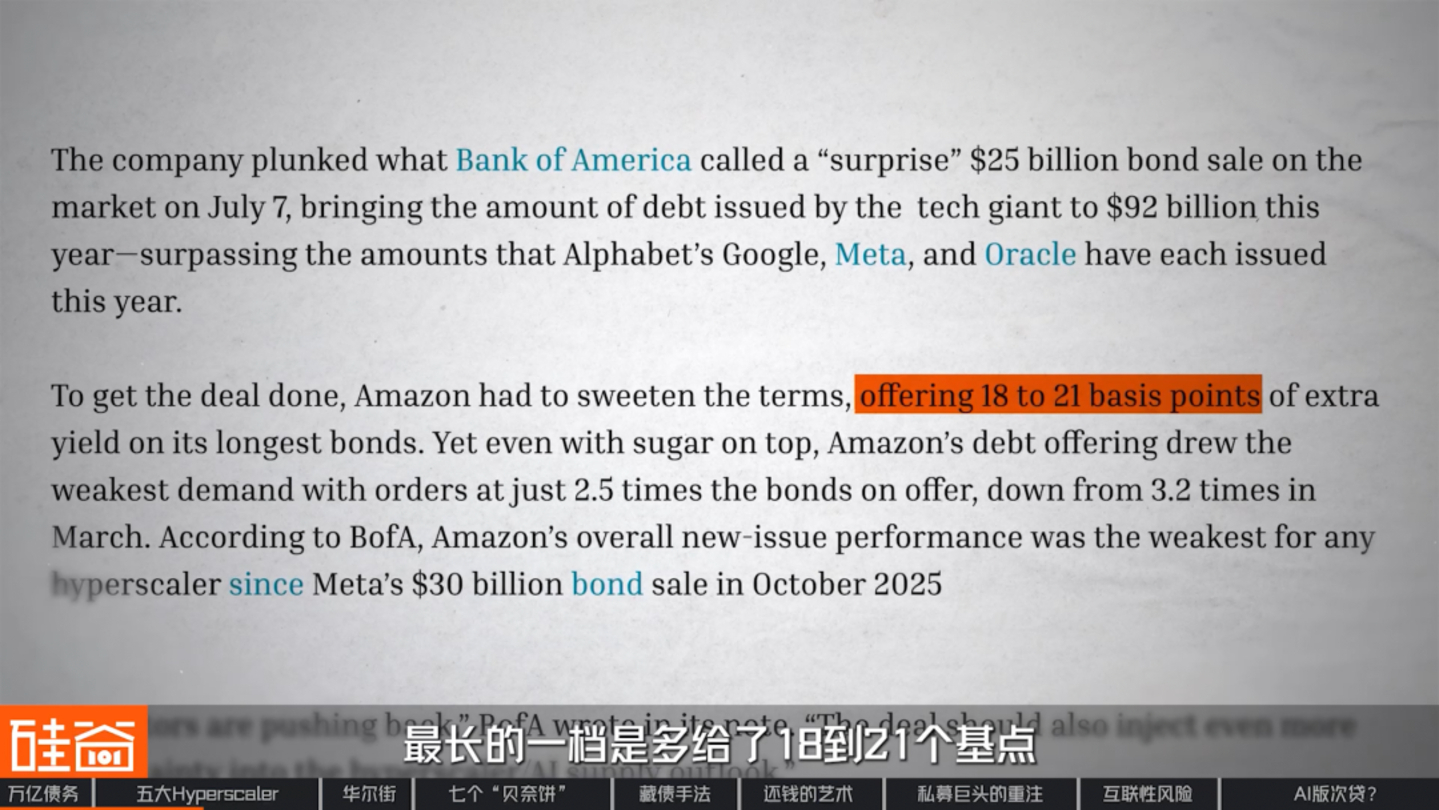
Biaya pinjaman juga berubah. Pada tahun 2025, biaya rata-rata penjualan obligasi peringkat investasi hanya 2,25 basis poin lebih tinggi daripada suku bunga pasar sekunder. Namun pada tahun 2026, angka tersebut telah meningkat menjadi 12 basis poin. Mengambil contoh pinjaman Amazon pada Juli tahun ini, tranche terpanjang menawarkan 18 hingga 21 basis poin lebih tinggi, hampir lima kali lipat biayanya.
Selisih sekitar selusin basis poin mungkin terdengar kecil, tetapi jika disebarluaskan pada penerbitan obligasi senilai beberapa ratus miliar dolar dengan jangka waktu jatuh tempo dua atau tiga dekade, itu berarti beberapa ratus juta dolar lebih banyak dalam arus kas keluar setiap tahunnya. Yang lebih mengkhawatirkan adalah biaya pinjaman hanya akan meningkat selangkah demi selangkah: harga pasar untuk utang saat ini menjadi harga dasar untuk utang berikutnya, yang juga akan menekan harga obligasi perusahaan yang ada di pasar sekunder.
Dengan kata lain, jalur penerbitan obligasi publik bukanlah hal yang mustahil bagi kelima perusahaan ini, melainkan setiap langkah yang mereka ambil akan meningkatkan biaya. Terlebih lagi, laju peningkatan biaya tersebut lebih cepat daripada laju pembangunan gedung mereka.
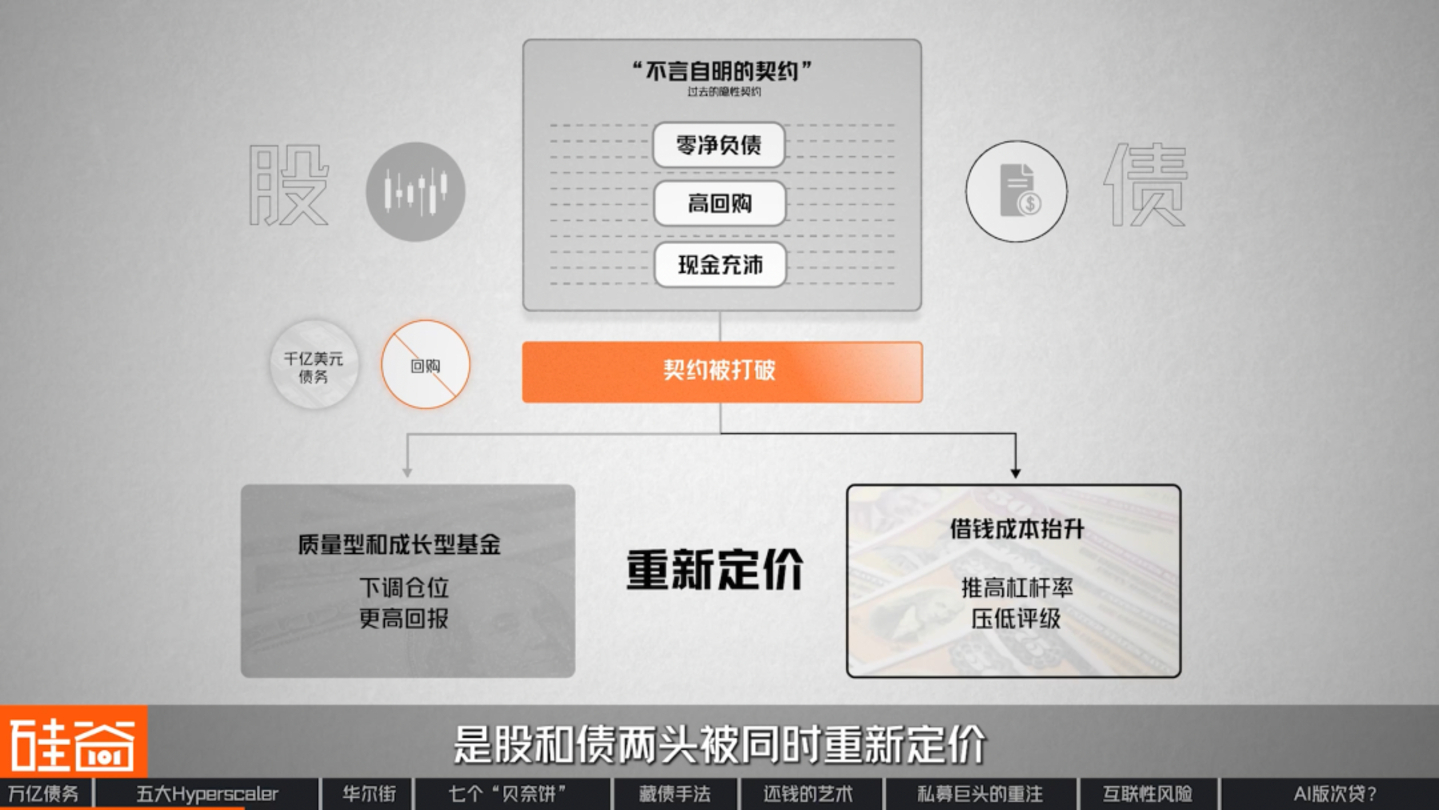
Kedua, utang publik yang berlebihan telah merusak kesepahaman diam-diam antara perusahaan-perusahaan ini dan para pemegang sahamnya. Perusahaan-perusahaan ini dulunya dikenal memiliki kas bersih yang cukup, hampir tanpa utang, dan mengembalikan keuntungan. Sekarang, mereka banyak berutang dan memangkas pembelian kembali saham. CNBC berkomentar bahwa hal ini telah merusak "kesepakatan tak tertulis" antara mereka dan para investornya.
Perjanjian ini sangat penting karena menentukan siapa yang pada akhirnya akan memegang saham di perusahaan-perusahaan ini saat ini. Di masa lalu, sebagian besar pembeli saham mereka adalah dana investasi berkualitas dan pertumbuhan yang tertarik oleh profil "utang bersih nol, tingkat pembelian kembali saham yang tinggi, dan kas yang melimpah." Begitu neraca perusahaan-perusahaan raksasa ini mulai mengakumulasi utang ratusan miliar dolar, dan pembelian kembali saham dipangkas, logika di balik kepemilikan saham para pemegang saham ini tidak lagi berlaku.
Mereka mengurangi posisi mereka atau menuntut imbal hasil yang lebih tinggi sebagai kompensasi. Di sisi obligasi, obligasi baru akan meningkatkan rasio leverage, menurunkan peringkat kredit, dan membuat obligasi berikutnya lebih mahal. Jadi, biaya untuk membatalkan kontrak adalah bahwa saham dan obligasi secara bersamaan mengalami penyesuaian harga.
Alasan ketiga, dan mungkin yang paling mendasar, adalah bahwa uang yang dipinjam melalui obligasi publik dicatat sepenuhnya dalam neraca perusahaan. Hal ini secara langsung menentukan peringkat lembaga pemeringkat, yang pada gilirannya menentukan siapa yang dapat membeli obligasinya.
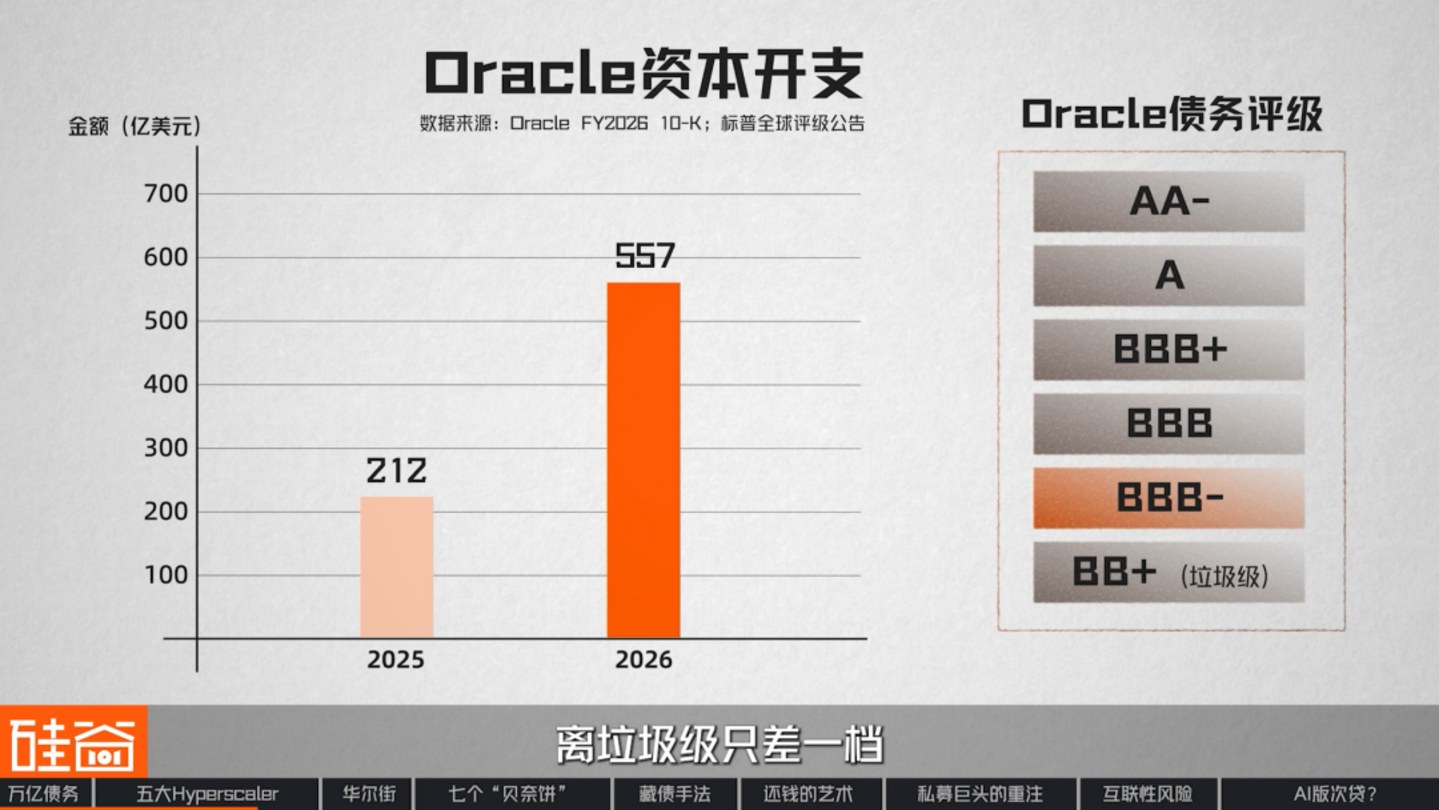
Dari kelima perusahaan ini, Oracle telah mengambil risiko paling drastis dan meminjam paling banyak, dengan pengeluaran modalnya meningkat dari $21,2 miliar menjadi $55,7 miliar dalam setahun. Pada bulan Juli tahun ini, S&P menurunkan peringkat utang Oracle dari BBB menjadi BBB-, hanya satu tingkat di bawah status sampah (junk bond).
Namun, mengapa konsekuensi dari penurunan peringkat satu tingkat saja begitu parah? Masalahnya adalah, jatuh dari peringkat layak investasi bukan hanya soal reputasi; hal itu juga memengaruhi daftar calon pembeli.
Secara umum, perusahaan asuransi dan dana pensiun—lembaga dengan modal paling melimpah tetapi juga paling menghindari risiko—memiliki persyaratan internal yang ketat terkait peringkat kredit. Penurunan peringkat kredit secara langsung memengaruhi penilaian mereka terhadap target investasi, dan perusahaan-perusahaan ini termasuk di antara pembeli aset terbesar.
Christina Xu
Investor Infrastruktur AI Lembah Silikon, (Pendiri Non-Konsensus Lembah Silikon)
Dana asuransi juga berinvestasi di Oracle, meskipun dalam jumlah yang relatif kecil pada saat itu, sebagian karena risikonya. Jika peringkat Oracle turun di bawah peringkat investasi, kekhawatiran utama mereka adalah apakah Oracle akan gagal bayar. Karena jika terjadi gagal bayar, ekuitas (pemegang saham) akan menanggung kerugian terlebih dahulu, diikuti oleh kreditor. Oleh karena itu, mereka tidak terlalu khawatir tentang perubahan peringkat, melainkan tentang kredit yang mendasarinya, yaitu perubahan dalam kemampuan pembayaran kembali perusahaan yang sebenarnya.
Karena ini adalah obligasi penempatan pribadi, begitu semua orang ingin keluar, kemungkinan besar tidak akan mudah untuk menjualnya.
Masalah sebenarnya bukan hanya "harus menjual," tetapi juga apakah akan ada orang yang bersedia membeli ketika saatnya tiba untuk menjual. Oleh karena itu, bagi perusahaan-perusahaan ini, utang mereka tidak dapat ditingkatkan tanpa batas; begitu mencapai titik tertentu, pembeli akan menghilang begitu saja. Dan Oracle mungkin adalah orang yang telah mencapai titik tersebut.
Jadi, sebagai kesimpulan, sebenarnya ada tiga hal yang diinginkan oleh kelima perusahaan ini.
Pertama, lebih banyak uang. Karena para pembeli lama di pasar terbuka jelas tidak mampu bertahan lebih lama lagi.
Kedua, pendanaan jangka panjang. Membangun pusat data membutuhkan waktu sepuluh hingga dua puluh tahun sejak peletakan batu pertama hingga pemulihan biaya, dan obligasi publik tidak dapat memberikan kondisi jangka panjang dan sesuai kebutuhan seperti itu.
Ketiga, dan yang terpenting, mereka ingin uang ini dicatat dengan cara yang tidak terlalu mencolok di neraca mereka.
Pasar obligasi publik tidak dapat menyediakan ketiga hal tersebut. Jadi, siapa yang dapat memenuhi semua kebutuhan ini secara bersamaan? Secara kebetulan, pada saat yang sama, sekelompok orang di Wall Street juga menghadapi kesulitan. Cara terbaik untuk menyelesaikan masalah mereka adalah dengan menyediakan ketiga hal tersebut sekaligus, yang merupakan kombinasi sempurna. Di antara kelompok orang di Wall Street ini terdapat sebuah lembaga bernama Blue Owl.
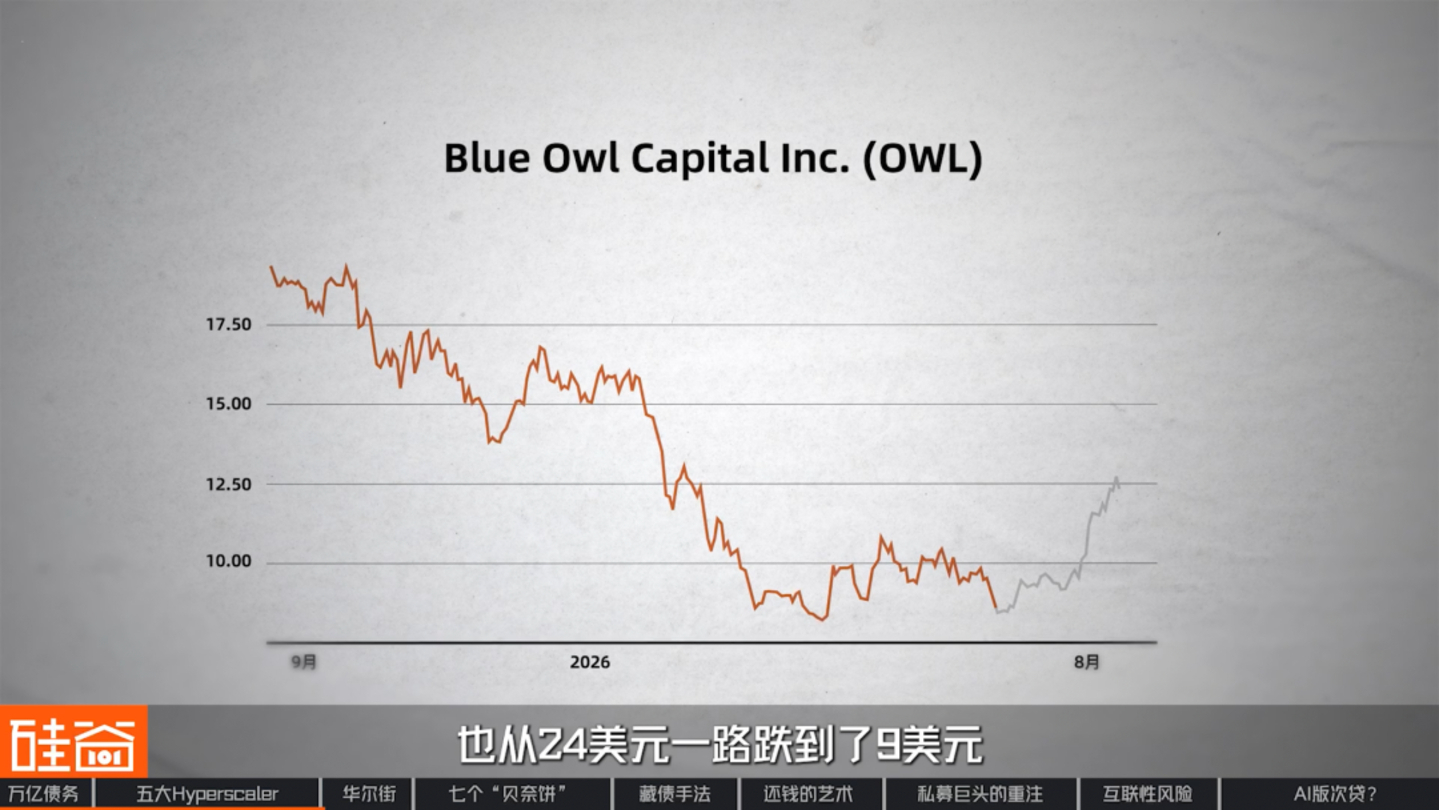
Pada paruh pertama tahun 2026, Blue Owl, salah satu perusahaan pemberi pinjaman swasta terbesar di dunia, mengalami penarikan dana besar-besaran sebesar 40% pada salah satu reksa dananya selama dua kuartal berturut-turut. Pada akhirnya, kurang dari 15% dana yang ditarik setiap kali, dan harga saham perusahaan anjlok dari $24 menjadi $9.
Dengan kata lain, dari setiap tiga orang yang mencoba menarik uang mereka, hanya satu yang benar-benar akan mendapatkannya. Mengapa ini terjadi? Karena dana ini, yang sedang mengalami penarikan dana besar-besaran, terutama berinvestasi di sektor perangkat lunak SaaS, dengan pinjaman perusahaan perangkat lunak mencakup lebih dari 60% portofolionya—tepatnya jenis aset yang paling tidak diinginkan Wall Street tahun ini.
Ada dua kata kunci di sini: "rasio pinjaman" dan "AI." Kedua faktor ini, jika digabungkan, telah menyebabkan sektor SaaS mengalami penurunan tajam beberapa kali di pasar saham AS tahun ini. Dari puncaknya pada September 2025, saham perangkat lunak telah jatuh hampir 40%. Di masa lalu, investor bersedia memberikan valuasi tinggi kepada perusahaan perangkat lunak karena mereka percaya pada kepastian: pelanggan akan memperbarui langganan mereka setiap tahun, dan pendapatan akan meningkat dari tahun ke tahun. Sekarang, kepastian itu dipertanyakan. Karena pasar percaya: AI akan membunuh perangkat lunak.
Logikanya sederhana: jika sebuah perusahaan dapat menciptakan alat yang bermanfaat menggunakan AI secara mandiri, mengapa mereka perlu membayar biaya berlangganan setiap tahun?
Menariknya, jika dilihat dari fundamentalnya, situasinya tidak seburuk yang terlihat. Bisnis berlangganan M365 Microsoft mengalami peningkatan pertumbuhan pendapatan dari 15% menjadi 19% dari tahun ke tahun. Perusahaan SaaS seperti ServiceNow, Salesforce, dan Snowflake juga mengalami stabilisasi atau bahkan peningkatan pendapatan triwulanan baru-baru ini.
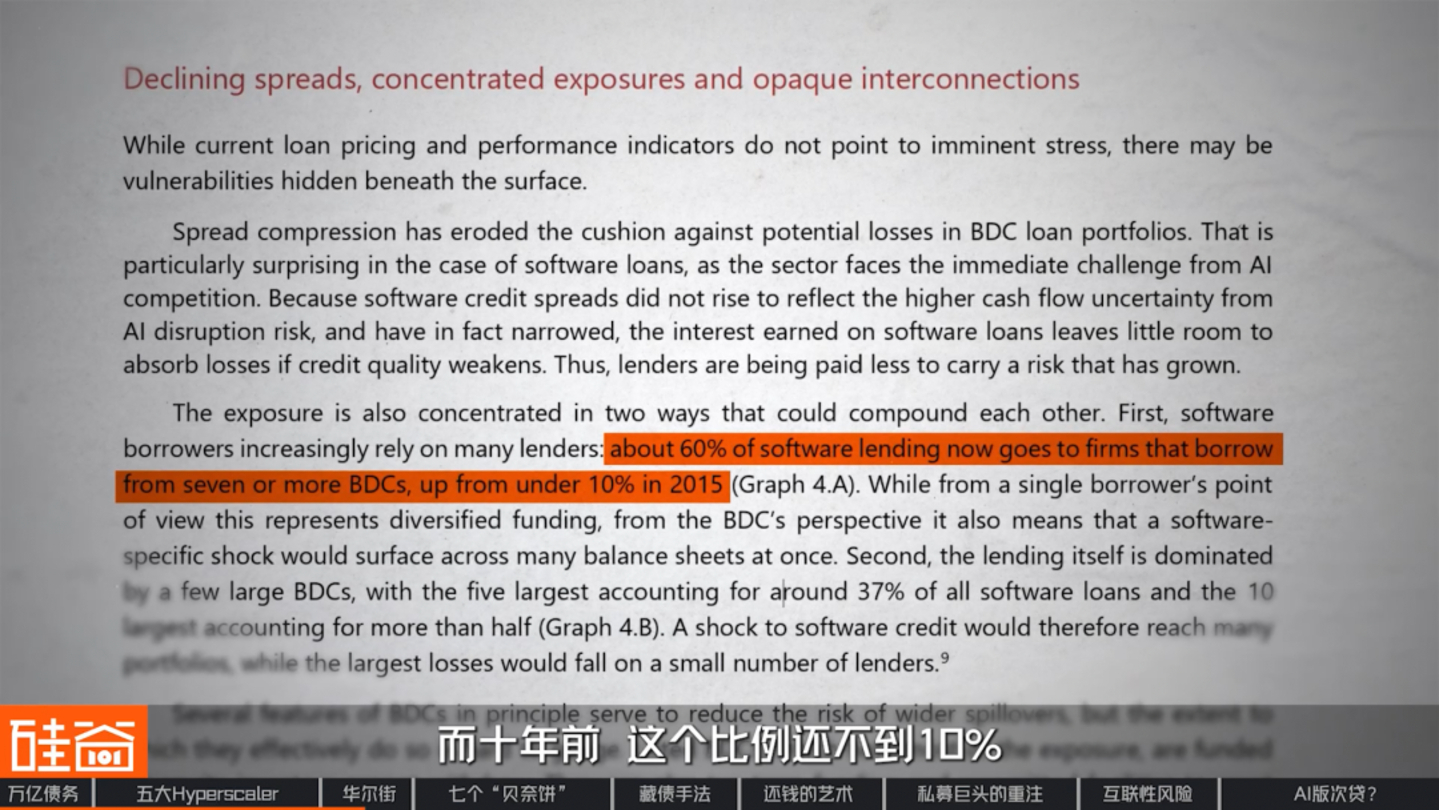
Jika fundamentalnya baik-baik saja, mengapa keruntuhan terjadi begitu parah? Ini membawa kita pada rasio pinjaman perusahaan perangkat lunak. Sebuah laporan dari Bank for International Settlements pada Juli tahun ini menunjukkan bahwa 60% dari semua pinjaman yang dikeluarkan oleh lembaga pemberi pinjaman swasta kepada perusahaan SaaS diberikan kepada perusahaan yang meminjam dari lebih dari tujuh lembaga secara bersamaan. Sepuluh tahun yang lalu, proporsi ini kurang dari 10%.
Oleh karena itu, meskipun bisnis SaaS belum terdampak oleh AI untuk saat ini, begitu sentimen pasar berubah, logika kredit seluruh industri SaaS mungkin akan mulai melonggar, sebuah poin yang telah diakui oleh Blue Owl.
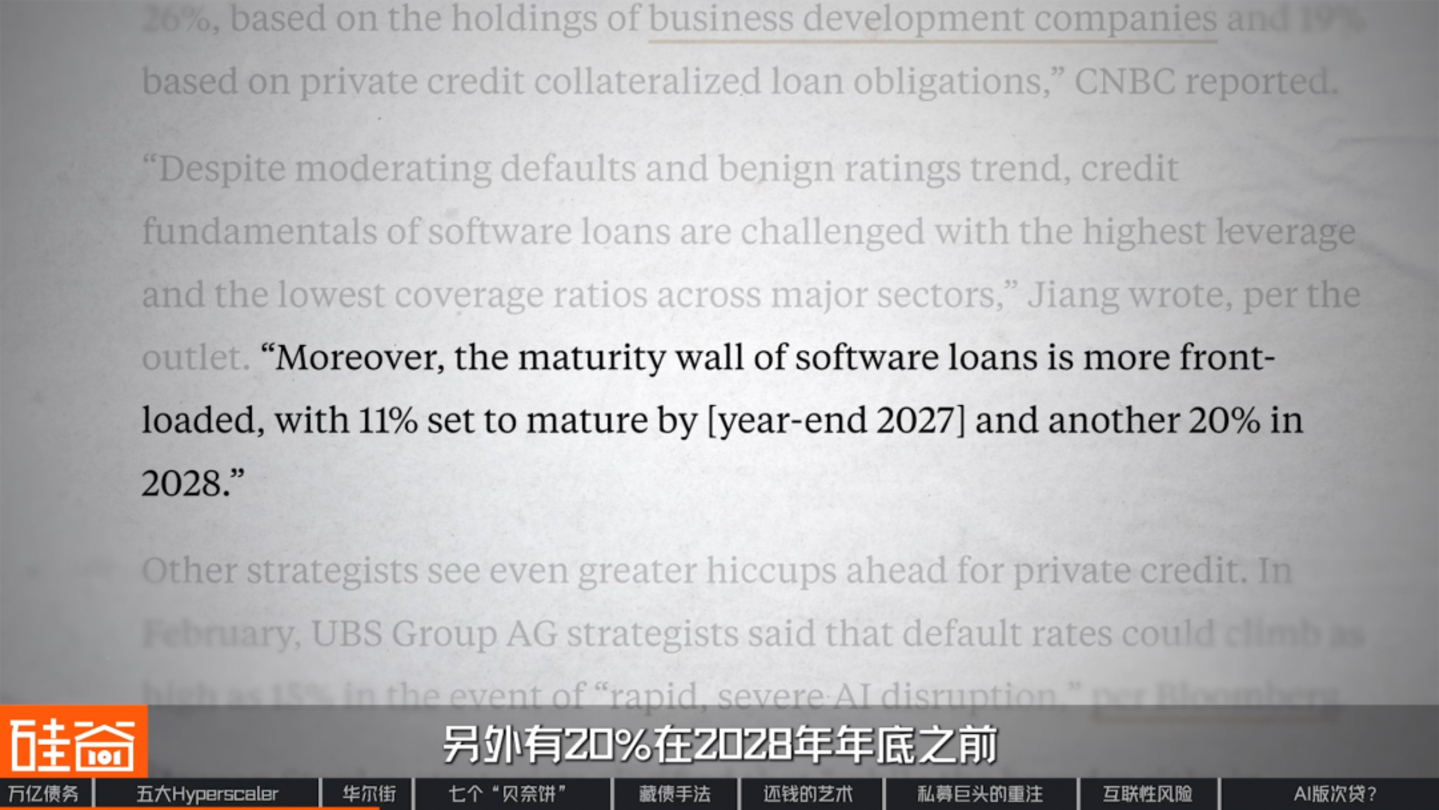
Yang lebih penting lagi, ujian sebenarnya masih akan datang. Menurut perhitungan Morgan Stanley, sekitar 11% pinjaman perangkat lunak akan jatuh tempo sebelum akhir tahun 2027, dan 20% lainnya sebelum akhir tahun 2028. Ini berarti bahwa raksasa manajemen aset harus menemukan cerita yang akan membuat pasar kembali membeli sebelum SaaS "gagal". Dan cerita itu adalah pusat data AI.
Christina Xu
Investor Infrastruktur AI Lembah Silikon, (Pendiri Non-Konsensus Lembah Silikon)
Di masa lalu, aset terbesar dalam pembiayaan ekuitas swasta sebenarnya adalah perusahaan perangkat lunak. Tetapi prospek perangkat lunak tidak lagi menarik, sehingga para investor ini mengalihkan jalur kredit mereka untuk berinvestasi dalam utang pusat data.
Sebagai contoh, pada Desember 2025, Blue Owl menolak proyek pusat data Oracle di Michigan, dengan alasan ketidaksesuaian dengan standar penjaminan. Namun, kesepakatan itu dengan cepat diambil alih oleh raksasa manajemen aset swasta lainnya, PIMCO, dengan harga yang lebih tinggi.
Pada tahun 2026, perang penawaran untuk pusat data AI menjadi tema yang berulang di Wall Street, terjadi hampir setiap bulan. Untuk proyek pusat data yang sama yang membutuhkan pendanaan, beberapa lembaga akan mengajukan penawaran secara bersamaan. Siapa pun yang menawarkan suku bunga terendah dan persyaratan paling lunak akan memenangkan kontrak tersebut.
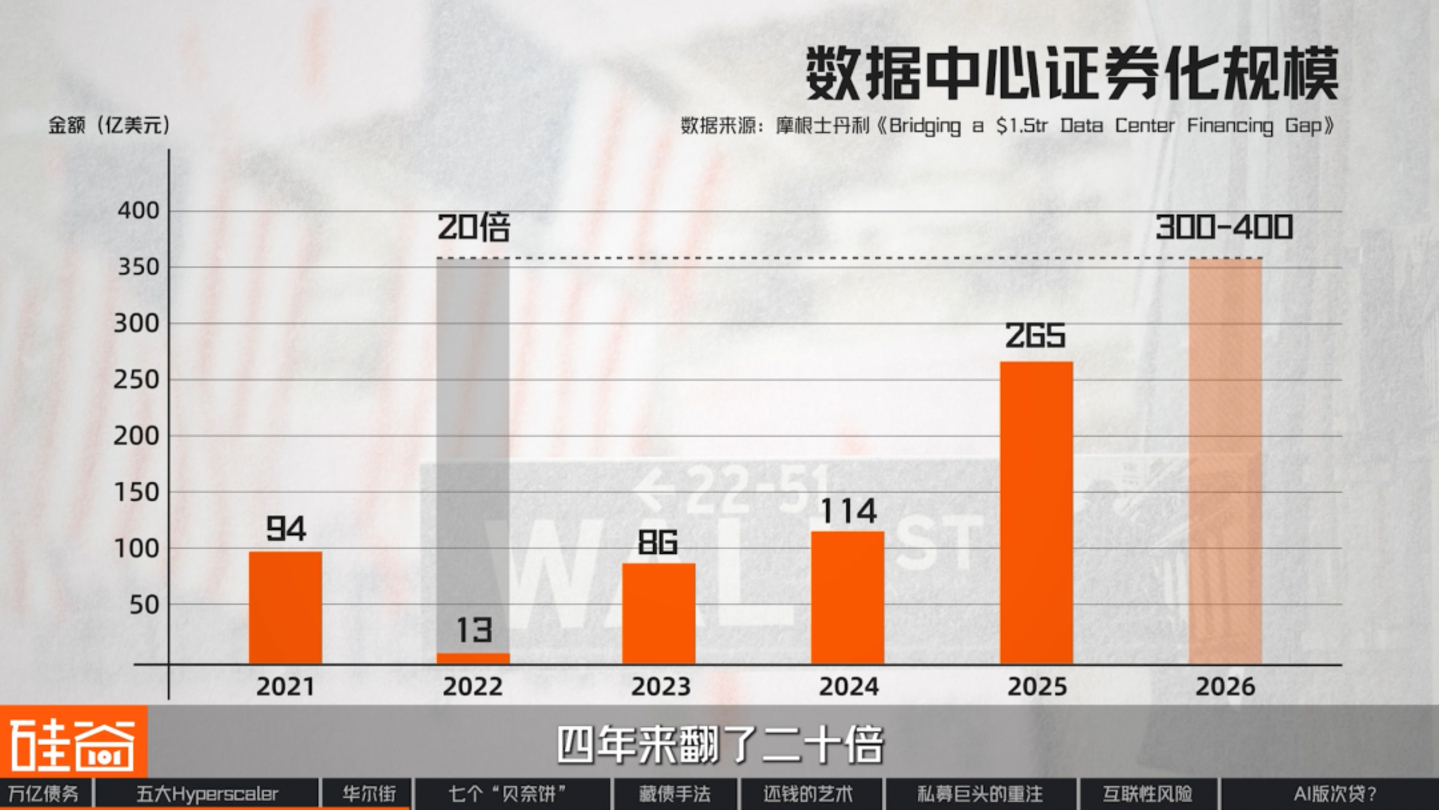
Skala pusat data yang dikemas sebagai sekuritas dan dijual kepada investor telah meningkat dari $1,3 miliar pada tahun 2022 menjadi $30-40 miliar saat ini, peningkatan dua puluh kali lipat dalam empat tahun.
Dari semua transaksi ini, satu yang paling ikonik adalah Hyperscaler terbaru Meta, Hyperion. Kita akan menggunakannya sebagai studi kasus untuk menganalisis "teknik menyembunyikan utang" ini langkah demi langkah.
Proyek Hyperion meminjam total $27,3 miliar. Namun, neraca Meta sendiri hanya menunjukkan satu investasi sebesar $2,37 miliar yang terkait dengan proyek ini. Ke mana perginya sisa $20 miliar? Mari kita bedah "instrumen penyembunyian utang" mereka lapis demi lapis.
▍Tujuh "Kue Bennett"
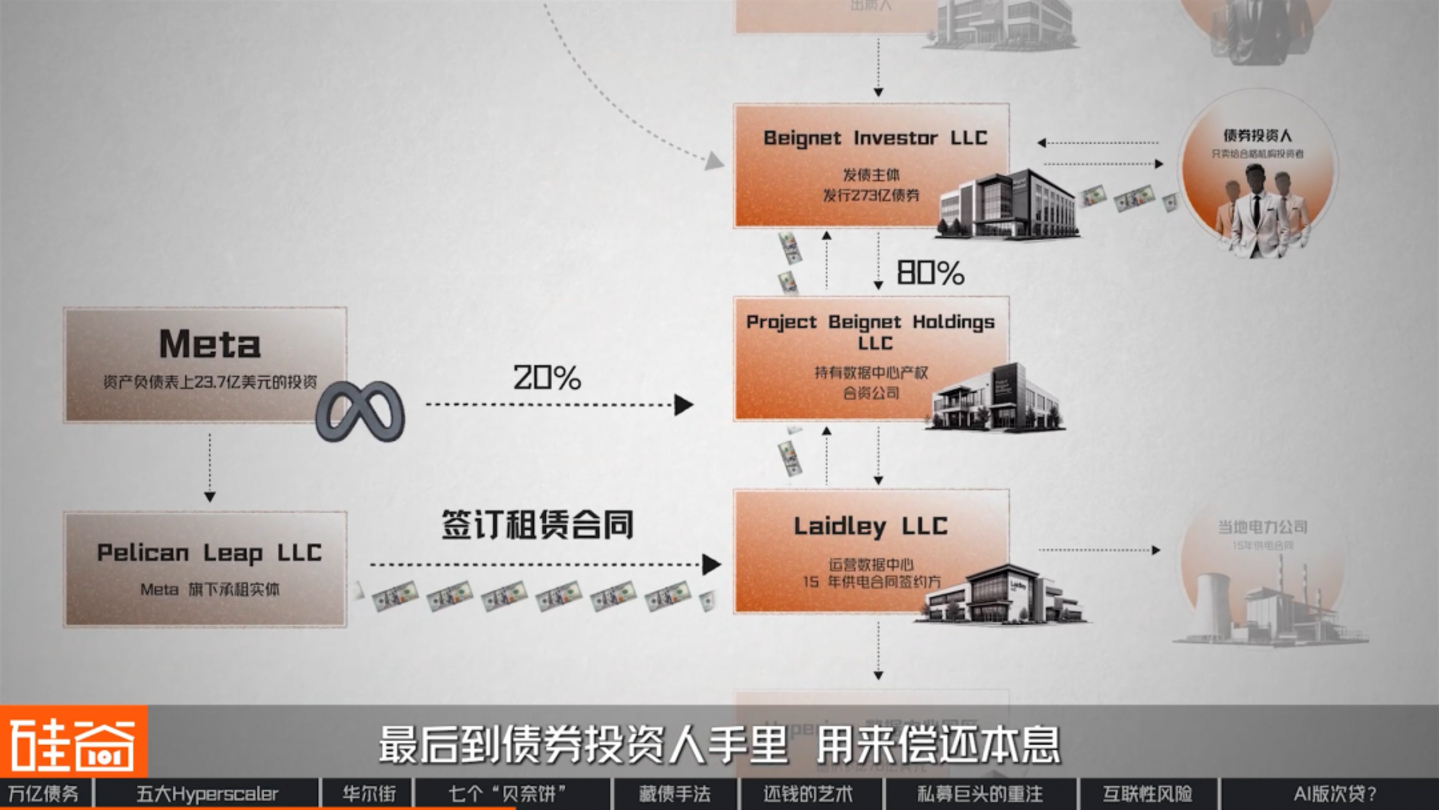
Pusat data ini berlokasi di Louisiana dan terdaftar di bawah perusahaan bernama Laidley LLC, yang mengoperasikan kompleks tersebut dan memiliki kontrak pasokan listrik selama 15 tahun dengan perusahaan listrik setempat.
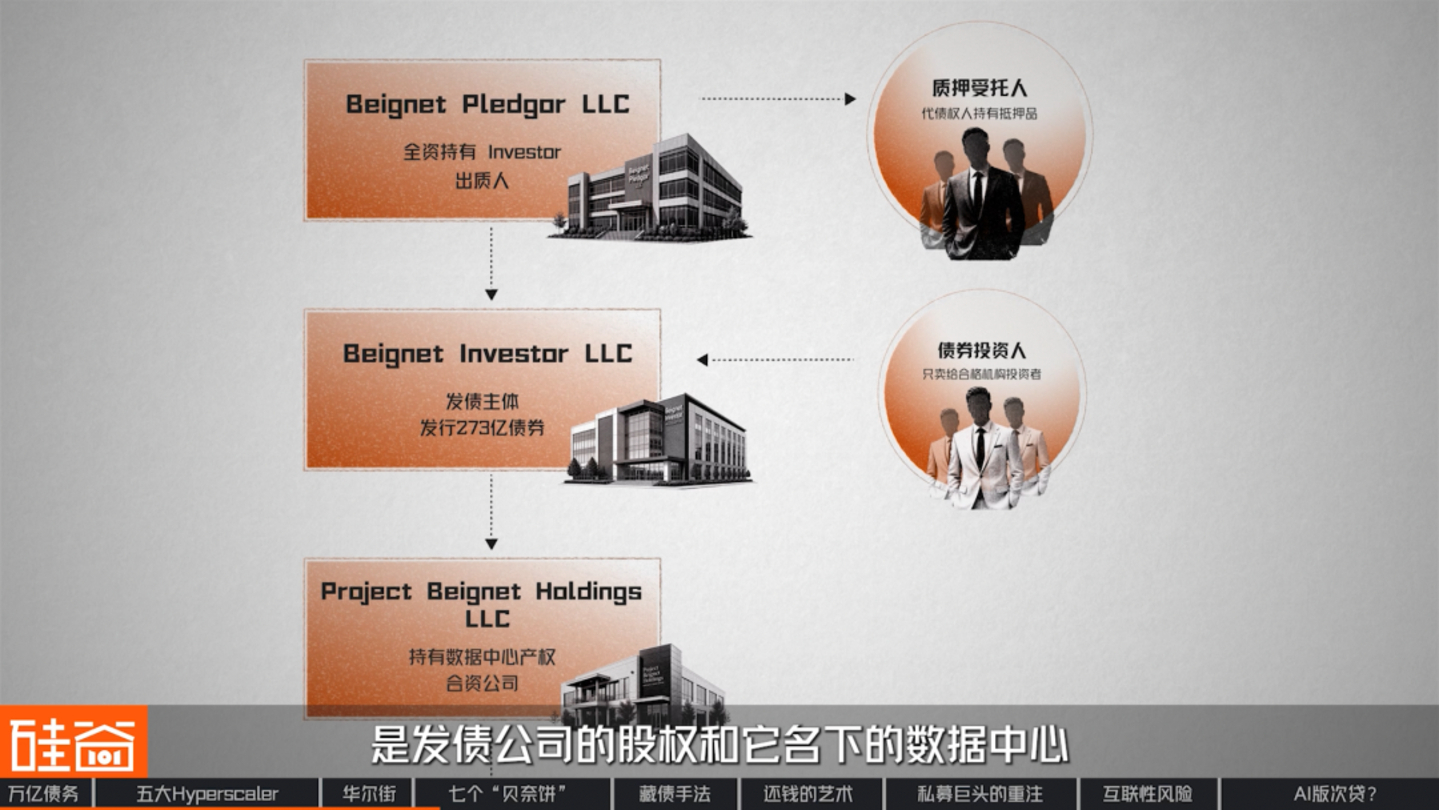
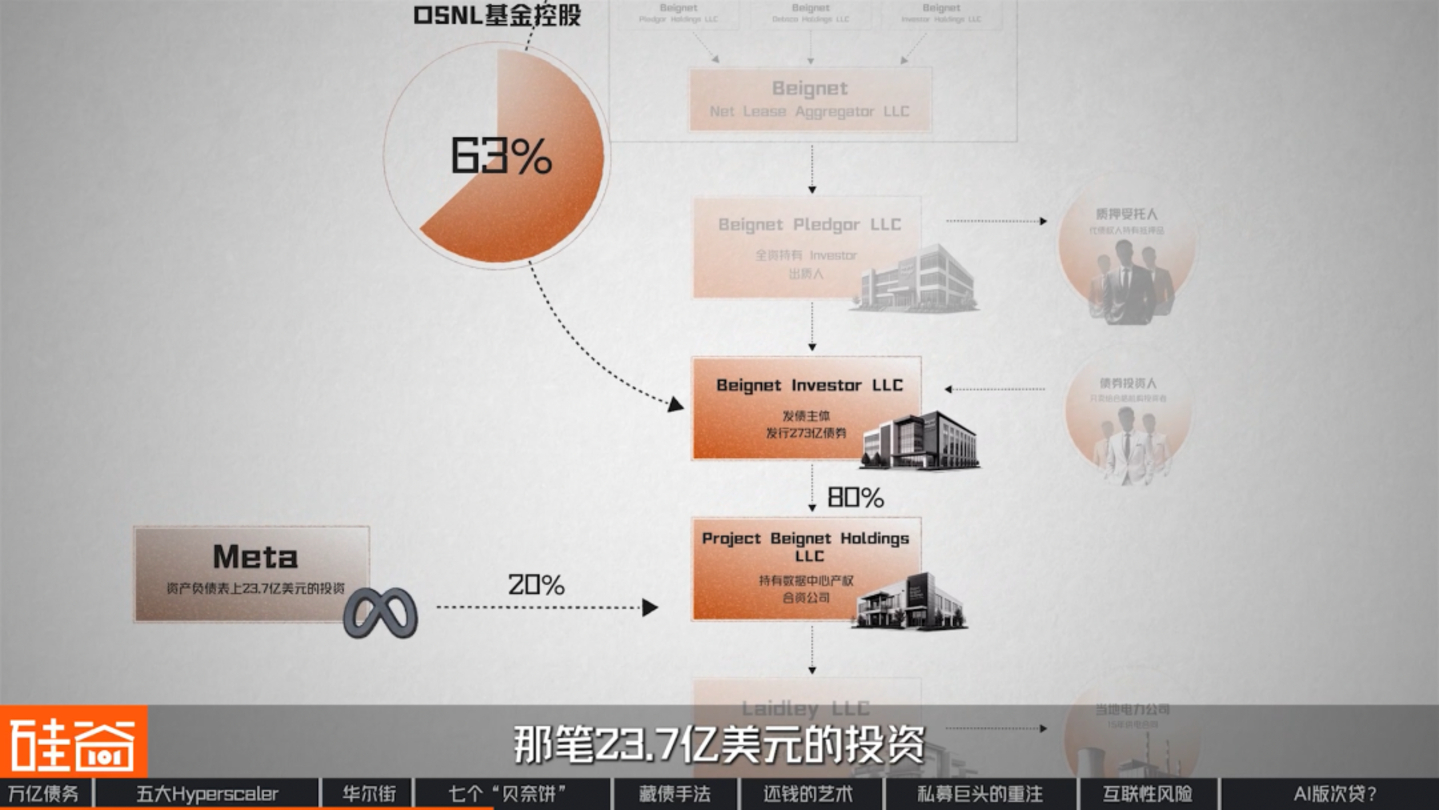
Di atas Laidley terdapat Project Beignet Holdings, yang memiliki pusat data tersebut. Di atasnya lagi terdapat Beignet Investor, yang menerbitkan obligasi senilai $27,3 miliar. Di atasnya lagi terdapat perusahaan bernama Beignet Pledgor, yang sepenuhnya memiliki Beignet Investor. Secara bersamaan, perusahaan tersebut menjaminkan saham-saham ini kepada seorang wali amanat, sehingga para kreditur meminjamkan $27,3 miliar, dan sebagai imbalannya menerima ekuitas penerbit dan pusat datanya sebagai jaminan.
Di atas Pledgor terdapat empat perusahaan induk, salah satunya bernama Beignet Net Lease Aggregator. Perusahaan ini menggabungkan semua investor ke dalam perusahaan cangkang, yang kemudian memegang saham. Di posisi paling atas adalah OSNL, sebuah dana di bawah Blue Owl yang khusus berinvestasi pada properti sewa bersih (net lease). Selain itu, terdapat sekelompok investor bersama yang menyumbangkan modal bersama dengan Blue Owl. Pada titik ini, aset pusat data Hyperion dan utang-utangnya telah dipisahkan secara hukum.
Selain itu, Anda akan memperhatikan bahwa semua nama perusahaan ini mengandung kata "Beignet." Ini adalah jenis makanan penutup goreng yang populer di jalanan New Orleans, dan "metode penamaan makanan" ini mengikuti pola yang sama dengan konvensi penamaan yang digunakan oleh Meta-model.
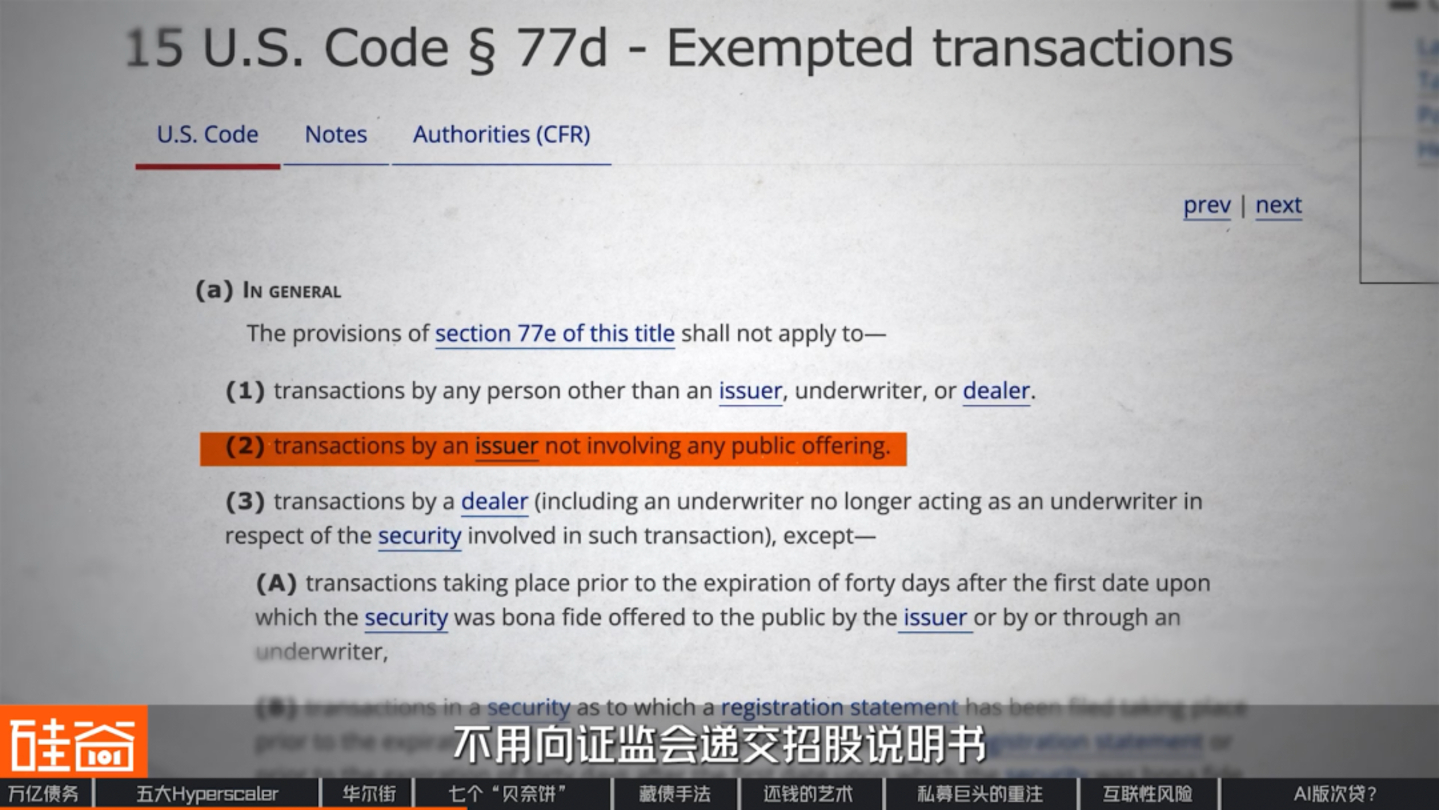
Kami memeriksa catatan pendaftaran ketujuh perusahaan dengan nama Beignet ini, dan semuanya terdaftar di Delaware, AS, dalam kurun waktu kurang dari enam minggu. Di Delaware, perusahaan perseroan terbatas tidak diwajibkan untuk mengungkapkan anggota dan persentase kepemilikan saham mereka, dan hal yang sama berlaku untuk penerbitan obligasi senilai $27,3 miliar ini; tidak perlu mengajukan prospektus ke SEC. Dengan kata lain, obligasi ini tidak akan pernah dikonversi menjadi obligasi yang terdaftar secara publik.
▍Mengapa angka 27,3 miliar tidak ada di tabel Meta?
Namun, pemisahan hukum tidak membuat utang hilang; struktur perusahaan cangkang semacam ini sebenarnya bukanlah hal baru. Di dunia keuangan, ia memiliki nama khusus: SPV (Special-purpose entity: entitas hukum yang didirikan oleh perusahaan induk semata-mata untuk suatu proyek, yang mencakup semua kewajiban dan risiko, dan tidak muncul di neraca perusahaan induk). Karena sangat umum, standar akuntansi telah lama disiapkan untuk struktur ini.
Terdapat aturan khusus dalam standar akuntansi AS yang mengatur masalah ini. Prinsipnya adalah: apakah suatu utang harus dimasukkan ke dalam neraca atau tidak bergantung pada dua faktor utama.
Pertama, apakah Anda memiliki wewenang untuk mengambil keputusan penting terkait proyek ini?
Kedua, apakah Anda merupakan penerima manfaat utama dari proyek ini?
Jawaban Meta terletak pada struktur kepemilikan sahamnya. Blue Owl secara tidak langsung mengendalikan Beignet Investor melalui kepemilikan saham sebesar 63%, dan kemudian, melalui Beignet Investor, memegang 80% saham di Project Beignet Holdings, perusahaan yang sebenarnya memiliki pusat data tersebut. Sisa 20% dimiliki oleh Meta, yang merupakan investasi sebesar $2,37 miliar yang tercantum dalam neraca Meta.
Meta sendiri menyatakan dalam laporan keuangannya bahwa karena tidak memiliki peran utama dalam aktivitas operasional terpenting usaha patungan tersebut, Meta bukanlah penerima manfaat utama dan oleh karena itu tidak perlu dikonsolidasikan. Karena usaha patungan tersebut tidak dikonsolidasikan ke dalam laporan keuangan Meta, utang terkait sebesar $27,3 miliar secara alami hilang dari neraca Meta.
Namun, hal ini mengarah pada pertanyaan selanjutnya: Apakah fakta bahwa utang ini tidak tercantum dalam neraca Meta berarti Meta tidak perlu membayarnya kembali? Jawabannya adalah: Tentu saja Meta harus membayarnya kembali, tetapi caranya agak berbelit-belit.
▍Dari mana uang untuk melunasi hutang itu berasal?
Meta memiliki perusahaan leasing bernama Pelican Leap, yang memiliki perjanjian sewa dengan Laidley LLC, entitas operasional Hyperion. Mulai tahun 2029, Pelican Leap akan membayar sewa kepada Laidley setiap bulan. Uang ini pertama-tama akan masuk ke rekening Laidley, kemudian melalui serangkaian perusahaan cangkang termasuk Beignet, dan akhirnya sampai ke investor obligasi untuk membayar pokok dan bunga. Jadi, setelah semua ini, Meta sendiri yang membayar utang tersebut.
Mari kita lihat utangnya sendiri: total sebesar $27,29 miliar, tingkat kupon 6,581%, jatuh tempo pada Mei 2049, dan telah diamortisasi penuh. Jadi, ini adalah pinjaman hipotek selama 24 tahun. Namun, satu detail perlu diperhatikan: jangka waktu sewa awal adalah 4 tahun, dimulai pada tahun 2029, dan Meta telah diberikan opsi perpanjangan, yang memungkinkan perpanjangan maksimal hingga 20 tahun.
Masalahnya adalah utang ini memiliki jangka waktu pembayaran 24 tahun, tetapi Meta hanya menyewanya selama 4 tahun. Ini berarti bahwa pada tahun 2033, Meta dapat memilih untuk berhenti. Jadi siapa yang akan membayar sisa utang lebih dari 20 miliar? Jawabannya terletak pada perjanjian sewa ini.
Jaminan sebenarnya adalah Meta itu sendiri.
Mari kita perhatikan lebih detail perjanjian sewa ini. Selain sewa bulanan, Meta juga melampirkan jaminan nilai sisa pada perjanjian sewa tersebut, dengan nilai maksimum sekitar $28 miliar. Meta dengan jelas menyatakan dalam laporan keuangannya bahwa jika mereka memutuskan untuk tidak memperbarui perjanjian sewa atau meninggalkan kampus tersebut, maka Meta akan menanggung selisih antara nilai pasar kampus dan $28 miliar.
Oleh karena itu, jaminan sebenarnya untuk pinjaman sebesar $27,3 miliar ini sebenarnya adalah Meta sendiri. Kesimpulan ini juga dapat dilihat dari peringkat kredit obligasi ini. S&P memberi peringkat obligasi ini A+, sedangkan peringkat Meta sendiri adalah AA?, yang berarti peringkat kredit Meta sendiri diturunkan satu tingkat.
Bruce Liu (刘沁东)
CEO & CIO dari Esoterica Capital (Ji Rong Investment)
Hanya karena saya menawarkan jaminan kepada Anda, bukan berarti Anda akan menikmati peringkat kredit saya. Itu tidak mungkin; pasar tidak sebodoh itu. Peringkat kreditnya lebih rendah daripada Meta. Pasar akan menganggap Meta sebagai penjamin, tetapi tidak akan memberi Anda kredit 100%. Pasar pasti akan menawarkan diskon.
Christina Xu
Investor Infrastruktur AI Lembah Silikon, (Pendiri Non-Konsensus Lembah Silikon)
Saat mengevaluasi Meta sebagai investor, saya tidak terlalu memperhatikan laporan keuangan mana yang mencantumkannya, tetapi lebih pada apakah laporan tersebut mewakili kewajiban Meta yang sebenarnya. Sewa ditambah jaminan nilai sisa pada dasarnya adalah komitmen pengeluaran tetap jangka panjang oleh Meta, jadi saya memasukkannya ke dalam model saya.
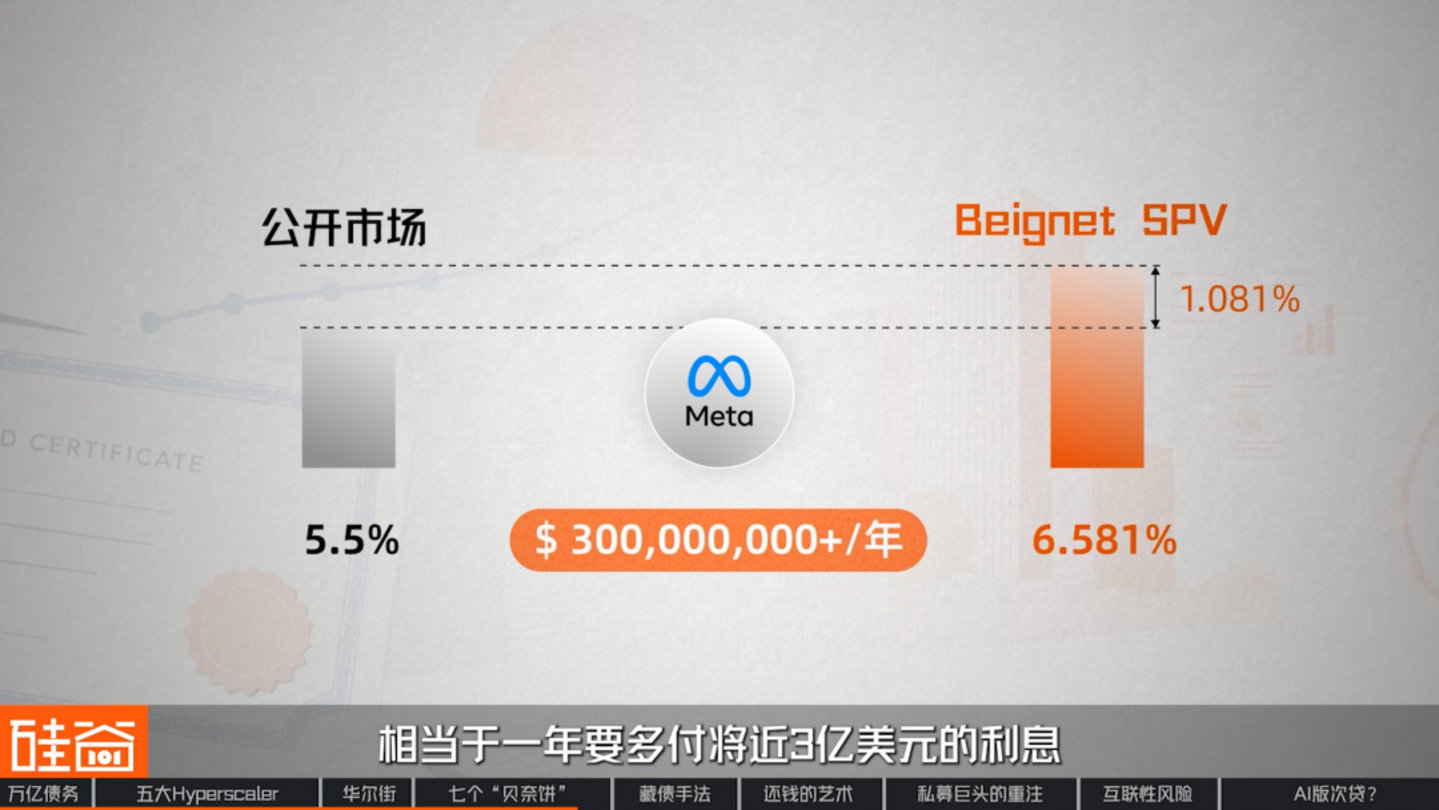
Tentu saja, Meta harus membayar harga tambahan untuk mendapatkan neraca keuangan yang bersih ini. Jika Meta menerbitkan obligasi dengan jatuh tempo yang sama di pasar terbuka, biayanya sekitar 5,5%, sedangkan meminjam melalui SPV Beignet akan menelan biaya 6,581%, yang setara dengan membayar hampir $300 juta lebih banyak dalam bentuk bunga per tahun.
Setelah merancang seperangkat alat yang begitu mahal, Meta dan Wall Street jelas tidak bermaksud hanya menggunakannya sekali. Baru Juli lalu, alat kedua tiba, bernama Sopaipilla, proyek Meta lainnya di El Paso, Texas. Penetapan harga dilakukan pada 27 Juli, akhirnya mengumpulkan $12,5 miliar dengan tingkat kupon 7,534%, jatuh tempo pada tahun 2048, juga diamortisasi penuh, dan dengan struktur saham 80/20 yang sama. Satu-satunya perbedaan adalah kali ini, BlackRock mengambil 80% saham, bukan Blue Owl.
Dalam waktu kurang dari setahun, Meta menerbitkan dua obligasi pusat data dengan total hampir $40 miliar. Pembeli kedua obligasi ini pada dasarnya adalah kelompok institusi yang sama. Dapat dikatakan bahwa mekanisme penerbitan obligasi Meta sangat matang. Namun, pasar saat ini masih mempertahankan kontrol yang relatif ketat terhadap paparan risiko dari satu perusahaan yang menerbitkan obligasi dengan cepat dan berurutan.
Christina Xu
Investor Infrastruktur AI Lembah Silikon, (Pendiri Non-Konsensus Lembah Silikon)
Saya telah mengamati bahwa banyak investor institusional besar yang sebenarnya berpartisipasi dalam dua putaran pendanaan Meta telah secara signifikan mengurangi keterlibatan mereka dalam proyek senilai $12,5 miliar ini tahun ini dibandingkan dengan tahun lalu.
Ada beberapa alasan. Pertama, mereka merasa dua putaran pendanaan tersebut terlalu cepat, menciptakan sejumlah besar target investasi sekaligus. Kedua, dengan meningkatnya investasi di pusat data, portofolio mereka sudah mencakup sebagian besar aset mereka. Mereka perlu menyeimbangkan alokasi aset kredit mereka, sehingga mereka akan berinvestasi sedikit lebih sedikit tahun ini, tetapi ini tidak ada hubungannya dengan Meta.
Kami juga meninjau laporan keuangan dari empat raksasa lainnya dan menemukan bahwa dalam hal "menerbitkan obligasi," setiap perusahaan sebenarnya menggunakan metode unik mereka sendiri.
Microsoft: Kewajiban Sewa Pembiayaan
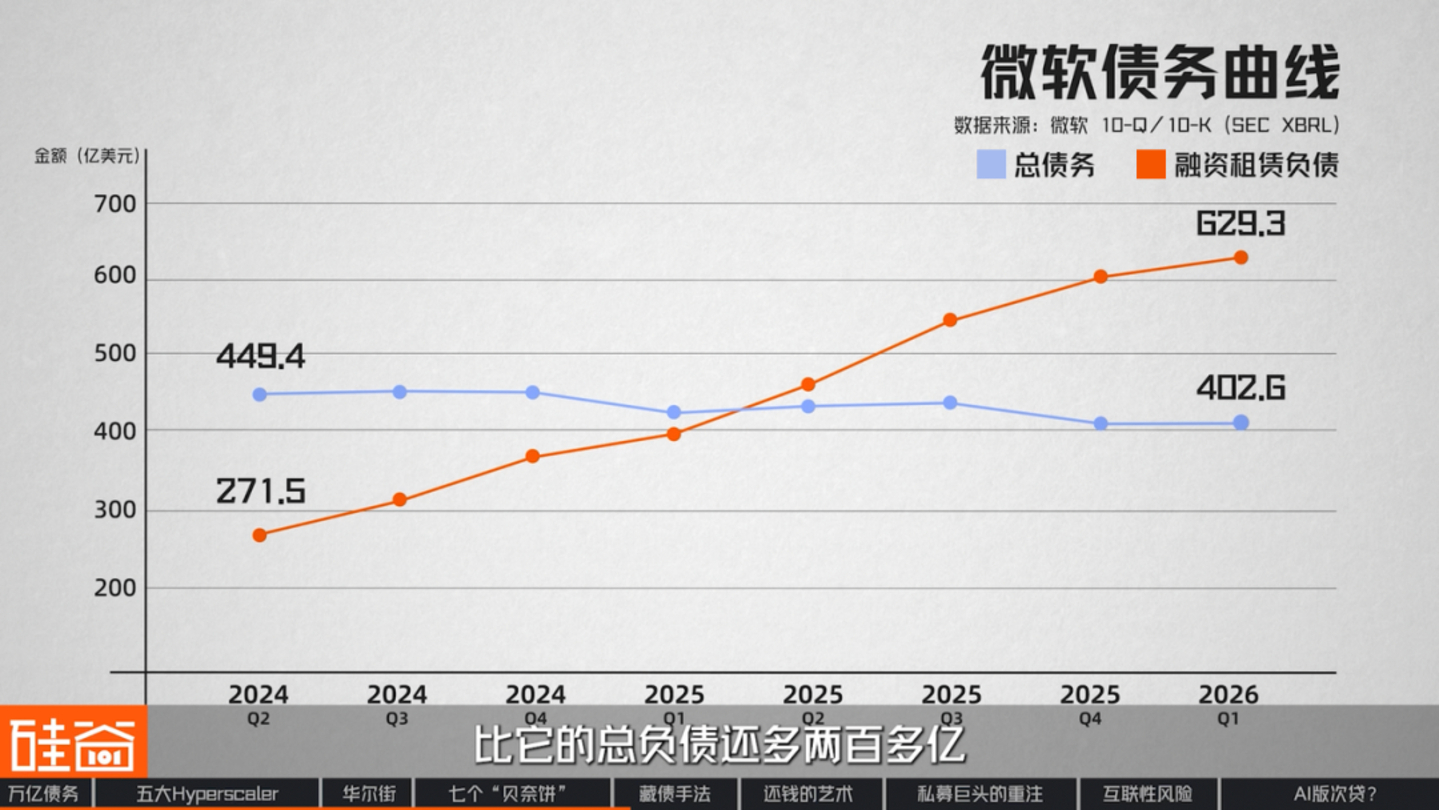
Seperti yang telah kami sebutkan di awal, Microsoft cukup unik: mereka tidak menggunakan perusahaan cangkang atau menerbitkan obligasi. Selama dua tahun terakhir, total utang Microsoft dalam neraca keuangannya justru menurun, bukan meningkat, dari $44,9 miliar menjadi $40,3 miliar, tetapi ini sebenarnya hanya kedok.
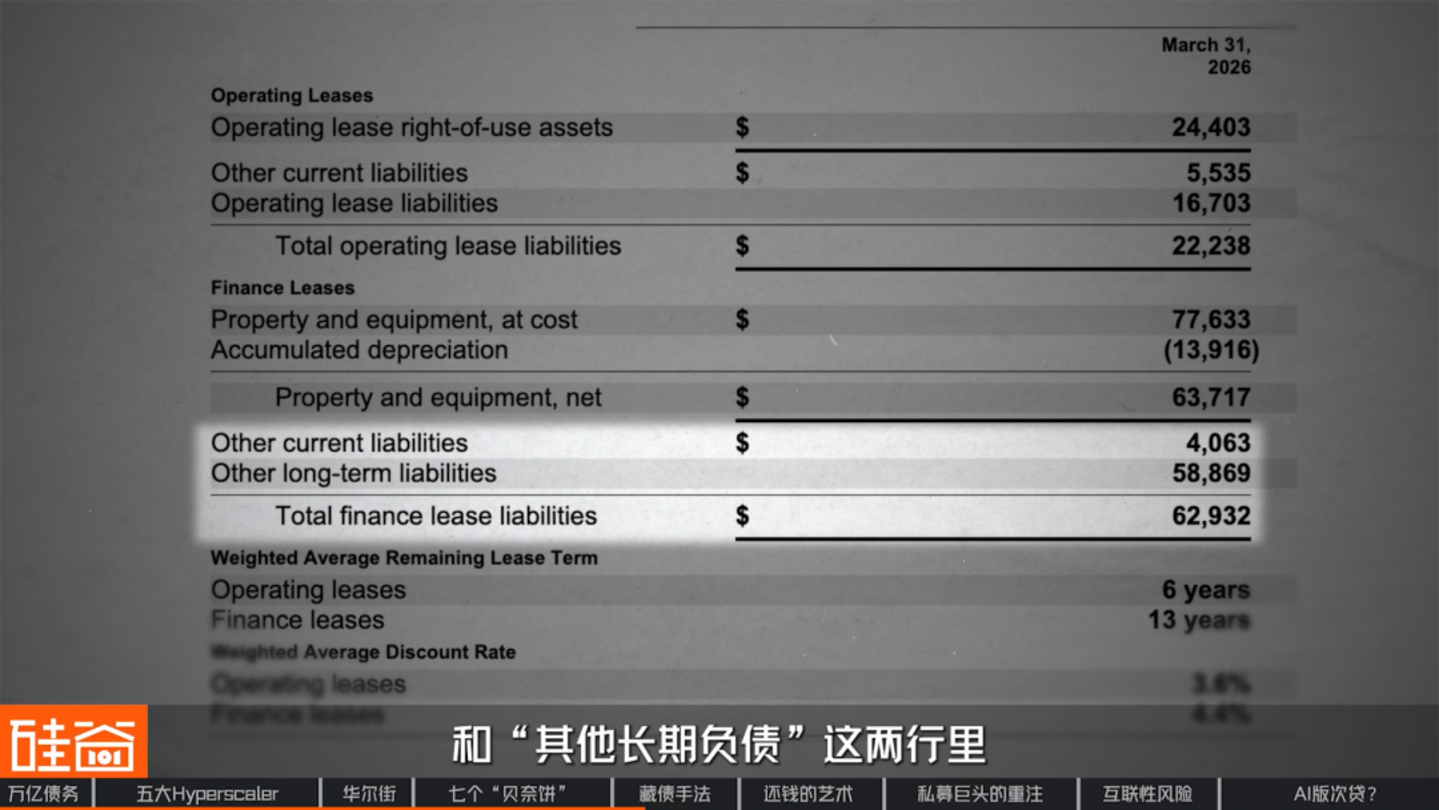
Selama periode yang sama, kewajiban sewa pembiayaan Microsoft meningkat lebih dari dua kali lipat, dari $27,1 miliar menjadi $62,9 miliar, melebihi total utangnya lebih dari $20 miliar.
Leasing finansial pada dasarnya adalah menyewa sebuah bangunan tetapi membelinya secara angsuran, dengan jangka waktu sewa mencakup hampir seluruh masa pakai bangunan tersebut. Secara akuntansi, ini dianggap sebagai pembelian, hanya saja dengan pembayaran angsuran, sehingga jumlah ini sepenuhnya dicatat sebagai kewajiban. Namun, pada neraca, jumlah ini tidak tercantum di bawah "kewajiban," artinya tidak terlihat secara kasat mata. Jumlah $62,9 miliar ini memang tercatat di neraca Microsoft, tetapi tidak disebut sebagai "kewajiban"; melainkan dipecah menjadi "kewajiban lancar lainnya" dan "kewajiban jangka panjang lainnya."
▍Google: Derivatif Kredit
Kemudian lihatlah Google, yang melangkah lebih jauh daripada Microsoft. Mereka bahkan tidak mendirikan perusahaan cangkang atau memegang saham; mereka hanya melakukan satu hal: memberikan jaminan pembayaran untuk pusat data yang mereka bangun, memungkinkan perusahaan untuk mendapatkan pinjaman. Google sendiri menyertakan kalimat dalam laporan keuangannya: "Jika terjadi gagal bayar, kami berhak untuk mengambil alih sewa yang mendasarinya."
Jaminan-jaminan ini dicatat sebagai "derivatif kredit" dalam akuntansi, dan nilai bukunya meningkat dari $16,9 miliar menjadi $43,8 miliar dalam waktu enam bulan. Namun, hanya sebagian kecil dari $43,8 miliar ini yang masuk ke neraca Google, yang merupakan nilai jaminan-jaminan tersebut "saat ini". Bagian ini berjumlah $815 juta, kurang dari dua persen dari jumlah total.
▍Amazon, "Pria Jujur"
Amazon adalah yang paling jujur di antara kelimanya; mereka meminjam uang untuk membangun infrastruktur mereka sendiri.
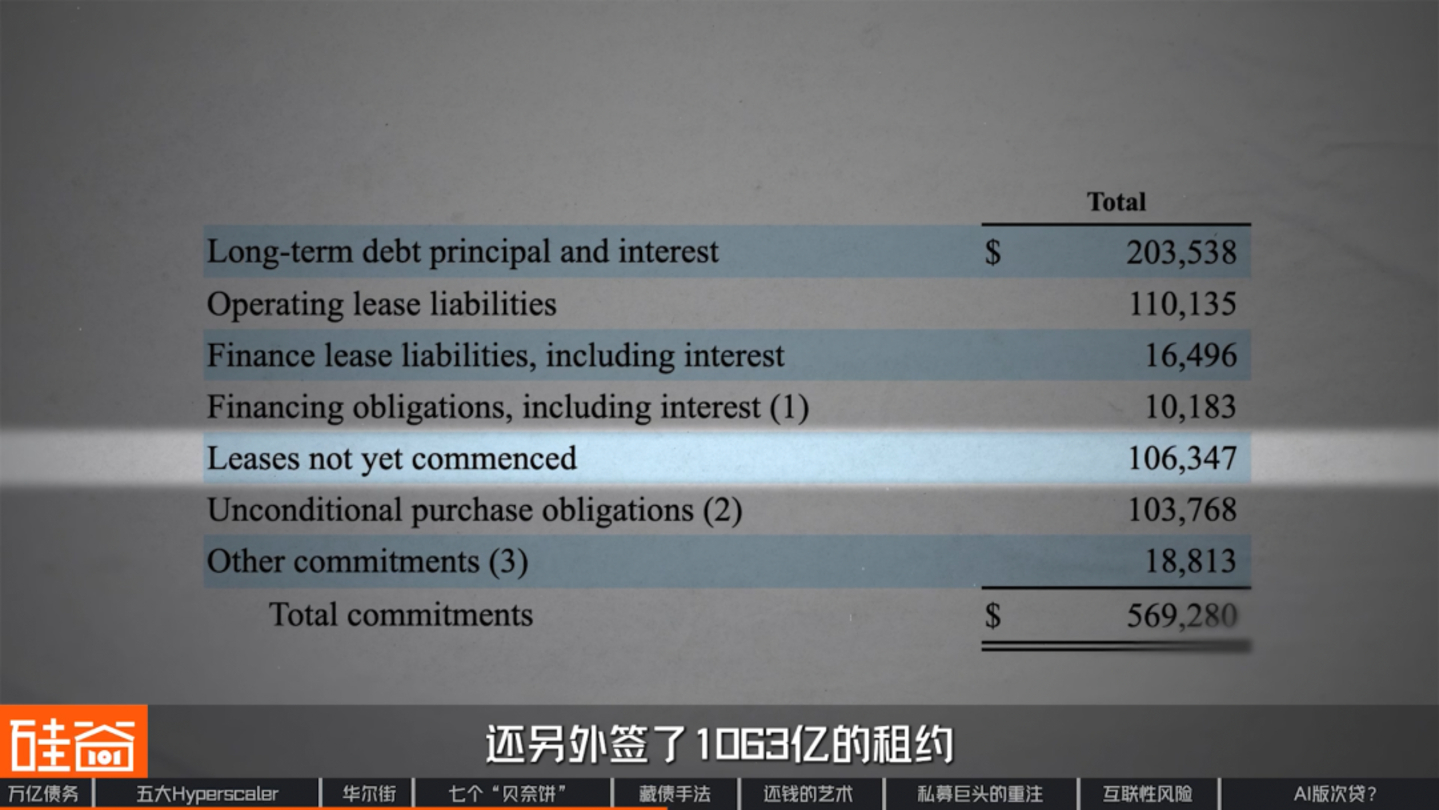
Pada bulan Maret tahun ini, Amazon menerbitkan obligasi senilai lebih dari $50 miliar sekaligus. Namun, perusahaan ini juga memiliki kontrak sewa senilai $106,3 miliar, yang, seperti Oracle (yang akan kita bahas nanti), belum ditambahkan ke neraca Amazon.
Oracle: Pemain Utama di Bidang Leasing
Terakhir, ada Oracle, yang tidak membuat server cangkang maupun memberikan jaminan; mereka hanya menandatangani kontrak.
Oracle telah menandatangani perjanjian sewa senilai total $260 miliar, hampir seluruhnya terkait dengan pusat data, dengan jangka waktu sewa mulai dari 15 hingga 19 tahun. Perjanjian sewa ini baru akan dimulai tahun depan. Dengan kata lain, hingga saat ini, tidak satu sen pun dari kewajiban sewa ini tercantum dalam neraca perusahaan.
Singkatnya, Meta menggunakan perusahaan cangkang, Microsoft menggunakan leasing keuangan, Google menjual asuransi, dan Amazon serta Oracle sepenuhnya bergantung pada leasing. Pendekatan perusahaan-perusahaan ini pada dasarnya berbeda. Namun, jika Anda menumpuk kelima grafik ini, Anda akan menemukan bahwa mereka semua melakukan hal yang sama, yang kami sebut "seni melunasi hutang."
▍Seni Membayar Kembali Uang
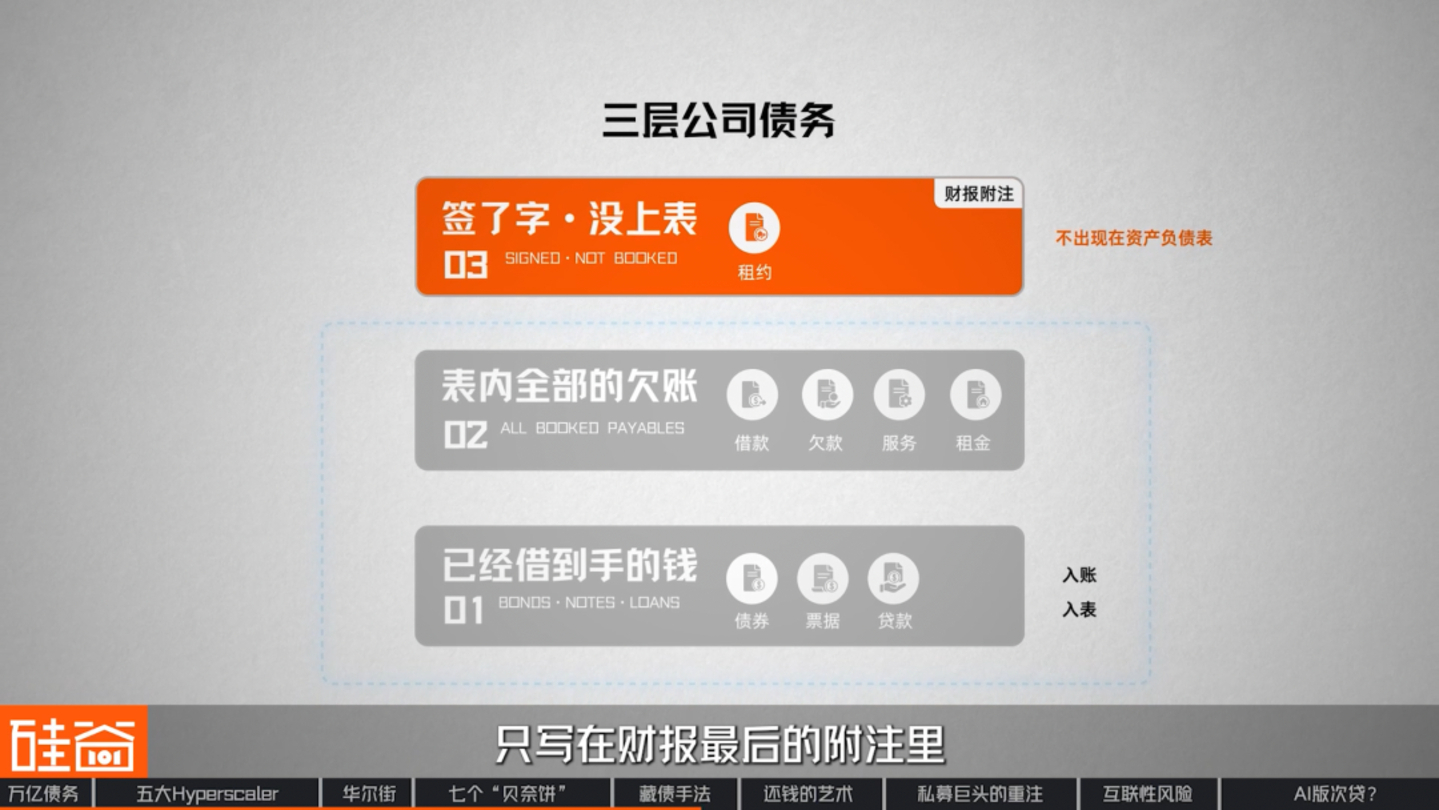
Pertama-tama, kita akan menetapkan standar untuk membagi utang perusahaan menjadi tiga tingkatan.
Lapisan pertama adalah uang yang telah dipinjam. Misalnya, obligasi, surat utang, dan pinjaman. Uang ini adalah uang tunai riil yang telah masuk ke rekening dan juga merupakan uang tunai riil yang tercatat di neraca.
Lapisan kedua berisi semua utang yang belum dilunasi yang tercantum dalam tabel. Selain pinjaman, terdapat juga utang kepada pemasok barang, utang kepada pelanggan atas jasa, dan sewa yang telah dibayar.
Lapisan ketiga terdiri dari perjanjian yang telah ditandatangani tetapi belum tercantum dalam laporan keuangan, seperti "sewa". Lapisan ini tidak muncul di neraca tetapi hanya disebutkan dalam catatan di akhir laporan keuangan.
Jadi pertanyaannya adalah: kapan sejumlah uang yang harus dibayarkan di masa depan menjadi utang?
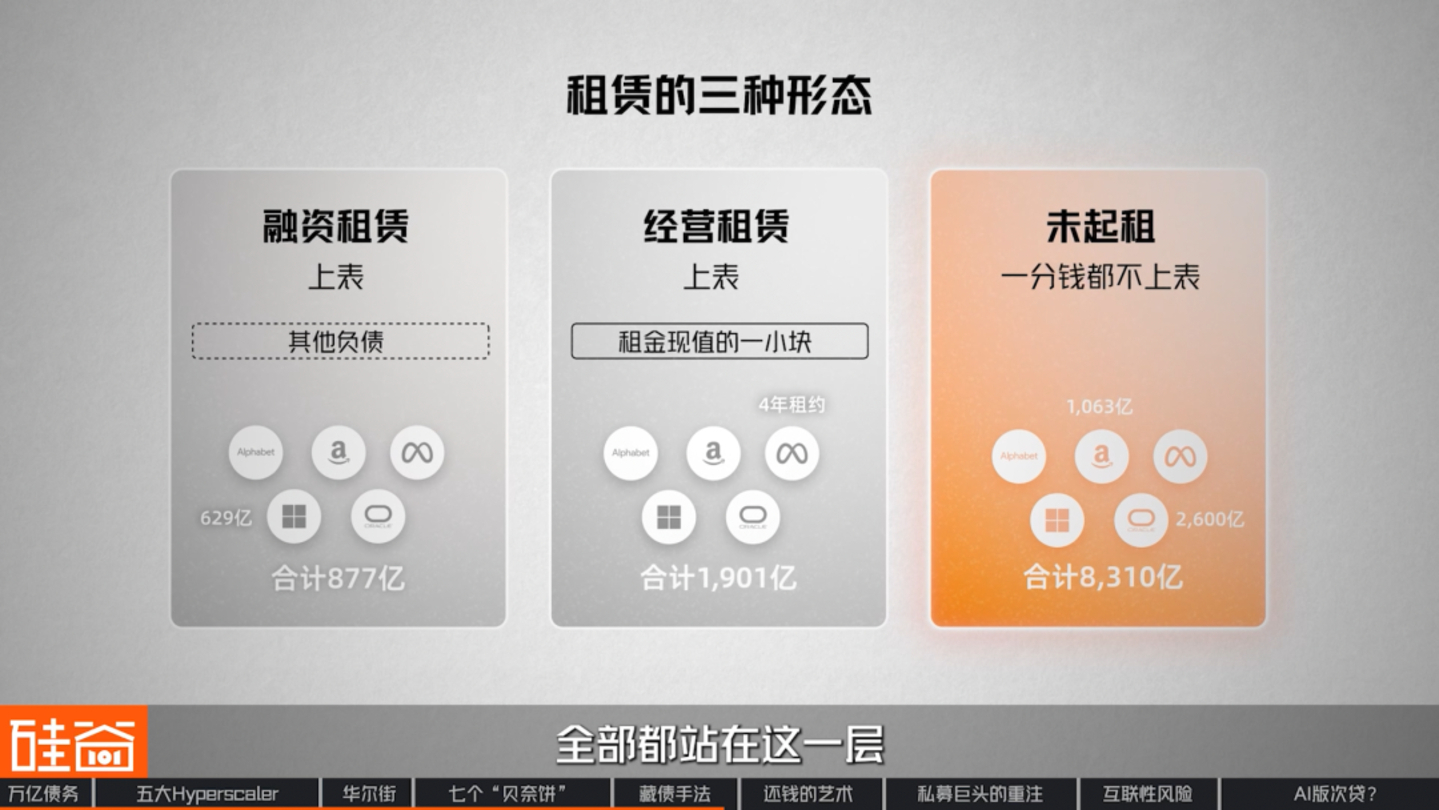
Menurut standar akuntansi, begitu uang, barang, atau bangunan yang dapat digunakan diterima, hal itu harus dicatat dalam pembukuan. Jika belum ada yang diterima, maka tidak perlu dicatat. Inilah metode utama yang digunakan oleh perusahaan-perusahaan raksasa untuk menyembunyikan utang: mengubah "membangun gedung sendiri" menjadi "menyewa gedung dari orang lain." Ada tiga bentuk utama penyewaan gedung:
Jenis pertama adalah sewa pembiayaan. Meskipun tercantum dalam neraca, utang ini dikategorikan dalam "kewajiban lain" dan tidak terlihat secara kasat mata. Utang Microsoft sebesar $62,9 miliar termasuk dalam kategori ini.
Jenis kedua adalah sewa operasi. Ini juga tercantum, tetapi hanya sebagian kecil dari nilai sekarang dari sewa yang ditampilkan. Misalnya, sewa Meta hanya mencatat utang selama empat tahun.
Tipe ketiga adalah mereka yang bahkan belum mulai menyewakan; mereka tidak mencatatkan satu sen pun dalam neraca keuangan mereka. Aset Oracle sebesar $260 miliar dan aset Amazon sebesar $106,3 miliar semuanya termasuk dalam kategori ini.
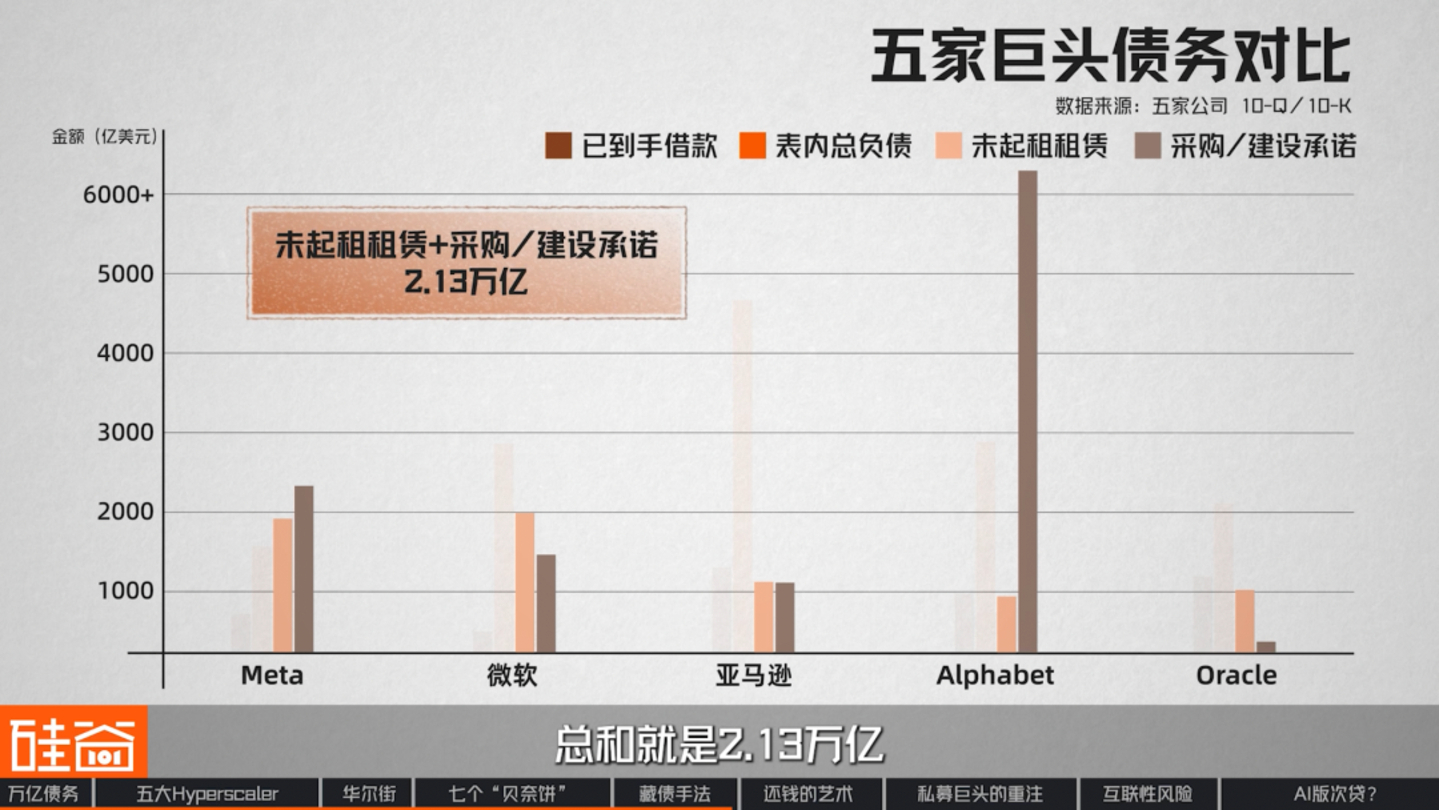
Mari kita lihat angka-angka untuk kelima perusahaan ini secara bersamaan: total jumlah pinjaman yang telah diamankan oleh kelima perusahaan tersebut adalah 445,8 miliar yuan. Jumlah sewa yang telah ditandatangani tetapi belum terdaftar adalah 831 miliar yuan, hampir dua kali lipat dari jumlah tersebut. Jika kita juga memasukkan komitmen pengadaan dan konstruksi, totalnya mencapai 2,13 triliun yuan.
Ini adalah investasi besar terakhir yang dibutuhkan di balik pusat data AI. Dengan Silicon Valley dan Wall Street yang begitu mudah menyetujui hal ini, apakah ada risiko yang terkait dengan pendekatan ini?
▍Keahlian "Menembus Batas Keuangan" Wall Street
Sejauh ini, kita telah meneliti pendekatan dari kelima raksasa ini. Jika Anda menyusunnya, Anda akan menemukan bahwa itu adalah lini produk keuangan yang terus menurun. Semakin ke bawah, semakin mahal harganya dan semakin tinggi risikonya.
Bruce Liu (刘沁东)
CEO & CIO dari Esoterica Capital (Ji Rong Investment)
Awalnya, perusahaan-perusahaan ini semuanya sangat kaya dan dapat beroperasi dengan menghabiskan arus kas mereka sendiri, tetapi hal itu tidak mungkin lagi sekarang.
Selanjutnya, perusahaan-perusahaan seperti Meta, Microsoft, dan Amazon menerbitkan obligasi korporasi mereka sendiri. Kemudian muncullah pembiayaan berbasis proyek atau usaha patungan. Setelah itu, mereka membantu perusahaan-perusahaan seperti CoreWeave dan Nebius menerbitkan obligasi.
Selanjutnya, kita melihat beberapa kasus terkini di mana GPU digunakan sebagai jaminan, sesuatu yang sebelumnya tidak pernah terjadi. Jadi, dari perspektif risiko, ini adalah proses bertahap dari atas ke bawah.
Tentu saja, bukan hanya raksasa teknologi yang perlu meminjam uang dalam perlombaan senjata AI ini. Wall Street juga telah menyiapkan serangkaian produk keuangan yang komprehensif untuk semua orang. Di antara produk-produk tersebut, yang paling menonjol adalah pinjaman yang dijamin dengan kartu grafis.
Christina Xu
Investor Infrastruktur AI Lembah Silikon, (Pendiri Non-Konsensus Lembah Silikon)
Sebagai contoh, perusahaan asuransi besar ini telah berinvestasi dalam utang yang serupa dengan Meta, tetapi belum pernah berurusan dengan utang terkait GPU sebelumnya. Sekarang, mereka juga mulai mencoba obligasi kredit terkait GPU dengan jangka waktu jatuh tempo yang relatif lebih pendek.
Mereka sedang mendiskusikan pendekatan yang relatif baru. Dalam portofolio mereka, GPU dan pusat data sama-sama dianggap sebagai aset AI, tetapi dikategorikan secara berbeda.
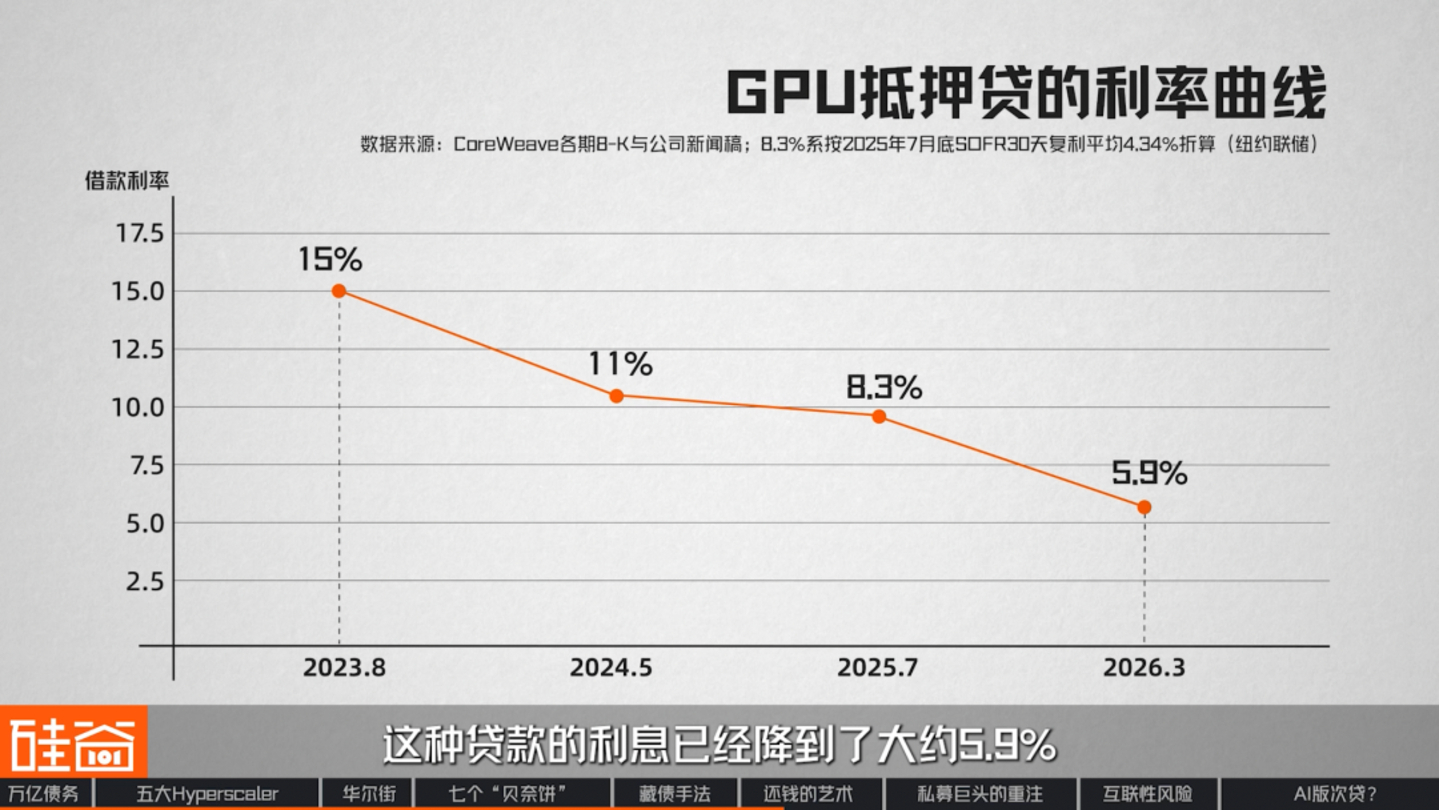
Pada tahun 2023, penyedia layanan cloud AI CoreWeave harus membayar bunga sekitar 15% untuk meminjam uang jenis ini. Pada bulan Maret tahun ini, suku bunga pinjaman tersebut telah turun menjadi sekitar 5,9%, dan mereka bahkan menerima peringkat layak investasi. Dengan kata lain, dalam waktu kurang dari tiga tahun, Wall Street telah mengakui kartu grafis sebagai jenis aset tetap baru, dan batasan aset ini masih terus didorong.
Pada bulan Juli tahun ini, General Compute, sebuah perusahaan cloud inferensi yang didirikan pada tahun 2026, mendapatkan pinjaman sebesar $400 juta dengan menggunakan sejumlah chip inferensi khusus. Ini menandai pertama kalinya chip inferensi menjadi jaminan utama untuk pinjaman AI besar. Dan baru-baru ini, gagasan mengubah kartu grafis menjadi aset telah mencapai tingkat signifikansi yang baru.
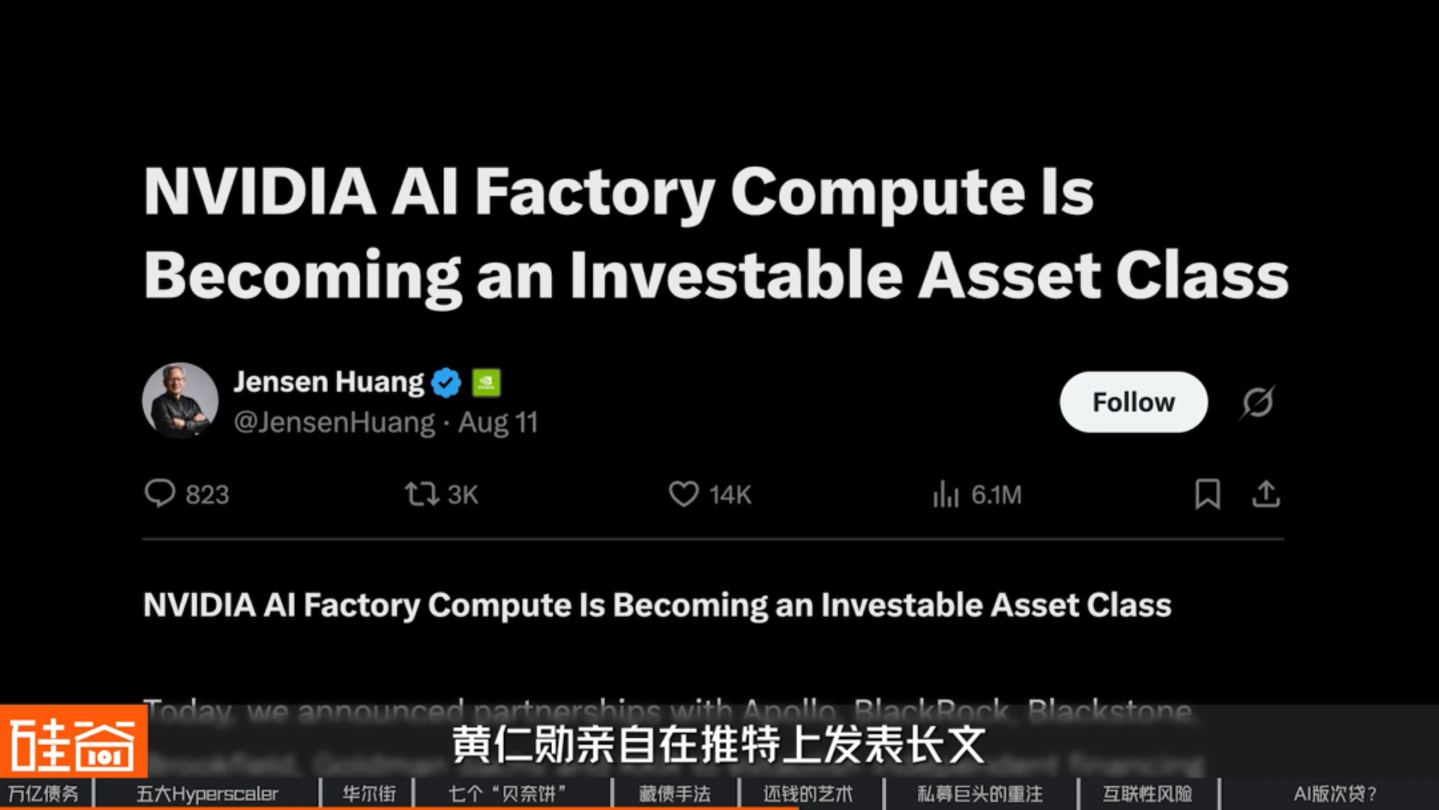
Pada tanggal 10 Agustus, Jensen Huang secara pribadi menerbitkan sebuah artikel panjang di platform media sosial X, berjudul "(Kekuatan komputasi AI Nvidia menjadi kelas aset yang layak diinvestasikan)." Dalam artikel tersebut, ia mengumumkan pembentukan platform pembiayaan kekuatan komputasi AI khusus bekerja sama dengan enam institusi: Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs, dan KKR, dengan tujuan memanfaatkan lebih dari $500 miliar modal pihak ketiga. Dan kita hampir pernah melihat keenam nama ini sebelumnya.
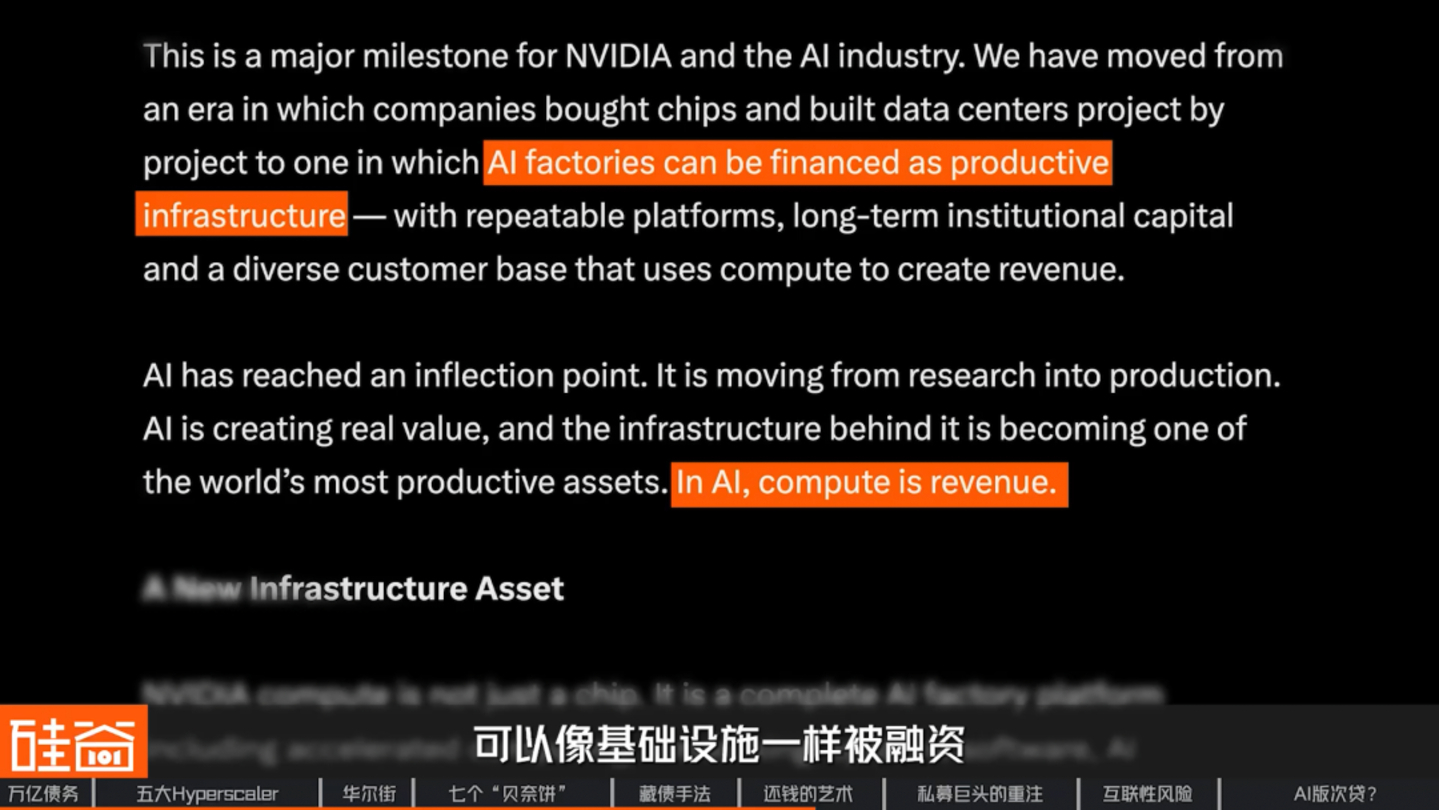
Nvidia secara khusus mengklarifikasi bahwa angka $500 miliar ini bukanlah pendapatan mereka sendiri, juga bukan komitmen dari dana atau pelanggan tertentu, melainkan jumlah total modal sosial yang akan dimobilisasi oleh platform-platform ini di masa depan. Dalam artikel tersebut, ia menulis, "Di era AI, daya komputasi adalah pendapatan," dan percaya bahwa pabrik AI dapat dibiayai seperti infrastruktur.
Namun agar sesuatu dapat digunakan sebagai jaminan, sekadar menghasilkan pendapatan saja tidak cukup; pertanyaan lain harus dijawab: berapa nilainya dalam beberapa tahun ke depan? Jawaban Huang Renxun memiliki dua lapisan:
Poin pertama adalah membiarkan harga pasar berbicara sendiri. Ia menyatakan bahwa A100, yang diluncurkan pada tahun 2020, masih akan layak secara komersial enam tahun kemudian, dengan masa pakai ekonomisnya mendekati sepuluh tahun. Sementara itu, harga sewa satu tahun untuk H100 telah naik dari sekitar $1,70 per kartu pada Oktober 2025 menjadi sekitar $3,35 pada Maret tahun ini, meningkatkan profitabilitas kartu grafis itu sendiri.
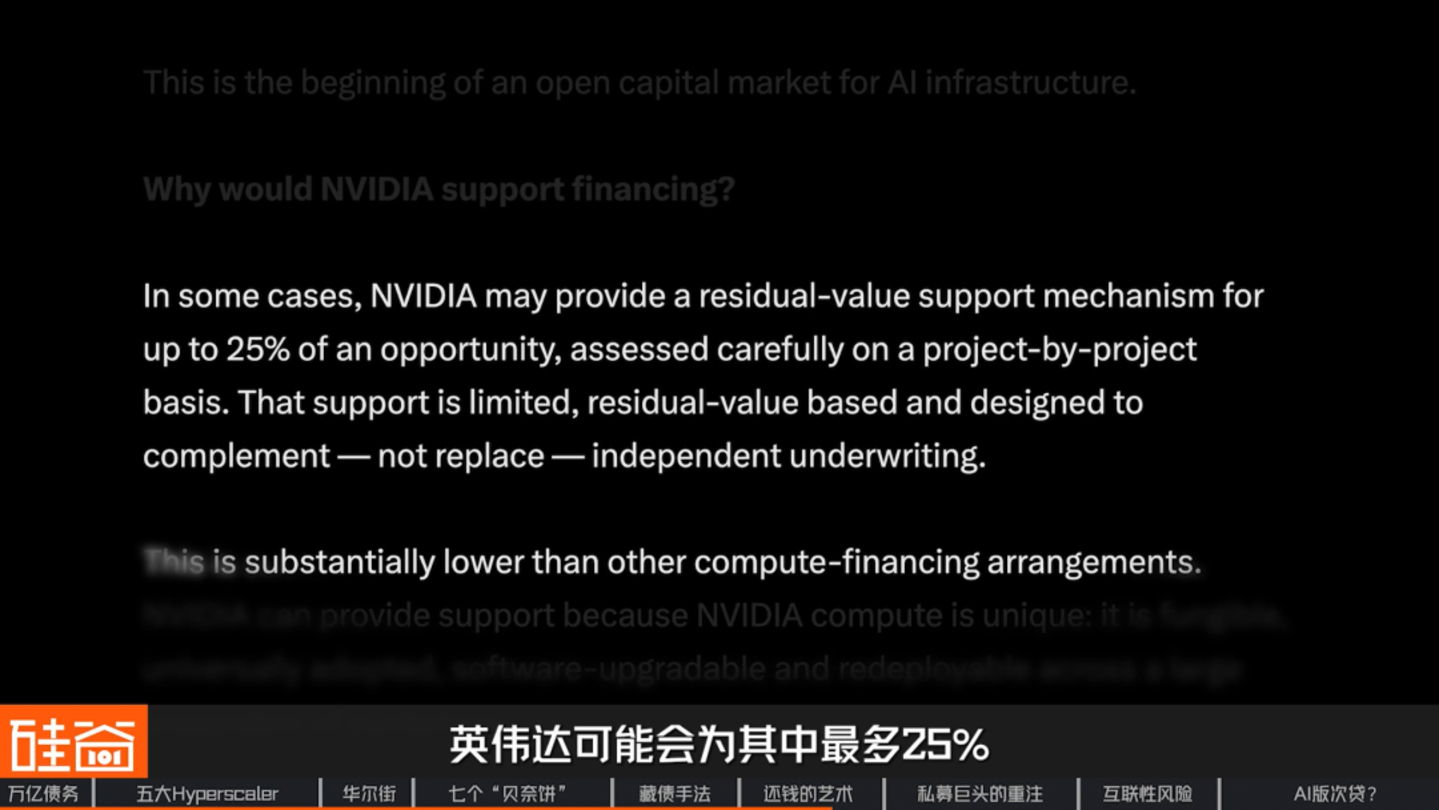
Lapisan kedua melibatkan Nvidia sendiri yang menyediakan jaring pengaman. Dalam cuitannya, ia menyatakan bahwa untuk beberapa proyek, Nvidia dapat memberikan "jaminan nilai sisa" hingga 25%, menekankan bahwa persentase ini jauh lebih rendah daripada pengaturan pembiayaan daya komputasi lainnya di pasaran.
Kami menyebutkan istilah "dukungan nilai sisa" ketika membahas utang Hyperion sebesar $27,3 miliar. Dalam pinjaman tersebut, Meta memberikan jaminan nilai sisa untuk pusat data. Sekarang, bukan hanya pemilik gedung yang turun tangan untuk menutupi kerugian; bahkan penjual kartu pun ikut melakukannya.
Bruce Liu (刘沁东)
CEO & CIO dari Esoterica Capital (Ji Rong Investment)
Saya percaya bahwa segala sesuatu memiliki harga, dan selama harganya tepat, itu tidak masalah. Bahkan kubis yang paling buruk pun bisa diolah menjadi hidangan yang enak jika harganya cukup rendah.
Tidak seperti pusat data yang masa pakainya bisa mencapai 10 atau 20 tahun, GPU mungkin hanya bertahan 5 tahun atau kurang. Dalam hal ini, apa risikonya? Atau apakah harganya membenarkan hal tersebut? Mereka yang meminjam uang dengan cara ini kemungkinan besar termasuk anggota dengan risiko tertinggi dalam keseluruhan rantai risiko.
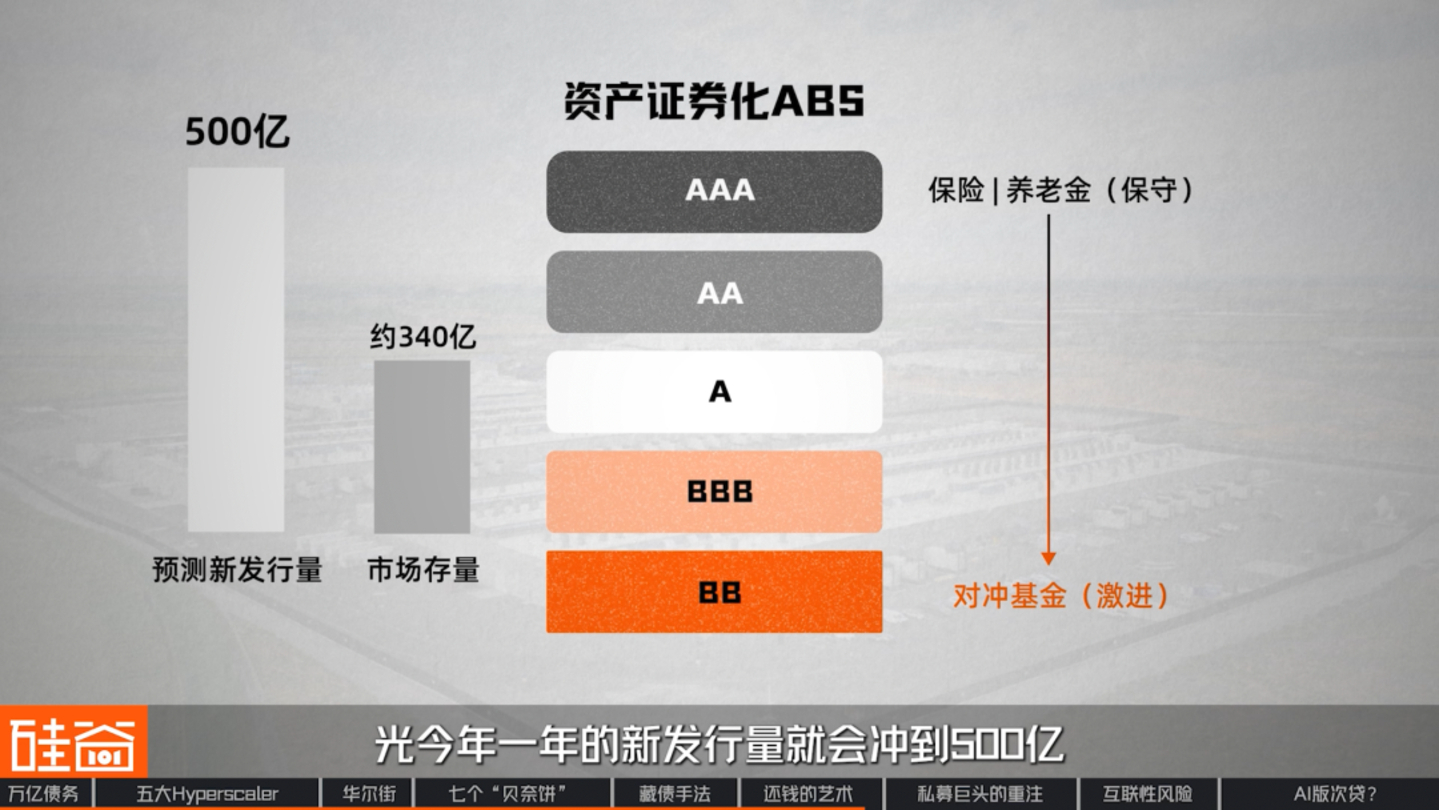
Jenis pinjaman utama kedua adalah ABS (Asset-Backed Securities). Pinjaman ini mengemas pendapatan sewa masa depan dari sewa pusat data ke dalam sekuritas, mengkategorikannya ke dalam beberapa tingkatan mulai dari AAA hingga BB, dan menjualnya kepada investor dengan selera risiko yang berbeda-beda. Saat ini, kapitalisasi pasar sekuritas ini sekitar $34 miliar, dan lembaga-lembaga memperkirakan bahwa penerbitan baru tahun ini saja akan mencapai $50 miliar.
Tipe ketiga sedikit lebih kompleks dan disebut SRT (Significant Risk Transfer). Proses ini melibatkan bank yang tetap mencatat pinjaman tersebut dalam pembukuannya sendiri tetapi membeli "asuransi kerugian pertama" dari dana ekuitas swasta, mentransfer risiko gagal bayar ke dana tersebut, sementara pinjaman tetap terdaftar atas nama bank. Hal ini membebaskan lebih banyak modal untuk pinjaman baru. SRT sudah menjadi pasar bernilai triliunan dolar, dan semakin banyak digunakan untuk pinjaman terkait AI.
Sejauh ini, kita telah memahami bagaimana utang-utang ini disembunyikan dan membahas bagaimana Wall Street memanipulasi modal dengan berbagai cara. Tetapi satu pertanyaan tetap ada: siapa sebenarnya pemilik pusat data yang baru dibangun ini?
▍ Petunjuk ditanam lima tahun lalu
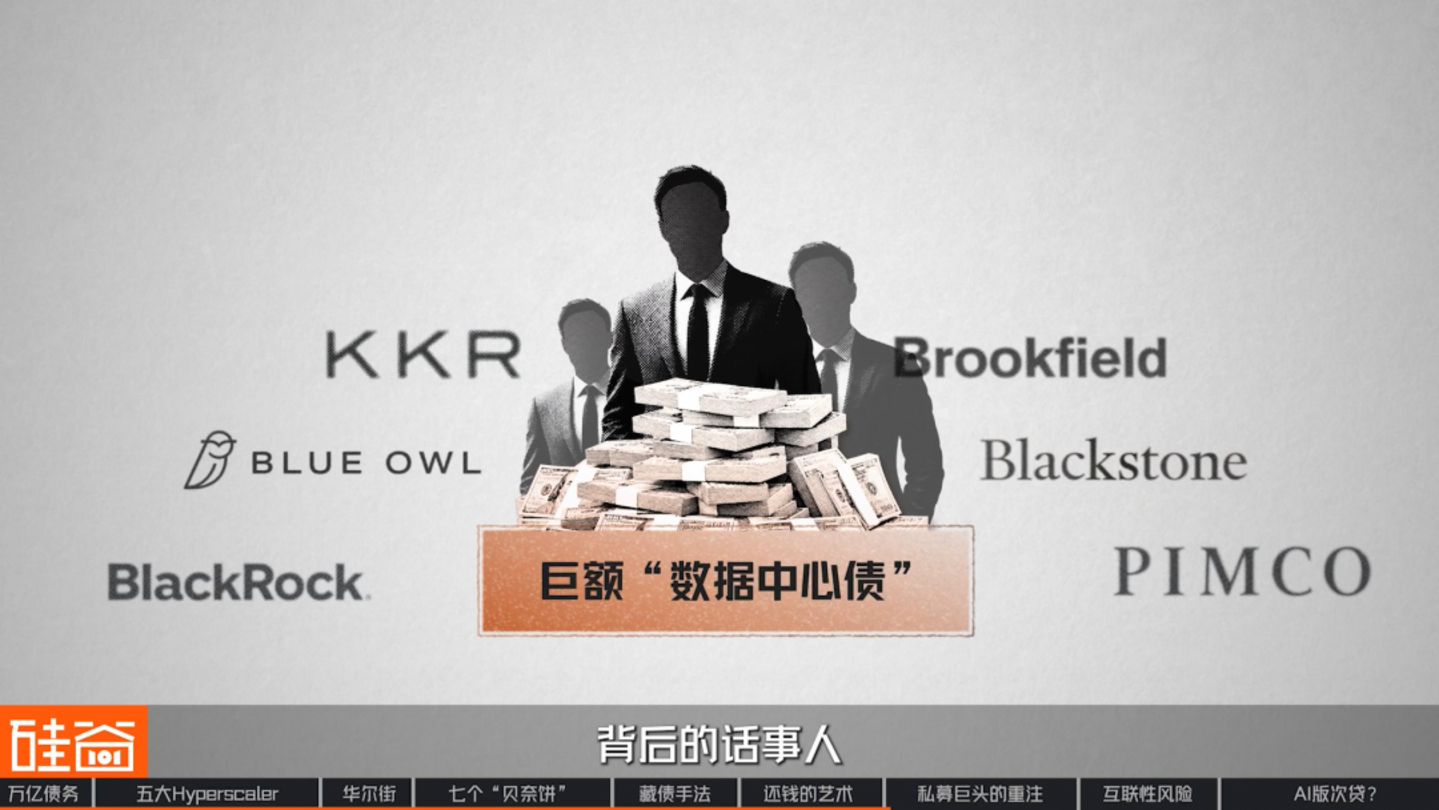
Jika kita teliti dengan saksama nama-nama di balik transaksi pinjaman tersebut, kita akan menemukan bahwa selalu ada beberapa nama yang sama: Blue Owl, Brookfield, PIMCO, Blackstone, KKR, dan BlackRock. Benar, mereka adalah pemain kunci di balik "utang pusat data" yang sangat besar ini. Yang lebih mengejutkan lagi, mereka sudah merencanakan bisnis ini jauh sebelum gelombang AI tiba.
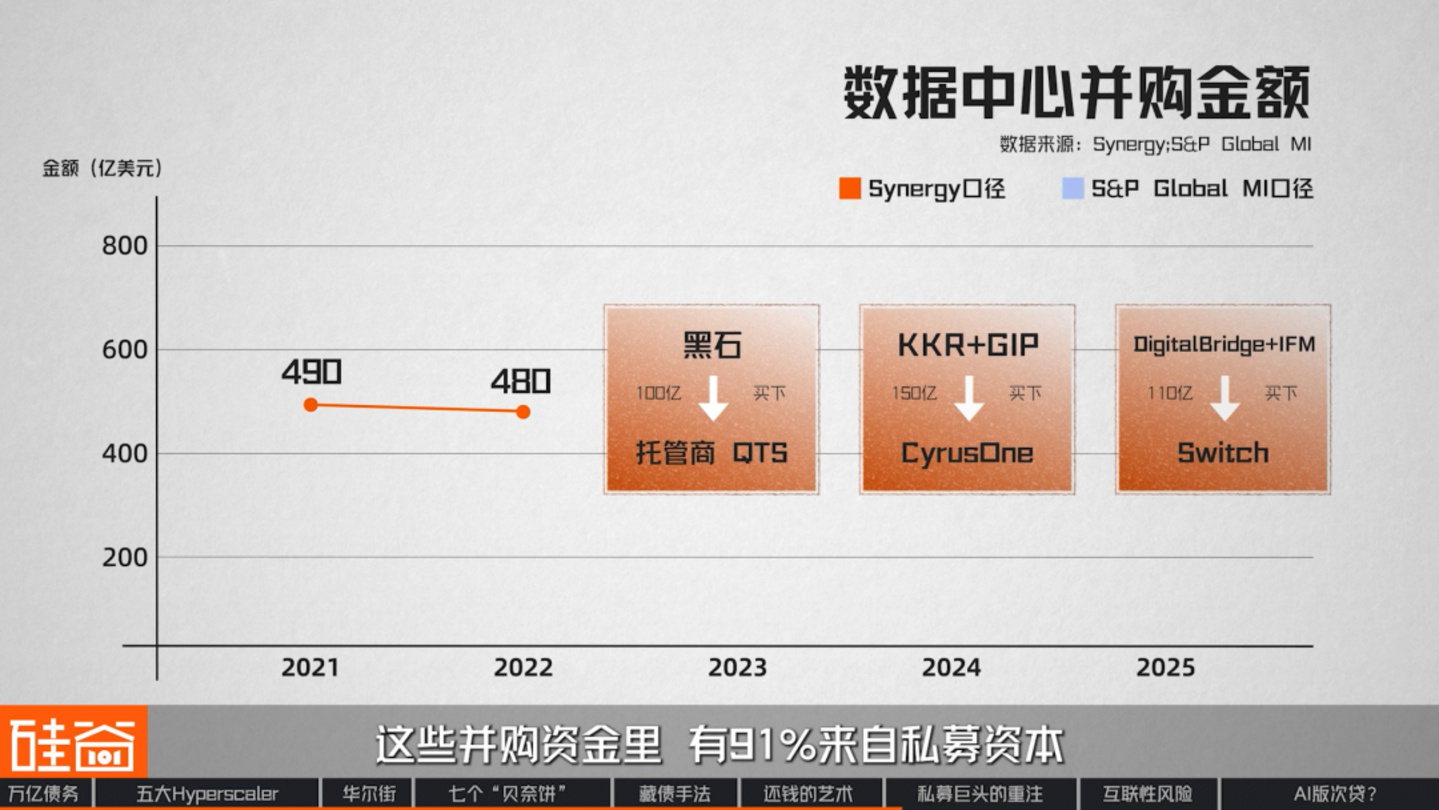
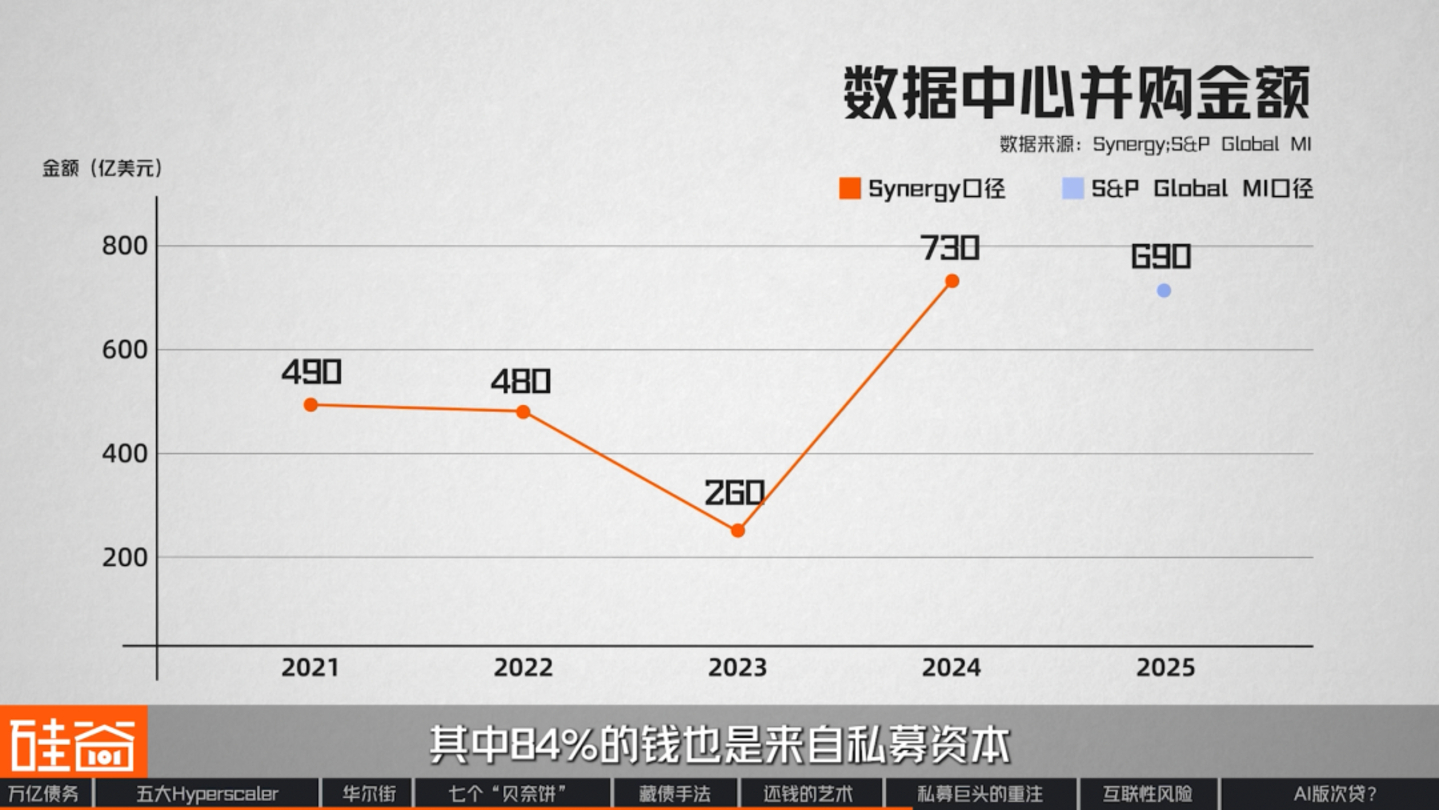
Mari kita kembali ke tahun 2021. Pada tahun itu, merger dan akuisisi pusat data global mencapai total $49 miliar, mencetak rekor pada saat itu. Pada tahun 2022, angka ini tetap berada di angka $48 miliar, dengan total 187 transaksi. Dari akuisisi tersebut, 91% berasal dari modal ekuitas swasta.
Ukuran transaksi rata-rata meningkat dari $80 juta pada tahun 2018 menjadi $235 juta pada tahun 2022, hampir tiga kali lipat dalam empat tahun. Anda mungkin berpikir mereka membeli server? Tetapi sebenarnya, mereka membeli gedung pusat data, lahan, dan jaringan listrik yang sudah terhubung.
Kemudian, pada tahun 2023, karena kenaikan suku bunga, jumlah transaksi M&A sempat menurun. Namun, mulai tahun 2024, jumlah tersebut mencapai rekor tertinggi setiap tahunnya, dengan 84% dana berasal dari modal ekuitas swasta.
Mengapa para raksasa manajemen aset ini mengincar properti-properti ini begitu awal? Jawabannya sebenarnya cukup sederhana: karena penyewa pusat data termasuk di antara perusahaan-perusahaan dengan kredibilitas kredit tertinggi di dunia.
Sejak pandemi COVID-19, adopsi luas pekerjaan daring telah membawa komputasi awan ke perhatian Wall Street. Namun, pusat data sangat mahal, dan penyedia hosting tidak mampu membangunnya sendiri, sehingga mereka harus mencari mitra. Para penyewa yang bergabung adalah raksasa komputasi awan kelas investasi, yang menandatangani kontrak jangka panjang lebih dari sepuluh tahun. Dengan demikian, di mata Wall Street, pusat data bukan lagi bisnis teknologi, tetapi sumber pendapatan stabil yang mirip dengan infrastruktur.
Di era suku bunga mendekati nol, dana pensiun dan dana kekayaan negara dengan cadangan kas yang melimpah justru mencari jenis aset ini. Oleh karena itu, jauh sebelum AI, Wall Street telah mengubah pusat data terkelola menjadi bisnis penyewaan. Mari kita lihat dua contoh tipikal:
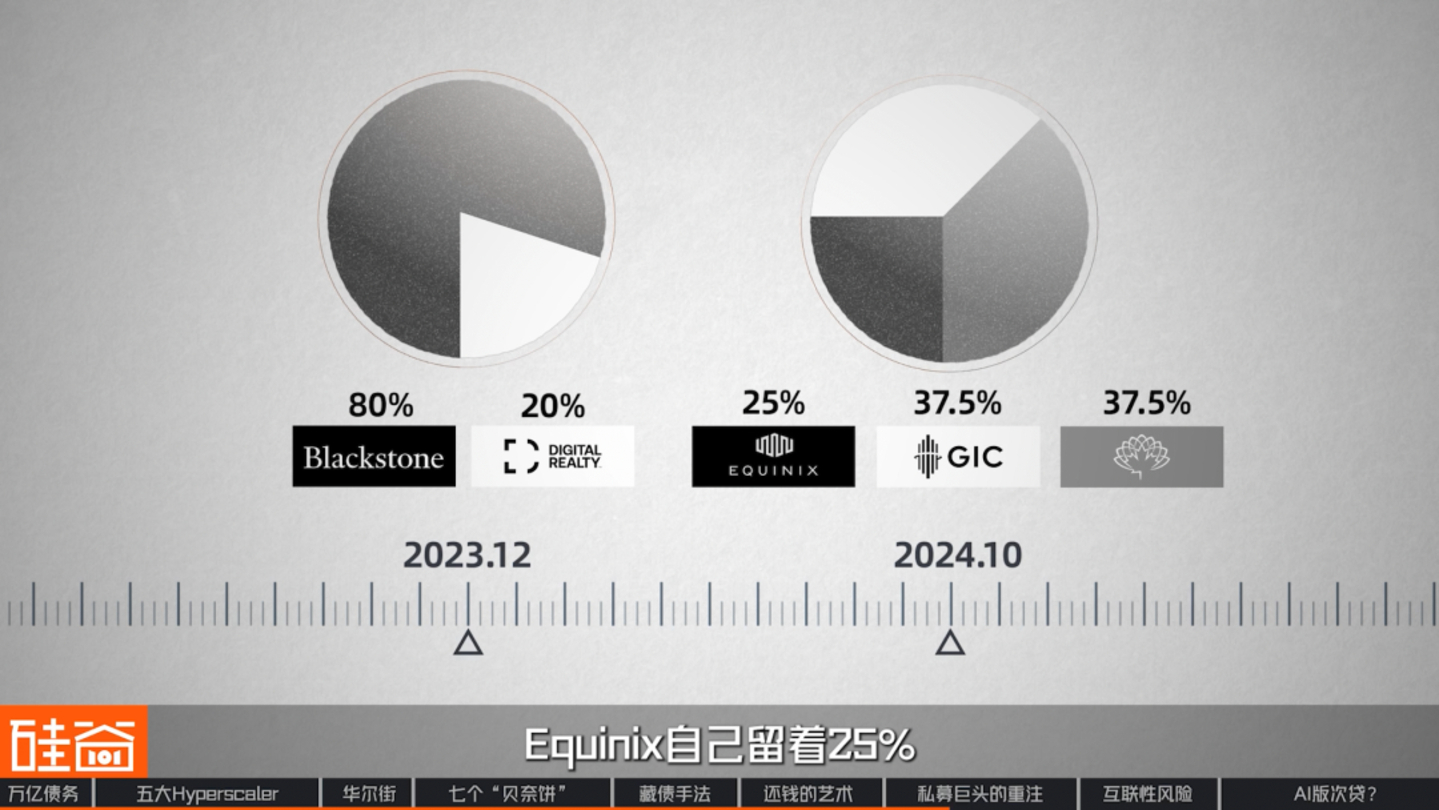
Pada Desember 2023, Blackstone dan pengembang real estat pusat data Digital Realty membentuk usaha patungan pengembangan senilai $7 miliar. Kepemilikan sahamnya adalah 80% untuk Blackstone dan 20% untuk Digital Realty.
Pada Oktober 2024, Equinix, penyedia hosting pusat data terbesar di dunia, bermitra dengan dana kekayaan negara Singapura dan Dewan Investasi Dana Pensiun Kanada untuk membentuk usaha patungan senilai lebih dari 15 miliar dolar AS. Masing-masing dari kedua investor tersebut memegang saham sebesar 37,5%, sementara Equinix hanya mempertahankan 25%.
Jadi, jika dilihat ke belakang, struktur ekuitas "80/20" Meta sebenarnya sudah ada, dengan proporsi yang persis sama. Dengan kata lain, pada tahun 2023, semua yang dibutuhkan untuk bisnis pusat data AI sudah tersedia: strukturnya sudah siap, penyewanya sudah siap, dan bahkan proporsinya pun sudah siap.
Namun satu pertanyaan tetap belum terjawab: mengapa sejumlah besar uang tersebut berasal dari modal ekuitas swasta? Hal ini membawa kita pada kemunduran bank-bank tradisional.
Kemunduran Bank Tradisional
Secara logika, seharusnya inilah pekerjaan yang diambil alih oleh bank. Namun tepat pada saat ini, orang yang seharusnya paling banyak mengerjakan pekerjaan ini justru meninggalkan tempat kejadian.
Rob Li
Mitra Pengelola Amont Partners, New York
Mengapa industri kredit swasta tidak ada sebelum krisis keuangan? Hanya ada perusahaan-perusahaan kecil yang memberikan pinjaman dengan suku bunga tinggi. Mengapa industri kredit swasta yang begitu besar berkembang selama 20 tahun terakhir? Alasan utamanya adalah pemerintah tidak mengizinkan bank untuk berpartisipasi dalam aktivitas berisiko tinggi. Bank tidak terlibat, tetapi permintaan tetap ada, jadi siapa yang akan mengisi kekosongan tersebut? Kredit swasta muncul; pada dasarnya ini merupakan pelengkap bagi bank. Banyak pinjaman berisiko tinggi yang tidak dapat ditangani bank karena kendala regulasi dan leverage diambil alih oleh kredit swasta, sehingga industri ini pun ada.
Dengan kata lain, industri ini selalu melakukan hal-hal yang tidak dapat dilakukan oleh bank. Pada tahun 2023, batasan ini kembali diperluas.
Pada Maret 2023, Silicon Valley Bank bangkrut, memicu serangkaian krisis perbankan. Pada Juli tahun yang sama, regulator AS mengusulkan rancangan aturan permodalan yang disebut "Basel III Finale." Menurut rancangan ini, untuk setiap pinjaman jangka panjang dan besar yang disesuaikan yang dimiliki bank, jumlah ekuitas yang perlu dipertahankan akan meningkat secara signifikan.
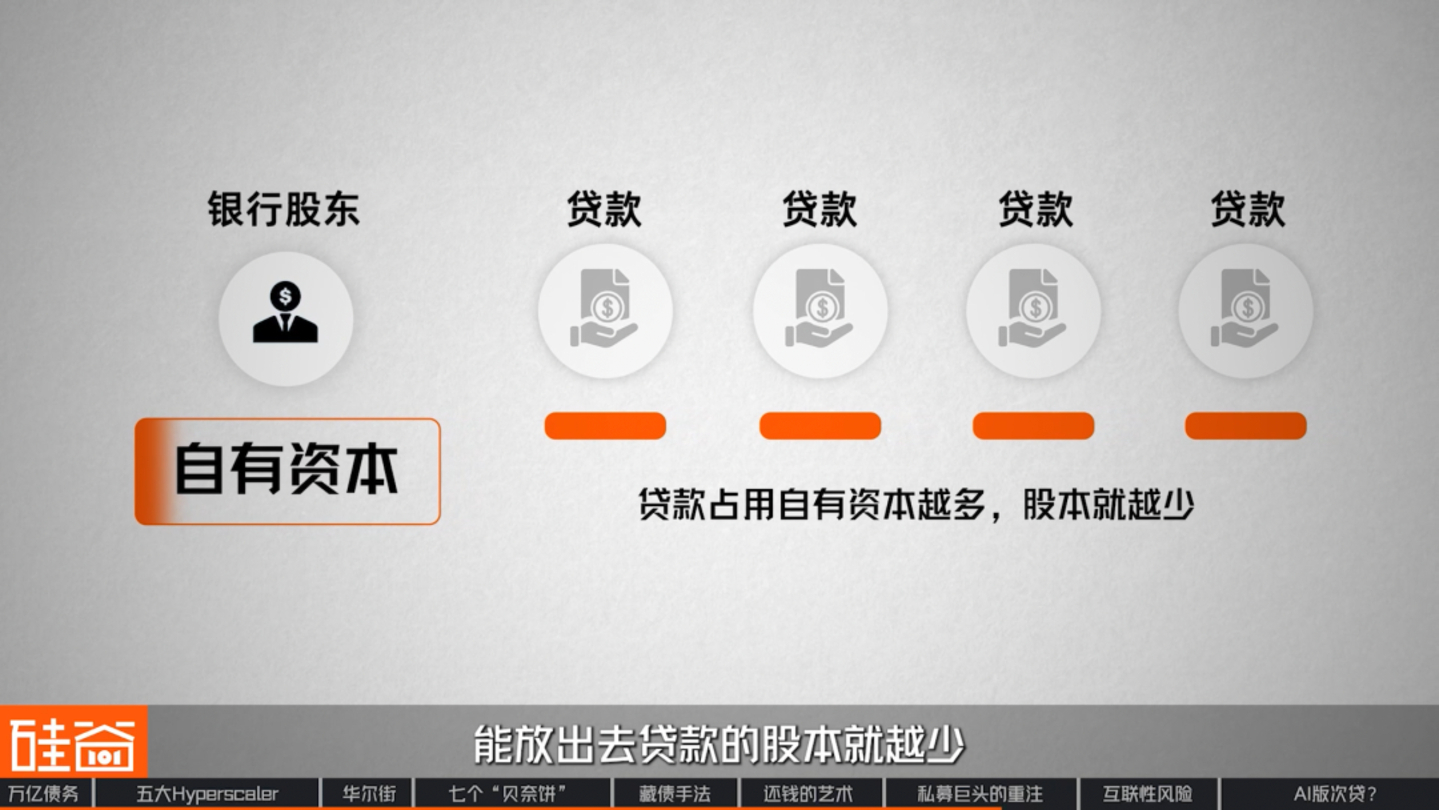
Modal ekuitas mengacu pada uang yang diinvestasikan oleh pemegang saham bank. Peraturan mengharuskan bank untuk mengalokasikan sebagian dari modal ini untuk setiap pinjaman yang mereka berikan. Jika pinjaman tidak dapat dipulihkan, pemegang saham akan menanggung kerugian terlebih dahulu, bukan deposan. Semakin banyak modal ekuitas yang terikat pada suatu pinjaman, semakin sedikit modal ekuitas yang tersedia untuk pinjaman di masa mendatang.
Akibatnya, seluruh industri perbankan mulai mengecilkan neraca mereka, menjadi sangat berhati-hati terhadap aset jangka panjang, berskala besar, dan tidak standar. Pusat data, khususnya, adalah jenis aset yang paling tidak ingin dipertahankan oleh bank dalam pembukuan mereka: aset ini seringkali memiliki jangka waktu lebih dari satu dekade, melibatkan sejumlah besar uang, dan sangat tidak standar.
Di sisi lain, modal ekuitas swasta didukung oleh anuitas asuransi dan dana pensiun—modal yang benar-benar sabar dan sangat sesuai dengan kebutuhan mereka. Akibatnya, infrastruktur AI secara bertahap menjadi medan pertempuran utama untuk pinjaman swasta, sementara bank-bank tradisional semakin terpinggirkan ke peran sebagai "perantara."
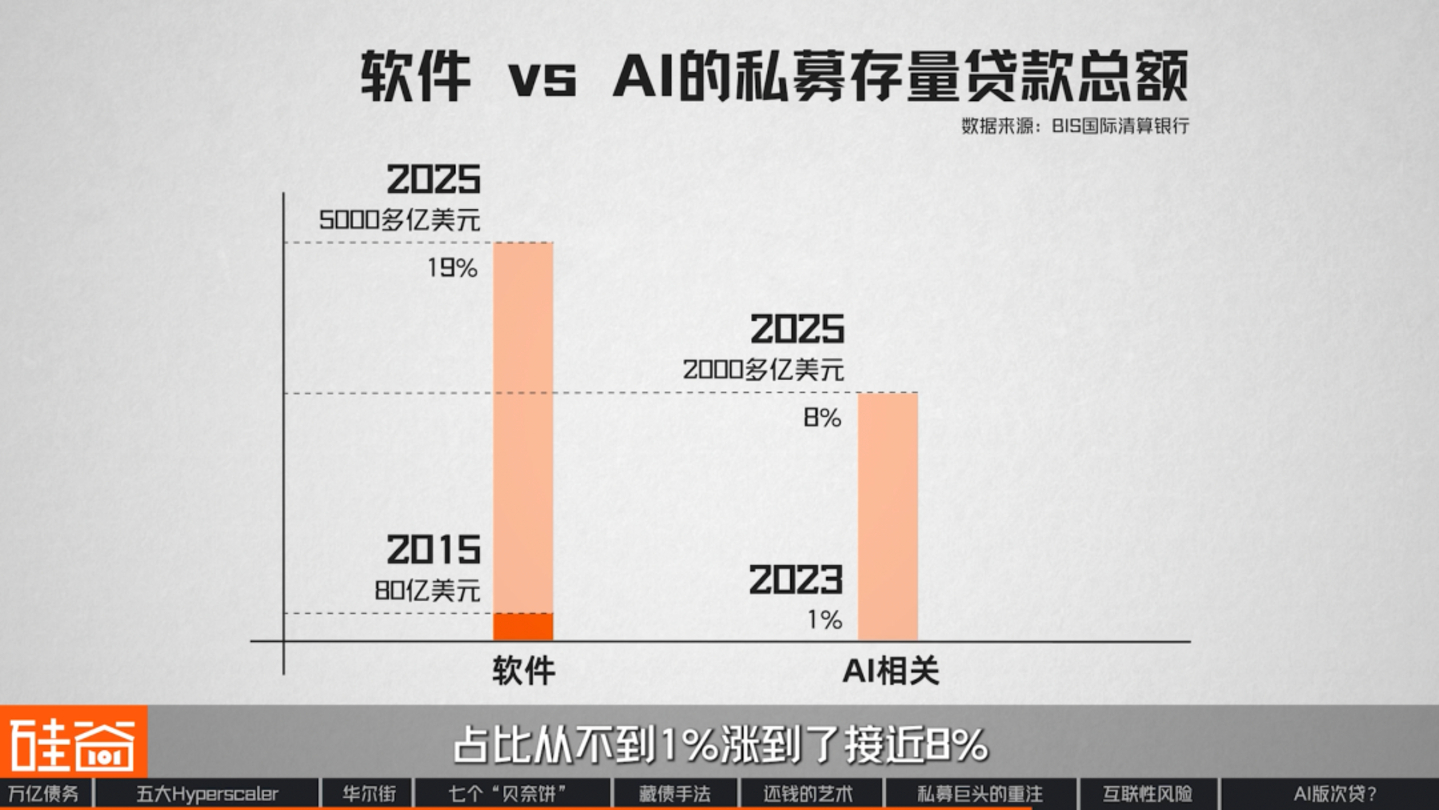
Seperti yang disebutkan sebelumnya, segmen terbesar bisnis pinjaman swasta selama dekade terakhir sebenarnya adalah perangkat lunak SaaS. Saldo pinjaman yang belum dilunasi—pinjaman yang telah diberikan oleh dana ekuitas swasta kepada perusahaan perangkat lunak tetapi belum dibayar kembali—telah tumbuh dari kurang dari $8 miliar pada tahun 2015 menjadi lebih dari $500 miliar pada akhir tahun 2025, yang mewakili 19% dari pinjaman swasta langsung. Dengan kata lain, seperlima dari uang yang telah dipinjamkan oleh dana ekuitas swasta telah diberikan kepada perusahaan SaaS.
Jumlah pinjaman terkait AI yang beredar telah meningkat dari nol menjadi lebih dari 200 miliar yuan dalam tiga tahun terakhir, dan pangsa pasarnya telah meningkat dari kurang dari 1% menjadi hampir 8%. Saat ini, proporsi dana pinjaman ekuitas swasta yang berinvestasi di bidang terkait AI telah meningkat dari 5% sepuluh tahun lalu menjadi 20%. Dari segi jumlah transaksi, transaksi terkait AI sudah mencapai 34%.
Pasar juga berubah. Obligasi penempatan swasta seperti yang dikeluarkan Hyperion, yang disebutkan sebelumnya, hampir tidak ada di sektor pusat data pada akhir tahun lalu. Namun, statistik menunjukkan bahwa pasar ini sekarang telah tumbuh lebih dari $40 miliar. Lebih lanjut, infrastruktur AI diproyeksikan akan menarik tambahan $800 miliar dari pasar pinjaman swasta selama tiga tahun ke depan, melebihi akumulasi modal perusahaan perangkat lunak selama satu dekade. Apakah ini berarti bahwa para pemain kunci di balik pusat data AI telah bergeser dari bank ke raksasa manajemen aset ini?
Bruce Liu (刘沁东)
CEO & CIO dari Esoterica Capital (Ji Rong Investment)
Tidak perlu mengidolakan mereka; mereka hanyalah saluran untuk menyediakan pendanaan. Perusahaan masih dapat menerbitkan obligasi di pasar obligasi peringkat investasi dan pasar obligasi imbal hasil tinggi. Lebih jauh lagi, jika mereka tidak dapat meminjam uang, mereka dapat dianggap sebagai pemberi pinjaman berbunga tinggi—bagian yang tidak dapat diikuti oleh lembaga tradisional, tetapi yang mereka tangani. Saya pikir semua orang melakukan apa yang seharusnya mereka lakukan dan mendapatkan apa yang seharusnya mereka dapatkan.
Di sisi lain, dalam gelombang pengembangan infrastruktur AI ini, posisi raksasa manajemen aset mungkin tidak seaman yang mereka kira.
Pada bulan Maret tahun ini, persyaratan "Basel III Finale" dilonggarkan secara signifikan, dan bobot risiko untuk pinjaman korporasi diturunkan. Sebelumnya, bank diharuskan menyediakan modal ekuitas empat kali lipat dari jumlah pinjaman untuk pinjaman korporasi biasa, yang secara efektif mematikan bisnis tersebut. Sekarang, persyaratan ini telah dicabut, dan persyaratan modal bagi bank untuk meminjamkan kepada bisnis biasa telah dikembalikan dari empat kali lipat dalam draf menjadi rasio 1:1 seperti semula.
Menurut perkiraan regulator sendiri, hal ini akan melepaskan lebih dari $1 triliun kapasitas pinjaman baru kepada bank. Misalnya, laporan menunjukkan bahwa JPMorgan Chase telah mengalokasikan $50 miliar dalam kapasitas pinjaman langsung.
Oleh karena itu, bank-bank tradisional kembali terlibat dalam perebutan kendali atas infrastruktur AI. Perebutan kekuasaan yang menegangkan mungkin baru saja dimulai. Namun, muncul pertanyaan: apakah utang AI yang begitu besar dan begitu banyak manuver modal ini memicu krisis subprime baru di era AI?
Pada April 2026, tak lama setelah Blue Owl Fund mengalami penarikan dana besar-besaran, mereka menerbitkan obligasi baru senilai $400 juta, yang langsung dibeli oleh pasar. Hanya ada satu pembeli untuk obligasi ini: PIMCO, salah satu investor obligasi terbesar di dunia, yang mengelola aset lebih dari dua triliun dolar secara global. Dengan kata lain, obligasi yang diterbitkan oleh satu perusahaan ekuitas swasta sepenuhnya diserap oleh dana perusahaan ekuitas swasta lainnya.
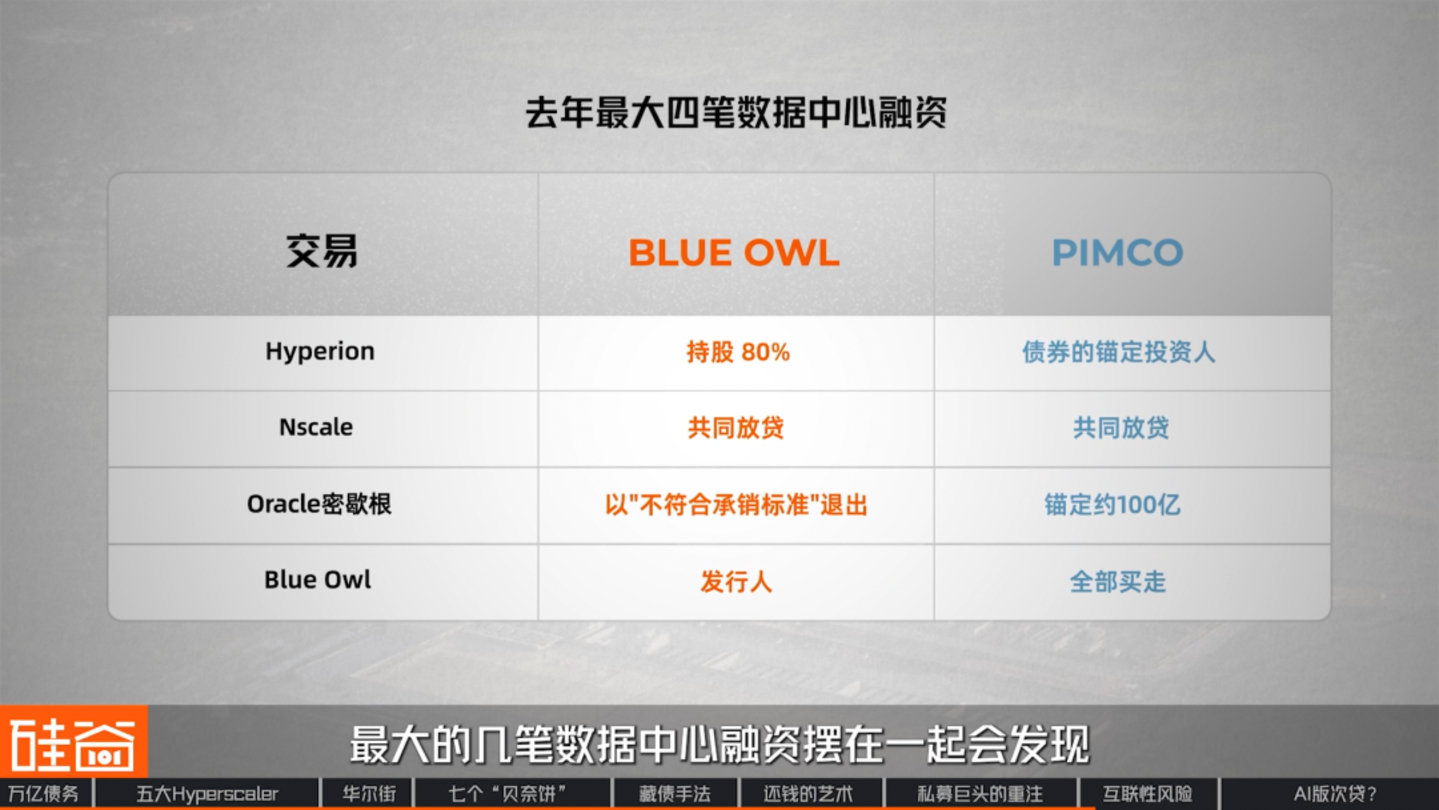
Jika kita mengumpulkan beberapa putaran pendanaan pusat data terbesar dalam setahun terakhir, kita akan menemukan bahwa dua nama yang sama muncul di empat tempat yang sama sekali berbeda.
Kesepakatan pertama adalah Hyperion milik Meta, senilai $27,3 miliar. Blue Owl adalah pemegang saham, memegang 80% saham; PIMCO adalah investor utama dalam obligasi tersebut. Satu pihak mendanai pembangunan, dan pihak lain meminjamkan uang untuk pembangunan gedung tersebut.
Pinjaman kedua adalah pinjaman senilai $1,4 miliar yang dijamin dengan GPU dari penyedia layanan cloud AI, Nscale. Kali ini, kedua perusahaan bertukar peran, menjadi kreditur bersama dan mitra pemberi pinjaman.
Kesepakatan ketiga adalah proyek Oracle senilai $16,3 miliar di Michigan. Blue Owl menarik diri setelah meninjaunya, dengan alasan bahwa proyek tersebut "tidak memenuhi standar penjaminan mereka"; PIMCO mengambil alih proyek tersebut, dengan nilai pokok sekitar $10 miliar. Untuk proyek yang sama, satu perusahaan menganggapnya tidak sesuai, sementara perusahaan lain menganggapnya sesuai.
Kesepakatan keempat adalah senilai $400 juta yang disebutkan sebelumnya. Kali ini, Blue Owl bertindak sebagai penerbit, dan PIMCO sebagai pembeli tunggal.
Jadi dalam kurun waktu satu tahun, hubungan antara kedua nama ini berubah empat kali. Namun, tidak peduli bagaimana posisi mereka berubah, uang yang mengalir selalu berasal dari lingkaran yang sama.
Pihak berwenang telah memperhatikan masalah ini. Sebuah laporan dari Kantor Penelitian Keuangan AS pada bulan Maret menyatakan, "Konsentrasi ini menyoroti keterkaitan antara lembaga keuangan tradisional dan ekosistem pinjaman swasta." Laporan Dewan Stabilitas Keuangan bulan Mei juga mencantumkan "keterkaitan antar bank" sebagai kerentanan utama dalam industri ini.
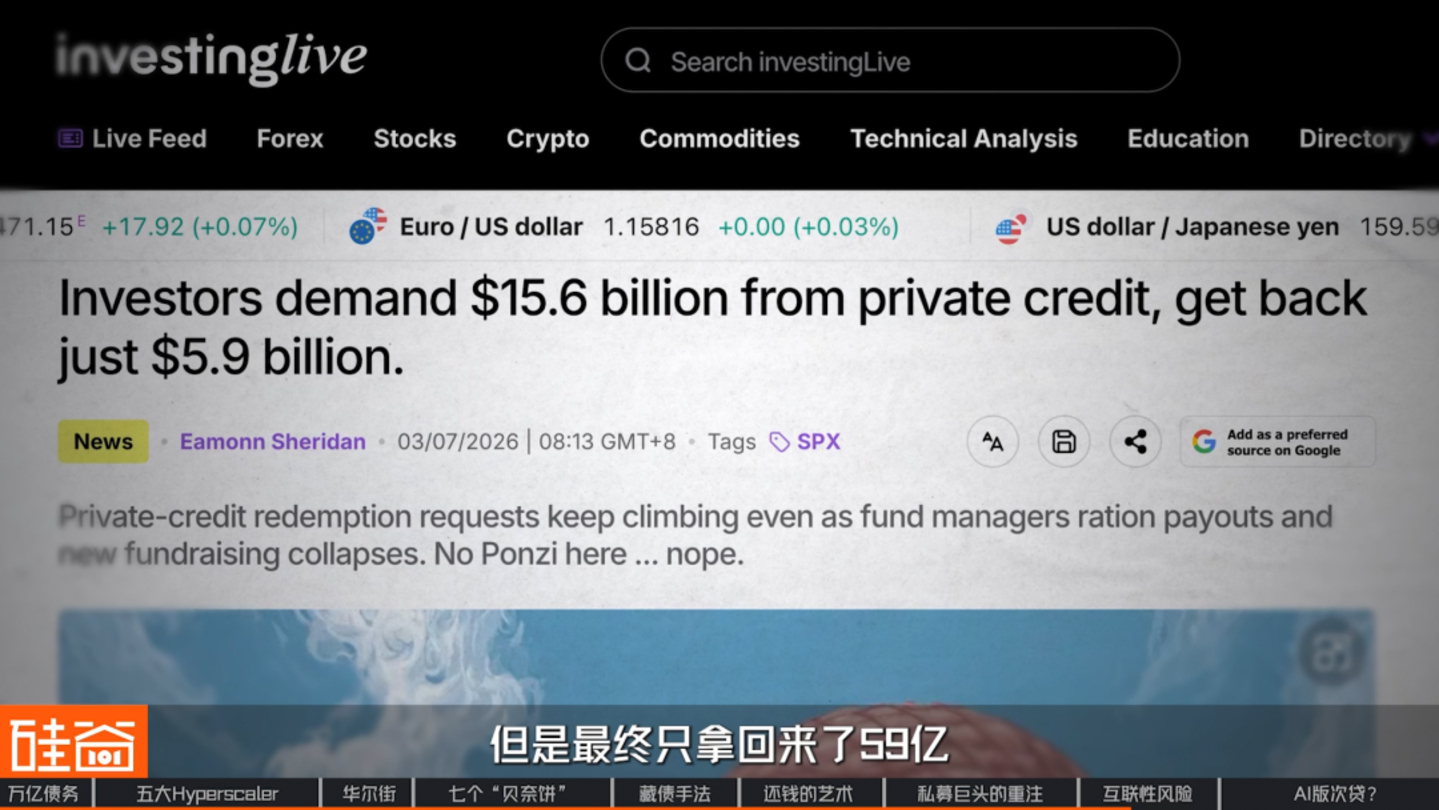
Pada kuartal kedua tahun ini, investor mengajukan permohonan penarikan dana sebesar $15,6 miliar, tetapi pada akhirnya hanya menerima $5,9 miliar. Perbedaan ini bukan karena dana tersebut mencoba gagal bayar; dana semi-likuid ini biasanya memiliki batasan penarikan dana per kuartal, biasanya 5% dari aset bersih dana tersebut. Setelah jumlah penarikan dana melebihi batasan ini, dana tersebut akan mendistribusikan pengembalian dana secara proporsional. Misalnya, jika Anda mengajukan permohonan penarikan dana sebesar $1 juta, Anda mungkin hanya menerima $380.000, dengan sisanya masuk ke antrian kuartal berikutnya.
Pada kuartal yang sama, dana-dana ini beralih ke pasar obligasi untuk meminjam uang. Mereka menerbitkan obligasi korporasi dengan peringkat investasi atas nama perusahaan manajemen mereka untuk menambah modal mereka sendiri dan mempertahankan kemampuan mereka untuk terus memberikan pinjaman. Apollo, BlackRock, Ares, Blue Owl—satu demi satu. Tetapi dana yang digunakan oleh perusahaan-perusahaan manajemen aset ini bukanlah dana mereka sendiri; dana tersebut berasal dari perusahaan asuransi dan dana pensiun. Saat ini, dana pensiun saja telah berjanji untuk membeli obligasi tetapi belum melakukan pembayaran, yang berjumlah hampir $100 miliar.
Rob Li
Mitra Pengelola Amont Partners, New York
Siapa yang berada di balik uang yang membeli obligasi ini—apakah itu dana investasi jangka panjang, dana lindung nilai, bank, atau perusahaan asuransi? Di Amerika Serikat, sumber pendanaan terbesar kemungkinan besar adalah dana pensiun, dana abadi, dan yayasan. Dana abadi universitas dan yayasan adalah dana swasta, tetapi dana pensiun pada dasarnya adalah uang pembayar pajak. Oleh karena itu, sebagian besar dana berasal dari dana pensiun dan dana kekayaan negara. Dengan kata lain, pada akhirnya, pembayar pajaklah yang menanggung biayanya.
Jadi, rantai pendanaan ini tampaknya beredar di kalangan orang dalam, tetapi memiliki jalan keluar: rekening pensiun orang biasa.
Yang lebih bermasalah lagi adalah aspek jaminan. Industri lain meminjam pinjaman jangka panjang yang dijamin oleh jalan raya, jembatan, atau pabrik—bangunan yang dapat bertahan selama beberapa dekade, sesuai dengan jatuh tempo utang. Namun, sebagian besar utang terkait AI dijamin oleh kartu grafis.
Obligasi publik yang diterbitkan oleh raksasa teknologi ini memiliki jangka waktu pembayaran kembali puluhan tahun ke depan. Namun, kartu grafis yang dibeli dengan uang tersebut sepenuhnya terdepresiasi dalam lima atau enam tahun. Laporan analisis pasar menunjukkan bahwa kartu grafis H100, pada tahun ketiga, hanya dapat dijual dengan harga 45% dari harga barunya. Namun, periode depresiasi ditentukan oleh perusahaan teknologi itu sendiri; semakin lama periodenya, semakin rendah biaya amortisasi tahunan, dan semakin baik margin keuntungan di atas kertas.
Rob Li
Mitra Pengelola Amont Partners, New York
Sebelumnya, kami mengatakan bahwa depresiasi secara teoritis berlangsung kurang dari 3 tahun. Sekarang, setiap penyedia layanan cloud melakukan depresiasi setidaknya selama 6 atau 7 tahun, termasuk pabrik, yang telah meningkat dari 10 tahun menjadi 20 atau 30 tahun. Jelas, semua orang memainkan trik akuntansi, tetapi ini bukan hanya sesuatu yang dilakukan Microsoft; lima perusahaan sebelumnya semuanya melakukan hal yang sama. Ini bukan sesuatu yang diciptakan oleh Microsoft.
Beberapa perusahaan yang melakukan penjualan singkat (short selling) telah menghitung hal ini dan meyakini bahwa biaya yang telah diremehkan selama tiga tahun ke depan mencapai ratusan miliar dolar.
Bruce Liu (刘沁东)
CEO & CIO dari Esoterica Capital (Ji Rong Investment)
Pasar kredit sebenarnya adalah pasar yang sangat canggih. Tidak ada benar atau salah dalam hal ini, dan bukan berarti pasar itu gila. Dalam siklus dan lingkungan ini, GPU telah menjadi aset yang relatif berharga; mereka memiliki nilai jaminan. Satu-satunya pertanyaan adalah pada harga berapa, yang menurut saya lebih penting.
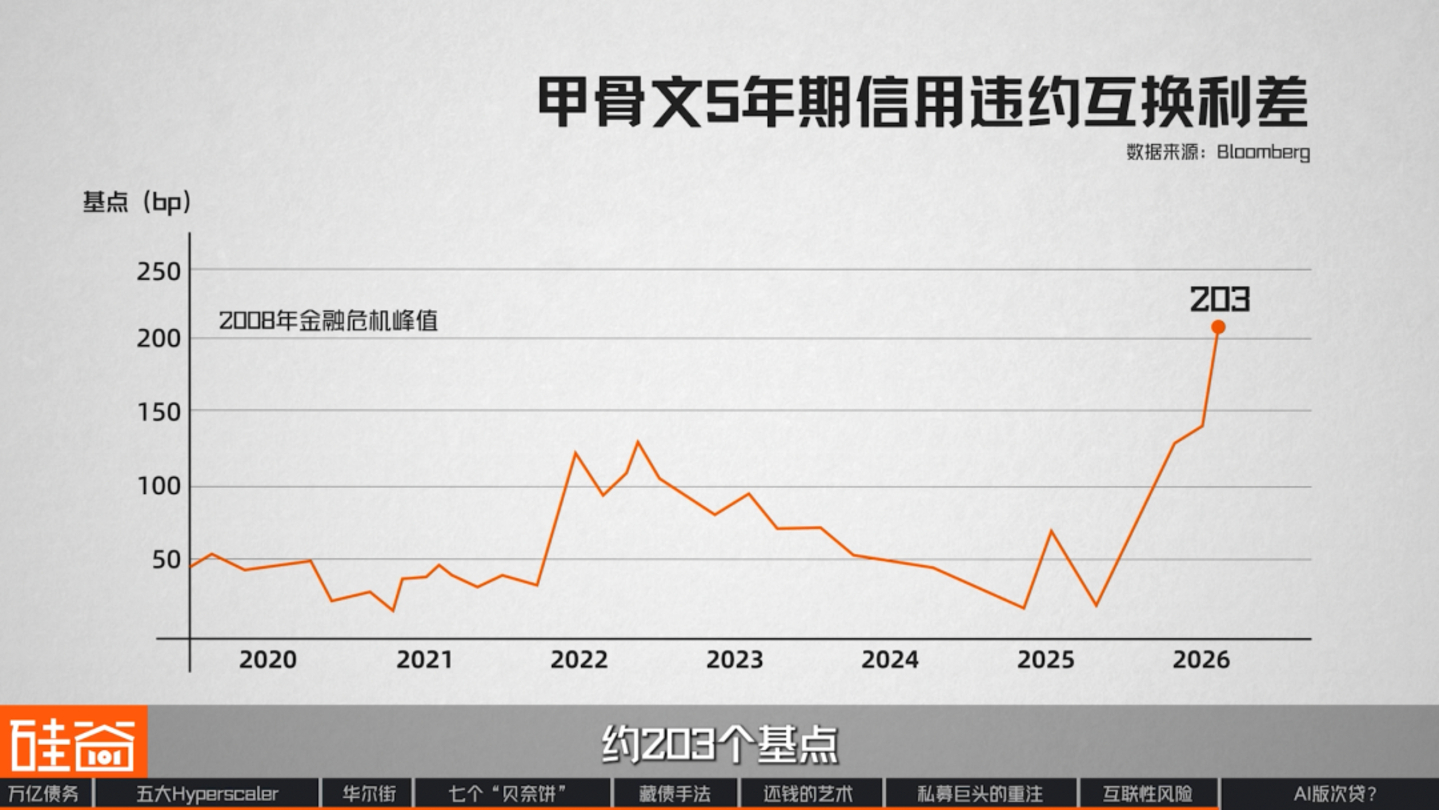
Saat ini, pasar credit default swap (CDS) tampaknya memperhitungkan risiko ini. Mereka yang pernah menonton film *The Big Short* pasti familiar dengan namanya. Pada dasarnya, ini adalah polis asuransi gagal bayar, dan harga asuransi ini mencerminkan penilaian pasar terhadap risiko gagal bayar. Semakin tinggi premi, semakin berbahaya pasar menganggapnya.
Belum lama ini, harga CDS Oracle memecahkan rekor historis, mencapai level tertinggi sejak krisis keuangan 2008, yaitu sekitar 203 basis poin. Apakah ini pertanda peringatan?
Bruce Liu (刘沁东)
CEO & CIO dari Esoterica Capital (Ji Rong Investment)
Baru-baru ini, CDS perusahaan-perusahaan ini melonjak tajam. Ambil contoh Oracle. Sebelumnya, Oracle adalah perusahaan yang hanya mengandalkan keuntungan pasif. Mereka tidak banyak berinvestasi dan mengandalkan produk dan pelanggan yang sudah ada untuk menghasilkan uang secara pasif.
Penting untuk memahami bahwa investor kredit dan investor ekuitas memiliki perspektif yang sangat berbeda. Kreditur yang meminjamkan uang kepada Oracle tidak peduli seberapa baik kinerja perusahaan tersebut nantinya; mereka hanya peduli pada satu hal: apakah perusahaan tersebut akan bangkrut, dan apakah perusahaan tersebut mampu membayar kembali pinjamannya?
Namun, model bisnis Oracle telah mengalami transformasi total; perusahaan ini mulai meminjam untuk membangun infrastrukturnya. Dari perspektif utang, perusahaan ini tidak lagi sama. Tentu saja, segala sesuatu yang berkaitan dengan utang akan meningkat nilainya.
Saya rasa ini adalah penyesuaian harga yang normal. Saya ingin menekankan bahwa ini bukan tanda peringatan, melainkan pasar yang melakukan apa yang seharusnya dilakukan: menyesuaikan harga bisnis ini. Perusahaan-perusahaan ini akan beralih dari bisnis yang minim aset dengan arus kas bebas yang sangat baik menjadi mengalami siklus konstruksi yang mungkin belum pernah mereka hadapi sebelumnya. Arus kas bebas mungkin menjadi negatif, yang membutuhkan konstruksi terus-menerus, agak mirip dengan perusahaan minyak, dan pasar kredit sedang menyesuaikan harga perubahan ini.
Jadi, jika pasar benar-benar dapat menghitungnya, apa sebenarnya yang sedang dihitungnya? Bulan lalu, Microsoft memberi kita kesempatan untuk melihat hal ini dengan jelas.
Microsoft mengumumkan bahwa mulai tahun fiskal 2027, periode penyusutan untuk pusat data dan gedung perkantorannya akan diperpanjang dari 15 tahun menjadi 25 tahun. Mereka juga menyatakan bahwa lebih banyak sewa pusat data akan dikonversi dari sewa pembiayaan menjadi sewa operasional di masa mendatang, dan oleh karena itu tidak akan lagi dimasukkan dalam pengeluaran modal. Hal ini mengurangi angka pengeluaran modal untuk tahun 2026 dari sekitar $190 miliar menjadi sekitar $175 miliar. Pada hari laporan pendapatan dirilis, harga saham Microsoft naik sebesar 9%. Tetapi apakah persetujuan pasar terhadap Microsoft benar-benar disebabkan oleh penyesuaian akuntansi sederhana?
Rob Li
Mitra Pengelola Amont Partners, New York
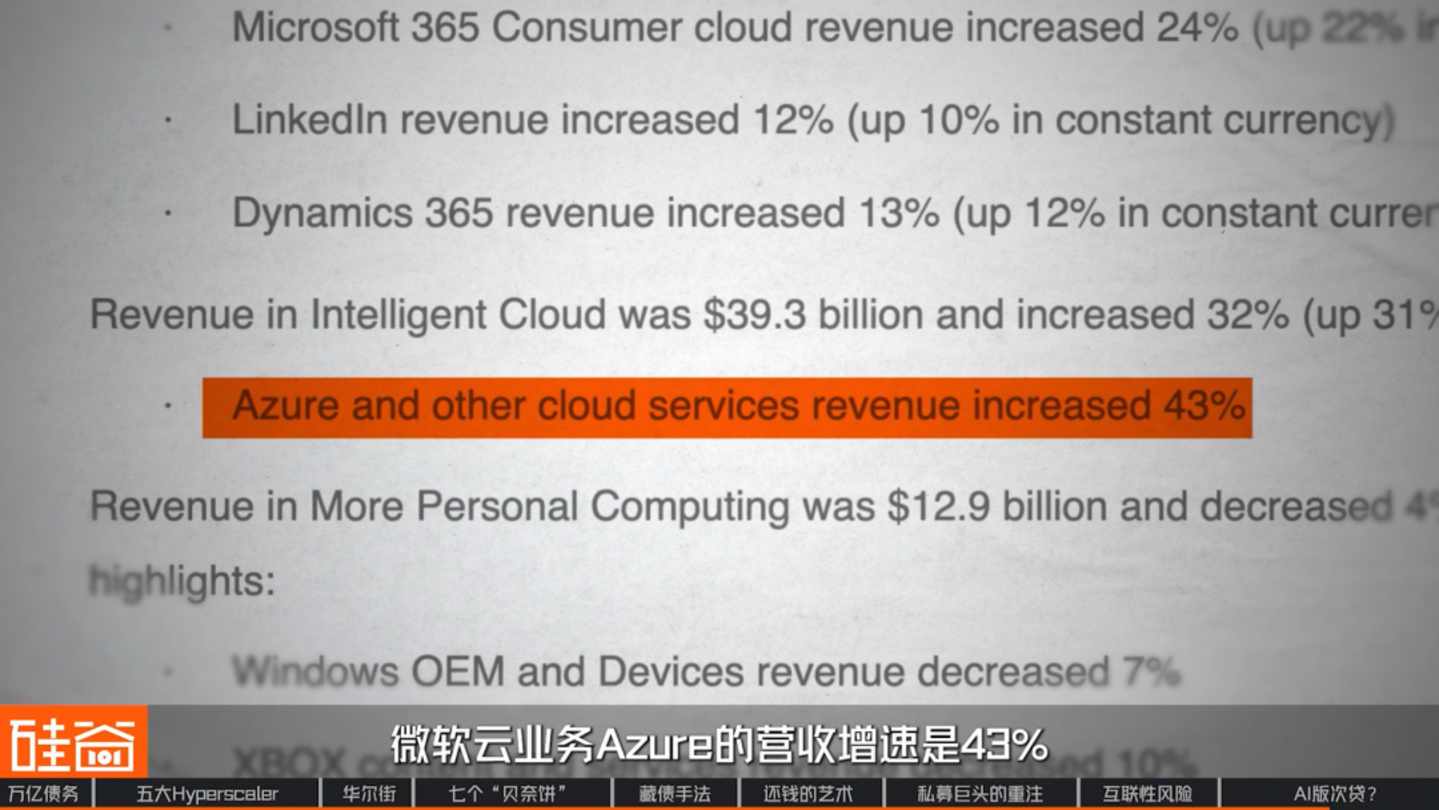
Hal ini tidak ada hubungannya dengan metode statistik. Orang mungkin akan bersemangat selama beberapa detik, tetapi Wall Street akan segera menyadari bahwa itu hanyalah perubahan metodologi; jumlah sebenarnya yang dibelanjakan tetap sama. Yang benar-benar mendongkrak harga sahamnya adalah pertumbuhan bisnis cloud-nya sendiri, Microsoft Azure, yang jauh lebih baik dari perkiraan, melebihi 40%. Ini menunjukkan bahwa pertumbuhannya terutama didorong oleh penyewaan komputasi AI (daya komputasi AI), yang menunjukkan permintaan pengguna akhir yang kuat.
Baik perusahaan besar maupun kecil, mereka memang membayar tunai untuk menyewa daya komputasi yang disediakan oleh Microsoft. Berdasarkan harga yang dibebankan kepada pelanggan, kita dapat menghitung bahwa biaya pembelian chip, memori, dan pembangunan pusat data dapat dikembalikan dalam waktu sekitar tiga tahun. ROIC (Return on Invested Capital) yang sesuai mendekati 30%, yang merupakan tingkat yang wajar. Oleh karena itu, mereka percaya bahwa pendekatan Microsoft layak.
Bruce Liu (刘沁东)
CEO & CIO dari Esoterica Capital (Ji Rong Investment)
Beberapa minggu terakhir merupakan periode penghindaran risiko yang signifikan. Saya pikir pasar memberikan penghargaan atas hal itu, terutama layanan cloud-nya, Azure, yang telah mengalami pertumbuhan. Sementara itu, Meta justru dirugikan jika dibandingkan.
Meta dihukum oleh pasar karena alasan sederhana: mereka juga mengeluarkan uang, tetapi laju monetisasinya tidak jelas. Oleh karena itu, apakah pasar memberi penghargaan atau menghukum pengeluaran modal sebagian besar bergantung pada narasi yang berlaku. Ketika pasar memiliki kepercayaan pada AI, mengeluarkan uang adalah hal yang tepat untuk dilakukan; ketika pasar memasuki fase koreksi, atau narasi AI melemah, mengeluarkan uang adalah hal yang salah untuk dilakukan.
Mengenai apakah itu tercatat di neraca atau di luar neraca, saya rasa itu adalah perlakuan akuntansi. Saya tidak percaya itu adalah penyembunyian yang disengaja, karena semua orang memperhitungkan hal-hal ini saat melakukan perhitungan. Pada akhirnya, yang dilihat semua orang adalah berapa banyak uang yang sebenarnya dikeluarkan perusahaan.
Selain itu, semua informasi ini tersedia untuk umum; semua orang dapat melihatnya. Dari perspektif lain, selama penelitian dilakukan, tidak ada niat untuk menyembunyikan apa pun. Saya pikir ini adalah praktik akuntansi standar, dan memang sudah dilakukan seperti ini sejak dulu.
Pada kuartal terakhir, bisnis cloud Azure Microsoft mencatat pertumbuhan pendapatan sebesar 43%, laju tercepat dalam beberapa tahun terakhir. Sementara itu, pendapatan dari kontrak yang telah ditandatangani tetapi belum diakui mencapai $678 miliar, meningkat 84% dibandingkan tahun lalu.
Namun yang benar-benar patut diperhatikan bukanlah tingkat pertumbuhan itu sendiri, melainkan siapa yang membelanjakan uang ini.
Christina Xu
Investor Infrastruktur AI Lembah Silikon, (Pendiri Non-Konsensus Lembah Silikon)
Jadi, selama tingkat pertumbuhan di area ini sangat stabil dan volume tokennya meningkat, maka, karena semua struktur pembiayaan perlu kembali ke arus kas, ini adalah sesuatu yang dapat berlanjut.
Saya rasa melacak layanan cloud seperti Microsoft adalah indikator yang lebih masuk akal. Selama bagian ini terus berkembang, hal itu dapat dianggap sebagai siklus modal yang berkelanjutan. Kita ingin melihat ROI (Return on Investment) dan mereka memiliki cukup uang tunai, tetapi saat ini hal-hal tersebut tidak membuat saya khawatir.
Oleh karena itu, pasar sebenarnya tidak terlalu peduli bagaimana standar akuntansi berubah. Yang penting bagi pasar adalah apakah uang tersebut telah diterjemahkan menjadi pendapatan riil. Ini juga menjelaskan mengapa utang di luar neraca yang sangat besar ini tidak begitu mengkhawatirkan bagi investor profesional. Tetapi yang terpenting, di mata mereka, skala "utang pusat data" saat ini sebenarnya masih cukup kecil.
Rob Li
Mitra Pengelola Amont Partners, New York
Meskipun industri ini telah mengeluarkan banyak uang, ukurannya secara keseluruhan masih relatif kecil dibandingkan dengan proporsi pasar perumahan terhadap PDB pada tahun 2007 dan 2008, jadi saya rasa kecil kemungkinannya untuk menyebabkan risiko sistemik.
Kedua, perbedaan utama adalah bahwa pada saat itu, sistem perbankan AS-lah yang benar-benar mengambil alih dan menanggung sejumlah besar utang dan risiko, sehingga krisis perumahan menjadi krisis sistemik bagi industri perbankan AS. Namun, dalam 20 tahun terakhir, peraturan perbankan AS relatif ketat, dan leverage umumnya rendah, sehingga sulit bagi situasi serupa untuk terjadi yang dapat menyeret seluruh industri perbankan AS.
Christina Xu
Investor Infrastruktur AI Lembah Silikon, (Pendiri Non-Konsensus Lembah Silikon)
Secara keseluruhan, saya pikir pasar ini masih sangat besar. Dari segi kapasitas, utang pusat data ini telah memasuki pasar obligasi korporasi yang disebut bernilai triliunan dolar, dan uang yang dikumpulkan melalui obligasi pusat data (pembiayaan tingkat proyek) sebenarnya hanyalah setetes air di lautan pasar obligasi korporasi.
Pasar bernilai triliun dolar, sebuah kategori yang hanya mewakili sebagian kecil dari total keseluruhan, dan sekelompok bank dengan regulasi yang lebih ketat dan leverage yang lebih rendah. Inilah sebabnya mengapa, menurut para pelaku industri, gagasan tentang "krisis hipotek subprime yang didorong oleh AI" mungkin tidak masuk akal.
Dalam artikel ini, kami menganalisis berbagai metode "mengalihkan" utang dari laporan keuangan. Harus diakui, ketika Wall Street bertemu Silicon Valley, mereka benar-benar tahu cara bermain. Namun, hal ini mencerminkan bahwa AI mengubah struktur modal perusahaan teknologi dan juga mengubah cara seluruh sistem keuangan menilai teknologi.
Struktur cerdik ini memiliki harga di setiap lapisannya: obligasi korporasi, pembiayaan proyek, dan pinjaman swasta, masing-masing dengan labelnya sendiri. Namun, meskipun neraca dapat dibersihkan, risikonya tidak hilang. Risiko tersebut hanya dipotong, dikemas, dijamin, dan kemudian didistribusikan di sepanjang rantai keuangan ini kepada orang-orang yang berbeda.
Selama dua dekade terakhir, pasar terbiasa memandang perusahaan teknologi Silicon Valley sebagai bisnis aset ringan: menulis kode, menjual perangkat lunak, menghasilkan arus kas, dan kemudian menggunakan uang tunai untuk membeli kembali saham. Tetapi AI membalikkan logika ini. Persaingan teknologi mutakhir saat ini semakin menyerupai industri real estat: berebut chip, memperoleh listrik, membeli tanah, dan membangun pusat data. Kemudian, menggunakan arus kas dari sepuluh atau dua puluh tahun ke depan untuk membayar pembangunan saat ini.
Perkembangan hari ini semuanya didasarkan pada asumsi masa depan: permintaan akan token AI akan terus tumbuh pesat, dan Silicon Valley serta Wall Street bertaruh pada masa depan AGI tersebut. Namun, sebelum masa depan itu tiba, apakah risikonya benar-benar dapat dikendalikan? Apakah utang pusat data, yang menurut para tamu "masih kecil," benar-benar bebas risiko? Di mana gelembung di pasar ini, dan kapan gelembung itu akan pecah? Pertanyaan-pertanyaan ini harus diajukan seiring dengan kegilaan pasar modal terhadap AI, dan kami akan terus memantaunya.
(Sumber: TMTPost)