

Trump mengatakan hal yang tidak bisa dia sebutkan secara terang-terangan di dalam hatinya, di depan seluruh dunia.
Pada 21 Agustus, di depan tangga Air Force One, seorang jurnalis menanyainya: suku bunga imbal hasil obligasi AS tidak bisa ditekan meski sudah ditekan—kartu apa lagi yang Anda pegang? Trump dengan enteng menjawab: "Cara intervensi paling ekstrem adalah Angkatan Bersenjata AS. Jika diperlukan, kami akan mengerahkan mereka."
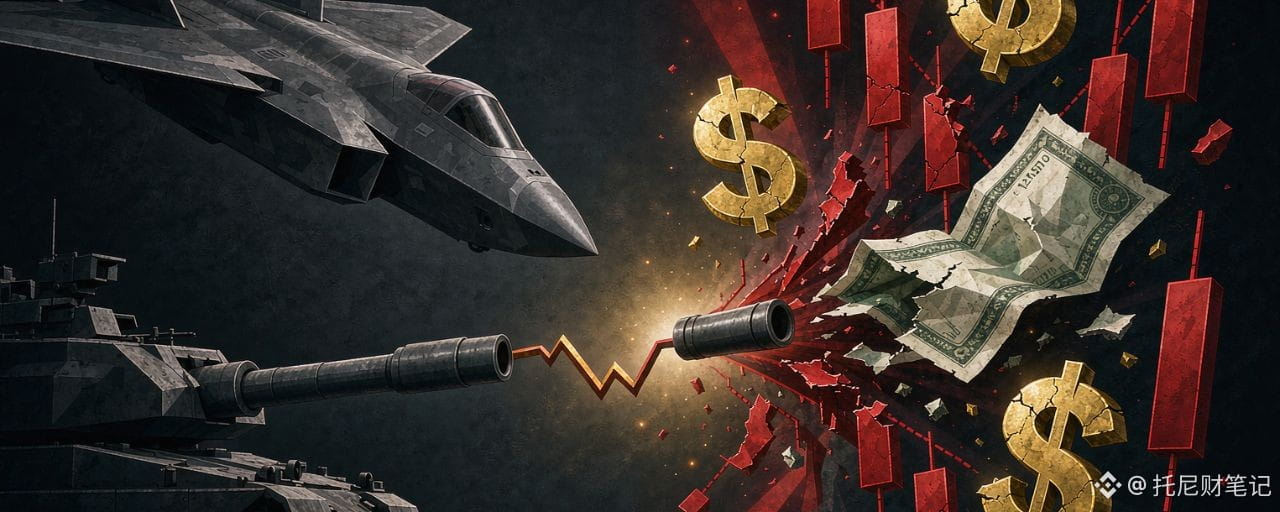
Perhatikan, dia tidak sedang menanggapi situasi di Timur Tengah, bukan juga membahas persaingan/pertarungan di Selat Taiwan—yang dia maksud adalah pasar obligasi AS. Seorang presiden, mengikat dua hal yang delapan jari pun tidak nyambung—militer dan obligasi—ke dalam satu paket, ini belum pernah terjadi dalam sejarah keuangan modern.
Ini bukan tanpa dasar. Surat utang pemerintah AS baru saja menembus ambang 40 triliun dolar AS. Dalam setahun saja, pengeluaran bunga mendekati 1,2 triliun dolar AS—sudah melampaui anggaran belanja militer tahunan. Imbal hasil obligasi tenor 30 tahun sempat menanjak ke 5,33% pada perdagangan intraday, tertinggi sejak 2007. Menteri Keuangan Bessent secara darurat mengumumkan bahwa skala pembelian kembali obligasi jangka panjang akan minimal dilipatgandakan; imbal hasil sempat turun sebentar, lalu dengan cepat memantul lagi. Rasanya seperti plester yang ditempelkan di luka di arteri—tidak ada cara untuk menghentikan darahnya.
Yang disebut 'militer AS menyelamatkan utang' ini, bukan berarti pasukan dengan senjata masuk ke NYSE sambil berteriak, 'siapa pun yang menjual, ditembak mati!' Melainkan ingin menciptakan ketegangan geopolitik sehingga dana kepanikan global kembali mengalir ke obligasi AS untuk bersembunyi. Intinya: ketika pengungkit finansial tidak bisa lagi mengguncang situasi, tinggal mengangkat 'laras senjata' sebagai pertunjukan.
Namun, strategi ini memiliki tiga 'rintangan' yang pasti tak bisa dilewati—
1️⃣ Secara hukum tidak bisa lolos: bila melakukan pengerahan senjata ke luar negeri dan menerapkan kontrol modal, setiap langkah harus mendapat otorisasi dari Kongres; pemisahan tiga kekuasaan adalah temboknya, dan presiden saja tidak bisa meruntuhkannya. Jarak antara 'mengeluarkan pernyataan keras' dan 'benar-benar bertindak' sejauh jarak melintasi Samudra Pasifik.
2️⃣ Logika ekonomi sudah berbalik: dulu ketika dunia kacau, dana akan lari ke obligasi AS. Tetapi sekarang perang mendorong harga minyak naik dan memperparah inflasi, investor justru akan semakin ganas menjual obligasi AS jangka panjang. Mau mengandalkan konflik untuk tujuan safe haven? Besar kemungkinan 'menyelamatkan pasar' malah berubah menjadi 'menampar pasar'.
3️⃣ Kreditur luar negeri sedang menggunakan metode 'kaki untuk memilih': pada Juni, kepemilikan luar negeri bersih berkurang sebesar 72,1 miliar dolar AS. Jepang memotong 26,4 miliar dolar AS, sementara Tiongkok mengurangi 25,9 miliar dolar AS dan menurunkan kepemilikan hingga 633,4 miliar dolar AS—terendah sejak 2008. Inggris dan Prancis, serta Luksemburg, semuanya sedang menjual. Delapan kreditur teratas hampir kabur secara serempak, larinya lebih cepat dari siapa pun.
Pada akhirnya, ini bukan paket kebijakan, melainkan luapan keresahan. Setelah alat kebijakan fiskal dan moneter yang biasa sudah habis dipakai, barulah 'kartu militer' ditampilkan untuk melengkapi panggung. Tapi para trader tidak bodoh—setelah wawancara disiarkan, imbal hasil tidak turun sama sekali. Pasar menggunakan harga untuk memberikan suara.
Laras meriam tidak sanggup menopang kurva imbal hasil. Ketika sebuah negara dengan kredit berdaulat mulai berkhayal bahwa ancaman militer bisa memperpanjang umur pasar utangnya, itu sendiri adalah sinyal risiko terbesar yang bisa diterima oleh sistem keuangan global.