


Pergerakan Bitcoin dari $64.000 ke atas $79.000 selama empat sesi perdagangan merupakan salah satu reli paling menonjol untuk aset tersebut pada tahun 2026. Katalis langsungnya adalah pengumuman Departemen Keuangan AS pada 19 Agustus, yang menggandakan batas untuk operasi pembelian kembali obligasi jangka panjangnya dari $2 miliar menjadi $4 miliar per operasi, efektif mulai 9 September hingga 4 November. Pasar kripto menafsirkan langkah ini sebagai sinyal ekspansif, memicu likuidasi sekitar $4 miliar posisi short dan mengangkat harga Bitcoin sebesar 25%.
Artikel ini menelaah mekanisme transmisi yang menghubungkan keputusan manajemen kewajiban Treasury dengan pergerakan harga sebesar ini, serta menilai keberlanjutan pergerakan tersebut terhadap fundamental makroekonomi yang mendasarinya.
Mekanika Buyback: Apa yang Sebenarnya Terjadi
Treasury, di bawah Menteri Scott Bessent, mengumumkan akan meningkatkan ukuran buyback untuk obligasi Treasury berdurasi lebih panjang. Selanjutnya, Bessent menyatakan bahwa $4 miliar merupakan “lantai, bukan langit-langit”, yang menunjukkan angka tersebut bisa meningkat lagi. Pengumuman ini terjadi satu hari setelah imbal hasil obligasi 30 tahun mencapai 5,34%, level tertingginya sejak 2007.
Pemahaman yang kritis membutuhkan pembedaan operasi ini dari quantitative easing (QE) secara mekanis. Buyback Treasury melibatkan pemerintah membeli obligasi yang ada dengan menerbitkan utang jangka pendek baru untuk membiayai operasi tersebut. Ini tidak memperluas basis moneter, berbeda dengan QE Federal Reserve yang menciptakan cadangan bank baru. Seperti dicatat seorang analis dari CoinEx, “secara mekanis, buyback bukan QE, melainkan terutama alat untuk mengelola likuiditas dan komposisi kewajiban Treasury.”
Namun, pasar beroperasi berdasarkan ekspektasi, bukan mekanika. Ekspektasi yang muncul adalah bahwa langkah ini merupakan langkah awal menuju kebijakan yang lebih longgar; interpretasi ini oleh sebagian analis disebut sebagai “bukan-QE”. Kesenjangan antara realitas operasional dan persepsi pasar ini menjadi poros utama untuk memahami pergerakan harga.
Dampaknya terhadap Bitcoin tersalurkan melalui tiga jalur yang saling terkait.
Pertama, penekanan imbal hasil. Pengumuman mencapai tujuan langsung: imbal hasil obligasi 30 tahun turun dari 5,34% menjadi sekitar 5,19%, dan imbal hasil 10 tahun turun sekitar 6 basis poin menjadi 4,66%. Penurunan imbal hasil mengurangi daya tarik utang pemerintah sebagai aset safe-haven berbasis imbal hasil, sehingga mengarahkan modal ke aset berisiko lebih tinggi. Emas naik 2,7% menjadi $4.528 per ounce, dan Bitcoin mengikuti lintasan yang serupa.
Kedua, pelemahan dolar. Intervensi Treasury memberikan tekanan ke bawah pada dolar AS, yang mendorong aset safe-haven tradisional maupun alternatif. Korelasi 90 hari antara Bitcoin dan emas mencapai level tertingginya sejak pandemi, sehingga memperkuat kasus Bitcoin sebagai lindung nilai terhadap devaluasi mata uang.
Ketiga, dan yang paling relevan dalam hal dampak harga jangka pendek, short squeeze. Pasar kripto telah mengumpulkan posisi short rekor. Ketika imbal hasil turun dan Bitcoin mulai naik, trader yang mengambil posisi di sisi bawah dipaksa untuk menutupnya, membeli Bitcoin untuk menutup short mereka. Mekanisme ini memperbesar pergerakan ke atas secara eksponensial. Likuidasi sangat besar: sekitar $3,3 miliar pada Rabu dan tambahan $1,25 miliar pada Kamis dan Jumat, total sekitar $3,5 hingga $4 miliar posisi short yang dilikuidasi. Pendorong utama reli bukan buyback itu sendiri, melainkan konsentrasi posisi short yang berlebihan di pasar.
Sinyal vs Fundamental
Perbedaan fundamental yang harus dipertimbangkan pelaku pasar adalah sebagai berikut: Treasury tidak menyuntikkan likuiditas baru ke dalam sistem; Treasury membeli utang berdurasi panjang dan menerbitkan utang berdurasi pendek. Ini adalah operasi refinancing, bukan peristiwa penciptaan moneter. Seperti diperingatkan Dan Gottlander, kepala global perdagangan USD dan CAD di Citi, Treasury “tetap perlu menerbitkan di bagian lain untuk menutup defisit.”
Namun demikian, pasar menafsirkan langkah tersebut sebagai sinyal bahwa Treasury dan The Fed selaras dalam arah ekspansif. Beimnet Abebe dari Galaxy Digital berpendapat bahwa The Fed sedang “secara aktif melakukan QE” karena neracanya berkembang sementara Treasury membeli kertas berdurasi panjang dan menerbitkan ulang di sisi jangka pendek. Interpretasi ini, meski dapat diperdebatkan dari perspektif yang murni mekanis, tetap valid dari sisi persepsi kebijakan.
Masalahnya terletak pada kenyataan bahwa efeknya pada pasar obligasi ternyata bersifat sementara. Intervensi Treasury berdampak langsung selama kurang dari satu hari. Imbal hasil jangka panjang sempat turun singkat, namun kemudian kembali mendapat tekanan dan menutup pekan tersebut kira-kira datar. Pada 20 Agustus, imbal hasil obligasi 30 tahun bahkan sudah rebound ke 5,24%, memulihkan sekitar setengah dari penurunan hari sebelumnya. Bessent mengatakan kepada CNBC bahwa pasar “bereaksi berlebihan sedikit.”
Level Teknis dan Keberlanjutan Reli
Bitcoin melampaui beberapa level teknis penting selama reli: basis biaya pemegang jangka pendek sebesar $67.138, rata-rata bergerak 200 hari pada $68.969, dan realized market average pada $75.689, yang menyaring koin yang hilang dan mengukur basis biaya investor aktif. Namun, aset ini kini menghadapi zona resistensi antara $80.000 dan $83.000.
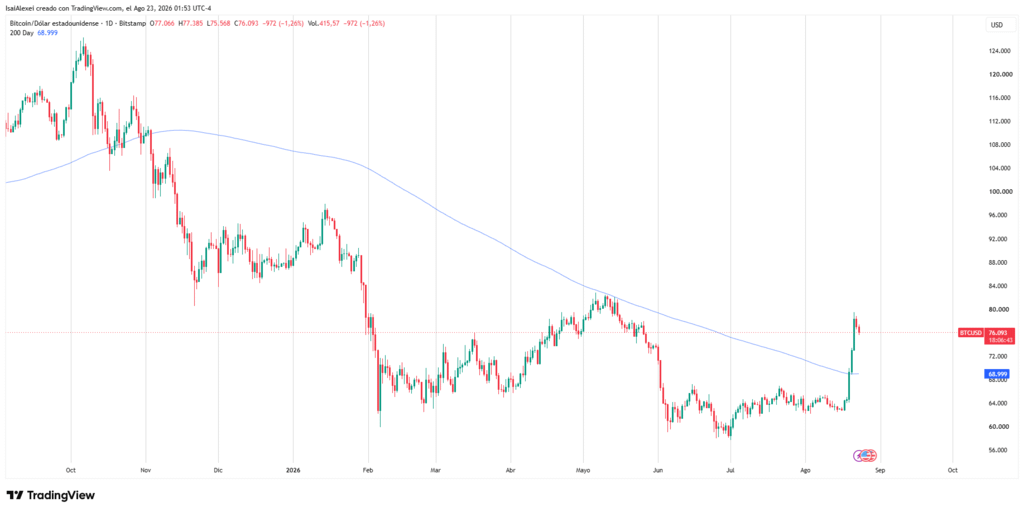
Analisis teknis menunjukkan pergerakan tersebut terutama digerakkan oleh penutupan short, bukan akumulasi organik. Seperti dicatat dalam laporan PrimeXBT, “likuidasi untuk menutup short dapat mendorong Bitcoin melewati $80.000 dalam jangka pendek, tetapi tekanan beli akibat penutupan short sulit dipertahankan dalam jangka panjang.” RSI(14) mencapai 94,63, yang menandakan kondisi overbought, dan secara historis kondisi seperti itu biasanya mendahului koreksi.
Pertanyaan kritisnya adalah apakah Bitcoin dapat bertahan pada level $69.000 (rata-rata bergerak 200 hari) dan mengubahnya dari resistensi menjadi support. Jika imbal hasil obligasi 10 tahun kembali menembus 4,7% atau imbal hasil obligasi 30 tahun mendekati 5,3%, terobosan Bitcoin saat ini bisa menghadapi tekanan baru.
Implikasi bagi Teori Investasi Bitcoin
Dari sudut pandang investasi, peristiwa ini memunculkan beberapa pertimbangan.
Pertama, respons Bitcoin terhadap langkah ini mengonfirmasi sensitivitasnya terhadap sinyal kebijakan moneter, bahkan ketika sinyal-sinyal tersebut tidak merupakan perubahan struktural. Bitcoin beroperasi sebagai aset likuiditas, dan setiap indikasi ekspansi moneter cenderung positif bagi harganya.
Kedua, besarnya short squeeze menunjukkan adanya ketidakseimbangan posisi yang signifikan di pasar. Konsentrasi posisi short menciptakan risiko asimetris: berita positif apa pun dapat memicu pergerakan harga yang tidak proporsional. Ini mengindikasikan pasar secara struktural terlalu leverage ke arah penurunan, dan koreksi lebih merupakan persoalan timing ketimbang katalis.
Ketiga, keberlanjutan reli akan bergantung pada apakah fundamental makroekonomi selaras dengan narasi devaluasi mata uang. Defisit fiskal AS mendekati $2 triliun, dan kekhawatiran terhadap arah kebijakan ekonomi AS adalah nyata. Ray Dalio, pendiri Bridgewater, mengeluarkan peringatan pada Jumat, menyarankan investor untuk mengurangi eksposur obligasi dan memegang emas serta sebagian Bitcoin sebagai lindung nilai terhadap potensi krisis utang AS.
Namun, Manulife Investment Management memperingatkan bahwa Treasury “dapat memengaruhi likuiditas dan sentimen, tetapi tidak dapat secara persisten menekan fundamental pertumbuhan, inflasi, defisit, dan pasokan.” Penerbitan obligasi korporasi, khususnya dari perusahaan teknologi yang membiayai investasi AI, menambah tekanan pada imbal hasil jangka panjang.
Proyeksi harga sangat beragam. Strategist investasi Mark Connors memproyeksikan Bitcoin bisa mencapai $180.000 karena buyback Treasury yang rutin meningkatkan likuiditas. Analis Standard Chartered Geoff Kendrick menyarankan Bitcoin bisa mencapai $100.000 pada akhir tahun. Analis lain telah mengusulkan kisaran $180.000 hingga $360.000 dalam jangka lebih panjang.
Pergerakan 25% terjadi di pasar dengan likuiditas akhir pekan yang lebih rendah dan posisi short yang sangat terkonsentrasi. Pertanyaan yang harus dirumuskan trader bukan apakah Bitcoin bisa mencapai level-level tersebut, melainkan dalam kondisi apa dan dengan landasan fundamental seperti apa.
Periode buyback berlangsung dari 9 September hingga 4 November. Dalam jendela ini, Treasury akan menjalankan operasi sebesar $4 miliar (atau lebih) per sesi. Pasar akan mengamati apakah likuiditas tanpa QE ini dapat mempertahankan imbal hasil yang tertekan dan dolar yang melemah, atau apakah fundamental fiskal dan pertumbuhan kembali menjadi pusat perhatian.