Baru-baru ini, harga Bitcoin mengalami lonjakan besar. Banyak orang menganalisis bahwa kemungkinan penyebab di baliknya adalah utang pemerintah AS sudah tidak berkelanjutan.
Mengenai masalah ini, Dalio (pendiri Bridgewater, hedge fund terbesar di dunia—setara dengan Zhang Lei+Gao Shanwen di Tiongkok) kemarin secara khusus menulis sebuah artikel yang membahas logikanya.
Berikut adalah rangkuman dan penyusunan dengan sentuhan pribadi; semoga lebih mudah dipahami dibandingkan teks aslinya~
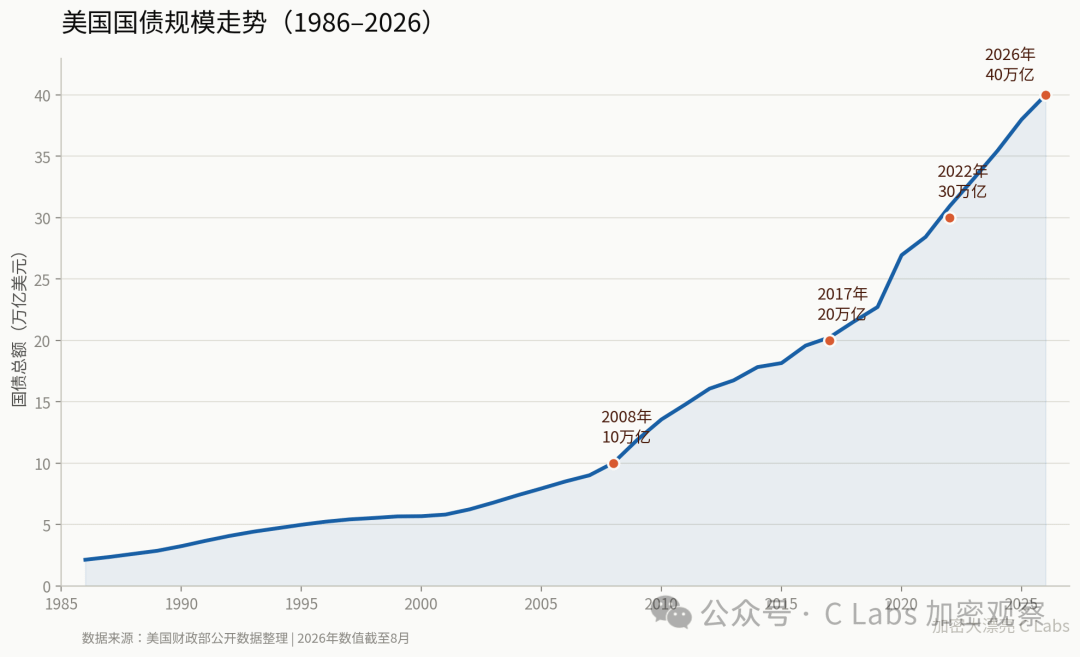
Pada Agustus 2026, obligasi pemerintah AS secara resmi menembus angka 40 triliun dolar.
Kecepatan ini patut disoroti: sejak berdirinya negara hingga penembusan 1 triliun, butuh kira-kira 200 tahun; dari 10 triliun ke 20 triliun butuh 13 tahun; dari 20 triliun ke 30 triliun butuh 5 tahun; dari 30 triliun ke 40 triliun hanya butuh 4 tahun, dan tambahan 10 triliun terakhir bahkan melonjak dalam 150 hari.
Dan dalam pekan ini, tiga hal bertabrakan sekaligus:
1. Pemerintah Jepang menjual obligasi AS yang dimilikinya, menukar uang tersebut kembali menjadi yen, tujuannya untuk menstabilkan nilai tukar yen dan menopang pasar modal domestik, serta tidak ingin, demi menopang harga, menaikkan suku bunga lebih tinggi daripada yang sebenarnya ingin mereka capai;
2. Imbal hasil obligasi AS sedang naik; kenaikan paling ganas terjadi pada tenor panjang. Sekali waktu tenor 30 tahun menyentuh 5,31%, bersamaan dengan itu dolar AS melemah;
3. Menteri Keuangan AS, Bessent, mengumumkan bahwa Kementerian Keuangan akan ikut turun tangan melakukan pembelian kembali obligasi jangka panjang. Namun skala dana yang bisa digunakan terbatas: setidaknya 4 miliar dolar setiap dua minggu, pelaksanaan dari 9 September hingga 4 November.
Dan penilaian Dalio adalah: bila rute yang ditempuh sekarang tidak diubah, krisis utang AS kemungkinan besar akan menabrak dalam waktu sekitar 3 tahun (plus/minus 2 tahun).
Sistem utang sebuah negara bisa dianalogikan seperti peredaran darah tubuh manusia. Kredit adalah darahnya, yang memberi pasokan ke berbagai bagian perekonomian.
Jika digunakan dengan baik, ia bisa menciptakan output dan pendapatan yang cukup. Lalu dipakai untuk membayar pokok dan bunga—maka sistemnya sehat.
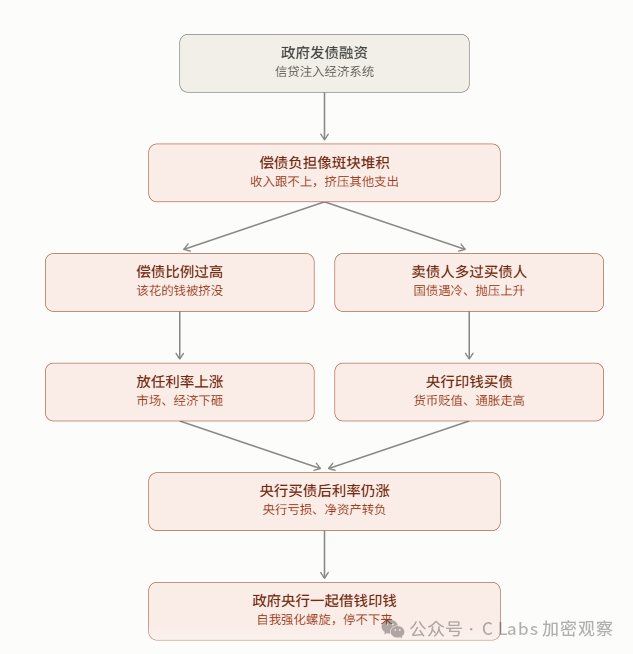
Jika tidak dimanfaatkan dengan baik, tidak berubah menjadi pendapatan yang cukup. Pembayaran pokok dan bunga akan terus bertambah seperti plak di pembuluh darah, menyingkirkan uang lain yang seharusnya dipakai.
Jika plak sudah menumpuk sampai tingkat tertentu, akan muncul dua masalah sekaligus:
Pertama, "porsi beban untuk membayar utang terhadap pendapatan fiskal" sudah sangat tinggi sampai tidak normal—uang yang seharusnya digunakan terjepit habis;
Kedua, "orang yang ingin menjual obligasi lebih banyak daripada yang ingin membelinya". Dalam kondisi seperti ini, bisa jadi harus membiarkan suku bunga naik (pasar dan ekonomi ikut terpukul ke bawah), atau bank sentral sendiri mencetak uang dan turun tangan membeli obligasi (nilai mata uang terdepresiasi, inflasi menjadi lebih tinggi daripada level yang seharusnya).
Dua jalur ini sama-sama tidak nyaman. Dan begitu bank sentral membeli dalam jumlah besar, jika suku bunga tetap naik, bank sentral juga akan merugi. Jika kerugiannya terlalu besar, ekuitas bersih menjadi negatif. Pada akhirnya, pemerintah dan bank sentral sama-sama meminjam uang, sama-sama mencetak uang untuk menutup lubang—hingga berubah menjadi spiral kematian yang saling menguatkan, dan tidak bisa berhenti sendiri.
Pada tahap terakhir dari siklus ini, pasar pertama-tama akan melihat suku bunga jangka panjang ikut naik; nilai mata uang relatif terhadap emas akan terdepresiasi; lalu Kementerian Keuangan karena obligasi jangka panjang tidak laku harus menerbitkan obligasi jangka pendek sebagai pengganti. Jika keadaan memburuk lagi, beberapa negara dalam sejarah akhirnya sampai pada langkah-langkah pengendalian modal, memaksa para kreditur hanya bisa membeli dan tidak bisa menjual.
Jepang adalah contoh yang bisa dijadikan peringatan:
Sebelum 2013, obligasi pemerintah Jepang sebagian besar dibeli oleh institusi swasta; mulai 2013, pembeli swasta tidak lagi bisa mengimbangi, sehingga Bank Sentral Jepang terpaksa turun tangan mencetak uang untuk menjadi pembeli. Porsi kepemilikan naik dari 11,6% menjadi 53,3%.
Biayanya ditanggung oleh pemegangnya: selama puluhan tahun ini, obligasi pemerintah Jepang yang dikonversi ke dolar AS mengalami penurunan nilai sebesar 51%; jika dikonversi ke emas turun 76%. Sementara itu, upah pekerja biasa Jepang, bila dikonversi dengan mata uang yang sama, selama puluhan tahun ini turun 55% dibanding pekerja AS.
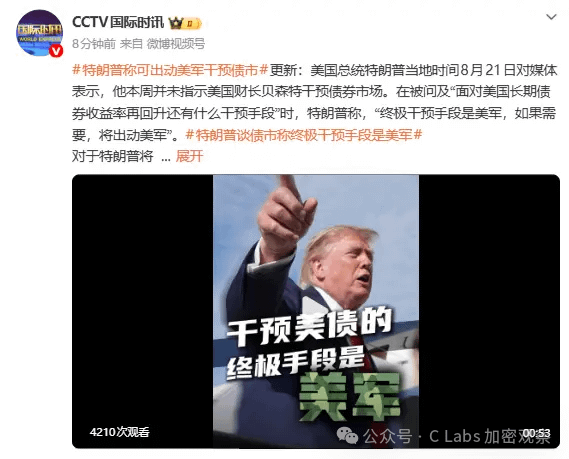
Bagi AS, pada dasarnya ada tiga jalur yang tersedia di meja: mencetak uang untuk mengencerkan, melakukan perombakan fiskal, dan melakukan restrukturisasi gagal bayar utang.
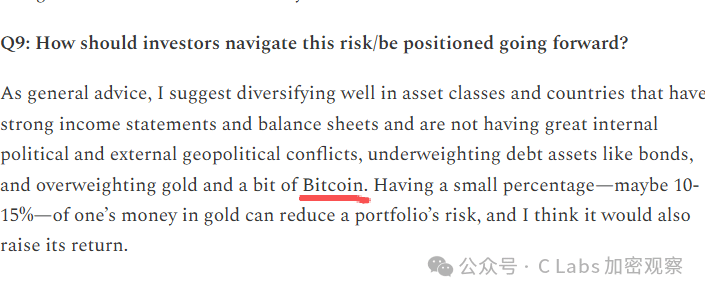
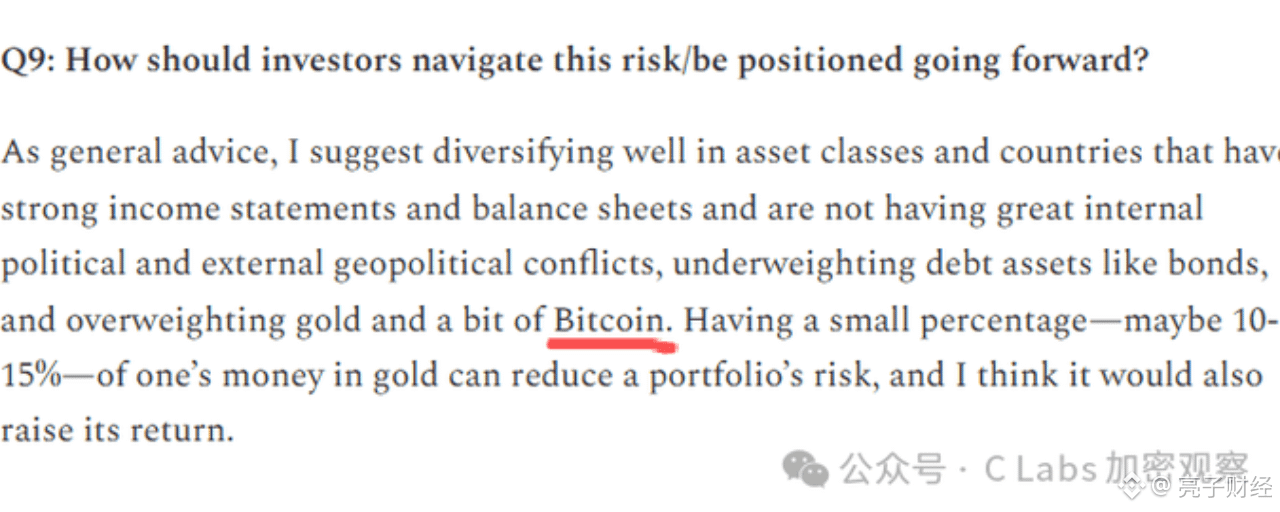
Inggris, Uni Eropa, dan Tiongkok juga menghadapi masalah utang dan defisit yang serupa. Karena itu, ia memperkirakan penyesuaian utang dan depresiasi mata uang yang mirip akan terjadi secara serentak di beberapa perekonomian. Inilah alasan Dalio menyarankan untuk mengalokasikan emas dan bitcoin—dua hal ini tidak bisa dicetak oleh pemerintah.
Rencana yang diberikan Dalio adalah menekan defisit fiskal AS hingga 3% dari PDB. Caranya dengan memangkas belanja dan menaikkan penerimaan pajak masing-masing sekitar 5% (dibanding rencana yang ada), sekaligus membuat suku bunga alami turun 1% sampai 1,5%. Tiga langkah itu berjalan bersama; tidak ada yang boleh dilakukan secara berlebihan, karena kalau tidak, penyesuaiannya akan sangat drastis.
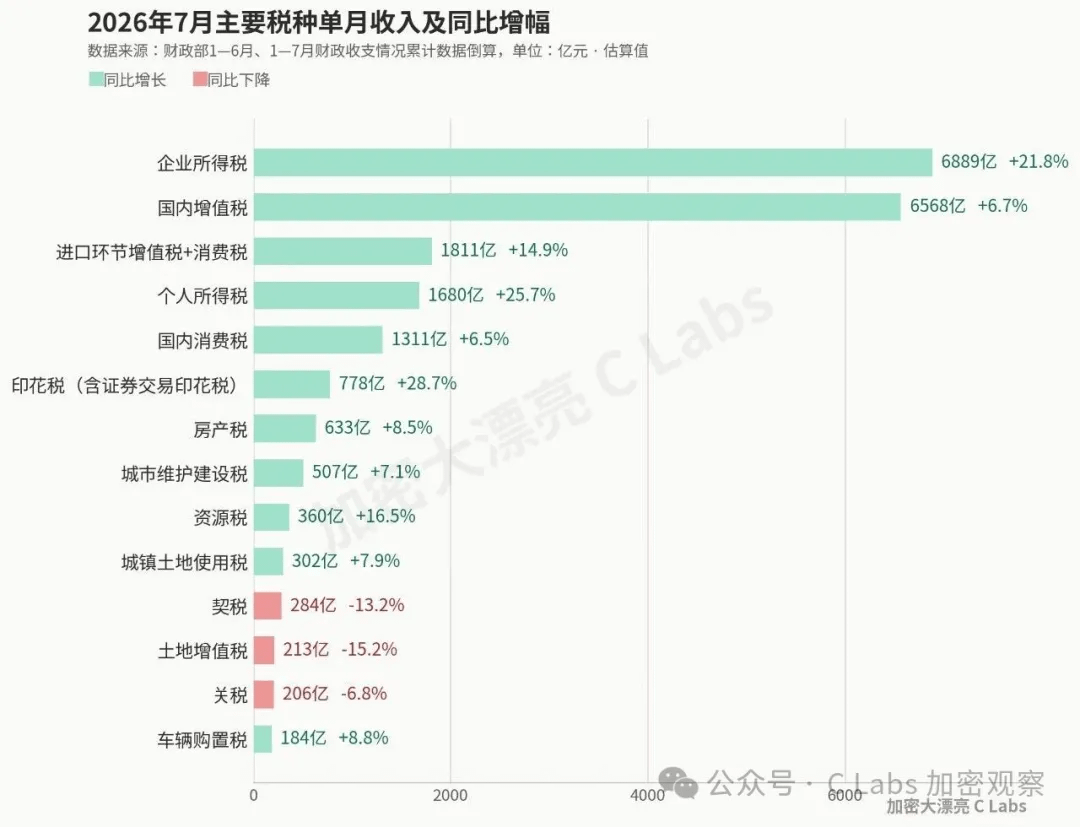
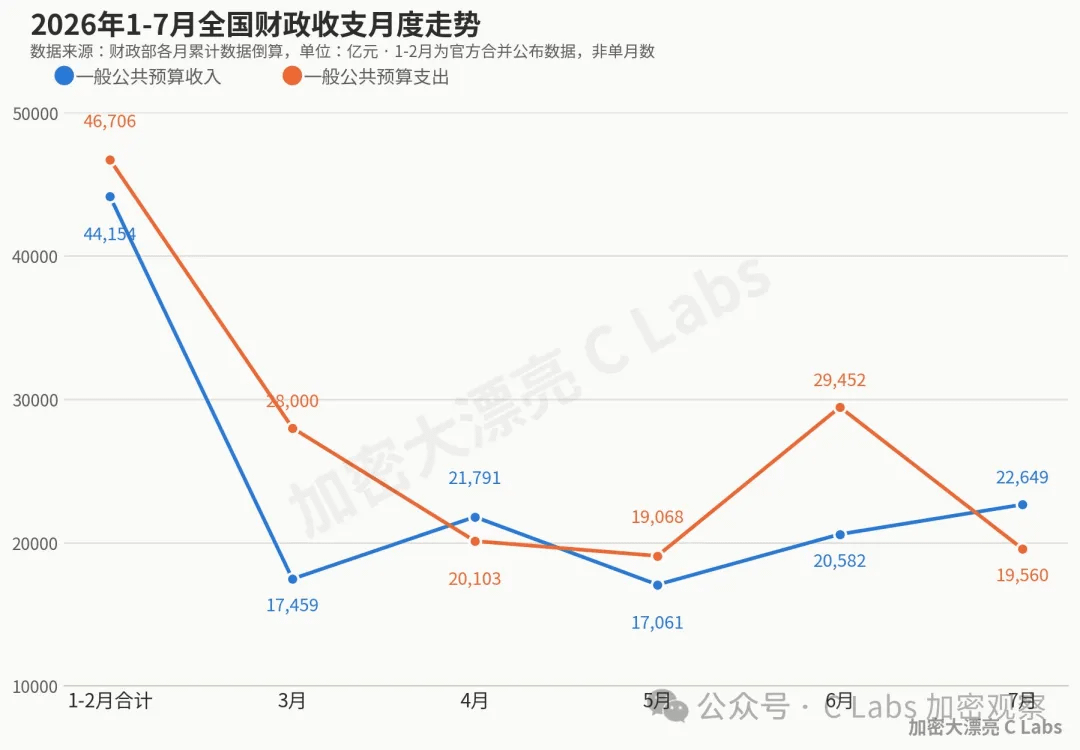
Namun, sekarang Tiongkok sedang mengikuti arah ini: secara besar-besaran meningkatkan pendapatan sekaligus menekan pengeluaran.
Pada bulan Juli tahun ini, pendapatan fiskal Tiongkok melonjak 12% secara tahunan; dalam satu bulan saja sudah mencapai surplus.