Saya akhir-akhir ini lebih memperhatikan TermMax, terutama karena proyek ini sedang melewati tahap “primitif DeFi yang menarik” dan masuk ke fase yang jauh lebih menentukan.
Gagasan intinya masih masuk akal bagi saya: alih-alih menerima sembarang floating rate yang diberikan pasar, TermMax memungkinkan pengguna mengunci syarat peminjaman atau pendanaan pada jatuh tempo yang ditentukan. Di balik layar, token fixed-rate memisahkan pokok dan bunga, sementara range order membentuk kurva harga untuk setiap pasar. Kedengarannya sederhana di permukaan, tetapi ini mengubah cara likuiditas harus berperilaku. Modal bisa menganggur, rate bisa salah harga, dan penyedia likuiditas akhirnya justru yang menanggung biaya karena terlalu optimistis. TermMax secara terbuka mencantumkan risiko-risiko tersebut, ketimbang berpura-pura bahwa DeFi fixed-rate menghilangkan semuanya.
Yang lebih menarik perhatian saya belakangan adalah seberapa cepat produknya berkembang. V2 kini menghadirkan market dan order di berbagai chain ke dalam satu antarmuka, sementara TermMax juga mendorong ekspansi ke tokenized equities, kolateral RWA, produk bergaya opsi, serta infrastruktur fixed-rate institusional melalui TermPrime.
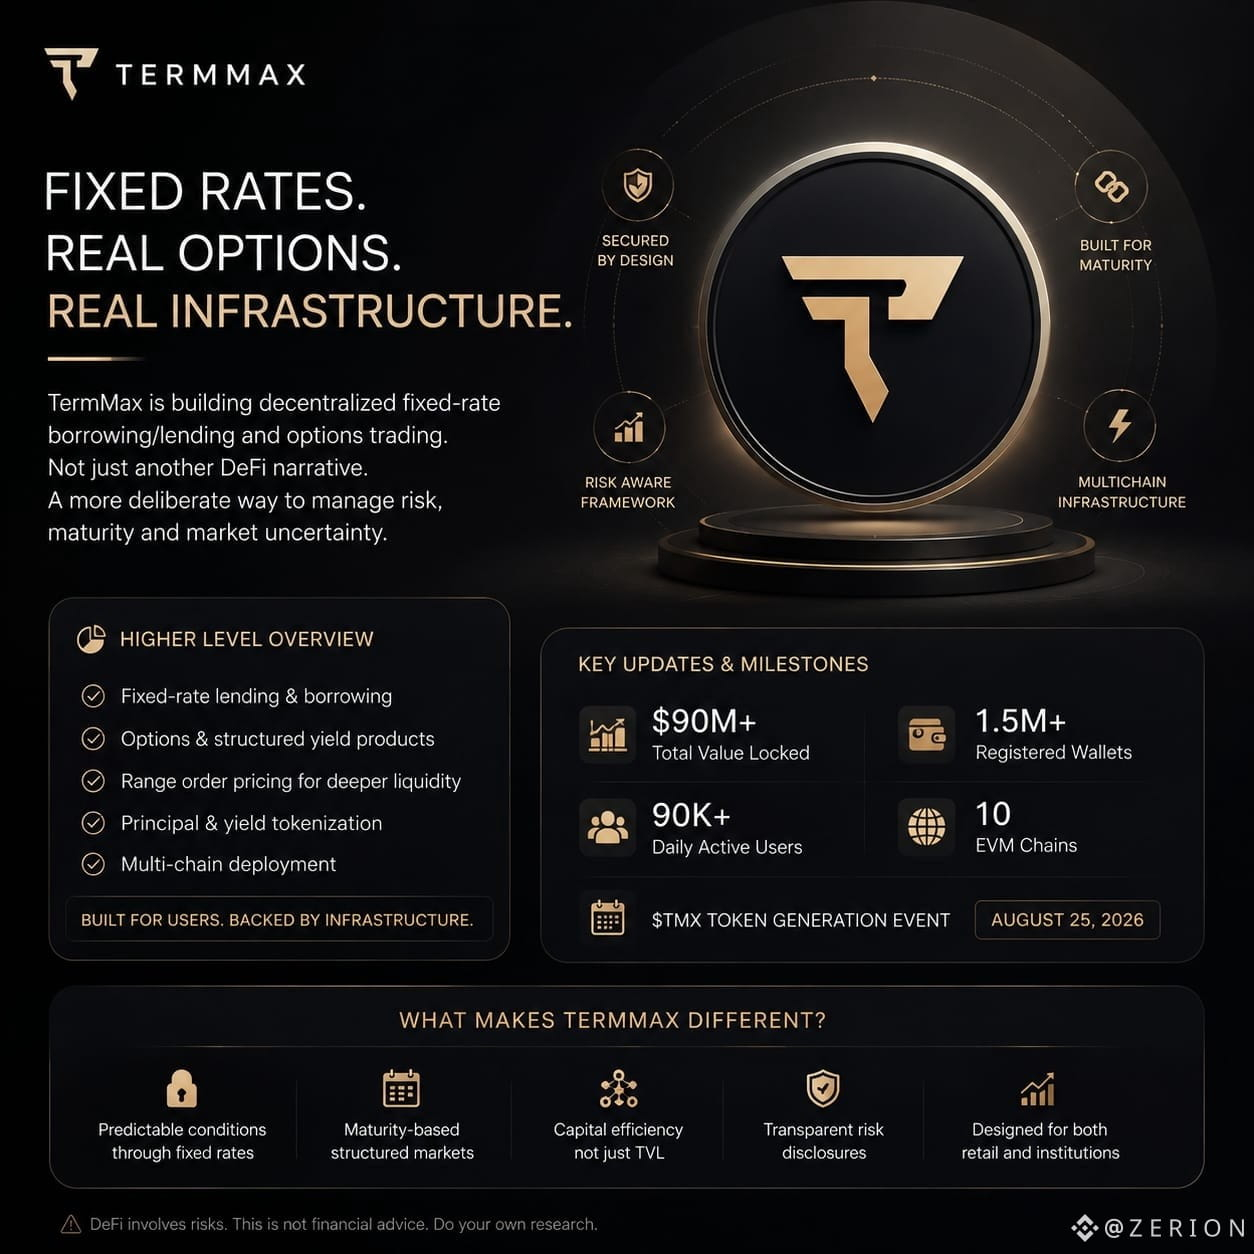
Dan kemudian ada $TMX. Tim telah mengumumkan 25 Agustus 2026 sebagai TGE, dengan pengumuman terbaru yang mengklaim $90M+ TVL, 1,5M+ wallet terdaftar, 90K+ pengguna aktif harian, serta penerapan di 10 chain EVM.
Itulah bagian yang akan saya pantau dengan cermat.
Kripto telah mengajari saya bahwa pertumbuhan tepat sebelum peluncuran token bisa terlihat sangat berbeda dari permintaan yang benar-benar berkelanjutan setelahnya. Saya kurang tertarik pada angka-angka hari ini dibandingkan dengan apa yang tetap bertahan ketika insentif tidak lagi seberlimpah sebelumnya.
TermMax terasa lebih matang dibanding banyak narasi “fixed yield” daur ulang yang pernah saya lihat, tetapi kematangan tetap harus dibuktikan saat menghadapi tekanan.
Di situlah saya akan fokus memperhatikan
#termmax @TermMax
Gagasan intinya masih masuk akal bagi saya: alih-alih menerima sembarang floating rate yang diberikan pasar, TermMax memungkinkan pengguna mengunci syarat peminjaman atau pendanaan pada jatuh tempo yang ditentukan. Di balik layar, token fixed-rate memisahkan pokok dan bunga, sementara range order membentuk kurva harga untuk setiap pasar. Kedengarannya sederhana di permukaan, tetapi ini mengubah cara likuiditas harus berperilaku. Modal bisa menganggur, rate bisa salah harga, dan penyedia likuiditas akhirnya justru yang menanggung biaya karena terlalu optimistis. TermMax secara terbuka mencantumkan risiko-risiko tersebut, ketimbang berpura-pura bahwa DeFi fixed-rate menghilangkan semuanya.
Yang lebih menarik perhatian saya belakangan adalah seberapa cepat produknya berkembang. V2 kini menghadirkan market dan order di berbagai chain ke dalam satu antarmuka, sementara TermMax juga mendorong ekspansi ke tokenized equities, kolateral RWA, produk bergaya opsi, serta infrastruktur fixed-rate institusional melalui TermPrime.
Dan kemudian ada $TMX. Tim telah mengumumkan 25 Agustus 2026 sebagai TGE, dengan pengumuman terbaru yang mengklaim $90M+ TVL, 1,5M+ wallet terdaftar, 90K+ pengguna aktif harian, serta penerapan di 10 chain EVM.
Itulah bagian yang akan saya pantau dengan cermat.
Kripto telah mengajari saya bahwa pertumbuhan tepat sebelum peluncuran token bisa terlihat sangat berbeda dari permintaan yang benar-benar berkelanjutan setelahnya. Saya kurang tertarik pada angka-angka hari ini dibandingkan dengan apa yang tetap bertahan ketika insentif tidak lagi seberlimpah sebelumnya.
TermMax terasa lebih matang dibanding banyak narasi “fixed yield” daur ulang yang pernah saya lihat, tetapi kematangan tetap harus dibuktikan saat menghadapi tekanan.
Di situlah saya akan fokus memperhatikan
#termmax @TermMax