Saya telah melihat TermMax bukan semata sebagai protokol pinjaman DeFi lainnya, melainkan sebagai upaya untuk memisahkan bagian-bagian risiko yang biasanya dipaketkan bersama.
Yang menarik perhatian saya adalah struktur FT/XT.
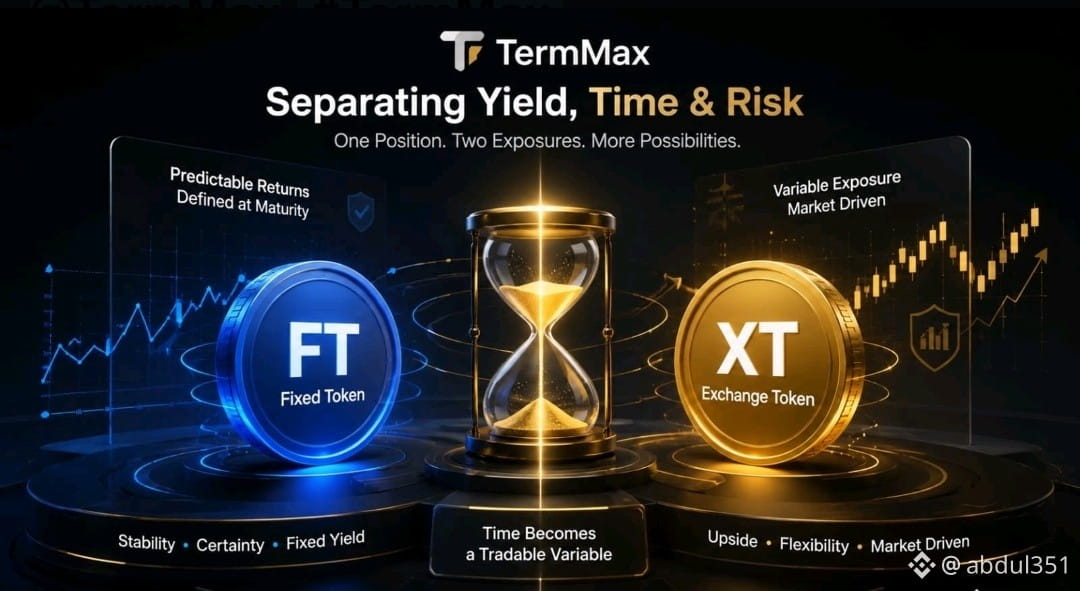
Alih-alih memperlakukan satu aset penghasil imbal hasil sebagai satu posisi, TermMax memecah eksposurnya menjadi dua instrumen yang berbeda. Fixed Token memberikan klaim yang terdefinisi hingga jatuh tempo, sementara Exchange Token mempertahankan eksposur variabel yang tersisa.
Pemisahan itu lebih menarik daripada yang tersirat oleh istilahnya.
Bagi saya, gagasan pentingnya adalah bahwa waktu itu sendiri menjadi sesuatu yang dapat diberi harga oleh pasar. Jika sebuah FT diperdagangkan di bawah nilai jatuh tempo, selisihnya dapat mencerminkan imbal hasil yang tersirat dari memegangnya hingga jatuh tempo. Dengan begitu, secara konseptual posisinya lebih dekat ke instrumen pendapatan tetap dibandingkan pinjaman DeFi berimbal hasil mengambang yang tipikal.Namun saya pikir pertanyaan yang lebih besar adalah pemisahan risiko.
Seorang pengguna mungkin menginginkan imbal hasil yang dapat diprediksi tanpa mengambil tingkat eksposur pasar yang sama seperti aset yang mendasarinya. Peserta lain mungkin lebih menyukai potensi kenaikan yang variabel dan menerima ketidakpastian. TermMax menciptakan kerangka kerja agar preferensi-preferensi tersebut berpotensi ada di pasar yang terpisah.
Tetap saja, saya tidak akan menilai model ini hanya dari seberapa rapi mekanismenya terlihat di atas kertas.
Uji yang lebih sulit adalah likuiditas.
Apa yang terjadi ketika volatilitas meningkat, pembeli menghilang, atau pasar FT dan XT menjadi tidak efisien? Di situlah perbedaan antara struktur keuangan yang elegan dan yang tahan banting menjadi terlihat.
Dari sudut pandang saya, TermMax menarik karena sedang bereksperimen dengan sesuatu yang belum berhasil direpresentasikan dengan bersih oleh DeFi: kemampuan untuk memisahkan imbal hasil, waktu, dan eksposur aset—bukan memperlakukannya sebagai satu risiko yang dibundel.
Itulah bagian yang layak untuk diperhatikan.
@TermMax #TermMax
Yang menarik perhatian saya adalah struktur FT/XT.
Alih-alih memperlakukan satu aset penghasil imbal hasil sebagai satu posisi, TermMax memecah eksposurnya menjadi dua instrumen yang berbeda. Fixed Token memberikan klaim yang terdefinisi hingga jatuh tempo, sementara Exchange Token mempertahankan eksposur variabel yang tersisa.
Pemisahan itu lebih menarik daripada yang tersirat oleh istilahnya.
Bagi saya, gagasan pentingnya adalah bahwa waktu itu sendiri menjadi sesuatu yang dapat diberi harga oleh pasar. Jika sebuah FT diperdagangkan di bawah nilai jatuh tempo, selisihnya dapat mencerminkan imbal hasil yang tersirat dari memegangnya hingga jatuh tempo. Dengan begitu, secara konseptual posisinya lebih dekat ke instrumen pendapatan tetap dibandingkan pinjaman DeFi berimbal hasil mengambang yang tipikal.Namun saya pikir pertanyaan yang lebih besar adalah pemisahan risiko.
Seorang pengguna mungkin menginginkan imbal hasil yang dapat diprediksi tanpa mengambil tingkat eksposur pasar yang sama seperti aset yang mendasarinya. Peserta lain mungkin lebih menyukai potensi kenaikan yang variabel dan menerima ketidakpastian. TermMax menciptakan kerangka kerja agar preferensi-preferensi tersebut berpotensi ada di pasar yang terpisah.
Tetap saja, saya tidak akan menilai model ini hanya dari seberapa rapi mekanismenya terlihat di atas kertas.
Uji yang lebih sulit adalah likuiditas.
Apa yang terjadi ketika volatilitas meningkat, pembeli menghilang, atau pasar FT dan XT menjadi tidak efisien? Di situlah perbedaan antara struktur keuangan yang elegan dan yang tahan banting menjadi terlihat.
Dari sudut pandang saya, TermMax menarik karena sedang bereksperimen dengan sesuatu yang belum berhasil direpresentasikan dengan bersih oleh DeFi: kemampuan untuk memisahkan imbal hasil, waktu, dan eksposur aset—bukan memperlakukannya sebagai satu risiko yang dibundel.
Itulah bagian yang layak untuk diperhatikan.
@TermMax #TermMax