#termmax @TermMax
Bagian dari DeFi dengan fixed rate yang paling sulit untuk kuabaikan adalah apa yang terjadi ketika rencana berubah.
Memasuki posisi itu mudah ketika semuanya berjalan sesuai rencana.
Anda memilih sebuah tingkat.
Anda memilih jatuh tempo.
Anda menanamkan modal.
Namun pasar jarang peduli dengan rencana awal Anda.
Bagaimana jika Anda tiba-tiba membutuhkan likuiditas tiga minggu sebelum jatuh tempo?
Di sinilah menurut saya ujian sebenarnya bagi TermMax dimulai.
Posisi berjangka tetap seharusnya tidak hanya menarik ketika Anda menahannya sampai akhir.
Harus ada pasar yang bermakna untuk posisi itu sendiri.
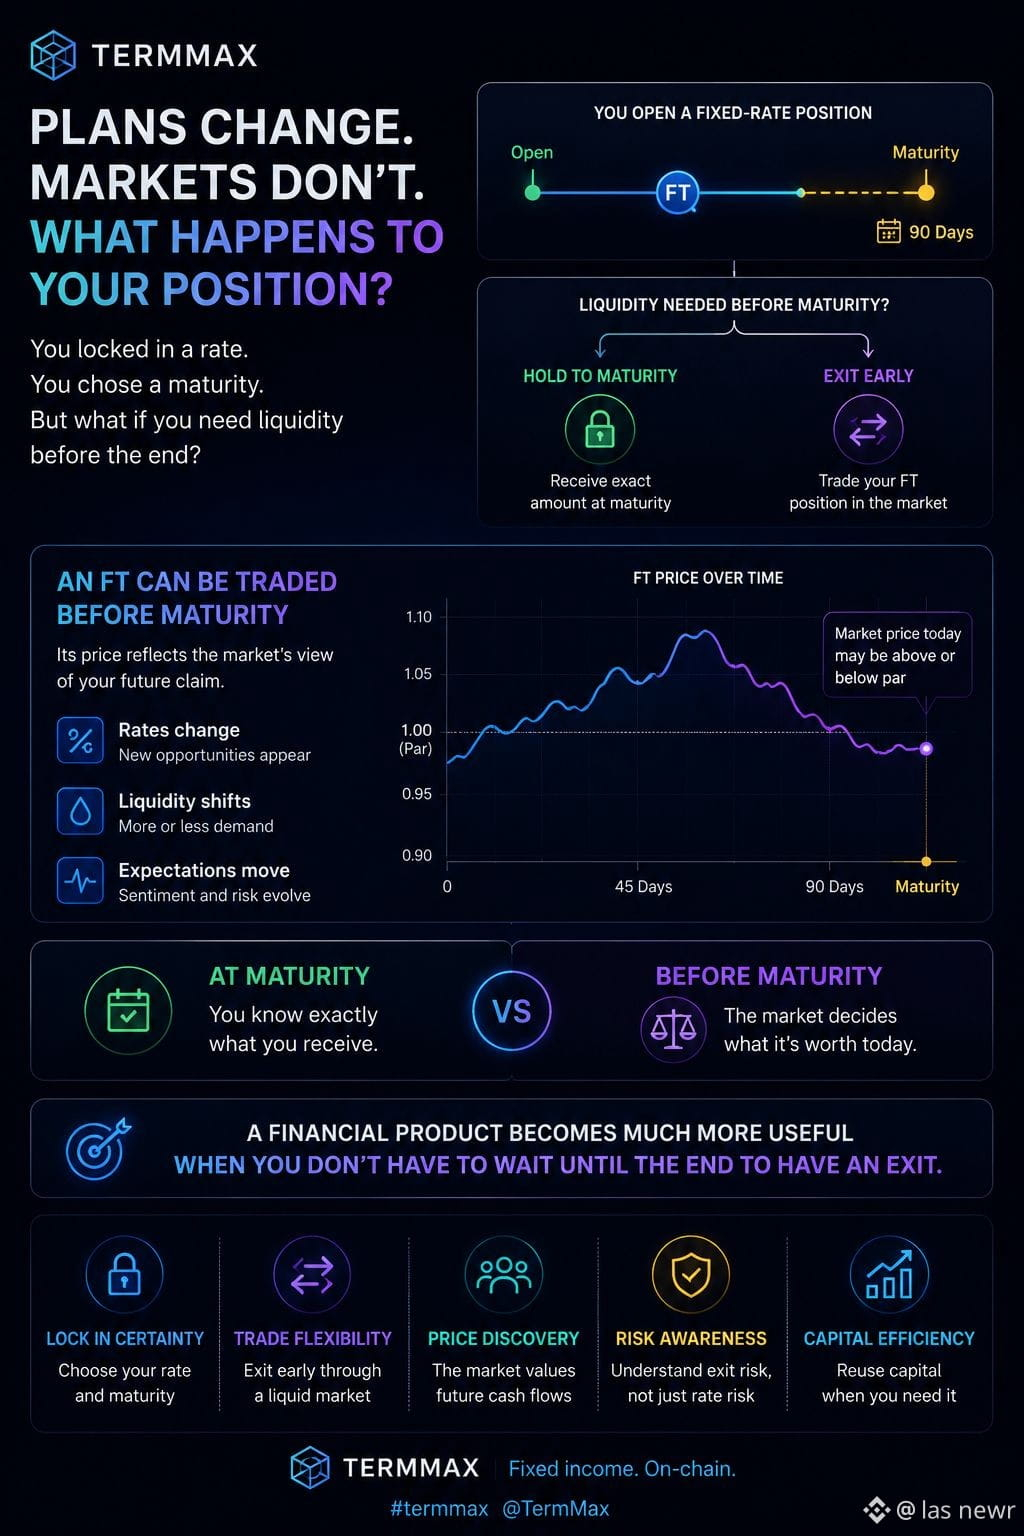
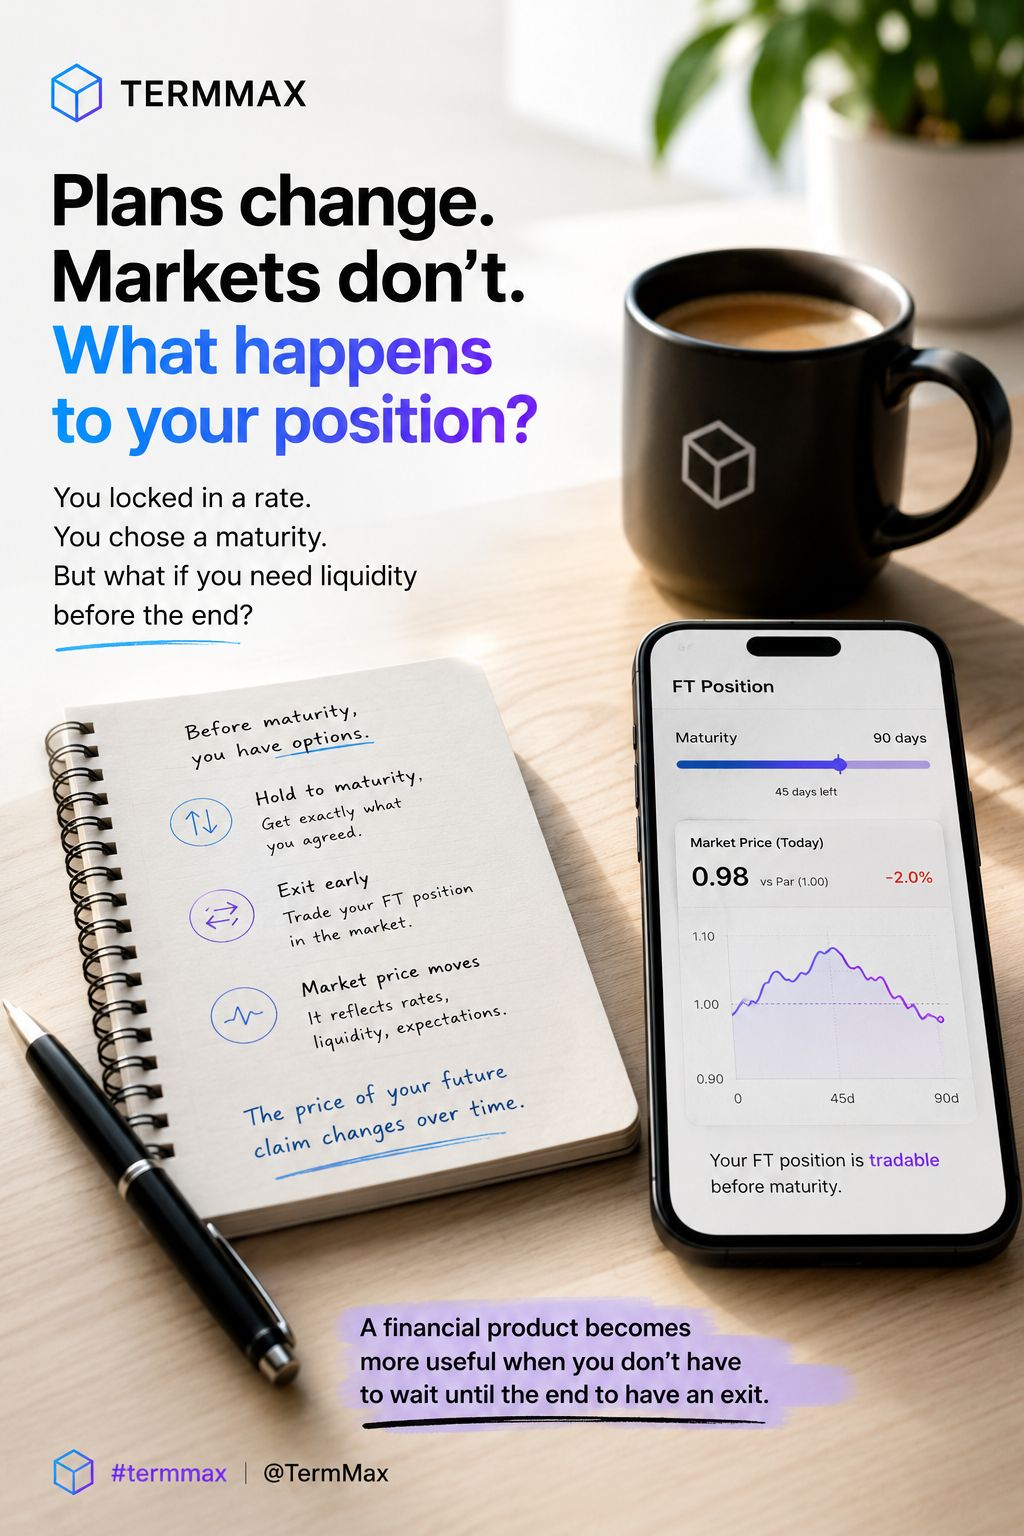
Karena setelah sebuah FT dapat diperdagangkan sebelum jatuh tempo, harganya mulai menceritakan kisah.
Pasar terus bertanya:
Berapa nilai klaim masa depan ini saat ini?
Dan harga itu bisa bergerak.
Tingkat bisa berubah.
Likuiditas bisa menghilang.
Ekspektasi bisa bergeser.
Jadi FT menjadi lebih dari sekadar cara untuk mengunci imbal hasil.
Ia menjadi sesuatu yang nilainya bisa ditemukan di pasar sebelum penyelesaian akhirnya.
Itu desain yang jauh lebih menarik bagi saya.
Ia memperkenalkan lapisan risiko kedua yang tidak terlihat dari headline APR:
exit risk.
Anda mungkin tahu persis apa yang akan Anda terima saat jatuh tempo.
Tapi apakah Anda tahu apa yang bersedia dibayar seseorang untuk posisi Anda besok?
Di situlah menurut saya DeFi fixed-income menjadi benar-benar menarik.
Pertanyaan berikutnya bukan hanya apakah TermMax bisa menciptakan produk fixed-rate.
Melainkan apakah pasar sekunder yang sehat bisa terbentuk di sekelilingnya.
Karena sebuah produk keuangan menjadi jauh lebih berguna ketika Anda tidak harus menunggu sampai akhir untuk memiliki opsi keluar.
Bagian dari DeFi dengan fixed rate yang paling sulit untuk kuabaikan adalah apa yang terjadi ketika rencana berubah.
Memasuki posisi itu mudah ketika semuanya berjalan sesuai rencana.
Anda memilih sebuah tingkat.
Anda memilih jatuh tempo.
Anda menanamkan modal.
Namun pasar jarang peduli dengan rencana awal Anda.
Bagaimana jika Anda tiba-tiba membutuhkan likuiditas tiga minggu sebelum jatuh tempo?
Di sinilah menurut saya ujian sebenarnya bagi TermMax dimulai.
Posisi berjangka tetap seharusnya tidak hanya menarik ketika Anda menahannya sampai akhir.
Harus ada pasar yang bermakna untuk posisi itu sendiri.
Karena setelah sebuah FT dapat diperdagangkan sebelum jatuh tempo, harganya mulai menceritakan kisah.
Pasar terus bertanya:
Berapa nilai klaim masa depan ini saat ini?
Dan harga itu bisa bergerak.
Tingkat bisa berubah.
Likuiditas bisa menghilang.
Ekspektasi bisa bergeser.
Jadi FT menjadi lebih dari sekadar cara untuk mengunci imbal hasil.
Ia menjadi sesuatu yang nilainya bisa ditemukan di pasar sebelum penyelesaian akhirnya.
Itu desain yang jauh lebih menarik bagi saya.
Ia memperkenalkan lapisan risiko kedua yang tidak terlihat dari headline APR:
exit risk.
Anda mungkin tahu persis apa yang akan Anda terima saat jatuh tempo.
Tapi apakah Anda tahu apa yang bersedia dibayar seseorang untuk posisi Anda besok?
Di situlah menurut saya DeFi fixed-income menjadi benar-benar menarik.
Pertanyaan berikutnya bukan hanya apakah TermMax bisa menciptakan produk fixed-rate.
Melainkan apakah pasar sekunder yang sehat bisa terbentuk di sekelilingnya.
Karena sebuah produk keuangan menjadi jauh lebih berguna ketika Anda tidak harus menunggu sampai akhir untuk memiliki opsi keluar.