


Saya ikut kampanye @TermMax >Booster di Binance Wallet dengan cara yang dilakukan kebanyakan orang. Lima tugas: sambungkan wallet, selesai. Lalu saya membuka aplikasi V2, mengarahkan kursor pada market USDC, dan menutup tab untuk membaca dokumen sebagai gantinya.
Bukan karena saya jadi ciut. Tapi karena saya tidak bisa menjelaskan, secara lantang, apa yang sedang saya pinjamkan. #TermMax >runs fixed rates dengan tanggal jatuh tempo yang jelas—terdengar seperti sudut DeFi yang paling membosankan sampai Anda melihat mesin di baliknya. Dengan TGE dijadwalkan 25 Agustus, ini terasa seperti minggu yang buruk untuk tetap bersikap samar soal semuanya.
Inilah yang saya temukan.
Obligasi yang tak seorang pun menyebutnya obligasi
Setiap pasar di TermMax akan kedaluwarsa. Satu keputusan desain ini mengubah semuanya di hilir.
Saat seorang peminjam menaruh kolateral, protokol mencetak Fixed-rate Token (FT) — janji untuk membayar kembali 1 debt token saat jatuh tempo. Pada dasarnya obligasi tanpa kupon, hanya saja tanpa kata "obligasi" di mana pun di UI. Peminjam menjual FT itu dengan diskon untuk mengumpulkan dana tunai sekarang. Lender membelinya murah dan menebusnya nanti pada nilai nominal.
Jual FT seharga $0,80, tebus seharga $1,00 dalam setahun, dan imbal hasil lender adalah 25%. Terkunci. Itu tidak peduli apa yang akan dilakukan kurva utilitas Aave Selasa depan.
Ada dua bagian lagi yang membuatnya utuh. XT adalah separuh lainnya dari pasangan itu — identitas inti protokol adalah 1 FT + 1 XT = 1 debt token, dan saat jatuh tempo XT menjadi nol sementara FT mengambil seluruh nilai. GT (Gearing Token) adalah NFT yang mewakili satu posisi pinjaman: kolateral terkunci, utang diterbitkan, dilacak secara individual alih-alih digabung menjadi satu blob.
Bagian terakhir itulah alasan leverage di sini bukan produk terpisah. Loop yang biasanya butuh enam transaksi di tiga protokol dipadatkan menjadi minting dan trading token.
Dua angka TVL, dan keduanya jujur
Bagian inilah yang paling lama saya kerjakan.
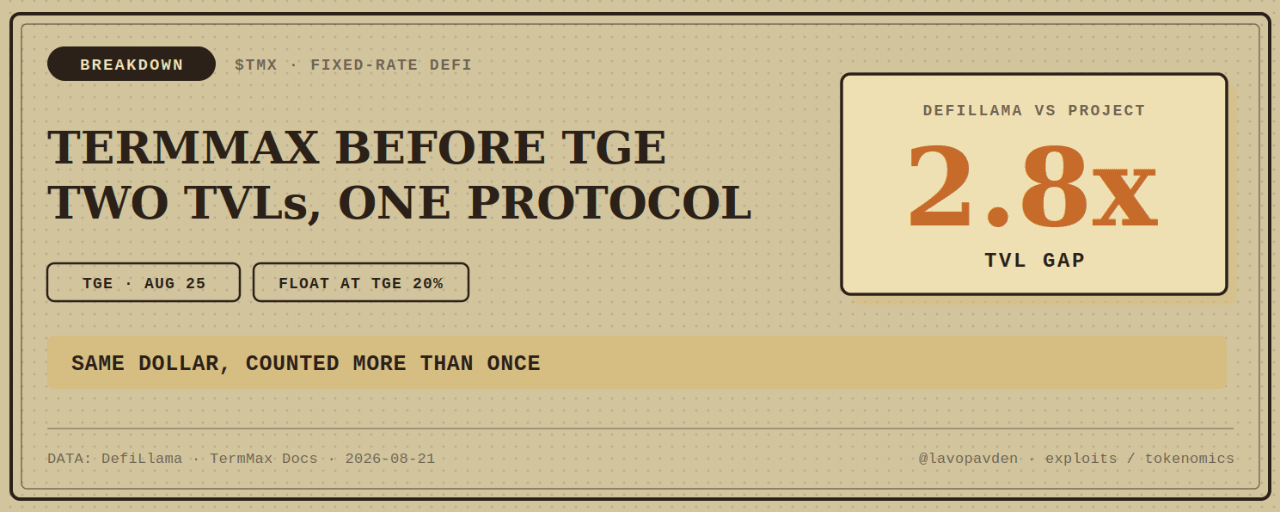
DefiLlama menunjukkan TermMax sekitar $32M TVL dengan sekitar $28M dipinjam di 9 chain, menempati peringkat #40 dari 514 protokol lending. Pengumuman TGE proyek itu sendiri menyebut TVL di atas $90M, dan halaman milestone-nya mengatakan total TVL sudah melewati $100M pada Mei 2026.
Tiga sumber, tiga angka, tanpa bukti konklusif. Selisihnya ada di pengukuran, bukan penipuan.
Leverage dengan suku bunga tetap berarti dolar yang sama sah muncul lebih dari sekali: disetor sebagai kolateral, dipinjam dengan jaminan itu, disetor ulang, dihitung lagi. DefiLlama bahkan memasang banner peringatan di halaman TermMax — "protokol ini mencakup posisi tidak produktif yang dapat berkontribusi pada metrik yang terinflasi" — dijadwalkan sampai 17 Agustus. Itu pertengkaran yang sama yang terjadi di seluruh kategori pada April, ketika pendiri DefiLlama secara terbuka menolak klaim bahwa TVL Aave terinflasi karena looping. Tak ada yang menang dalam argumen itu. Ini masalah definisi, bukan skandal akuntansi.
Jadi angka mana yang saya percaya? Tidak ada, sendirian. Yang terus saya kembalii adalah biaya: sekitar $15.259 selama 30 hari, kira-kira $314 ribu secara tahunan, $384 ribu kumulatif sepanjang waktu. Itu pendapatan yang nyata, dan kecil. Untuk protokol yang akan segera memberi harga token berpasokan 1B, rasio itulah yang akan saya tatap, bukan headline TVL.
Alpha Market: leverage di mana premium adalah seluruh risiko turunmu
Fitur yang tidak saya duga adalah TermMax Alpha, yang live di BNB Chain sejak November 2025.
Ini memungkinkan kamu mengambil posisi leverage pada token Binance Alpha — yang baru terdaftar dan belum punya perps. Strukturnya adalah opsi, bukan margin. Kamu membayar premium di awal, dan premium itu adalah kerugian maksimum kamu. Long adalah call, short adalah put, dan sisi lawannya adalah vault "Dual Investment" tempat pemegang token menjual opsi dan mengumpulkan yield.
Tanpa margin call. Tanpa harga likuidasi yang harus dipantau jam 3 pagi.
Yang, wajar saja, terdengar terlalu bersih — jadi framing yang jujur adalah risikonya tidak hilang, melainkan berpindah. Sekarang risiko itu sudah masuk ke harga premium yang kamu bayar di hari pertama. Kalau tokennya tidak bergerak cukup jauh, premium itu hilang begitu saja. Kerugian terbatas, tapi tetap saja kerugian.
Di sinilah risiko sebenarnya berada
Membaca dokumen risiko lebih berguna daripada membaca pitch-nya.
Penyerahan fisik adalah hal yang paling sering diremehkan oleh banyak lender. Jika peminjam melewatkan jatuh tempo, ada jendela likuidasi dua jam. Jika likuidasi gagal setelah itu, protokol tidak menanggung kerugian — kolateral didistribusikan langsung ke pemegang FT, secara proporsional. Kamu meminjamkan USDC. Kamu bisa saja mendapat kembali token kolateral dengan likuiditas tipis sebagai gantinya. Itu mekanisme yang didokumentasikan dan disengaja, bukan kasus pinggiran.
Rumus likuidasi: penalti 10% pada utang yang dilikuidasi, dibagi rata antara likuidator dan cadangan protokol. Utang di atas $10.000 dibatasi likuidasinya sampai 50% agar peminjam tidak habis dalam satu langkah.
Orakel: Chainlink dan RedStone. Standar, dan standar juga berarti feed yang buruk bisa menyebabkan likuidasi yang salah.
Curator: vault dijalankan oleh curator, dan batas timelock mereka bekerja dua arah — perlindungan terhadap perubahan strategi yang nakal, sekaligus friksi ketika pasar bergerak lebih cepat daripada timelock.
Dari sisi keamanan, mereka sudah melakukan pekerjaan rumah yang kamu harapkan: skor DeFiSafety PQR 93%, bug bounty dari Immunefi, monitoring dari Hypernative, kompetisi Spearbit, audit dipublikasikan di GitHub. Pendanaan adalah seed $4,25M dari November 2023 yang dipimpin Cumberland DRW, dengan HashKey Capital, Decima Fund, Longling Capital, dan MZ Web3 Fund. Mereka juga lulus YZi Labs' EASY Residency Season 3 pada Mei 2026.
Token ini, dalam angka sederhana
$TMX dibatasi pada 1.000.000.000, tanpa inflasi. Sekitar 200 juta beredar saat TGE — sekitar 20% float.
Alokasi: Komunitas 15% (langsung), Ekosistem 29% (cliff 1 bulan, vest 48 bulan), Investor 28% (cliff 12 bulan, vest 24 bulan), Tim 15% (cliff 12 bulan, vest 30 bulan), Likuiditas 5% langsung, Foundation 5%, Advisor 3%.
Baca lagi dengan memperhatikan kalendernya. 43% berada di tangan tim dan investor di balik cliff penuh 12 bulan. Itu masa penguncian yang benar-benar panjang menurut standar 2026 — dan itu juga berarti tahun pertama price discovery terjadi pada float yang tipis, yang punya dua sisi.
Untuk skala kampanyenya sendiri: alokasi Booster totalnya 2 juta TMX, dan porsi Binance Square adalah 300 ribu yang dibagi ke dua leaderboard. Itu 0,03% dari suplai. Layak dikerjakan, tidak layak dijadikan dasar tesis.
Kesimpulan: TermMax adalah karya engineering keuangan yang nyata — obligasi tanpa kupon, penyerahan fisik, leverage berbasis opsi — dibungkus dalam protokol yang pendapatannya masih kecil dibanding token yang akan segera diluncurkannya. Teknologinya bukan tanda tanya. Apakah permintaan suku bunga tetap muncul dalam skala besar setelah keran insentif dimatikan, itulah tanda tanyanya.
Jadi ini pertanyaan saya untukmu: setelah TGE, apakah kamu benar-benar akan memberi pinjaman ke pasar berbasis tenor tetap dengan tanggal jatuh tempo yang keras, atau semuanya cuma bekerja selama poin masih tersedia?
Bukan nasihat keuangan. TMX belum diluncurkan — semua yang di atas masih pre-TGE, dan angka pre-TGE bisa berubah.