#termmax @TermMax baru saja meluncurkan sesuatu yang diam-diam menghubungkan dua kategori yang sebelumnya tidak terpikir untuk disandingkan dalam satu kalimat: pinjaman DeFi fixed-rate dan saham token. 🌉 TermMax mengatakan ini adalah pasar pinjaman fixed-rate pertama yang memakai sekuritas token milik Ondo Global Markets sebagai agunan, live di BNB Chain—pasar seperti SPYon, TSLAon, dan NVDAon sudah terdaftar.
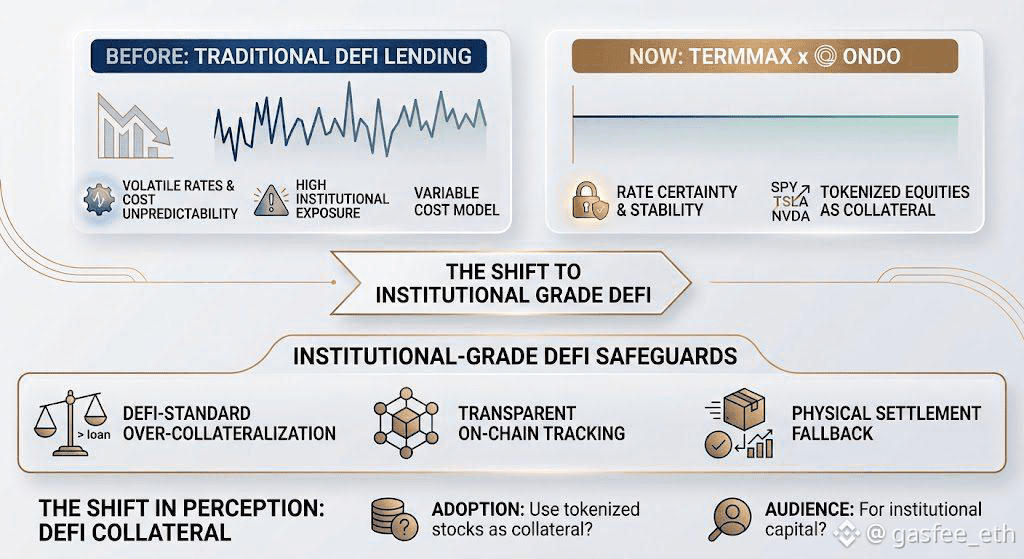
Berikut kenapa waktunya adalah cerita sebenarnya: pengumuman peluncuran TermMax pada Januari lalu memposisikannya sebagai respons langsung terhadap "volatilitas pasar yang belum pernah terjadi sebelumnya dalam dua bulan terakhir"—institusi menginginkan kepastian suku bunga karena lending DeFi dengan variable-rate justru mengekspos mereka pada biaya pinjaman yang tidak dapat diprediksi, tepat ketika pasar sedang tidak stabil. 📉 Saham token yang berada di dompet Anda, dapat digunakan sebagai agunan untuk pinjaman fixed-rate dengan biaya yang diketahui dan jatuh tempo yang diketahui, menawarkan proposisi nilai yang berbeda secara bermakna selama periode volatil dibandingkan "mengambang mengikuti apa pun yang dikatakan kurva utilisasi minggu ini".
Mekanismenya tetap sama seperti di mana pun di TermMax—over-collateralization, pelacakan posisi on-chain yang transparan, pengiriman fisik sebagai skema fallback saat likuidasi—hanya diterapkan pada kelas aset agunan yang benar-benar baru. 🏦 CEO TermMax merumuskannya secara gamblang: institusi membutuhkan kepastian suku bunga untuk menyalurkan modal dalam skala besar di DeFi, dan pasar ini adalah taruhan bahwa ekuitas yang ditokenisasi adalah agunan yang benar-benar dicari oleh modal institusional, dengan wrapper fixed-rate sebagai tahap pertama. 🔐
Apakah Anda benar-benar akan memposting saham token sebagai agunan pinjaman, atau ini terasa seperti menumpuk terlalu banyak lapisan "versi token dari sesuatu yang nyata" satu di atas yang lain demi rasa nyaman? 🧐 Apakah peluncuran dengan bingkai institusional seperti ini mengubah cara Anda berpikir tentang siapa sebenarnya yang sedang dibangun oleh TermMax?
@TermMax #TermMax
Berikut kenapa waktunya adalah cerita sebenarnya: pengumuman peluncuran TermMax pada Januari lalu memposisikannya sebagai respons langsung terhadap "volatilitas pasar yang belum pernah terjadi sebelumnya dalam dua bulan terakhir"—institusi menginginkan kepastian suku bunga karena lending DeFi dengan variable-rate justru mengekspos mereka pada biaya pinjaman yang tidak dapat diprediksi, tepat ketika pasar sedang tidak stabil. 📉 Saham token yang berada di dompet Anda, dapat digunakan sebagai agunan untuk pinjaman fixed-rate dengan biaya yang diketahui dan jatuh tempo yang diketahui, menawarkan proposisi nilai yang berbeda secara bermakna selama periode volatil dibandingkan "mengambang mengikuti apa pun yang dikatakan kurva utilisasi minggu ini".
Mekanismenya tetap sama seperti di mana pun di TermMax—over-collateralization, pelacakan posisi on-chain yang transparan, pengiriman fisik sebagai skema fallback saat likuidasi—hanya diterapkan pada kelas aset agunan yang benar-benar baru. 🏦 CEO TermMax merumuskannya secara gamblang: institusi membutuhkan kepastian suku bunga untuk menyalurkan modal dalam skala besar di DeFi, dan pasar ini adalah taruhan bahwa ekuitas yang ditokenisasi adalah agunan yang benar-benar dicari oleh modal institusional, dengan wrapper fixed-rate sebagai tahap pertama. 🔐
Apakah Anda benar-benar akan memposting saham token sebagai agunan pinjaman, atau ini terasa seperti menumpuk terlalu banyak lapisan "versi token dari sesuatu yang nyata" satu di atas yang lain demi rasa nyaman? 🧐 Apakah peluncuran dengan bingkai institusional seperti ini mengubah cara Anda berpikir tentang siapa sebenarnya yang sedang dibangun oleh TermMax?
@TermMax #TermMax