Membaca TermMax Tokenomics di Luar Hanya Angka Utama Pasokan
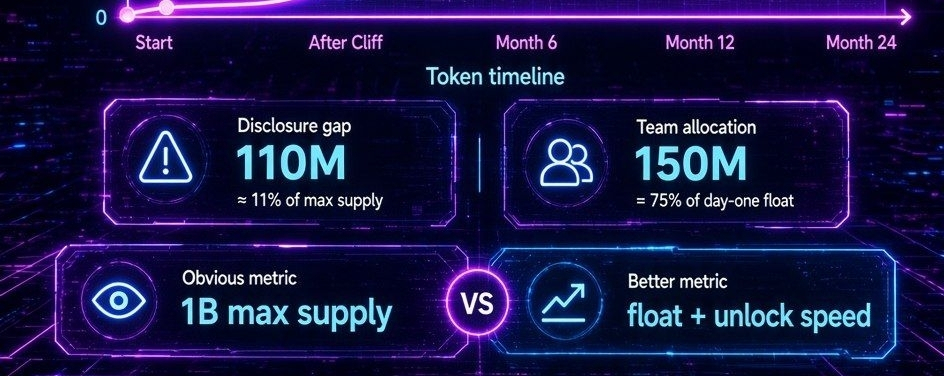
Saat saya melihat jadwal token TermMax, angka pertama yang langsung menonjol adalah batas maksimum pasokan 1 miliar TMX. Angka itu bersih, mudah diingat, dan gampang dibandingkan dengan proyek lain. Namun, pasokan maksimum saja tidak cukup untuk memberi tahu saya bagaimana pasar mungkin akan berperilaku, terutama pada tahap-tahap awal protokol.
Titik awal yang lebih berguna adalah pasokan yang beredar.
Jika kira-kira 200 juta TMX masuk ke sirkulasi saat peluncuran, maka hanya sebagian kecil dari pasokan yang pada akhirnya akan tersedia yang langsung bisa diakses pasar. Ini menciptakan kerangka kerja yang berbeda untuk menilai dilusi. Jadi, alih-alih bertanya apakah 1 miliar token terdengar besar atau kecil, saya lebih memilih bertanya seberapa cepat token tambahan menjadi likuid dan siapa yang menerimanya.
Di sinilah jadwal vesting menjadi sangat penting.
Alokasi investor dapat menciptakan pelepasan bulanan yang bermakna setelah cliff yang berlaku. Ketika penguncian tim dan penasihat tumpang tindih dengan distribusi tersebut, jumlah pasokan baru yang masuk ke sirkulasi bisa menjadi signifikan. Emisi terjadwal tidak otomatis bersifat negatif. Bahkan, vesting yang dapat diprediksi umumnya lebih sehat daripada kejutan pasokan yang tidak terduga karena pelaku pasar dapat merencanakannya.
Pertanyaan yang lebih besar adalah apakah permintaan bisa tumbuh seiring dengan ekspansi tersebut.
Jika aktivitas protokol, pembangkitan pendapatan, partisipasi staking, utilitas tata kelola, dan adopsi ekosistem yang lebih luas meningkat lebih cepat daripada pasokan yang beredar, dilusi mungkin lebih mudah diserap pasar. Namun, jika pasokan berkembang lebih cepat daripada permintaan yang benar-benar ada, sekalipun jadwalnya dirancang dengan saksama, bisa muncul tekanan jual yang terus-menerus.
Perspektif lain yang juga berguna adalah konsentrasi alokasi.
Ukuran alokasi tim dibandingkan dengan sirkulasi awal menyoroti betapa pentingnya unlock di masa depan. Karena itu, distribusi investor, tim, dan penasihat sebaiknya dinilai tidak hanya sebagai persentase dari pasokan maksimum, tetapi juga sebagai tambahan di masa depan untuk float yang dapat diperdagangkan. Alokasi token yang terlihat wajar jika dibandingkan dengan seluruh pasokan bisa terlihat sangat berbeda jika dibandingkan dengan jumlah yang tersedia pada hari pertama.
Ada juga pelajaran dalam dokumentasi itu sendiri.
Ketika berbagai versi materi tokenomics menunjukkan adanya perbedaan pasokan atau alokasi yang nyata, perbedaan itu tidak seharusnya diabaikan sebagai sekadar isu editorial kecil. Dokumentasi yang jelas adalah bagian dari transparansi pasar. Investor perlu memahami angka mana yang masih berlaku, bagaimana alokasi disusun, dan apakah revisi mengubah jalur pasokan yang diharapkan.
Bagi saya, metrik kuncinya dengan demikian bukanlah sekadar miliaran di bagian depan.
Melainkan hubungan antara pasokan yang beredar, kecepatan unlock, pertumbuhan permintaan, dan utilitas token yang benar-benar terjadi.
Pasokan maksimum yang tetap dapat memberikan batas yang jelas, tetapi kelangkaan hanya bermakna jika jadwal rilis dipahami. Ujian nyata bagi TermMax adalah apakah ekosistem dapat menciptakan utilitas dan permintaan yang cukup untuk menyerap TMX baru ketika ia menjadi likuid.
Di sinilah disiplin pasokan yang sesungguhnya terlihat.
Tokenomics pada akhirnya kurang tentang apa yang ada di atas kertas, dan lebih tentang apa yang masuk ke pasar, kapan ia tiba, serta seberapa efektif ekosistem dapat mendukung pertumbuhan float yang semakin besar itu.


Artikel
Tokenomics TermMax