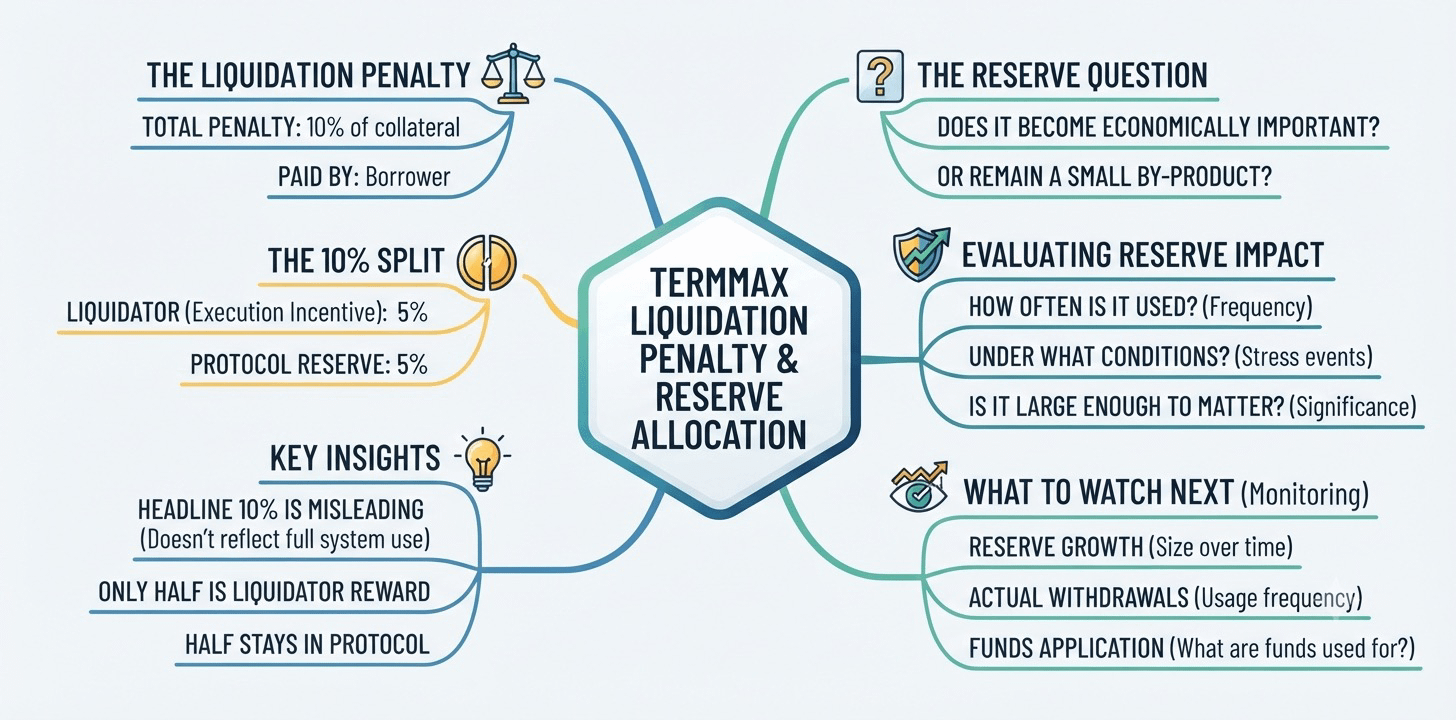
TermMax mengenakan penalti likuidasi sebesar 10% di pasar pinjaman suku bunga tetapnya, tetapi likuidator hanya menerima separuhnya.
5% lainnya masuk ke cadangan protokol.
Pembagian itu lebih berarti bagi saya daripada angka utamanya. Seorang peminjam yang kehilangan 10% tidak berarti protokol perlu membayar 10% untuk membuat seseorang melikuidasi posisi tersebut. Hanya setengahnya yang merupakan insentif eksekusi. Sisanya tetap berada di dalam sistem.
Jadi pertanyaannya bergeser.
Yang belum saya ketahui adalah apakah alokasi cadangan itu berkembang menjadi sesuatu yang secara ekonomi penting bagi TermMax, atau apakah ia tetap menjadi produk sampingan yang relatif kecil dari aktivitas likuidasi.
Penalti 10% saja tidak bisa menjawab itu. Itu memberi tahu saya berapa biaya likuidasi bagi peminjam, bukan apa yang terjadi pada nilainya setelah dikumpulkan.
Saya lebih suka melihat ke mana cadangan itu benar-benar pergi. Seberapa sering digunakan? Dalam kondisi apa? Apakah nilainya menjadi cukup besar untuk berarti ketika protokol berada di bawah tekanan?
Jawaban-jawaban itu akan memberi tahu saya lebih banyak daripada saldo cadangan itu sendiri.
Bagian yang menarik dari desain likuidasi TermMax bukan hanya bahwa penalti sebesar 10%, tetapi bahwa penalti tersebut menjalankan dua tugas berbeda. Separuhnya membayar likuidasi. Separuh lainnya hanya membuktikan nilainya jika cadangan pada akhirnya memiliki peran yang berarti dalam sistem.
Saya sedang mengamati pertumbuhan cadangan, penarikan aktual, dan untuk apa dana tersebut digunakan.
@TermMax #TermMax
5% lainnya masuk ke cadangan protokol.
Pembagian itu lebih berarti bagi saya daripada angka utamanya. Seorang peminjam yang kehilangan 10% tidak berarti protokol perlu membayar 10% untuk membuat seseorang melikuidasi posisi tersebut. Hanya setengahnya yang merupakan insentif eksekusi. Sisanya tetap berada di dalam sistem.
Jadi pertanyaannya bergeser.
Yang belum saya ketahui adalah apakah alokasi cadangan itu berkembang menjadi sesuatu yang secara ekonomi penting bagi TermMax, atau apakah ia tetap menjadi produk sampingan yang relatif kecil dari aktivitas likuidasi.
Penalti 10% saja tidak bisa menjawab itu. Itu memberi tahu saya berapa biaya likuidasi bagi peminjam, bukan apa yang terjadi pada nilainya setelah dikumpulkan.
Saya lebih suka melihat ke mana cadangan itu benar-benar pergi. Seberapa sering digunakan? Dalam kondisi apa? Apakah nilainya menjadi cukup besar untuk berarti ketika protokol berada di bawah tekanan?
Jawaban-jawaban itu akan memberi tahu saya lebih banyak daripada saldo cadangan itu sendiri.
Bagian yang menarik dari desain likuidasi TermMax bukan hanya bahwa penalti sebesar 10%, tetapi bahwa penalti tersebut menjalankan dua tugas berbeda. Separuhnya membayar likuidasi. Separuh lainnya hanya membuktikan nilainya jika cadangan pada akhirnya memiliki peran yang berarti dalam sistem.
Saya sedang mengamati pertumbuhan cadangan, penarikan aktual, dan untuk apa dana tersebut digunakan.
@TermMax #TermMax