#termmax @TermMax Dulu saya mengira bagian menarik dari TermMax hanyalah pinjaman dengan suku bunga tetap. Semakin saya mempelajari keterkaitan produk-produknya, semakin saya menyadari bahwa itu hanyalah permukaannya.
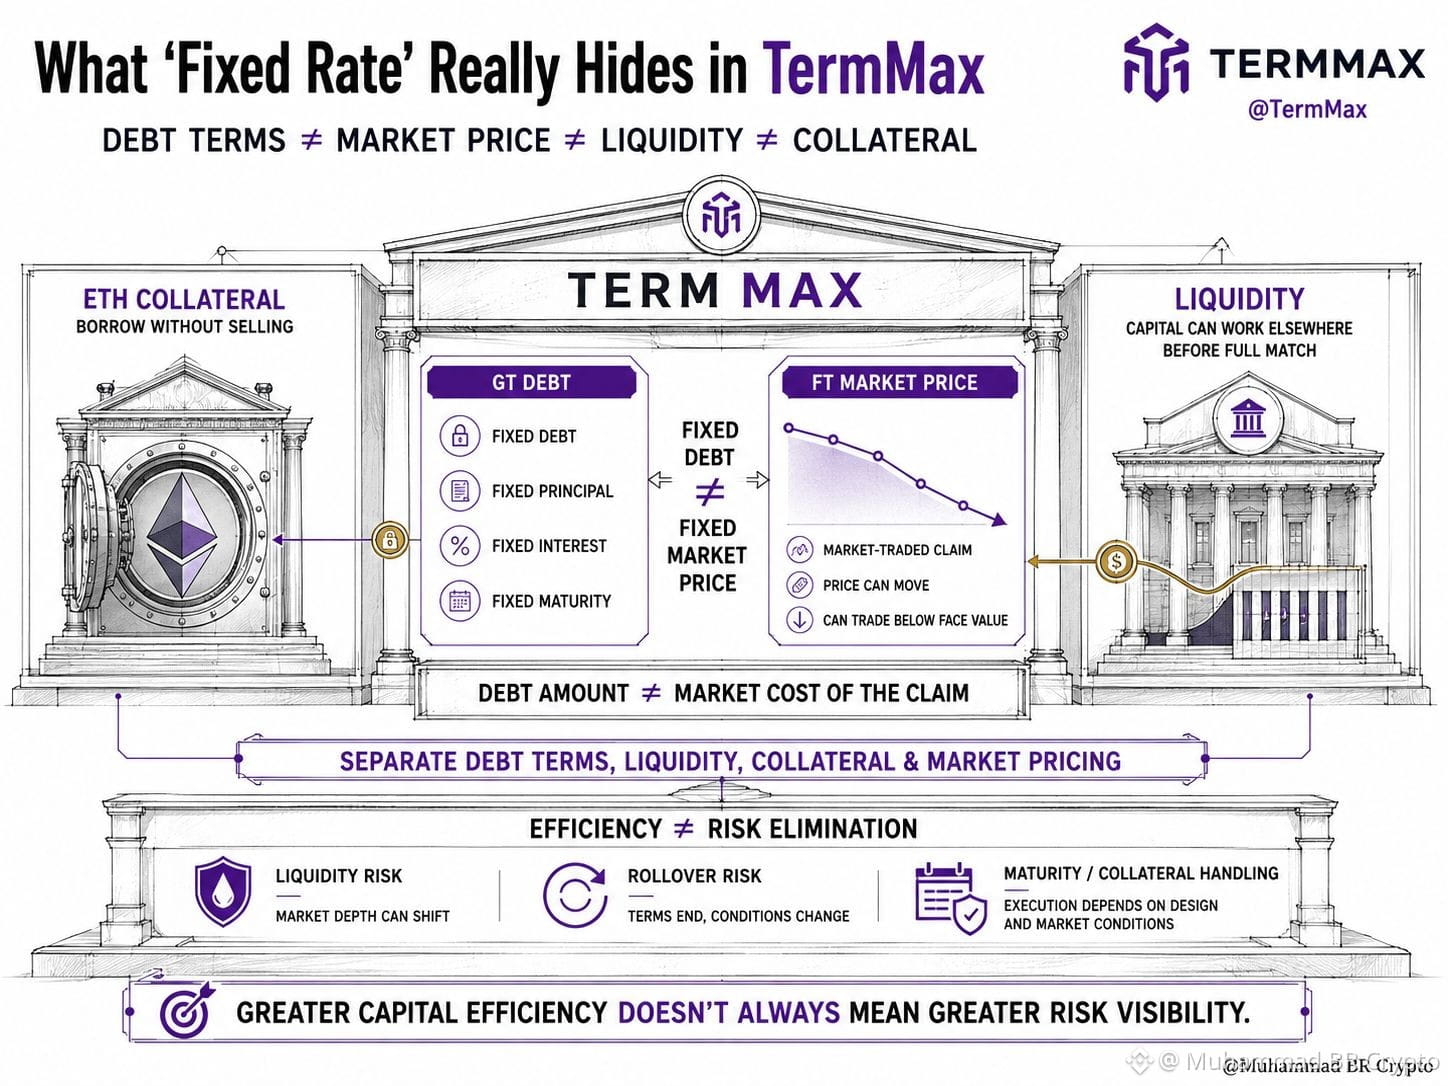
Peminjam dapat menggunakan ETH sebagai jaminan tanpa menjualnya, sementara pemberi pinjaman dapat membuat modalnya bekerja di tempat lain bahkan sebelum suatu pesanan sepenuhnya terpenuhi. Namun, TVL protokol yang besar tidak serta-merta berarti likuiditas yang dalam atau eksekusi yang mudah di setiap pasar.
Yang benar-benar mengubah pandangan saya adalah melihat betapa berbeda perilaku modal bergantung pada tempatnya. Utang GT dapat tetap tetap, sementara FT yang terkait dengan utang tersebut diperdagangkan di bawah nilai nominal — jadi jumlah utang dan biaya pasar untuk memperoleh klaim tersebut belum tentu sama.
Hal itu membuat saya melihat @TermMax bukan sebagai pasar pinjaman sederhana, melainkan sebagai upaya untuk memisahkan persyaratan utang, likuiditas, jaminan, dan harga pasar, alih-alih memperlakukannya sebagai satu hal yang sama.
Komprominya, hal ini dapat meningkatkan efisiensi modal, tetapi tidak serta-merta menghilangkan risiko likuiditas atau rollover — terutama ketika suatu posisi mendekati jatuh tempo atau jaminan harus ditangani setelah gagal bayar.
Jadi, pertanyaan yang lebih besar bukan sekadar apakah @TermMax membuat modal lebih efisien. Pertanyaannya adalah apakah pemisahan utang, likuiditas, jaminan, dan harga pasar membuat modal lebih mudah dikelola — atau justru membuat risikonya lebih sulit terlihat.
Peminjam dapat menggunakan ETH sebagai jaminan tanpa menjualnya, sementara pemberi pinjaman dapat membuat modalnya bekerja di tempat lain bahkan sebelum suatu pesanan sepenuhnya terpenuhi. Namun, TVL protokol yang besar tidak serta-merta berarti likuiditas yang dalam atau eksekusi yang mudah di setiap pasar.
Yang benar-benar mengubah pandangan saya adalah melihat betapa berbeda perilaku modal bergantung pada tempatnya. Utang GT dapat tetap tetap, sementara FT yang terkait dengan utang tersebut diperdagangkan di bawah nilai nominal — jadi jumlah utang dan biaya pasar untuk memperoleh klaim tersebut belum tentu sama.
Hal itu membuat saya melihat @TermMax bukan sebagai pasar pinjaman sederhana, melainkan sebagai upaya untuk memisahkan persyaratan utang, likuiditas, jaminan, dan harga pasar, alih-alih memperlakukannya sebagai satu hal yang sama.
Komprominya, hal ini dapat meningkatkan efisiensi modal, tetapi tidak serta-merta menghilangkan risiko likuiditas atau rollover — terutama ketika suatu posisi mendekati jatuh tempo atau jaminan harus ditangani setelah gagal bayar.
Jadi, pertanyaan yang lebih besar bukan sekadar apakah @TermMax membuat modal lebih efisien. Pertanyaannya adalah apakah pemisahan utang, likuiditas, jaminan, dan harga pasar membuat modal lebih mudah dikelola — atau justru membuat risikonya lebih sulit terlihat.