

#TreasuryBuybacksCouldExceed$4BPerIssue
Terkadang langkah kebijakan dibaca sebagai sinyal yang jauh lebih besar daripada yang sebenarnya ditunjukkannya. Pengumuman Treasury pekan ini merupakan contoh yang baik.
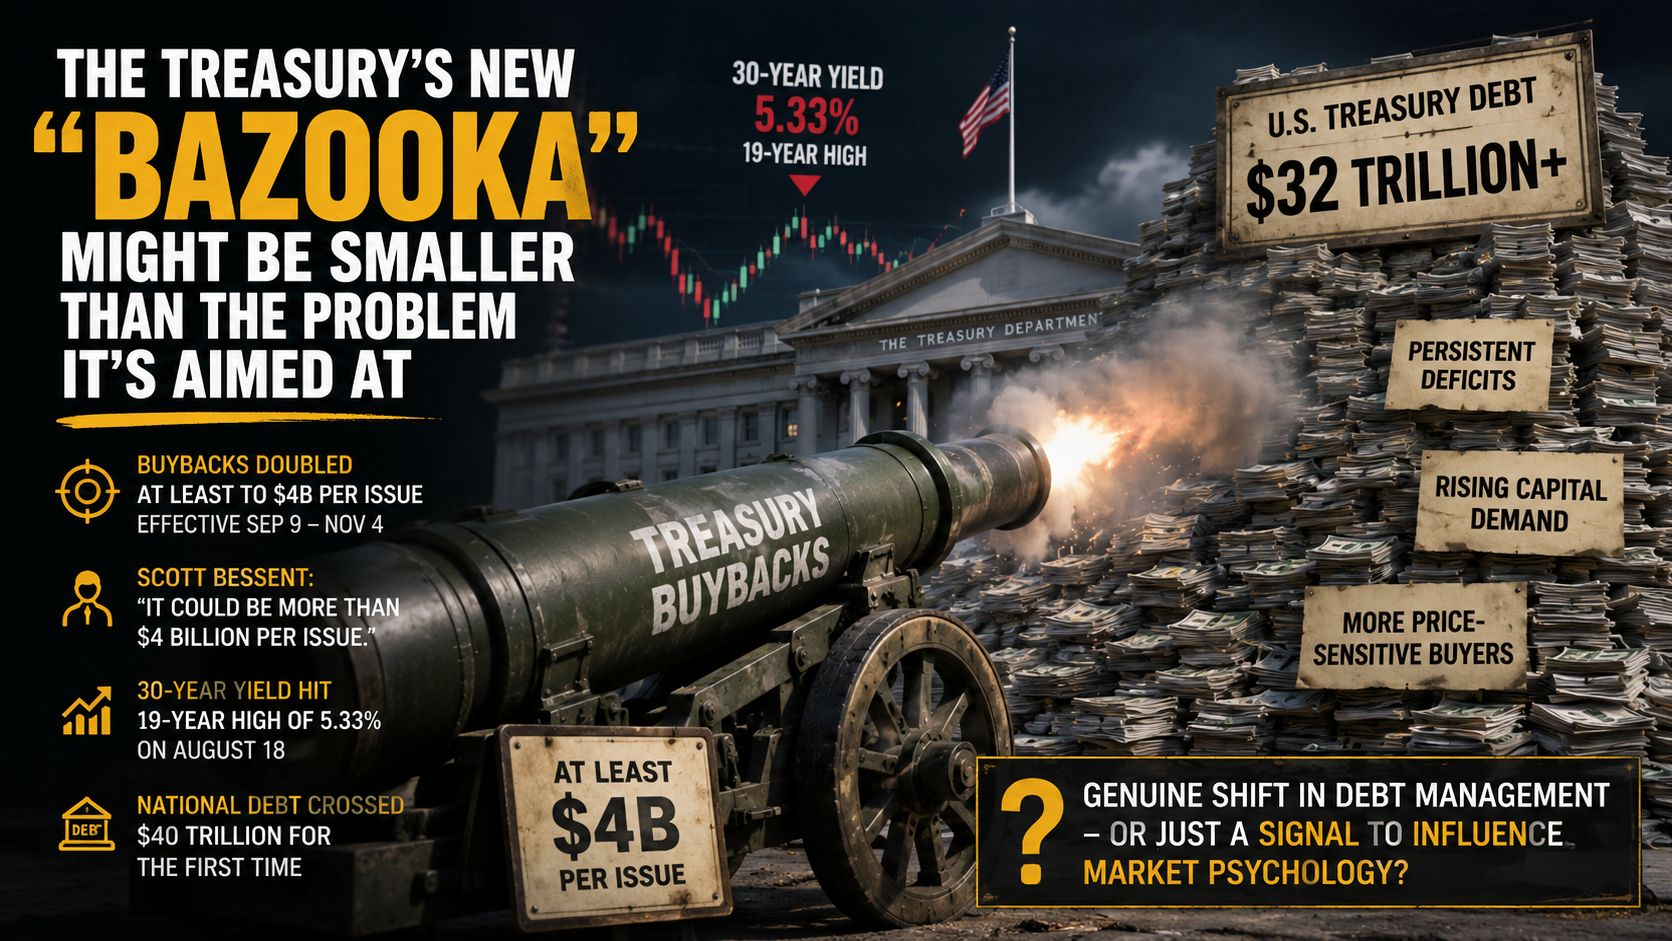
Rincian: Departemen Keuangan AS mengumumkan pada hari Rabu bahwa pihaknya akan setidaknya menggandakan ukuran operasi buyback untuk surat utang pemerintah berjangka lebih panjang, dengan menaikkan batas atas per operasi dari $2 miliar menjadi minimal $4 miliar, berlaku mulai 9 September hingga 4 November. Hari berikutnya, Menteri Keuangan Scott Bessent mengatakan kepada CNBC bahwa angka tersebut bisa menjadi lebih tinggi lagi, dengan mengatakan "bisa lebih dari $4 miliar per seri penerbitan", meski ia menolak menyebutkan angka spesifik, menambahkan bahwa ukuran akhirnya akan bergantung pada kondisi pasar. Langkah ini muncul di tengah latar belakang adanya tekanan nyata di bagian akhir (jangka panjang) pasar obligasi: imbal hasil Treasury tenor 30 tahun mencapai rekor tertinggi dalam 19 tahun di level 5,33% pada 18 Agustus, dipicu kekhawatiran atas defisit federal yang membengkak — utang nasional melewati $40 triliun untuk pertama kalinya pekan ini — sekaligus persaingan berat dari penerbitan obligasi korporasi, termasuk untuk infrastruktur AI, serta distorsi yang terkait dengan konflik Iran yang masih berlangsung. Bessent membingkai buyback tersebut sebagai langkah dukungan likuiditas untuk apa yang ia sebut sebagai "kondisi perdagangan yang sangat buruk" di sektor 30 tahun selama pasar yang tipis pada bulan Agustus, bukan upaya untuk menurunkan imbal hasil secara langsung. Imbal hasil sempat turun tajam segera setelah pengumuman Rabu, tetapi sebagian besar kembali berbalik pada Kamis, dengan tenor 30 tahun naik lagi mendekati level sebelumnya.
Mengapa ini penting: Sejumlah analis Wall Street mempertanyakan seberapa banyak hal ini benar-benar dapat dicapai. Krishna Guha dari Evercore ISI menyebutnya sebagai versi lemah dari strategi lama The Fed "Operation Twist"—berdampak terbatas—sementara UBS menilai langkah ini mungkin meredakan tekanan jangka pendek tanpa mengatasi kekuatan yang lebih mendalam di balik imbal hasil jangka panjang yang lebih tinggi: defisit yang terus berlanjut, meningkatnya permintaan modal, dan pergeseran ke arah pembeli utang AS yang lebih peka terhadap harga. Skeptisisme juga terkait skala: dengan sekitar $32 triliun utang Treasury yang beredar, bahkan program pembelian kembali yang diperluas tetap merupakan bagian kecil dari keseluruhan pasar, dan tidak mengurangi utang nasional itu sendiri, karena pemerintah terus menerbitkan sekuritas baru untuk membiayai belanja. Bessent juga menandai adanya rencana lebih luas tentang "konsolidasi fiskal" yang akan datang dalam beberapa hari ke depan, yang—jika benar-benar substantif—kemungkinan akan lebih berpengaruh terhadap arah (trajectory) utang dibandingkan pembelian kembali saja.
Pemikiran penutup: Ketika para perumus strategi mempertanyakan seberapa banyak beberapa miliar dolar bisa dilakukan terhadap pasar senilai $32 triliun, apakah ekspansi program pembelian kembali ini menandai pergeseran nyata dalam cara Washington mengelola utangnya—atau lebih merupakan sinyal yang ditujukan bagi psikologi pasar daripada kalkulasi fiskal yang mendasarinya?
$BTC $ONG $ENA #BTC #BTC走势分析 #BTC☀