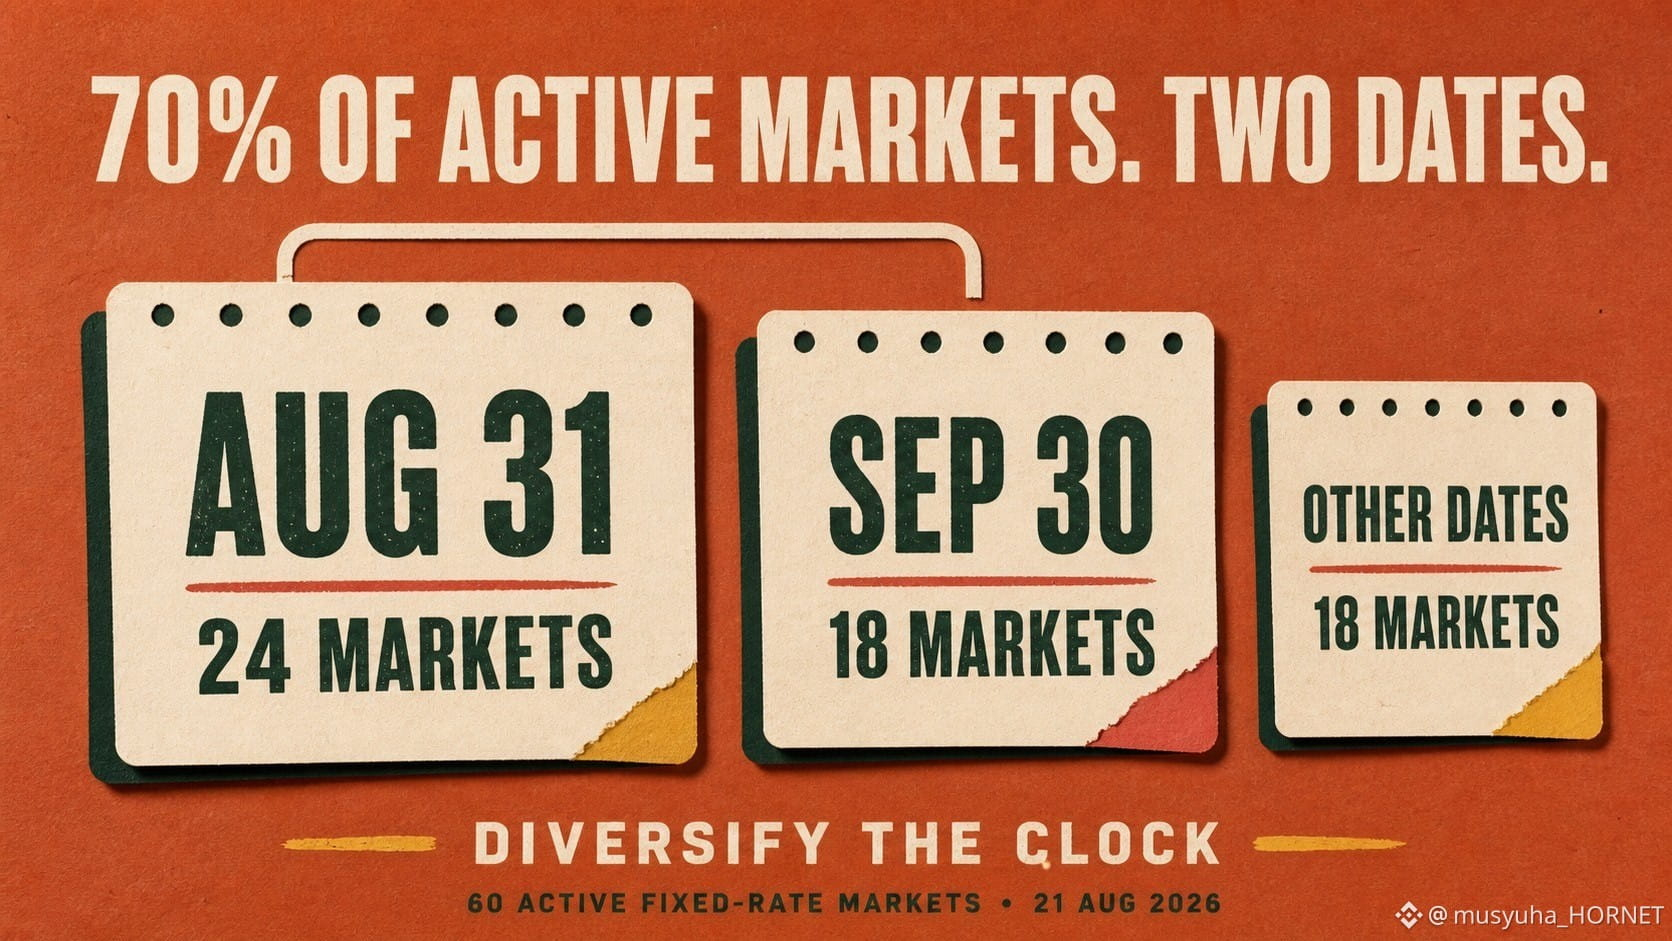
70% dari pasar fixed-rate aktif TermMax hanya memiliki dua tanggal jatuh tempo.
Saya mengelompokkan setiap pasar fixed-rate non-Alpha yang aktif di public API TermMax berdasarkan jatuh tempo, bukan membandingkan baris APR satu per satu.
Snapshot: 21 Agustus 2026, 07:48 UTC
• 31 Agustus: 24 pasar
• 30 September: 18 pasar
• 30 Agustus: 6 pasar
• Semua tanggal lain: 12 pasar dalam 11 tanggal
Jadi 42 dari 60 pasar—70%—jatuh tempo hanya pada dua tanggal. Sertakan 30 Agustus dan 80% berada pada tiga tanggal.
Namun peta kapasitas menceritakan kisah yang berbeda.
42 pasar yang jatuh tempo pada 31 Agustus dan 30 September menunjukkan kira-kira $4,99 juta dalam total kapasitas pinjaman yang terlihat.
Hanya dua pasar yang jatuh tempo pada 16 Oktober menunjukkan kira-kira $6,69 juta.
Lebih banyak pasar tidak berarti lebih banyak kapasitas.
Hal ini penting karena jatuh tempo adalah batas waktu pembayaran kembali bagi peminjam dan titik penebusan bagi pemberi pinjaman. Sebuah portofolio bisa berisi banyak pasar yang terpisah, tetapi mengonsentrasikan peristiwa-peristiwa ini pada tanggal yang sama.
Ini bukan prediksi adanya tekanan pasar. Ini adalah pengukuran pada satu titik waktu tentang konsentrasi kalender.
Daftar periksa saya:
1. Kelompokkan eksposur berdasarkan jatuh tempo—bukan hanya berdasarkan aset.
2. Bandingkan jumlah pasar dengan kapasitas yang terlihat.
3. Identifikasi tanggal pembayaran dan penebusan yang terkumpul (ter-cluster).
4. Periksa ulang kuotasi langsung sebelum eksekusi.
Aturan saya: diversifikasi jamnya, bukan hanya kolateral.
Snapshot public API; kapasitas yang terlihat bisa berubah dan tidak menjamin eksekusi berukuran penuh pada satu tingkat.
Sumber yang dicek: TermMax public market API dan dokumentasi resmi Market and Range Order.
@TermMax #TermMax
Saya mengelompokkan setiap pasar fixed-rate non-Alpha yang aktif di public API TermMax berdasarkan jatuh tempo, bukan membandingkan baris APR satu per satu.
Snapshot: 21 Agustus 2026, 07:48 UTC
• 31 Agustus: 24 pasar
• 30 September: 18 pasar
• 30 Agustus: 6 pasar
• Semua tanggal lain: 12 pasar dalam 11 tanggal
Jadi 42 dari 60 pasar—70%—jatuh tempo hanya pada dua tanggal. Sertakan 30 Agustus dan 80% berada pada tiga tanggal.
Namun peta kapasitas menceritakan kisah yang berbeda.
42 pasar yang jatuh tempo pada 31 Agustus dan 30 September menunjukkan kira-kira $4,99 juta dalam total kapasitas pinjaman yang terlihat.
Hanya dua pasar yang jatuh tempo pada 16 Oktober menunjukkan kira-kira $6,69 juta.
Lebih banyak pasar tidak berarti lebih banyak kapasitas.
Hal ini penting karena jatuh tempo adalah batas waktu pembayaran kembali bagi peminjam dan titik penebusan bagi pemberi pinjaman. Sebuah portofolio bisa berisi banyak pasar yang terpisah, tetapi mengonsentrasikan peristiwa-peristiwa ini pada tanggal yang sama.
Ini bukan prediksi adanya tekanan pasar. Ini adalah pengukuran pada satu titik waktu tentang konsentrasi kalender.
Daftar periksa saya:
1. Kelompokkan eksposur berdasarkan jatuh tempo—bukan hanya berdasarkan aset.
2. Bandingkan jumlah pasar dengan kapasitas yang terlihat.
3. Identifikasi tanggal pembayaran dan penebusan yang terkumpul (ter-cluster).
4. Periksa ulang kuotasi langsung sebelum eksekusi.
Aturan saya: diversifikasi jamnya, bukan hanya kolateral.
Snapshot public API; kapasitas yang terlihat bisa berubah dan tidak menjamin eksekusi berukuran penuh pada satu tingkat.
Sumber yang dicek: TermMax public market API dan dokumentasi resmi Market and Range Order.
@TermMax #TermMax