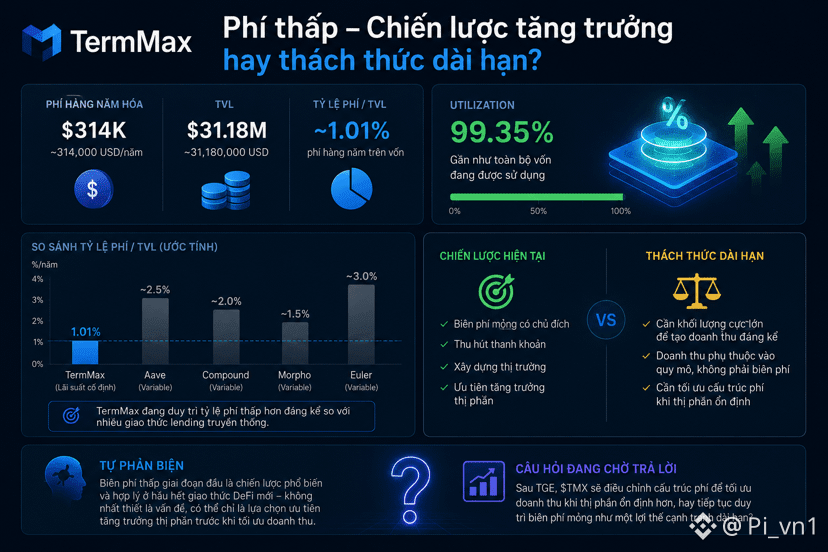
Saya melihat sesuatu yang patut dicatat tentang laju pertumbuhan biaya tahunan yang diannualisasikan untuk @TermMax : 314 ribu USD per tahun, dibandingkan dengan TVL lebih dari 31 juta USD—sehingga rasio biaya terhadap modal tergolong cukup rendah, layak dibandingkan dengan kisah “setiap unit modal sedang bekerja” yang pernah saya anggap menarik.
Jika hampir seluruh modal sudah tersalurkan dan menghasilkan laba sebagaimana ditunjukkan oleh data utilization, maka logika umum akan mengharapkan arus biaya yang sepadan dengan tingkat penggunaan modal yang tinggi tersebut. Namun, saat menghitung rasio biaya tahunan terhadap TVL, angkanya hanya sekitar 1%, jauh lebih rendah dibanding banyak protokol lending tradisional—di mana biaya biasanya mencerminkan langsung marjin bunga antara pihak peminjam dan pihak pemberi pinjaman.
Ini bisa menjadi indikasi bahwa struktur biaya dibuat sengaja tipis—memprioritaskan penarikan likuiditas dan membangun pasar pada tahap awal, alih-alih langsung memaksimalkan pendapatan. Dengan model suku bunga tetap, di mana nilai kompetitif terletak pada tingkat suku bunga yang lebih menarik daripada pesaing, marjin biaya yang tipis bisa menjadi alat strategi untuk menarik baik peminjam maupun pemberi pinjaman selama fase perebutan pangsa pasar.
Namun, hal ini juga menimbulkan pertanyaan tentang keberlanjutan jangka panjang: marjin biaya tipis membutuhkan volume yang sangat besar untuk menghasilkan pendapatan yang berarti, berbeda dengan model marjin tinggi yang bisa mengandalkan volume yang lebih kecil.
Self-contradiction: marjin biaya rendah pada tahap awal adalah strategi yang umum dan masuk akal pada sebagian besar protokol DeFi baru—itu tidak selalu menjadi masalah; bisa jadi hanya pilihan untuk memprioritaskan pertumbuhan pangsa pasar sebelum mengoptimalkan pendapatan.
Saya menunggu untuk melihat apakah TMX akan menyesuaikan struktur biaya saat pangsa pasar lebih stabil setelah TGE, atau tetap mempertahankan marjin biaya tipis sebagai keunggulan kompetitif jangka panjang.
#termmax $BTC $ETH
Jika hampir seluruh modal sudah tersalurkan dan menghasilkan laba sebagaimana ditunjukkan oleh data utilization, maka logika umum akan mengharapkan arus biaya yang sepadan dengan tingkat penggunaan modal yang tinggi tersebut. Namun, saat menghitung rasio biaya tahunan terhadap TVL, angkanya hanya sekitar 1%, jauh lebih rendah dibanding banyak protokol lending tradisional—di mana biaya biasanya mencerminkan langsung marjin bunga antara pihak peminjam dan pihak pemberi pinjaman.
Ini bisa menjadi indikasi bahwa struktur biaya dibuat sengaja tipis—memprioritaskan penarikan likuiditas dan membangun pasar pada tahap awal, alih-alih langsung memaksimalkan pendapatan. Dengan model suku bunga tetap, di mana nilai kompetitif terletak pada tingkat suku bunga yang lebih menarik daripada pesaing, marjin biaya yang tipis bisa menjadi alat strategi untuk menarik baik peminjam maupun pemberi pinjaman selama fase perebutan pangsa pasar.
Namun, hal ini juga menimbulkan pertanyaan tentang keberlanjutan jangka panjang: marjin biaya tipis membutuhkan volume yang sangat besar untuk menghasilkan pendapatan yang berarti, berbeda dengan model marjin tinggi yang bisa mengandalkan volume yang lebih kecil.
Self-contradiction: marjin biaya rendah pada tahap awal adalah strategi yang umum dan masuk akal pada sebagian besar protokol DeFi baru—itu tidak selalu menjadi masalah; bisa jadi hanya pilihan untuk memprioritaskan pertumbuhan pangsa pasar sebelum mengoptimalkan pendapatan.
Saya menunggu untuk melihat apakah TMX akan menyesuaikan struktur biaya saat pangsa pasar lebih stabil setelah TGE, atau tetap mempertahankan marjin biaya tipis sebagai keunggulan kompetitif jangka panjang.
#termmax $BTC $ETH