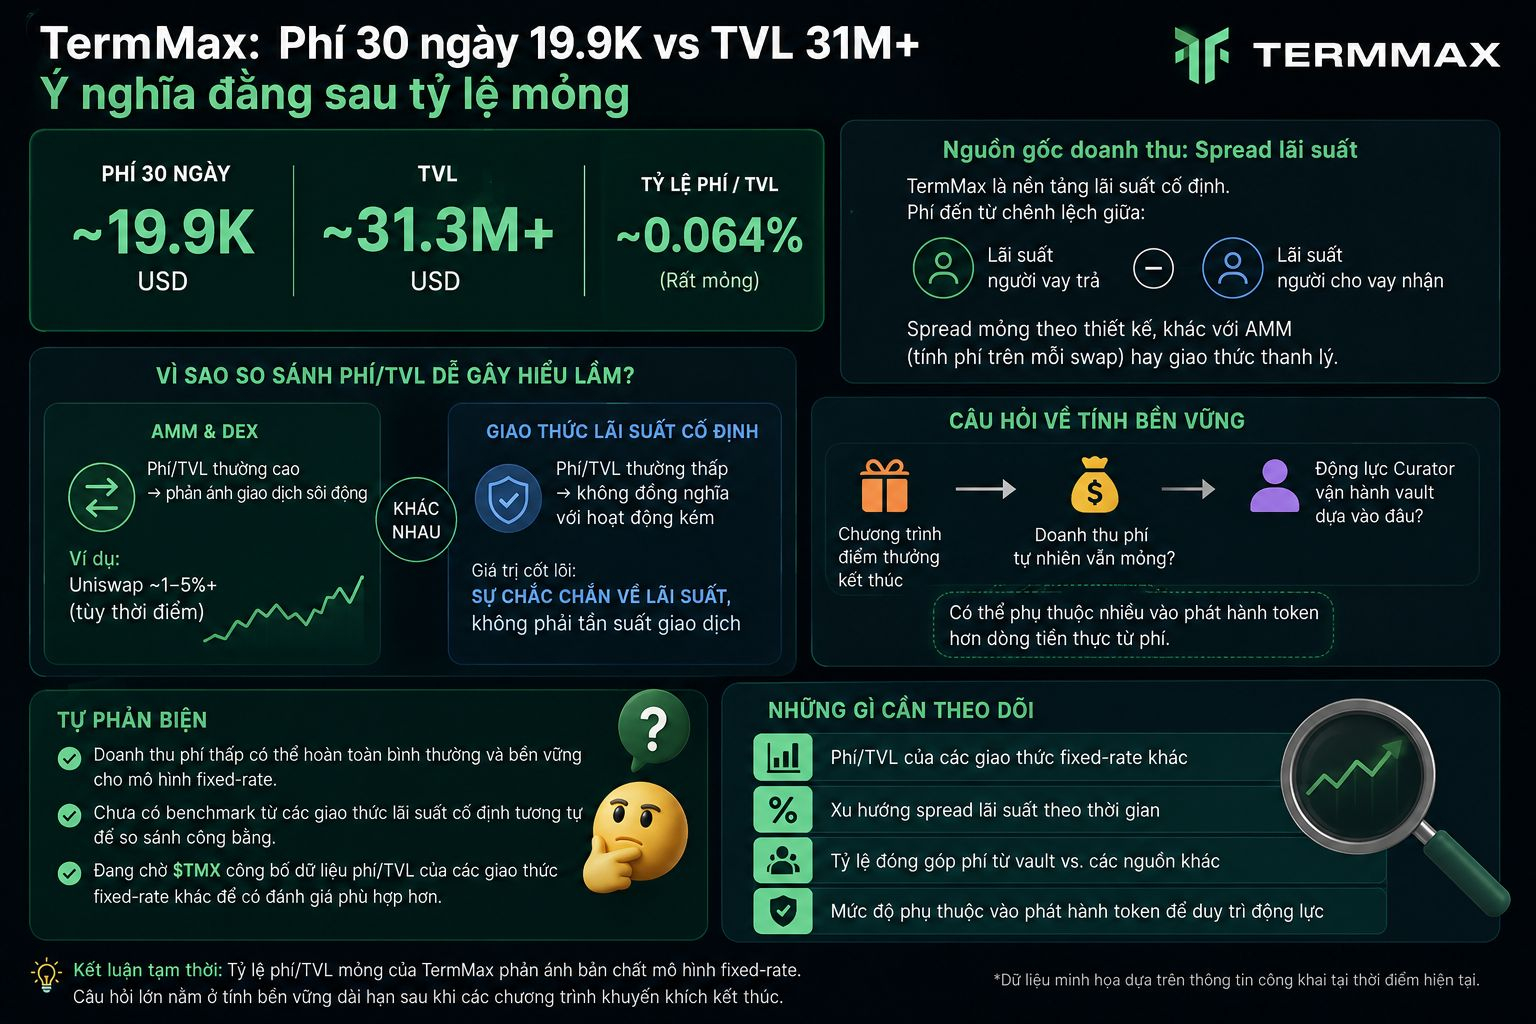
Saya menyadari sesuatu saat mencoba membandingkan biaya selama 30 hari—sekitar 19.9K—dengan TVL TermMax yang lebih dari 31 juta, alih-alih melihat masing-masing angka secara terpisah.
Rasio biaya terhadap TVL tergolong cukup tipis, tetapi yang menarik bukanlah kecilnya angka itu, melainkan apa yang tersirat tentang sumber pendapatan sebenarnya. Pada platform suku bunga tetap, biaya terutama berasal dari selisih antara suku bunga yang dibayar peminjam dan yang diterima pemberi pinjaman—spread yang memang dirancang tipis, sangat berbeda dengan protokol yang mengenakan biaya untuk setiap swap atau likuidasi.
Inilah yang membuat perbandingan TermMax dengan protokol DeFi lain menggunakan metrik biaya/TVL mudah menyesatkan jika konteksnya tidak tepat. AMM dengan biaya/TVL tinggi biasanya mencerminkan aktivitas perdagangan yang ramai. Namun, biaya/TVL yang rendah pada protokol suku bunga tetap belum tentu berarti aktivitasnya rendah—bisa jadi itu hanya mencerminkan karakter modelnya, yang nilainya terletak pada kepastian suku bunga, bukan frekuensi perdagangan.
Namun, hal ini menimbulkan pertanyaan tentang keberlanjutan @TermMax setelah program poin hadiah berakhir—jika pendapatan biaya alami tetap tipis, insentif bagi Curator untuk terus mengoperasikan vault mungkin lebih bergantung pada penerbitan token daripada arus kas nyata dari biaya.
Sebagai sanggahan terhadap pemikiran saya sendiri: bisa jadi saya menerapkan kerangka penilaian yang keliru—pendapatan biaya rendah mungkin sepenuhnya normal dan berkelanjutan untuk model suku bunga tetap. Saya belum memiliki tolok ukur dari protokol serupa untuk membuat perbandingan yang adil.
Saya menantikan apakah TMX akan merilis data biaya/TVL dari protokol suku bunga tetap lainnya agar bisa dibandingkan secara tepat, alih-alih membandingkannya sendiri dengan standar AMM yang model pendapatannya sangat berbeda.
#termmax $BTC $ETH
Rasio biaya terhadap TVL tergolong cukup tipis, tetapi yang menarik bukanlah kecilnya angka itu, melainkan apa yang tersirat tentang sumber pendapatan sebenarnya. Pada platform suku bunga tetap, biaya terutama berasal dari selisih antara suku bunga yang dibayar peminjam dan yang diterima pemberi pinjaman—spread yang memang dirancang tipis, sangat berbeda dengan protokol yang mengenakan biaya untuk setiap swap atau likuidasi.
Inilah yang membuat perbandingan TermMax dengan protokol DeFi lain menggunakan metrik biaya/TVL mudah menyesatkan jika konteksnya tidak tepat. AMM dengan biaya/TVL tinggi biasanya mencerminkan aktivitas perdagangan yang ramai. Namun, biaya/TVL yang rendah pada protokol suku bunga tetap belum tentu berarti aktivitasnya rendah—bisa jadi itu hanya mencerminkan karakter modelnya, yang nilainya terletak pada kepastian suku bunga, bukan frekuensi perdagangan.
Namun, hal ini menimbulkan pertanyaan tentang keberlanjutan @TermMax setelah program poin hadiah berakhir—jika pendapatan biaya alami tetap tipis, insentif bagi Curator untuk terus mengoperasikan vault mungkin lebih bergantung pada penerbitan token daripada arus kas nyata dari biaya.
Sebagai sanggahan terhadap pemikiran saya sendiri: bisa jadi saya menerapkan kerangka penilaian yang keliru—pendapatan biaya rendah mungkin sepenuhnya normal dan berkelanjutan untuk model suku bunga tetap. Saya belum memiliki tolok ukur dari protokol serupa untuk membuat perbandingan yang adil.
Saya menantikan apakah TMX akan merilis data biaya/TVL dari protokol suku bunga tetap lainnya agar bisa dibandingkan secara tepat, alih-alih membandingkannya sendiri dengan standar AMM yang model pendapatannya sangat berbeda.
#termmax $BTC $ETH