#termmax @TermMax Hal yang paling menarik bagi saya tentang TermMax bukanlah kemampuan untuk meminjam dengan tingkat bunga tetap.
Melainkan apa yang terjadi pada posisi setelah pinjaman dibuat.
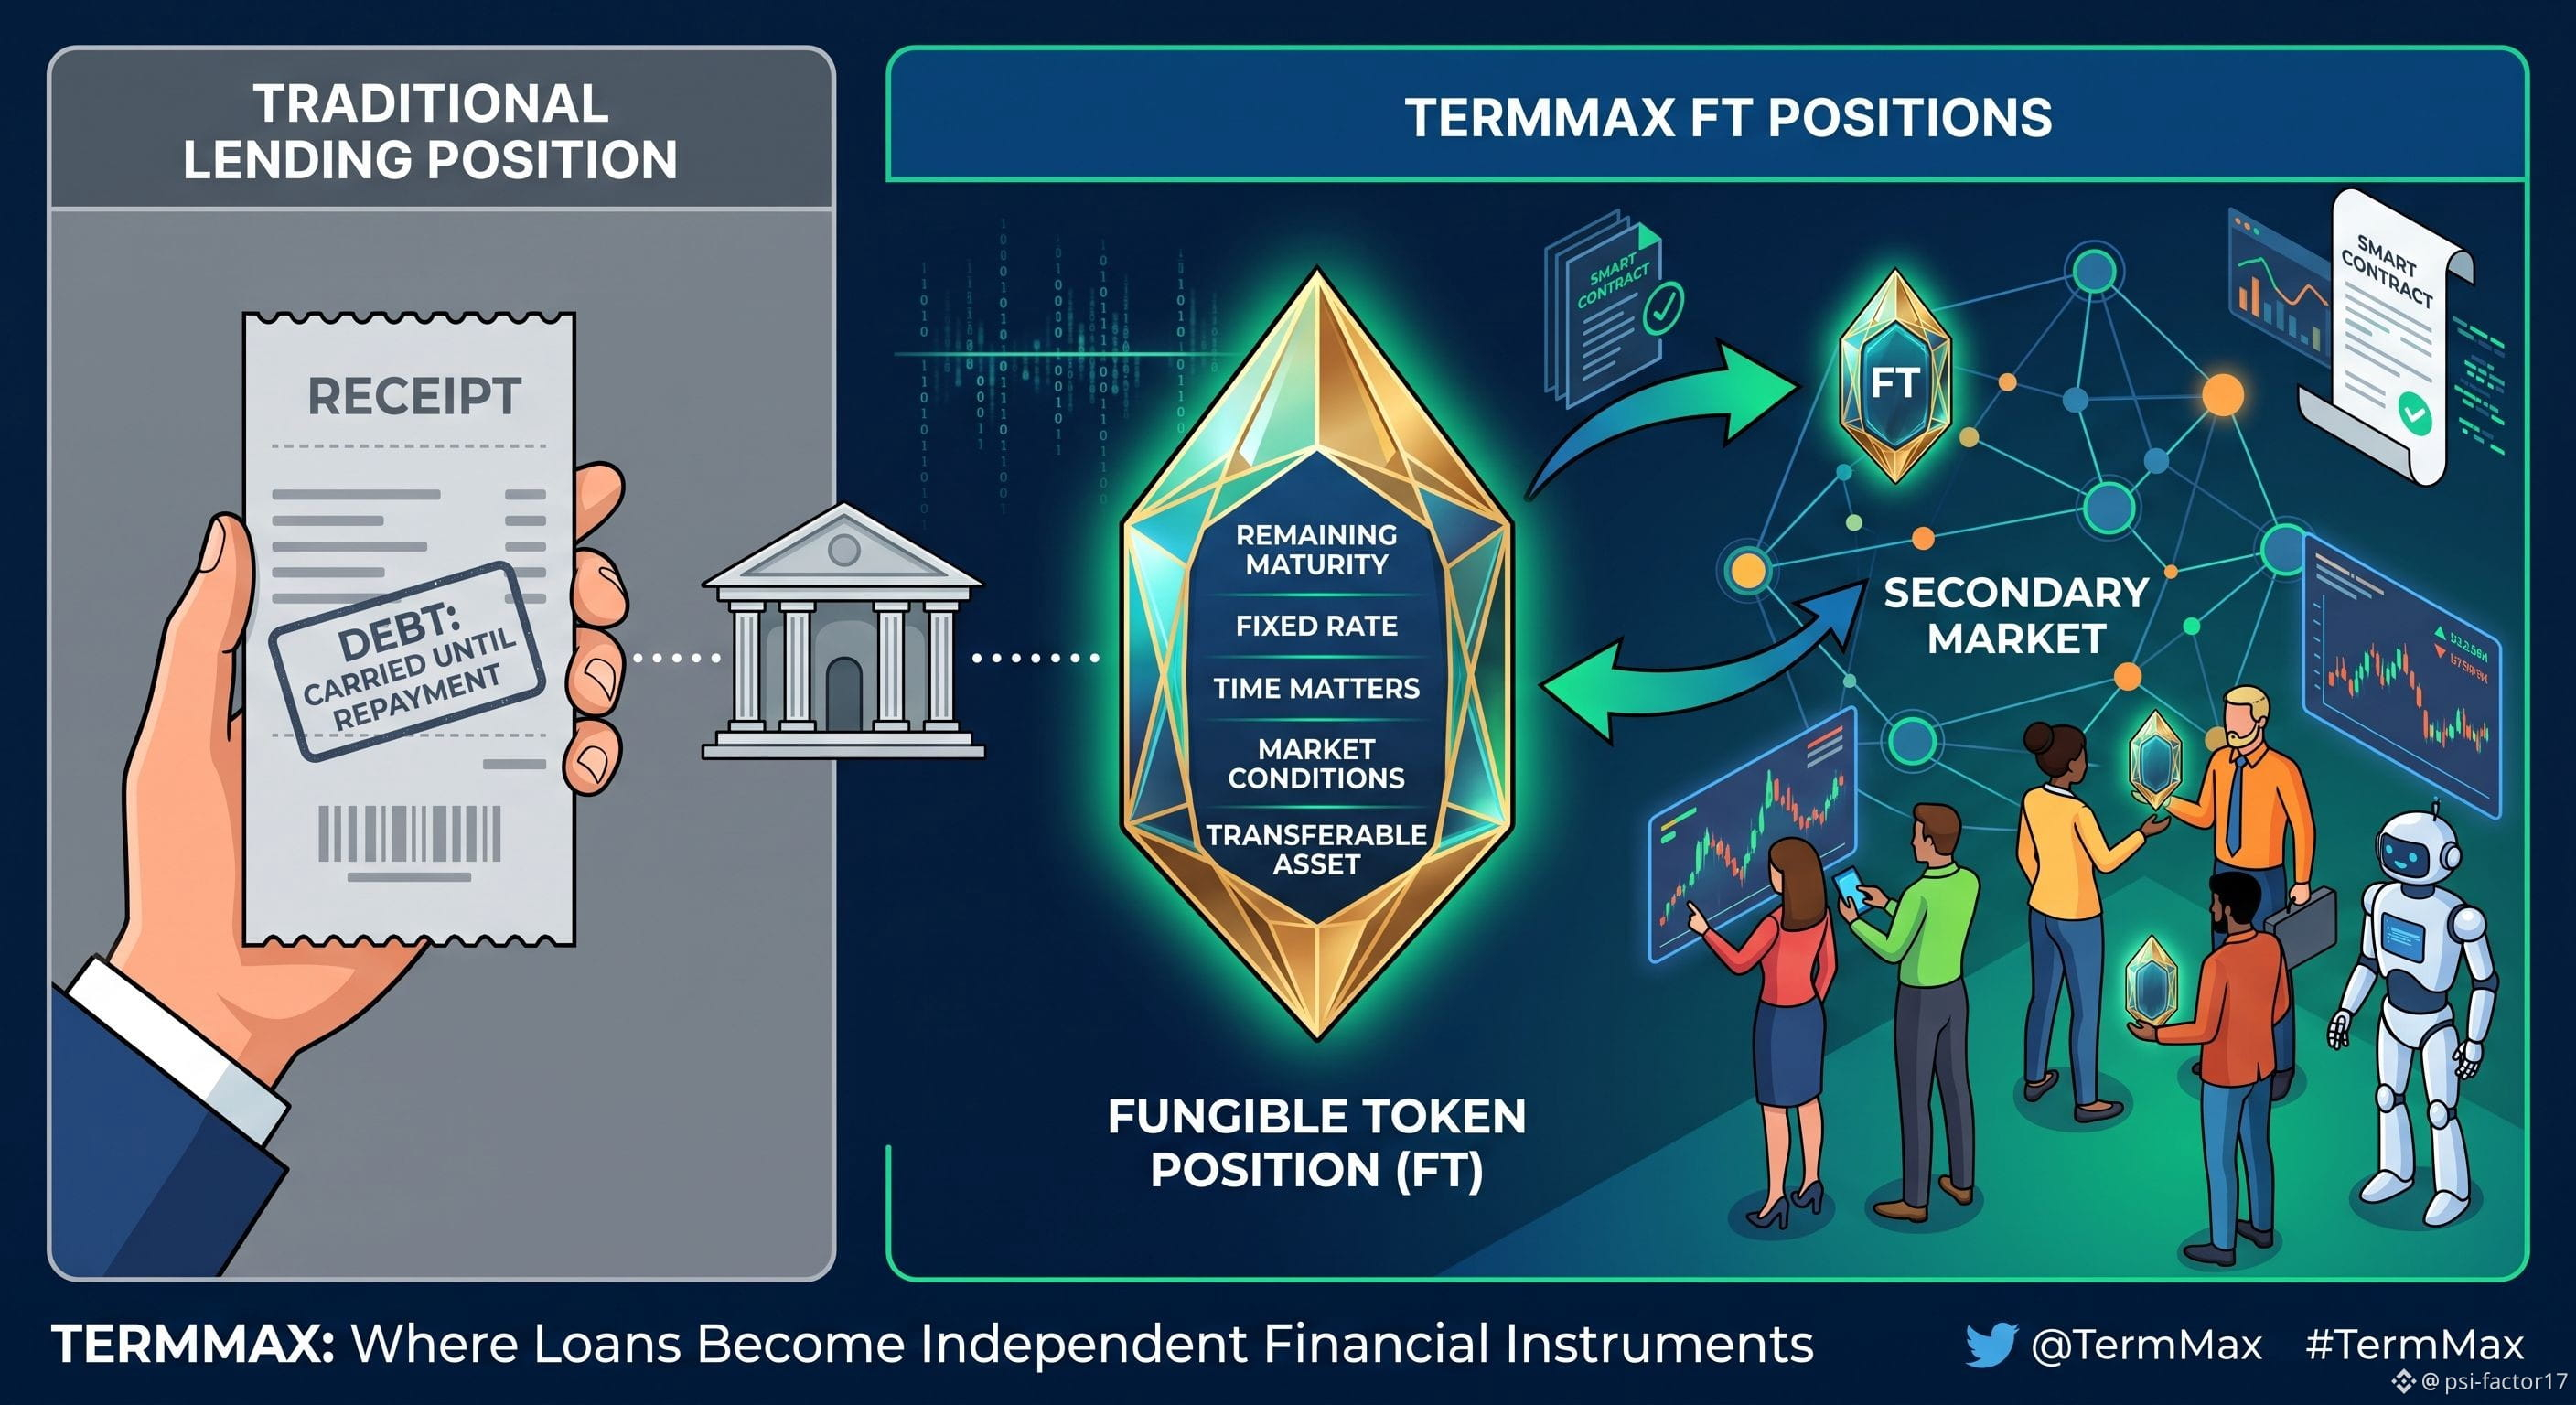
Dalam posisi pinjaman tradisional, utang biasanya hanya sesuatu yang Anda tanggung sampai pelunasan. Utang itu sebenarnya tidak dirancang untuk menjadi objek keuangan yang independen.
TermMax mengambil pendekatan yang berbeda dengan posisi FT-nya.
Posisi tersebut bisa dipindahtangankan, yang mengubah cara saya memandang pinjaman yang mendasarinya.
Alih-alih melihat utang hanya sebagai kewajiban antara peminjam dan sebuah protokol, posisi tersebut bisa menjadi sesuatu yang ada secara independen dan berpotensi bergerak melalui pasar sekunder.
Itu menimbulkan pertanyaan yang berbeda.
Jika suatu posisi keuangan dapat dipindahtangankan, maka nilainya tidak lagi ditentukan hanya oleh jumlah yang mula-mula dipinjam.
Waktu menjadi penting.
Jatuh tempo yang tersisa menjadi penting.
Suku bunga tetap menjadi penting.
Kondisi pasar menjadi penting.
Dan tiba-tiba posisi tersebut mulai berperilaku lebih seperti instrumen keuangan ketimbang sekadar bukti penerimaan pinjaman.
Perbedaan itu mudah terlewat jika hanya melihat fitur utama TermMax.
Bagi saya, bagian yang menarik bukan sekadar “pinjaman dengan suku bunga tetap.”
Melainkan kemungkinan bahwa pinjaman itu sendiri menjadi sesuatu yang bisa diberi harga, dipindahtangankan, dan berpotensi diperdagangkan.
Di situlah menurut saya TermMax menjadi lebih menarik daripada pasar pinjaman standar.
Melainkan apa yang terjadi pada posisi setelah pinjaman dibuat.
Dalam posisi pinjaman tradisional, utang biasanya hanya sesuatu yang Anda tanggung sampai pelunasan. Utang itu sebenarnya tidak dirancang untuk menjadi objek keuangan yang independen.
TermMax mengambil pendekatan yang berbeda dengan posisi FT-nya.
Posisi tersebut bisa dipindahtangankan, yang mengubah cara saya memandang pinjaman yang mendasarinya.
Alih-alih melihat utang hanya sebagai kewajiban antara peminjam dan sebuah protokol, posisi tersebut bisa menjadi sesuatu yang ada secara independen dan berpotensi bergerak melalui pasar sekunder.
Itu menimbulkan pertanyaan yang berbeda.
Jika suatu posisi keuangan dapat dipindahtangankan, maka nilainya tidak lagi ditentukan hanya oleh jumlah yang mula-mula dipinjam.
Waktu menjadi penting.
Jatuh tempo yang tersisa menjadi penting.
Suku bunga tetap menjadi penting.
Kondisi pasar menjadi penting.
Dan tiba-tiba posisi tersebut mulai berperilaku lebih seperti instrumen keuangan ketimbang sekadar bukti penerimaan pinjaman.
Perbedaan itu mudah terlewat jika hanya melihat fitur utama TermMax.
Bagi saya, bagian yang menarik bukan sekadar “pinjaman dengan suku bunga tetap.”
Melainkan kemungkinan bahwa pinjaman itu sendiri menjadi sesuatu yang bisa diberi harga, dipindahtangankan, dan berpotensi diperdagangkan.
Di situlah menurut saya TermMax menjadi lebih menarik daripada pasar pinjaman standar.