Kematangan yang besar dapat menciptakan likuiditas sementara sebelum dana itu diredistribusikan kembali, hampir seperti reset modal terjadwal. Namun, saya ragu menyebutnya sebagai permintaan. Insentif bisa saja mendorong likuiditas yang sama dari satu pasar ke pasar lain untuk menghasilkan aktivitas tanpa menciptakan peminjam baru atau modal yang “lengket”.
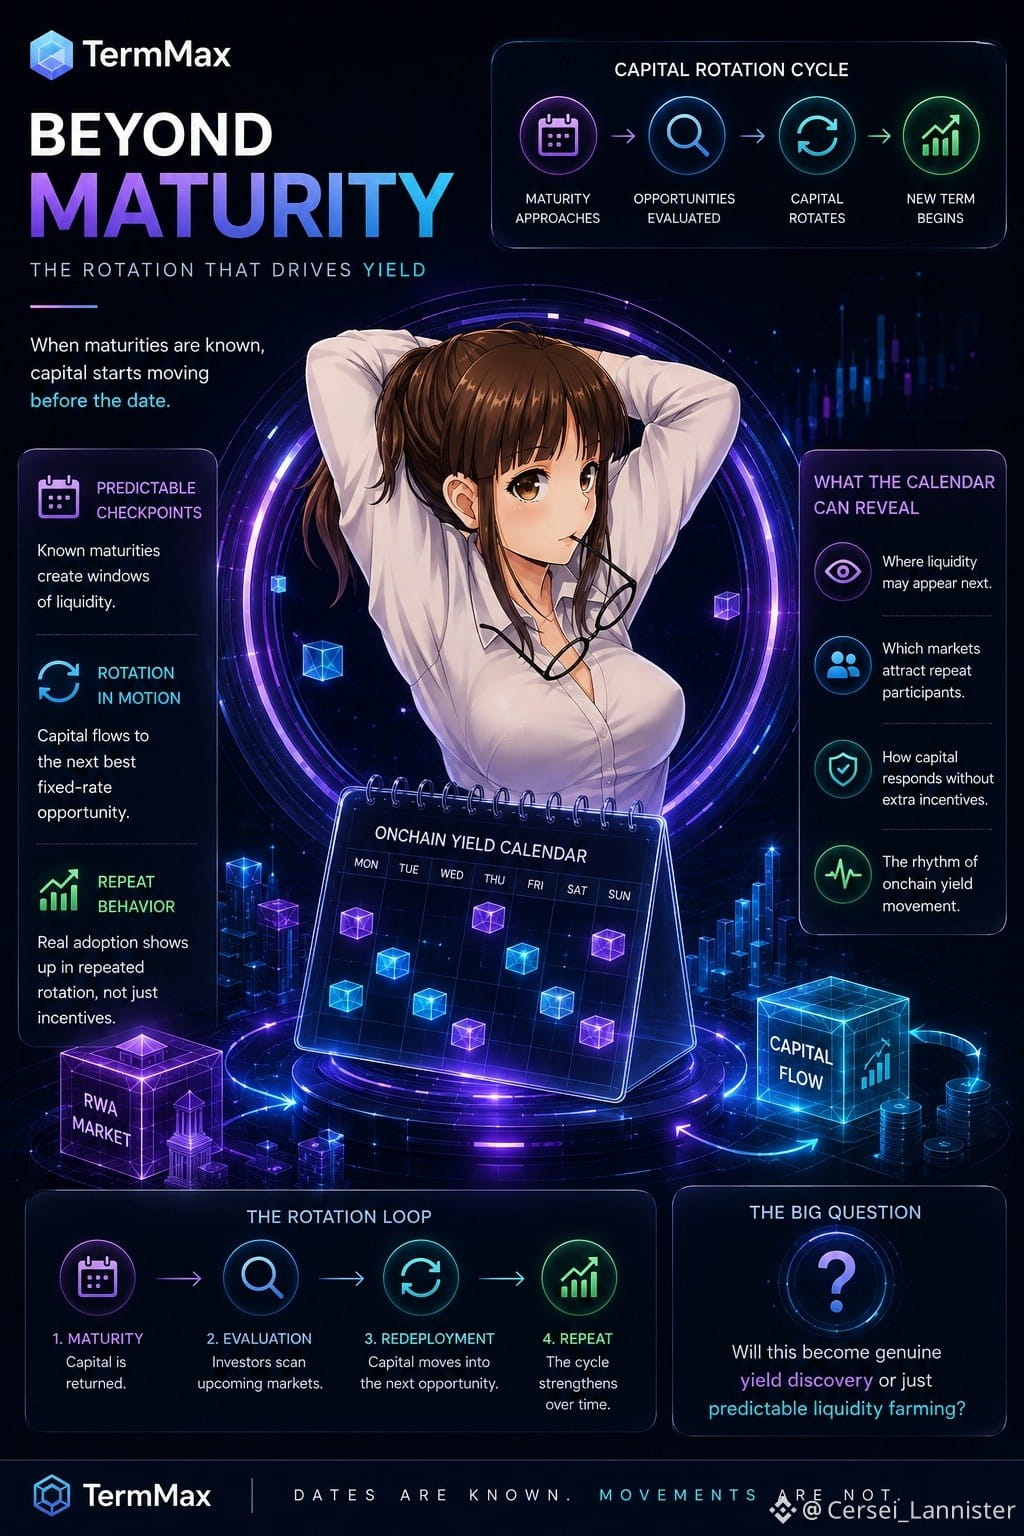
Saya memperhatikan sesuatu pada investasi berjangka tetap: tanggal jatuh temponya terlihat membosankan sampai saya mulai memikirkan apa yang dilakukan modal beberapa hari sebelum tanggal itu tiba. Orang jarang menunggu sampai akhir yang tepat untuk memutuskan langkah berikutnya. Mereka mulai mencari lebih awal.
Bagian yang menarik bukanlah jatuh tempo itu sendiri. Yang menarik adalah rotasinya di sekelilingnya.
Saya akan memperhatikan pengulangan. Apakah pemberi pinjaman secara konsisten menggulirkan posisi yang telah matang ke pasar TermMax baru? Jika perilaku itu menjadi terlihat lintas banyak jatuh tempo, kalender mulai menunjukkan lebih dari sekadar tanggal. Kalender mulai menunjukkan ke mana modal mungkin bergerak berikutnya.
Apakah para peminjam kembali untuk tenor lain tanpa subsidi yang menarik mereka kembali?
Meskipun apakah itu menjadi penemuan imbal hasil yang benar-benar nyata atau sekadar praktik “pemburuan likuiditas” yang dapat diprediksi, masih terasa belum terjawab. Itu membuat saya bertanya-tanya apakah pasar RWA TermMax pada akhirnya bisa menciptakan sesuatu seperti kalender imbal hasil onchain.
Jika aset tokenisasi yang berbeda dan pasar kredit memiliki tanggal jatuh tempo yang diketahui, pergerakan modal menjadi sebagian bisa diprediksi. Satu posisi mendekati jatuh tempo—pemberi pinjaman mulai membandingkan peluang tingkat bunga tetap berikutnya; pergeseran likuiditas lalu modal yang dibayar kembali berpotensi masuk ke pasar lain.
#termmax @TermMax @TermMax #TermMax
Saya memperhatikan sesuatu pada investasi berjangka tetap: tanggal jatuh temponya terlihat membosankan sampai saya mulai memikirkan apa yang dilakukan modal beberapa hari sebelum tanggal itu tiba. Orang jarang menunggu sampai akhir yang tepat untuk memutuskan langkah berikutnya. Mereka mulai mencari lebih awal.
Bagian yang menarik bukanlah jatuh tempo itu sendiri. Yang menarik adalah rotasinya di sekelilingnya.
Saya akan memperhatikan pengulangan. Apakah pemberi pinjaman secara konsisten menggulirkan posisi yang telah matang ke pasar TermMax baru? Jika perilaku itu menjadi terlihat lintas banyak jatuh tempo, kalender mulai menunjukkan lebih dari sekadar tanggal. Kalender mulai menunjukkan ke mana modal mungkin bergerak berikutnya.
Apakah para peminjam kembali untuk tenor lain tanpa subsidi yang menarik mereka kembali?
Meskipun apakah itu menjadi penemuan imbal hasil yang benar-benar nyata atau sekadar praktik “pemburuan likuiditas” yang dapat diprediksi, masih terasa belum terjawab. Itu membuat saya bertanya-tanya apakah pasar RWA TermMax pada akhirnya bisa menciptakan sesuatu seperti kalender imbal hasil onchain.
Jika aset tokenisasi yang berbeda dan pasar kredit memiliki tanggal jatuh tempo yang diketahui, pergerakan modal menjadi sebagian bisa diprediksi. Satu posisi mendekati jatuh tempo—pemberi pinjaman mulai membandingkan peluang tingkat bunga tetap berikutnya; pergeseran likuiditas lalu modal yang dibayar kembali berpotensi masuk ke pasar lain.
#termmax @TermMax @TermMax #TermMax