@TermMax Risiko di DeFi bukanlah sesuatu yang dipikirkan belakangan. Itu seluruh permainan.
Saat saya menyelami TermMax, saya menyadari bahwa pinjam-meminjam bukan sekadar soal imbal hasil atau pinjaman.
Ini tentang seberapa baik Anda mengelola sisi bawah (downside).
Semuanya dimulai dari jaminan (collateral).
Mau meminjam? Kunci aset sebagai keamanan terlebih dahulu.
Itu adalah penyangga utama (backstop) pasar kalau terjadi sesuatu.
Tapi tidak 1:1.
Kalau saya menyetor $20,000 dalam BTC, saya tidak bisa meminjam $20,000.
Protokol menambahkan bantalan keamanan (safety buffer).
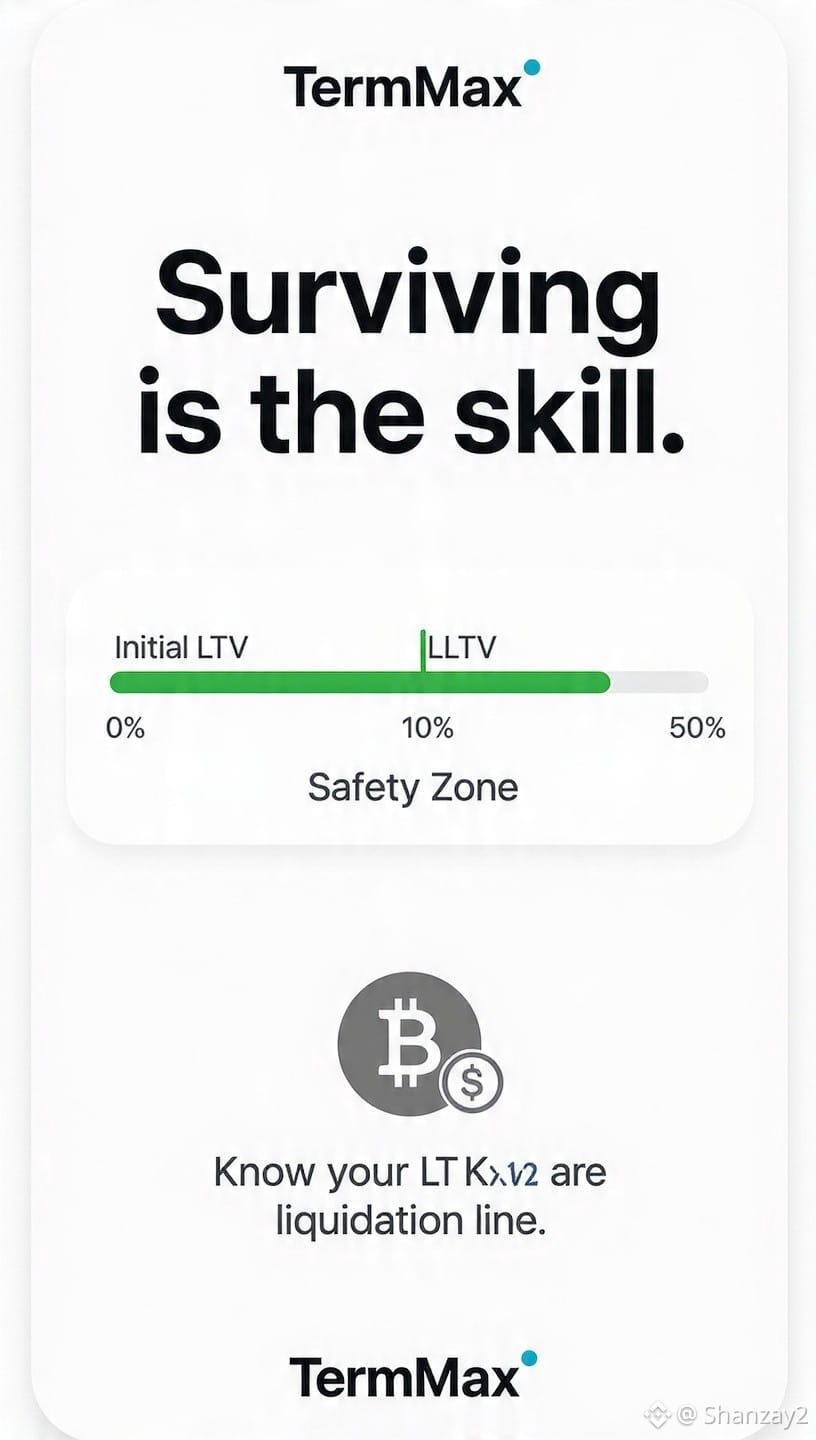
Itu LTV - Loan-to-Value.
LTV mengukur utang Anda dibandingkan dengan jaminan Anda.
Jaminan BTC $20,000 → Pinjaman $10,000 = 50% LTV.
LTV yang lebih rendah = bantalan keamanan yang lebih besar.
Jika BTC turun, bantalan itu menyusut. Cepat.
Di sinilah TermMax menjadi spesifik:
Initial LTV: batas maksimum yang bisa Anda pinjam di Hari 1.
Liquidation LTV (LLTV): garis tegas di mana likuidasi dipicu.
Jarak di antara keduanya? Itulah zona keamanan Anda.
Alurnya sederhana:
Jaminan → Batas Initial LTV → Pergerakan Pasar → Bantalan Likuidasi → Kontrol Risiko
Saya suka ini karena risiko diprogram sejak awal.
Peminjam mendapat batas leverage yang jelas.
Pemberi pinjaman mendapat aset nyata yang menjadi penopang modal mereka.
Tapi mari kita jujur:
Suku bunga tetap tidak berarti harga tetap.
Jaminan Anda tetap berfluktuasi.
Di kripto, semuanya bergerak cepat.
Jadi pahami LTV Anda.
Pahami garis likuidasi Anda.
Sebelum Anda menaruh satu dolar pun.
Di DeFi, mengejar imbal hasil tinggi itu mudah.
Bertahan adalah keahliannya.
Apakah Anda mengecek harga likuidasi sebelum meminjam, atau setelah?
#termmax #TermMax