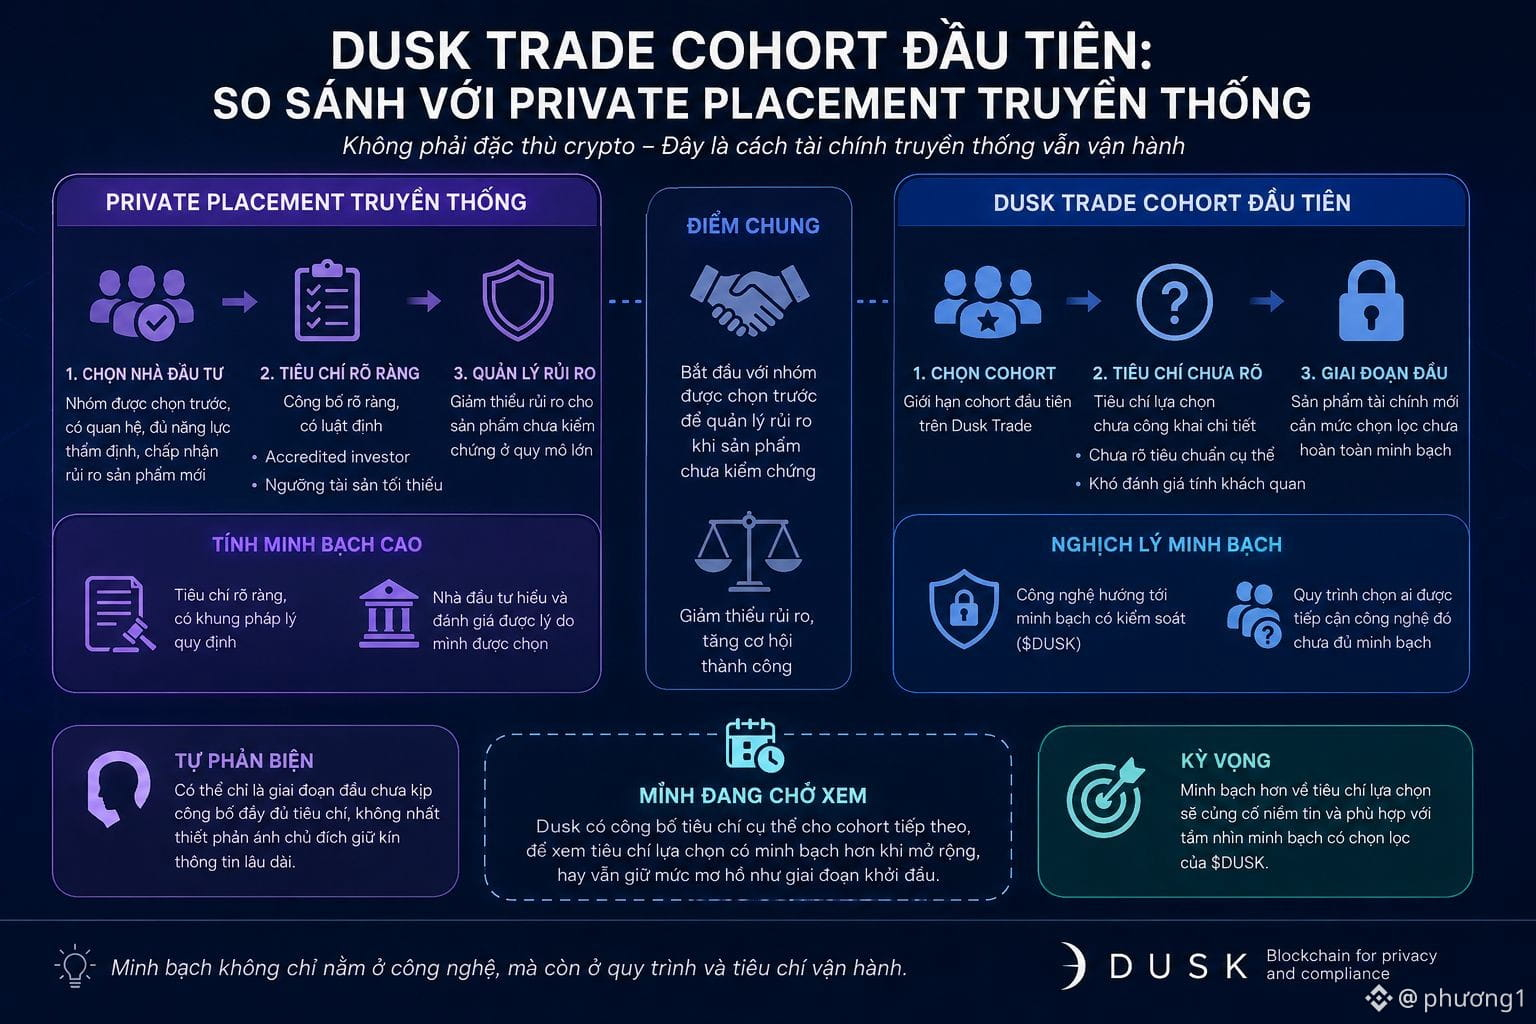
Aku punya satu hal yang aku sadari ketika membandingkan struktur “cohort pertama” Dusk Trade dengan cara gelombang private placement tradisional memilih investor awal—daripada menganggap ini hal yang khas semata-mata milik crypto.
Dalam keuangan tradisional, penawaran pribadi hampir selalu dimulai dengan kelompok investor yang dipilih lebih dulu—biasanya sudah punya relasi, mampu melakukan due diligence, dan siap menerima risiko dari produk baru yang belum teruji. Bukan karena mendiskriminasi secara sewenang-wenang, melainkan manajemen risiko yang masuk akal ketika produk belum terverifikasi dalam skala besar.
Dengan cara pandang ini, pembatasan @Dusk untuk cohort pertama di Dusk Trade tidak jauh berbeda dari cara kerja IPO atau private placement tradisional. Namun ada perbedaan yang cukup menonjol: dalam keuangan tradisional, kriteria pemilihan investor awal—seperti accredited investor, ambang aset minimal—biasanya diumumkan dengan jelas dan diatur secara hukum. Sedangkan untuk cohort pertama Dusk Trade.
Ini mungkin bukan masalah besar—fase awal dari produk keuangan baru apa pun sering kali membutuhkan tingkat seleksi yang belum sepenuhnya transparan. Tapi untuk proyek yang menekankan “transparansi selektif” seperti $DUSK , kurang jelasnya kriteria pemilihan cohort menimbulkan paradoks kecil: teknologi yang ditujukan ke transparansi yang terkontrol, tetapi proses untuk menentukan siapa yang bisa mengakses teknologi itu belum cukup transparan.
Antitesis: bisa jadi ini hanya karena tahap awal belum sempat memublikasikan kriteria secara lengkap, sehingga tidak harus mencerminkan niat menyembunyikan informasi dalam jangka panjang.
Aku sedang menunggu apakah Dusk akan mengumumkan kriteria spesifik untuk cohort berikutnya—untuk melihat apakah kriteria pemilihan menjadi lebih transparan saat diperluas, atau tetap mempertahankan tingkat ketidakjelasan seperti pada tahap awal.
#dusk $BTC $ETH
Dalam keuangan tradisional, penawaran pribadi hampir selalu dimulai dengan kelompok investor yang dipilih lebih dulu—biasanya sudah punya relasi, mampu melakukan due diligence, dan siap menerima risiko dari produk baru yang belum teruji. Bukan karena mendiskriminasi secara sewenang-wenang, melainkan manajemen risiko yang masuk akal ketika produk belum terverifikasi dalam skala besar.
Dengan cara pandang ini, pembatasan @Dusk untuk cohort pertama di Dusk Trade tidak jauh berbeda dari cara kerja IPO atau private placement tradisional. Namun ada perbedaan yang cukup menonjol: dalam keuangan tradisional, kriteria pemilihan investor awal—seperti accredited investor, ambang aset minimal—biasanya diumumkan dengan jelas dan diatur secara hukum. Sedangkan untuk cohort pertama Dusk Trade.
Ini mungkin bukan masalah besar—fase awal dari produk keuangan baru apa pun sering kali membutuhkan tingkat seleksi yang belum sepenuhnya transparan. Tapi untuk proyek yang menekankan “transparansi selektif” seperti $DUSK , kurang jelasnya kriteria pemilihan cohort menimbulkan paradoks kecil: teknologi yang ditujukan ke transparansi yang terkontrol, tetapi proses untuk menentukan siapa yang bisa mengakses teknologi itu belum cukup transparan.
Antitesis: bisa jadi ini hanya karena tahap awal belum sempat memublikasikan kriteria secara lengkap, sehingga tidak harus mencerminkan niat menyembunyikan informasi dalam jangka panjang.
Aku sedang menunggu apakah Dusk akan mengumumkan kriteria spesifik untuk cohort berikutnya—untuk melihat apakah kriteria pemilihan menjadi lebih transparan saat diperluas, atau tetap mempertahankan tingkat ketidakjelasan seperti pada tahap awal.
#dusk $BTC $ETH