


Dalam karier investasi obligasi selama empat puluh tahun bersama Scott Colbert, ia jarang merasa perlu melakukan penyesuaian strategi secara besar-besaran. Namun ia mengatakan, saat ini adalah momen kunci yang demikian. Colbert bekerja di sebuah bank komersial di Clayton, Missouri, dengan jabatan sebagai direktur pendapatan tetap (fixed income), mengelola aset senilai 28 miliar dolar. Ia bukan bermaksud bahwa mendung ekonomi akan segera menjatuhkan segalanya—justru sebaliknya, ia memperkirakan pertumbuhan ekonomi akan meningkat dalam beberapa bulan ke depan. Permasalahannya adalah, saat ini harga utang korporasi terlalu tinggi, ruang toleransinya sangat kecil, sehingga potensi imbal hasilnya tidak lagi cukup untuk menutup risiko yang ditanggung.
Mulai dari obligasi yang diterbitkan perusahaan blue chip AS seperti AT&T (T.US), JPMorgan Chase (JPM.US), hingga Amazon (AMZN.US), imbal hasilnya hanya sekitar 0,8 poin persentase lebih tinggi dibanding obligasi pemerintah AS. Tingkat premi ini nyaris menyentuh titik terendah hampir tiga dekade yang dicapai awal tahun ini. Ini berarti bahwa selama spread melebar sekitar 12 basis poin, premi itu sudah cukup untuk menutup seluruh imbal hasil berlebih obligasi tersebut relatif terhadap obligasi pemerintah selama setahun penuh.
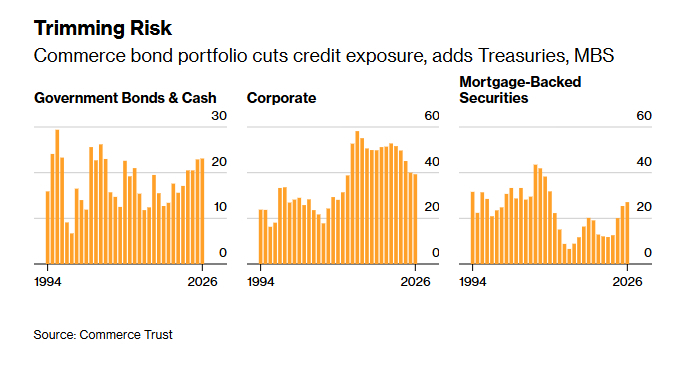
Inilah salah satu alasan mengapa Colbert menurunkan eksposur obligasi berperingkat perusahaan (investment grade) yang diprioritaskan dalam portofolionya hingga level terendah sejak 2012. Pada saat yang sama, ia meningkatkan porsi aset berpendapatan tetap yang paling aman di pasar seperti obligasi pemerintah AS, surat berharga lembaga pemerintah, dan kas, hingga level tertinggi sejak 2005.
Colbert yang kini berusia 65 tahun telah mengelola Commerce Bond Fund dengan aset kelolaan 1,1 miliar dolar AS sejak 1994, sekaligus manajer investasi dengan masa jabatan terlama di antara rekan-rekan dana berperingkat Morningstar sejenis. Ia mengatakan, “Peluang di pasar sangat terbatas. Imbal hasil yang saya dapat atas risiko yang saya ambil adalah yang paling rendah sejak saya bekerja.”
Penyesuaian ini belum menghasilkan imbal hasil yang signifikan. Sejak awal tahun hingga saat ini, indeks obligasi pemerintah AS secara keseluruhan turun sekitar 0,1%, kinerjanya sedikit tertinggal dibanding obligasi perusahaan dan pasar pendapatan tetap secara umum. Hal ini disebabkan kekhawatiran inflasi dan defisit yang mendorong imbal hasil jangka panjang mendekati level tertinggi dalam dua dekade. Untuk meredakan tekanan, Menteri Keuangan AS Scott Bessent pada Rabu mengumumkan secara tak terduga untuk memperbesar intensitas pembelian kembali (repo) obligasi pemerintah jangka panjang.
Namun, Colbert tetap bersabar—dan dana kelolaannya berhasil mengungguli 94% produk sejenis dalam 15 tahun terakhir. Ia juga sudah cukup lama secara bertahap mengurangi risiko. Data terbaru menunjukkan bahwa, per akhir Juni, proporsi obligasi perusahaan dalam reksa dana dan akun independennya turun menjadi 39%, jauh di bawah sekitar 53% pada tahun 2021.
Sementara itu, proporsi kepemilikan obligasi pemerintah dan kas naik dari kurang dari 16% lima tahun lalu menjadi 23%. Adapun porsi sekuritas berbasis hipotek yang sebagian disertai jaminan pemerintah (MBS) justru berlipat lebih dari dua kali selama periode itu, mencapai 27%.
Penyesuaian menuju aset berkualitas lebih tinggi membuat peringkat kredit rata-rata portofolionya naik dari A+ menjadi AA-, mencatat level tertinggi sepanjang masa.
Latar belakang dari penataan ulang ini adalah bahwa investor membanjiri pasar obligasi kredit karena daya tarik imbal hasil absolut yang berada pada level tertinggi yang jarang terjadi sejak krisis keuangan, ditambah dengan ketahanan ekonomi yang tidak melemah. Arus dana yang masuk ini semakin menekan spread (selisih imbal hasil) obligasi perusahaan terhadap obligasi pemerintah, membuatnya mendekati level terketat sejak 1997—meskipun perusahaan teknologi menerbitkan utang dalam jumlah besar untuk membiayai investasi kecerdasan buatan (AI), sehingga pasokan melonjak.
Colbert mengatakan, “Kalau ada waktu kapan sebaiknya menurunkan risiko secara moderat, sekaranglah waktunya—karena imbal hasil yang Anda lepaskan adalah yang paling sedikit.”
Dari perspektif historis, risiko kredit yang Colbert tanggung selalu lebih tinggi daripada benchmark—indeks obligasi gabungan AS Bloomberg. Bahkan setelah pemangkasan, eksposur obligasi perusahaan saat ini masih sekitar 15 poin persentase lebih tinggi daripada benchmark yang didominasi obligasi pemerintah.
Oleh karena itu, pengurangan posisi kali ini bukanlah taruhan pada pelemahan ekonomi, melainkan strategi manajemen risiko.
Colbert mengatakan, “Kalau pasar benar-benar hancur, saya juga akan ikut terdampak. Jadi saya tidak mengharapkan skenario itu terjadi. Hanya saja, di sisi marjin, saya tidak mau lagi menanggung begitu banyak risiko seperti sebelumnya.”
Kekhawatiran atas “gelembung AI”
Salah satu risiko yang sangat diperhatikan Colbert adalah pasar saham.
Kegemaran AI telah mendorong total valuasi pasar saham AS naik hingga sekitar 82 triliun dolar AS, setara lebih dari 250% dari total ukuran ekonomi AS—sekitar 100 poin persentase lebih tinggi dibanding puncak gelembung dot-com.
Colbert tidak percaya bahwa gelombang AI—yang ia sebut sebagai “gelembung”—akan segera pecah. Namun ia khawatir bahwa jika pasar saham mengalami volatilitas, hal itu dapat mengguncang pengeluaran konsumen, yang justru ditopang oleh pertumbuhan kekayaan rumah tangga.
Colbert sendiri memiliki latar belakang sebagai insinyur teknik nuklir. Pada tahun 1986 ia masuk ke industri investasi, saat bekerja untuk salah satu produsen baja terbesar di AS pada masa itu, Armco Steel, dengan tanggung jawab mengelola investasi obligasi untuk dana pensiun perusahaan.
Ia mengingat, “Saat saya pertama kali datang ke posisi itu, mereka bilang kepada saya: ‘Untuk bagian saham, kami akan serahkan kepada orang-orang pintar di Chicago, New York, dan London untuk mengelolanya. Tapi untuk obligasi, apa pun—asal cari orang luar yang tidak terlalu ahli pun bisa mengaturnya.’—Saya adalah ‘orang luar’ itu.”
Tapi, waktu ia masuk ke industri itu benar-benar tepat. Pada saat itu, Paul Volcker sedang berupaya mengekang inflasi, sehingga membuka era bull market obligasi yang berlangsung puluhan tahun. Pada tahun 1993, Colbert bergabung dengan Commerce Bank dan pada tahun berikutnya mengambil alih Commerce Bond Fund.
Berbeda dengan sebagian investor yang bertaruh pada arah suku bunga, ia mempertahankan durasi portofolio (indikator risiko suku bunga) pada kisaran yang mendekati acuan (benchmark). Sebaliknya, ia memperoleh imbal hasil berlebih melalui produk spread seperti obligasi perusahaan, sekuritas berbasis hipotek (MBS), dan asset-backed securities.
Strategi ini terus menghasilkan kinerja yang stabil dan sangat baik. Dalam 15 tahun terakhir, tingkat imbal hasil tahunan rata-rata dana tersebut mencapai 2,5%, jauh melampaui indikator acuan.
Colbert mengatakan bahwa kondisi pasar saat ini membuatnya teringat pada periode gelembung internet di akhir 1990-an. Saat itu, setelah Ketua Federal Reserve Alan Greenspan memperingatkan “irrational exuberance” pada tahun 1996, pasar saham sempat mengalami koreksi singkat, lalu melanjutkan kenaikan yang bertahan selama bertahun-tahun.
Colbert menyimpulkan pelajarannya adalah: lamanya valuasi yang terlalu tinggi bisa jauh melampaui perkiraan investor, sehingga hampir mustahil untuk menentukan secara akurat titik balik pasar. Daripada berjudi timing, lebih baik menurunkan risiko dengan tenang saat biaya penyesuaian rendah.
Ia mengatakan, “Saat situasinya begitu baik seperti ini, saya lebih memilih untuk sedikit mengencangkan. Jangan terlalu serakah.”