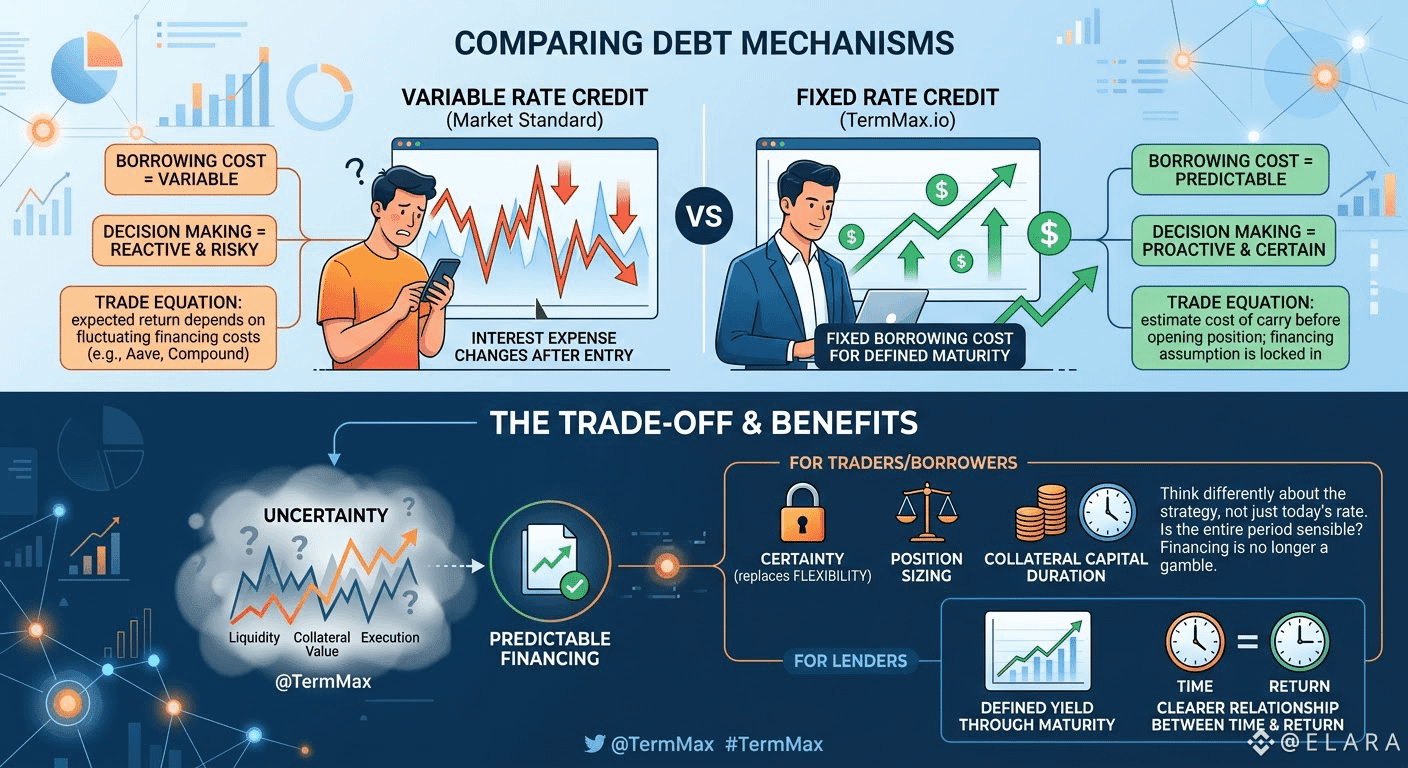
Saya pikir nilai yang sering terabaikan dari kredit dengan suku bunga tetap bukanlah suku bunganya itu sendiri, melainkan dampaknya pada cara saya mengambil keputusan. Saat saya meminjam melalui pasar dengan suku bunga variabel, imbal hasil yang saya harapkan sebagian bergantung pada beban bunga yang dapat berubah setelah saya masuk. @TermMax mengubah persamaan itu dengan memberi saya biaya pinjaman tetap untuk jatuh tempo yang ditentukan. Saya bisa memperkirakan biaya carry sebelum membuka posisi dan tahu bahwa asumsi pembiayaan tidak akan diam-diam berubah di tengah transaksi. #TermMax
Trade-off-nya sederhana namun penting: saya menukar sedikit fleksibilitas demi kepastian. Itu membuat saya berpikir berbeda tentang ukuran posisi, efisiensi jaminan, dan berapa lama sebenarnya saya ingin modal saya ditempatkan. Alih-alih bertanya apakah suku bunga pinjaman hari ini terlihat menarik, saya bisa bertanya apakah seluruh periode pembiayaan masuk akal untuk strategi tersebut. Bagi pemberi pinjaman, struktur yang sama menawarkan imbal hasil yang terdefinisi hingga jatuh tempo, sehingga menciptakan hubungan yang lebih jelas antara waktu dan imbal hasil. Saya menganggap ini sangat berguna dalam DeFi karena ketidakpastian sudah ada dalam likuiditas, nilai jaminan, dan eksekusi. Jika pembiayaan bisa dibuat dapat diprediksi, mengapa para trader harus memperlakukan suku bunga pinjaman sebagai variabel lain yang perlu mereka pertaruhkan?
Trade-off-nya sederhana namun penting: saya menukar sedikit fleksibilitas demi kepastian. Itu membuat saya berpikir berbeda tentang ukuran posisi, efisiensi jaminan, dan berapa lama sebenarnya saya ingin modal saya ditempatkan. Alih-alih bertanya apakah suku bunga pinjaman hari ini terlihat menarik, saya bisa bertanya apakah seluruh periode pembiayaan masuk akal untuk strategi tersebut. Bagi pemberi pinjaman, struktur yang sama menawarkan imbal hasil yang terdefinisi hingga jatuh tempo, sehingga menciptakan hubungan yang lebih jelas antara waktu dan imbal hasil. Saya menganggap ini sangat berguna dalam DeFi karena ketidakpastian sudah ada dalam likuiditas, nilai jaminan, dan eksekusi. Jika pembiayaan bisa dibuat dapat diprediksi, mengapa para trader harus memperlakukan suku bunga pinjaman sebagai variabel lain yang perlu mereka pertaruhkan?