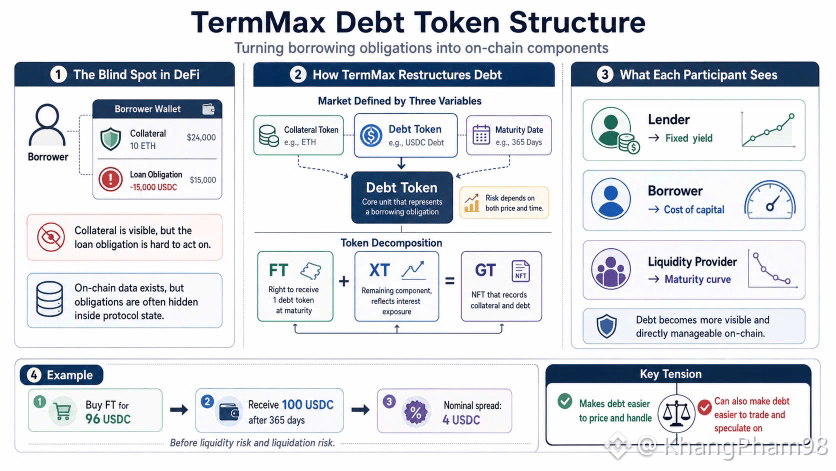
Saat memeriksa dompet, yang muncul bukanlah kerugian besar, melainkan pinjaman yang terlupakan. Agunannya masih ada, pinjamannya masih terlihat, tetapi pengguna tidak tahu di mana harus membayar kembali atau menutup posisi. Data on-chain ada, sementara kewajibannya terkompresi ke dalam keadaan yang sulit ditindaklanjuti.
TermMax masuk ke titik buta ini melalui debt token. Alih-alih membiarkan pinjaman tetap berada di backend kontrak, TermMax mengubah kewajiban pinjaman menjadi komponen yang bisa dihargai dan ditangani berdasarkan jatuh tempo. Sebuah pasar berputar pada 3 variabel, debt token, collateral token, dan tanggal jatuh tempo, sehingga risiko berada sekaligus pada harga dan waktu.
Bagian terdalamnya adalah set FT, XT, GT. FT adalah hak untuk menerima 1 debt token pada saat jatuh tempo, XT menyimpan bagian sisanya sehingga 1 FT ditambah 1 XT sama dengan 1 debt token, sementara GT adalah NFT yang mencatat agunan dan utang. Karena itu, pemberi pinjaman melihat imbal hasil tetap, peminjam melihat biaya modal, dan likuiditas melihat kurva jatuh tempo.
Sebagai contoh, membeli FT dengan 96 USDC untuk menerima 100 USDC setelah 365 hari, selisih 4 USDC adalah imbal hasil nominal sebelum likuiditas dan likuidasi. Angka kecil ini memaksa pengguna membaca pinjaman secara berbeda. Mereka tidak hanya bertanya apakah token akan naik atau turun, mereka juga harus bertanya berapa banyak waktu yang tersisa pada kewajiban, dan apakah harga sudah mencerminkan jatuh tempo.
Saya tetap skeptis terhadap TermMax. Debt token membuat utang lebih mudah ditangani, tetapi juga membuat utang lebih mudah diperdagangkan seperti komoditas baru. Nilai TermMax adalah menarik kewajiban pinjaman ke dalam cahaya, sementara bagian yang sulit adalah apakah pengguna menggunakan cahaya itu untuk disiplin, atau membuka lapisan spekulasi lain.
@TermMax #TermMax