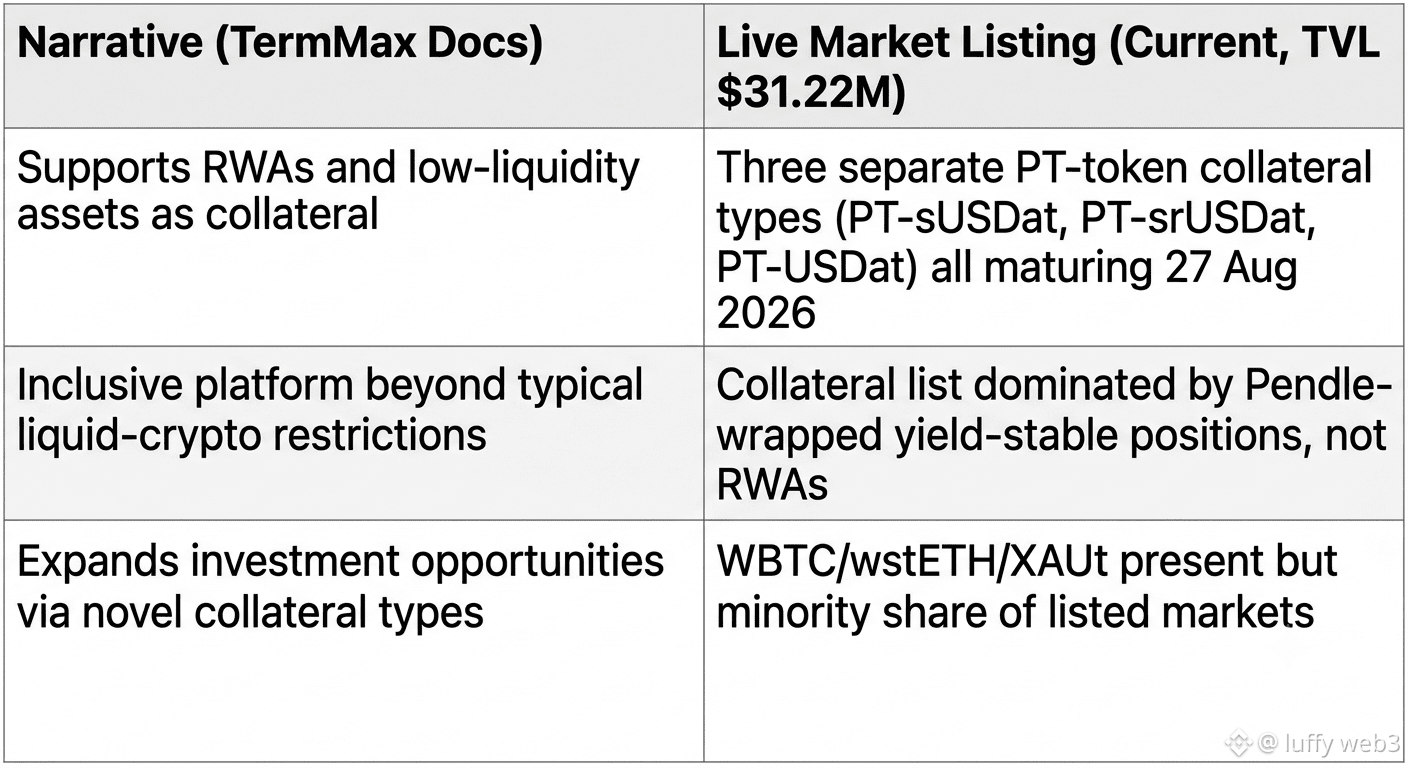
Saya sedang menggulir pasar live pinjaman TermMax ($TMX), mencoba memetakan ragam jenis agunan, dan ada sesuatu yang terasa janggal dibanding janji yang tertulis di dokumen. #TermMax @TermMax Fi. Dokumen pengantar membahas dukungan untuk RWA dan aset berlikuiditas rendah — "platform yang lebih inklusif," lepas dari pembatasan agunan kripto yang hanya likuid.
Lalu saya benar-benar menyaring daftar agunannya. Dari pasar aktif saat ini, sebagian besar terkonsentrasi pada token PT — PT-sUSDat-27AUG2026, PT-srUSDat-27AUG2026, PT-USDat-27AUG2026 — tiga jenis agunan terpisah yang semuanya jatuh tempo pada tanggal yang persis sama, 27 Agu, tujuh hari lagi dari hari ini. WBTC, wstETH, XAUt memang ada juga, tapi volume daftar agunannya didominasi posisi yield-stable yang dibungkus Pendle, bukan agunan RWA atau aset eksotik yang jadi penekanan dalam materi promosi.
Hmm — masuk akal juga, kalau dipikir-pikir. Token PT memiliki kurva penebusan yang bersih dan mudah diprediksi, jadi penetapan harga risiko agunan untuk mereka lebih sederhana. RWA tidak demikian. Kerangka "inklusif" itu secara teknis benar — jalurnya ada — tapi pasar jelas lebih condong ke apa pun yang paling mudah diberi harga, bukan yang paling baru.
Agak penasaran apakah klaster jatuh tempo 27 Agu itu memang desain yang disengaja atau sekadar tempat likuiditas kebetulan berhenti.
Lalu saya benar-benar menyaring daftar agunannya. Dari pasar aktif saat ini, sebagian besar terkonsentrasi pada token PT — PT-sUSDat-27AUG2026, PT-srUSDat-27AUG2026, PT-USDat-27AUG2026 — tiga jenis agunan terpisah yang semuanya jatuh tempo pada tanggal yang persis sama, 27 Agu, tujuh hari lagi dari hari ini. WBTC, wstETH, XAUt memang ada juga, tapi volume daftar agunannya didominasi posisi yield-stable yang dibungkus Pendle, bukan agunan RWA atau aset eksotik yang jadi penekanan dalam materi promosi.
Hmm — masuk akal juga, kalau dipikir-pikir. Token PT memiliki kurva penebusan yang bersih dan mudah diprediksi, jadi penetapan harga risiko agunan untuk mereka lebih sederhana. RWA tidak demikian. Kerangka "inklusif" itu secara teknis benar — jalurnya ada — tapi pasar jelas lebih condong ke apa pun yang paling mudah diberi harga, bukan yang paling baru.
Agak penasaran apakah klaster jatuh tempo 27 Agu itu memang desain yang disengaja atau sekadar tempat likuiditas kebetulan berhenti.