#termmax @TermMax
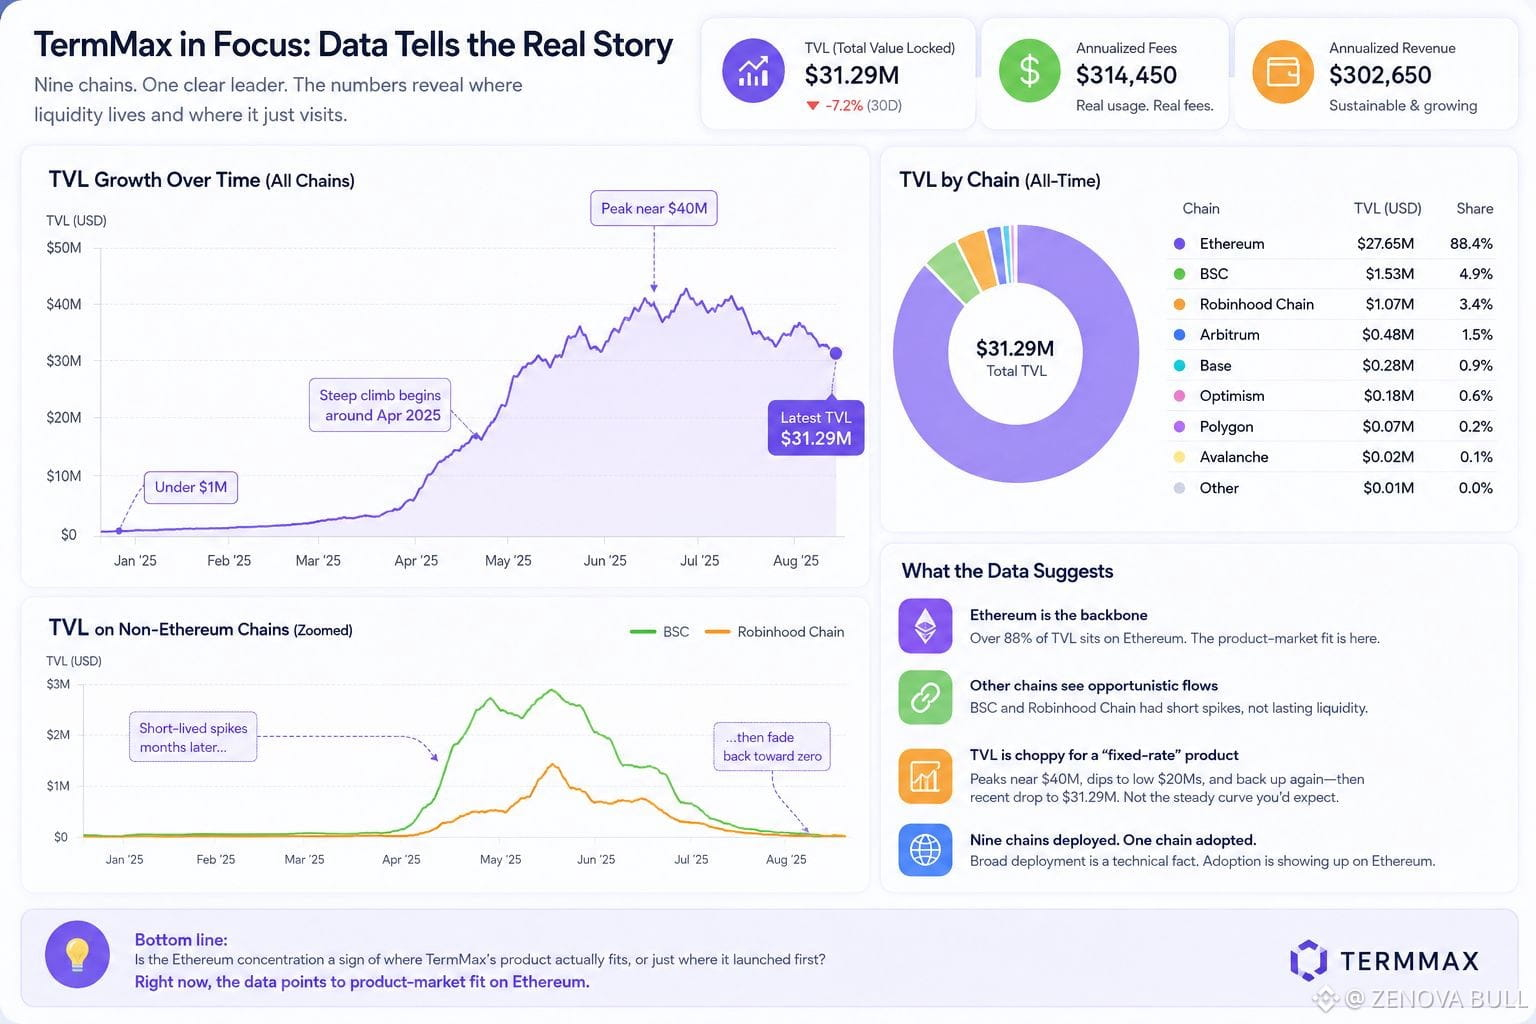
Hal yang menarik perhatian saya adalah terjadinya penurunan/“breakdown” rantai di dasbor TVL TermMax. Ada sembilan rantai yang tercantum, tetapi jika digulir melalui grafiknya, pada dasarnya itu adalah kisah Ethereum—kenaikan tajam dari kurang dari $1M menjadi lebih dari $30M yang dimulai sekitar April 2025. Sementara itu, BSC dan Robinhood Chain muncul sebagai lonjakan sesaat beberapa bulan setelahnya, lalu menghilang kembali mendekati nol. Sembilan rantai terdengar seperti penyebaran yang luas. Namun likuiditas mengatakan hal yang berbeda.
Saya mencari tahu apa yang mendorong biaya/pembayaran (fees), karena TermMax memasarkan dirinya sebagai pinjaman dengan tarif tetap plus opsi. Biaya tahunan berada di angka $314.450, pendapatan menyusul—cukup mengesankan untuk ukuran protokol sebesar ini, dan itu menunjukkan penggunaan nyata, bukan sekadar TVL yang didorong insentif lalu menganggur. Tapi grafik TVL itu sendiri lebih “acak/bergelombang” daripada yang saya harapkan untuk produk "fixed-rate": puncaknya mendekati $40M, turun ke kisaran $20 jutaan, naik lagi, lalu terjadi penurunan tajam di sekitar titik data terbaru menjadi $31,29M. Pinjaman tarif tetap seharusnya menghasilkan kurva yang lebih stabil seperti ini. Volatilitasnya terlihat lebih seperti protokol yang likuiditasnya bersifat oportunistik—masuk untuk jendela yield, lalu pergi.
Saya tidak mengatakan ekspansi multichain itu palsu. Deploy-nya memang ada di on-chain. Tetapi jika BSC dan Robinhood Chain bersama-sama tidak pernah menahan lebih dari beberapa juta sebelum mundur, maka “sembilan rantai” adalah fakta teknis ketimbang bukti adopsi.
Konsentrasi ke Ethereum itu tanda bahwa di sinilah produk TermMax sebenarnya cocok, atau hanya tempat ia pertama kali diluncurkan?
$ACE
$ONG
$BOME
Hal yang menarik perhatian saya adalah terjadinya penurunan/“breakdown” rantai di dasbor TVL TermMax. Ada sembilan rantai yang tercantum, tetapi jika digulir melalui grafiknya, pada dasarnya itu adalah kisah Ethereum—kenaikan tajam dari kurang dari $1M menjadi lebih dari $30M yang dimulai sekitar April 2025. Sementara itu, BSC dan Robinhood Chain muncul sebagai lonjakan sesaat beberapa bulan setelahnya, lalu menghilang kembali mendekati nol. Sembilan rantai terdengar seperti penyebaran yang luas. Namun likuiditas mengatakan hal yang berbeda.
Saya mencari tahu apa yang mendorong biaya/pembayaran (fees), karena TermMax memasarkan dirinya sebagai pinjaman dengan tarif tetap plus opsi. Biaya tahunan berada di angka $314.450, pendapatan menyusul—cukup mengesankan untuk ukuran protokol sebesar ini, dan itu menunjukkan penggunaan nyata, bukan sekadar TVL yang didorong insentif lalu menganggur. Tapi grafik TVL itu sendiri lebih “acak/bergelombang” daripada yang saya harapkan untuk produk "fixed-rate": puncaknya mendekati $40M, turun ke kisaran $20 jutaan, naik lagi, lalu terjadi penurunan tajam di sekitar titik data terbaru menjadi $31,29M. Pinjaman tarif tetap seharusnya menghasilkan kurva yang lebih stabil seperti ini. Volatilitasnya terlihat lebih seperti protokol yang likuiditasnya bersifat oportunistik—masuk untuk jendela yield, lalu pergi.
Saya tidak mengatakan ekspansi multichain itu palsu. Deploy-nya memang ada di on-chain. Tetapi jika BSC dan Robinhood Chain bersama-sama tidak pernah menahan lebih dari beberapa juta sebelum mundur, maka “sembilan rantai” adalah fakta teknis ketimbang bukti adopsi.
Konsentrasi ke Ethereum itu tanda bahwa di sinilah produk TermMax sebenarnya cocok, atau hanya tempat ia pertama kali diluncurkan?
$ACE
$ONG
$BOME