#termmax @TermMax Saya telah melihat @TermMax dari berbagai sudut selama beberapa hari terakhir, dan terus kembali pada satu pertanyaan:
Apakah TermMax benar-benar membuat DeFi lebih sederhana, atau hanya membuat kompleksitas lebih mudah diakses?
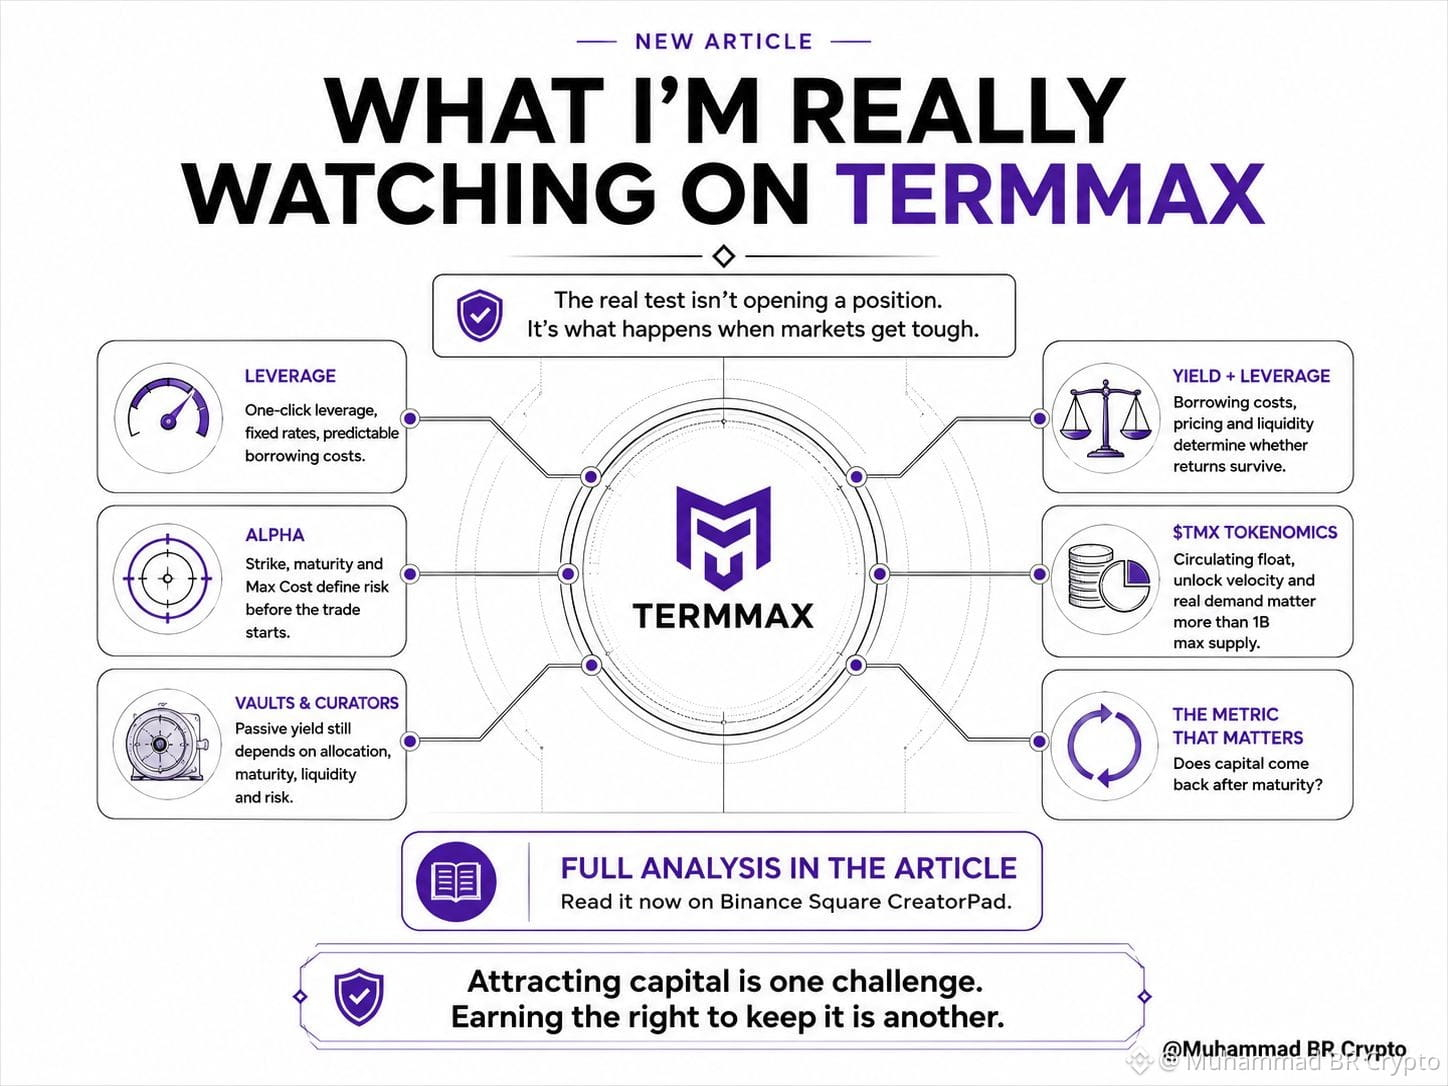
Leverage sekali klik adalah contoh yang bagus. Fitur ini menggabungkan beberapa langkah menjadi satu transaksi, sementara suku bunga tetap membuat biaya pinjaman lebih mudah diprediksi.
Alpha menerapkan gagasan yang sama pada manajemen risiko. Strike, jatuh tempo, dan Max Cost menentukan transaksi sebelum dimulai. Pasar tetap bisa bergerak berlawanan dengan posisi Anda, tetapi batas kerugiannya lebih jelas.
Lalu ada lapisan Vault dan Curator.
Imbal hasil pasif tidak menghilangkan risiko. Sebaliknya, tanggung jawab untuk memilih pasar, jatuh tempo, likuiditas, dan tingkat risiko dialihkan ke lapisan lain.
Hal ini semakin penting dalam penggunaan leverage dan aset yang menghasilkan imbal hasil, karena biaya pinjaman, harga, dan likuiditas dapat menentukan apakah imbal hasil yang diharapkan benar-benar bisa tercapai.
Tokenomik TMX juga mengarah pada pelajaran yang sama. Pasokan maksimum 1B tidak sepenting jumlah token yang beredar, kecepatan pembukaan token, dan permintaan nyata.
Dan saya kurang tertarik pada jumlah dompet atau TVL yang menjadi berita utama, dibandingkan satu metrik sederhana:
Apakah modal kembali setelah jatuh tempo?
Karena ujian sesungguhnya bukanlah membuka posisi saat pasar tenang.
Melainkan apa yang terjadi ketika volatilitas meningkat, likuiditas mengetat, dan pengguna ingin menutup posisi.
Menarik modal adalah satu tantangan. Membuktikan bahwa Anda layak mempertahankannya adalah tantangan lain.
Apakah TermMax benar-benar membuat DeFi lebih sederhana, atau hanya membuat kompleksitas lebih mudah diakses?
Leverage sekali klik adalah contoh yang bagus. Fitur ini menggabungkan beberapa langkah menjadi satu transaksi, sementara suku bunga tetap membuat biaya pinjaman lebih mudah diprediksi.
Alpha menerapkan gagasan yang sama pada manajemen risiko. Strike, jatuh tempo, dan Max Cost menentukan transaksi sebelum dimulai. Pasar tetap bisa bergerak berlawanan dengan posisi Anda, tetapi batas kerugiannya lebih jelas.
Lalu ada lapisan Vault dan Curator.
Imbal hasil pasif tidak menghilangkan risiko. Sebaliknya, tanggung jawab untuk memilih pasar, jatuh tempo, likuiditas, dan tingkat risiko dialihkan ke lapisan lain.
Hal ini semakin penting dalam penggunaan leverage dan aset yang menghasilkan imbal hasil, karena biaya pinjaman, harga, dan likuiditas dapat menentukan apakah imbal hasil yang diharapkan benar-benar bisa tercapai.
Tokenomik TMX juga mengarah pada pelajaran yang sama. Pasokan maksimum 1B tidak sepenting jumlah token yang beredar, kecepatan pembukaan token, dan permintaan nyata.
Dan saya kurang tertarik pada jumlah dompet atau TVL yang menjadi berita utama, dibandingkan satu metrik sederhana:
Apakah modal kembali setelah jatuh tempo?
Karena ujian sesungguhnya bukanlah membuka posisi saat pasar tenang.
Melainkan apa yang terjadi ketika volatilitas meningkat, likuiditas mengetat, dan pengguna ingin menutup posisi.
Menarik modal adalah satu tantangan. Membuktikan bahwa Anda layak mempertahankannya adalah tantangan lain.