#termmax @TermMax
Aku tidak bisa berhenti melihat kontradiksi di dalam angka-angka @TermMax.
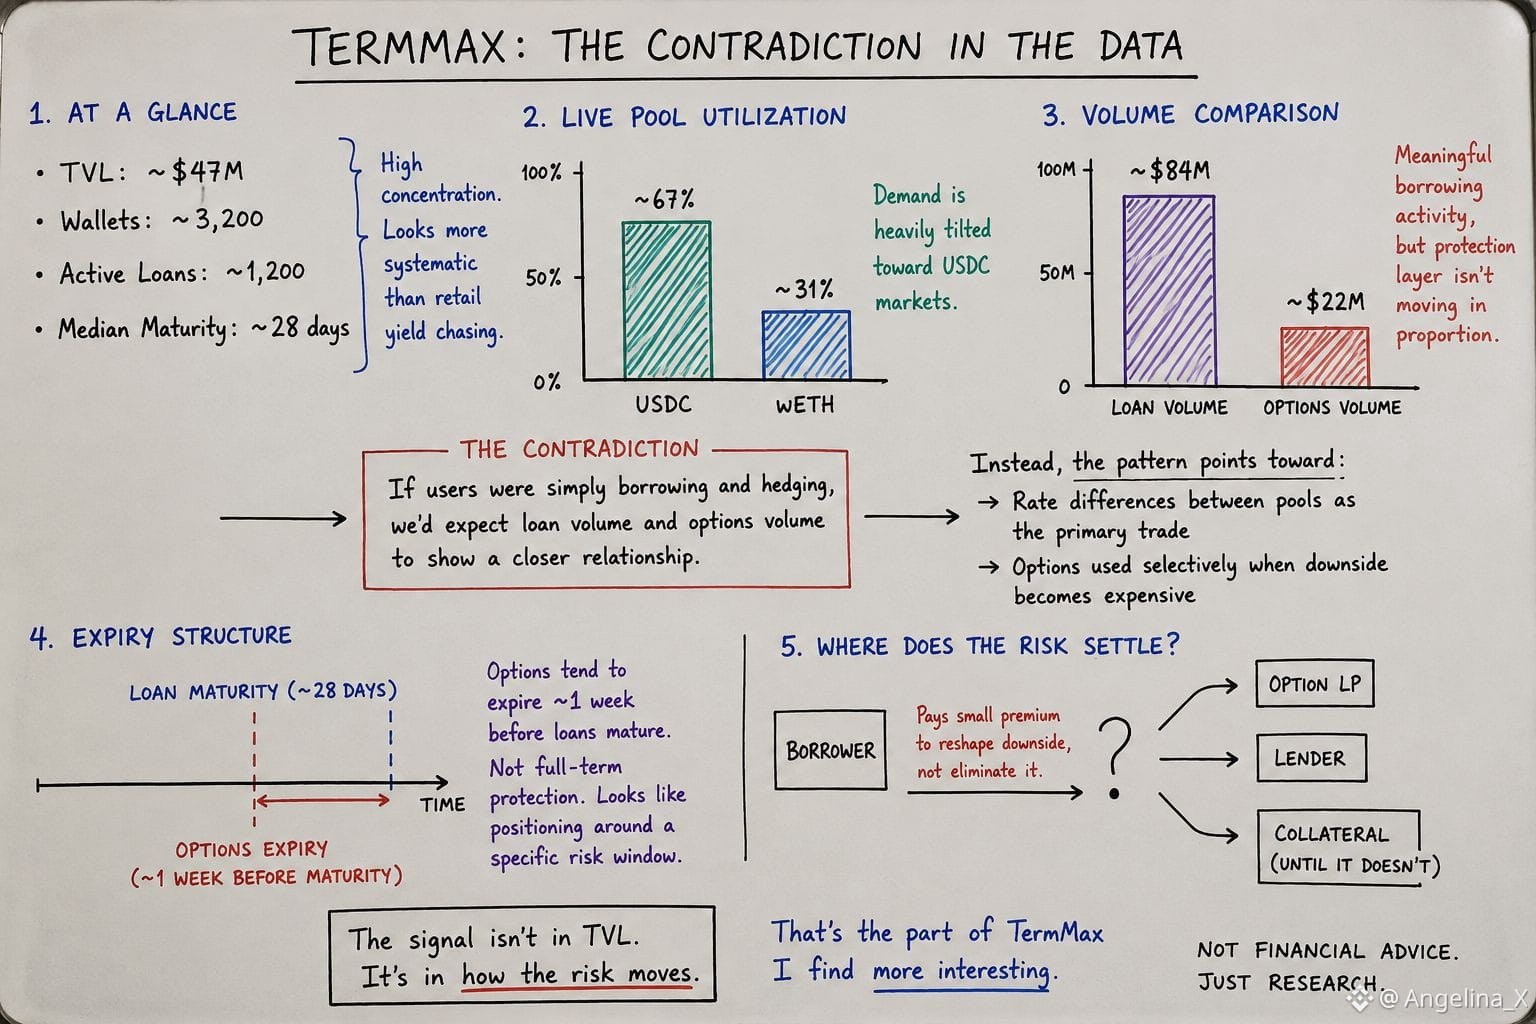
~$47M TVL hanya di ~3,200 wallet, dengan hampir 1,200 pinjaman aktif dan jatuh tempo yang mengelompok di sekitar 28 hari.
Itu saja sudah terlihat lebih sistematis daripada cerita kebanyakan “pengguna mengejar imbal hasil”.
Lalu data pool yang sedang berjalan membuatnya terasa makin aneh.
Pemanfaatan USDC sekitar ~67%, sementara wETH hanya sekitar ~31%. Volume pinjaman sekitar $84M, tapi volume opsi hanya ~$22M.
Jadi protokol ini punya aktivitas pinjaman yang berarti, tetapi lapisan perlindungannya tidak bergerak sebanding dengannya.
Itulah kontradiksi yang terus kupikirkan.
Kalau para peminjam hanya meminjam dan melakukan lindung nilai, aku akan mengharapkan pasar-pasar itu menunjukkan hubungan yang lebih dekat.
Namun polanya bisa mengarah pada kemungkinan bahwa para peminjam menggunakan selisih suku bunga antar pool sebagai perdagangan utama, dengan opsi dimasukkan secara selektif ketika sisi bawah menjadi mahal.
Struktur kedaluwarsanya menambah petunjuk lain.
Opsi yang diperdagangkan cenderung kedaluwarsa kira-kira seminggu sebelum pinjaman jatuh tempo.
Waktunya tidak langsung terlihat seperti perlindungan untuk seluruh periode. Itu lebih mirip penempatan posisi di sekitar jendela risiko tertentu.
Mungkin volatilitas. Mungkin tekanan likuidasi.
Mungkin ada sesuatu yang lebih sistematis.
Aku belum bisa membuktikan yang mana.
Tapi itu mengubah pertanyaannya.
Jika peminjam membayar premi kecil untuk membentuk ulang downside alih-alih menghilangkannya sepenuhnya, di mana akhirnya risiko itu bermuara?
Ke LP opsi?
Ke pemberi pinjaman?
Atau ke agunan itu sendiri?
Itulah sinyal TermMax yang menurutku lebih menarik daripada TVL.
Aku tidak bisa berhenti melihat kontradiksi di dalam angka-angka @TermMax.
~$47M TVL hanya di ~3,200 wallet, dengan hampir 1,200 pinjaman aktif dan jatuh tempo yang mengelompok di sekitar 28 hari.
Itu saja sudah terlihat lebih sistematis daripada cerita kebanyakan “pengguna mengejar imbal hasil”.
Lalu data pool yang sedang berjalan membuatnya terasa makin aneh.
Pemanfaatan USDC sekitar ~67%, sementara wETH hanya sekitar ~31%. Volume pinjaman sekitar $84M, tapi volume opsi hanya ~$22M.
Jadi protokol ini punya aktivitas pinjaman yang berarti, tetapi lapisan perlindungannya tidak bergerak sebanding dengannya.
Itulah kontradiksi yang terus kupikirkan.
Kalau para peminjam hanya meminjam dan melakukan lindung nilai, aku akan mengharapkan pasar-pasar itu menunjukkan hubungan yang lebih dekat.
Namun polanya bisa mengarah pada kemungkinan bahwa para peminjam menggunakan selisih suku bunga antar pool sebagai perdagangan utama, dengan opsi dimasukkan secara selektif ketika sisi bawah menjadi mahal.
Struktur kedaluwarsanya menambah petunjuk lain.
Opsi yang diperdagangkan cenderung kedaluwarsa kira-kira seminggu sebelum pinjaman jatuh tempo.
Waktunya tidak langsung terlihat seperti perlindungan untuk seluruh periode. Itu lebih mirip penempatan posisi di sekitar jendela risiko tertentu.
Mungkin volatilitas. Mungkin tekanan likuidasi.
Mungkin ada sesuatu yang lebih sistematis.
Aku belum bisa membuktikan yang mana.
Tapi itu mengubah pertanyaannya.
Jika peminjam membayar premi kecil untuk membentuk ulang downside alih-alih menghilangkannya sepenuhnya, di mana akhirnya risiko itu bermuara?
Ke LP opsi?
Ke pemberi pinjaman?
Atau ke agunan itu sendiri?
Itulah sinyal TermMax yang menurutku lebih menarik daripada TVL.