Semakin saya mencari tahu tentang @TermMax, semakin saya mempertimbangkan kembali pandangan saya tentang pinjaman dengan suku bunga tetap.
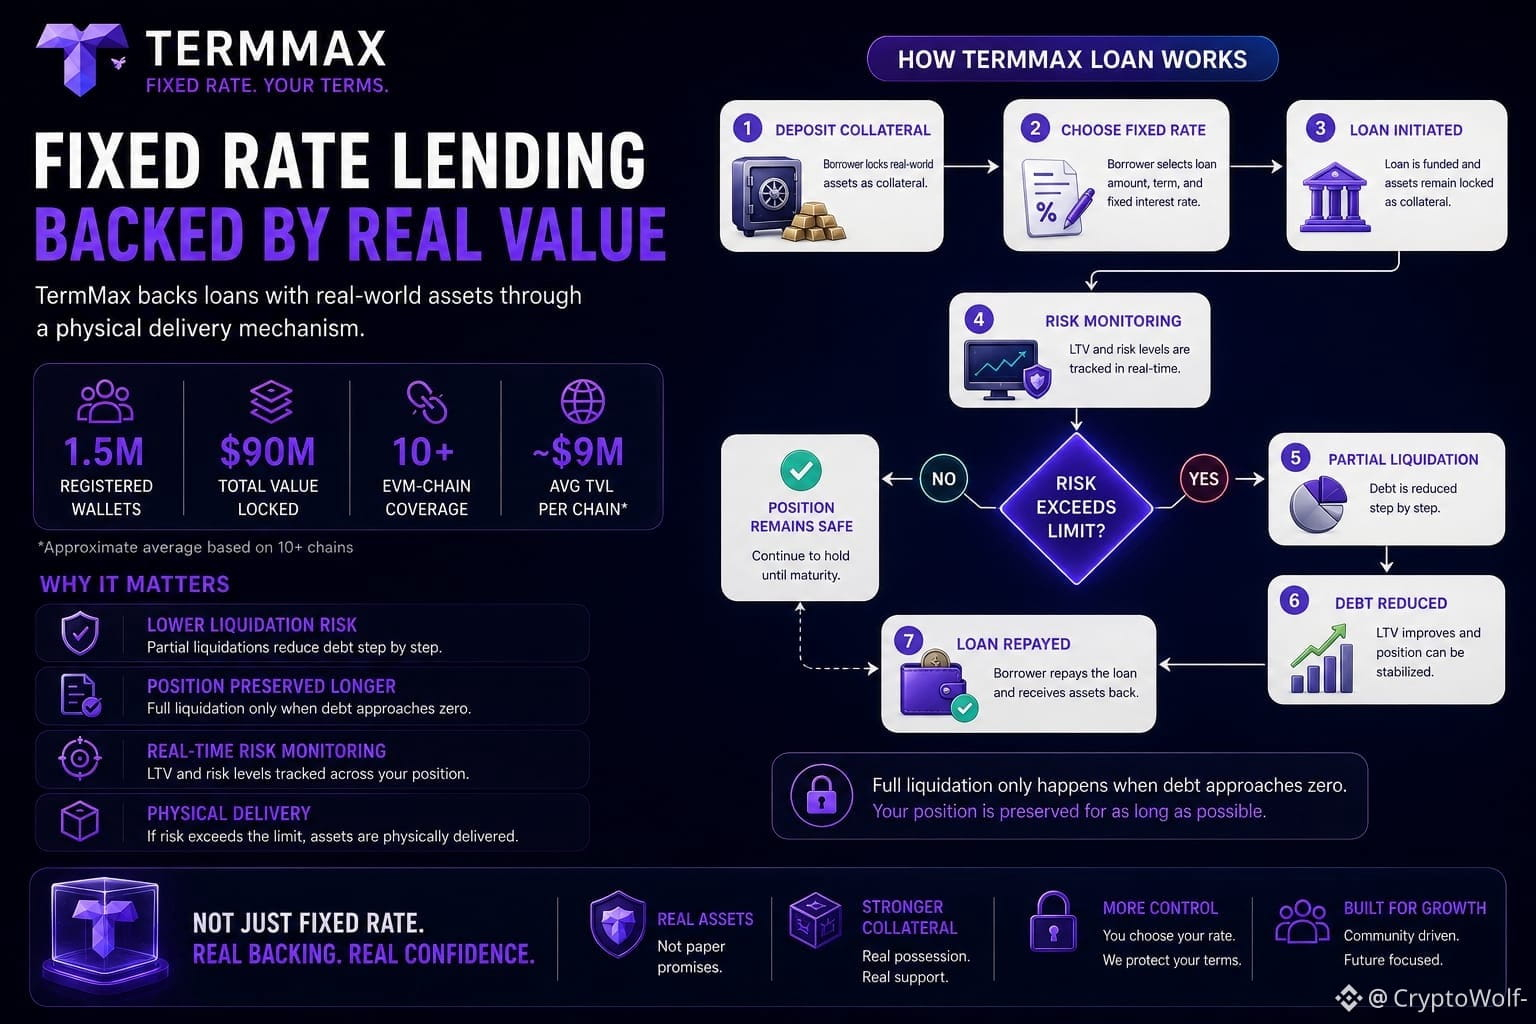
Salah satu hal yang menarik perhatian saya adalah mekanisme likuidasinya. Alih-alih sekadar menjual aset di pasar untuk menangani pinjaman, cara kerja mekanisme ini memberi saya perspektif berbeda tentang bagaimana agunan dapat menjamin pinjaman saat keadaan tidak berjalan sesuai harapan.
Saya juga melihat angka yang dilaporkan: 1.5M dompet terdaftar dan TVL sebesar $90M. Membagi TVL dengan jumlah tersebut memberikan gambaran yang sangat berbeda dibandingkan jika hanya melihat narasi pasokan tetap sebesar $1B.
Cakupan rantai EVM terdengar luas, tetapi rata-rata sederhananya menunjukkan sekitar $9M TVL per rantai. Meski begitu, pasar dengan suku bunga tetap membutuhkan likuiditas dan kedalaman yang nyata, bukan sekadar penerapan di banyak rantai.
Hal lain yang saya perhatikan adalah desain likuidasinya. Di sistem lain yang pernah saya gunakan, melewati batas bahaya bisa berarti kehilangan seluruh posisi sekaligus. Pada @TermMax , perubahan LTV setelah likuidasi menarik perhatian saya. Jika likuidasi penuh hanya terjadi saat utang dikurangi hingga mendekati nol, hal itu dapat memengaruhi cara likuiditas dan risiko dikelola.
Saya suka memikirkan sisi negatifnya sebelum berfokus pada potensi keuntungannya. Kita tidak bisa mengendalikan arah pergerakan pasar, tetapi kita bisa menentukan seberapa besar risiko yang bersedia kita ambil sebelum membuka posisi.
Menurut Anda, apakah mekanisme penyerahan fisik TermMax benar-benar dapat menangani aset dunia nyata yang sangat tidak likuid, atau justru di situlah tantangan sesungguhnya dimulai?
@TermMax #TermMax
Salah satu hal yang menarik perhatian saya adalah mekanisme likuidasinya. Alih-alih sekadar menjual aset di pasar untuk menangani pinjaman, cara kerja mekanisme ini memberi saya perspektif berbeda tentang bagaimana agunan dapat menjamin pinjaman saat keadaan tidak berjalan sesuai harapan.
Saya juga melihat angka yang dilaporkan: 1.5M dompet terdaftar dan TVL sebesar $90M. Membagi TVL dengan jumlah tersebut memberikan gambaran yang sangat berbeda dibandingkan jika hanya melihat narasi pasokan tetap sebesar $1B.
Cakupan rantai EVM terdengar luas, tetapi rata-rata sederhananya menunjukkan sekitar $9M TVL per rantai. Meski begitu, pasar dengan suku bunga tetap membutuhkan likuiditas dan kedalaman yang nyata, bukan sekadar penerapan di banyak rantai.
Hal lain yang saya perhatikan adalah desain likuidasinya. Di sistem lain yang pernah saya gunakan, melewati batas bahaya bisa berarti kehilangan seluruh posisi sekaligus. Pada @TermMax , perubahan LTV setelah likuidasi menarik perhatian saya. Jika likuidasi penuh hanya terjadi saat utang dikurangi hingga mendekati nol, hal itu dapat memengaruhi cara likuiditas dan risiko dikelola.
Saya suka memikirkan sisi negatifnya sebelum berfokus pada potensi keuntungannya. Kita tidak bisa mengendalikan arah pergerakan pasar, tetapi kita bisa menentukan seberapa besar risiko yang bersedia kita ambil sebelum membuka posisi.
Menurut Anda, apakah mekanisme penyerahan fisik TermMax benar-benar dapat menangani aset dunia nyata yang sangat tidak likuid, atau justru di situlah tantangan sesungguhnya dimulai?
@TermMax #TermMax