#termmax
Sebagian besar pinjaman DeFi saya dilakukan melalui platform seperti Aave atau Compound. Suku bunga saat saya masuk terasa tidak berisiko karena saya tidak menganggapnya sebagai variabel yang bisa bergerak melawan saya. Lalu suku bunga bergerak.
Perbandingan yang terus saya pakai saat melihat TermMax adalah perbandingan antara bagaimana dua sistem tersebut menangani momen itu.
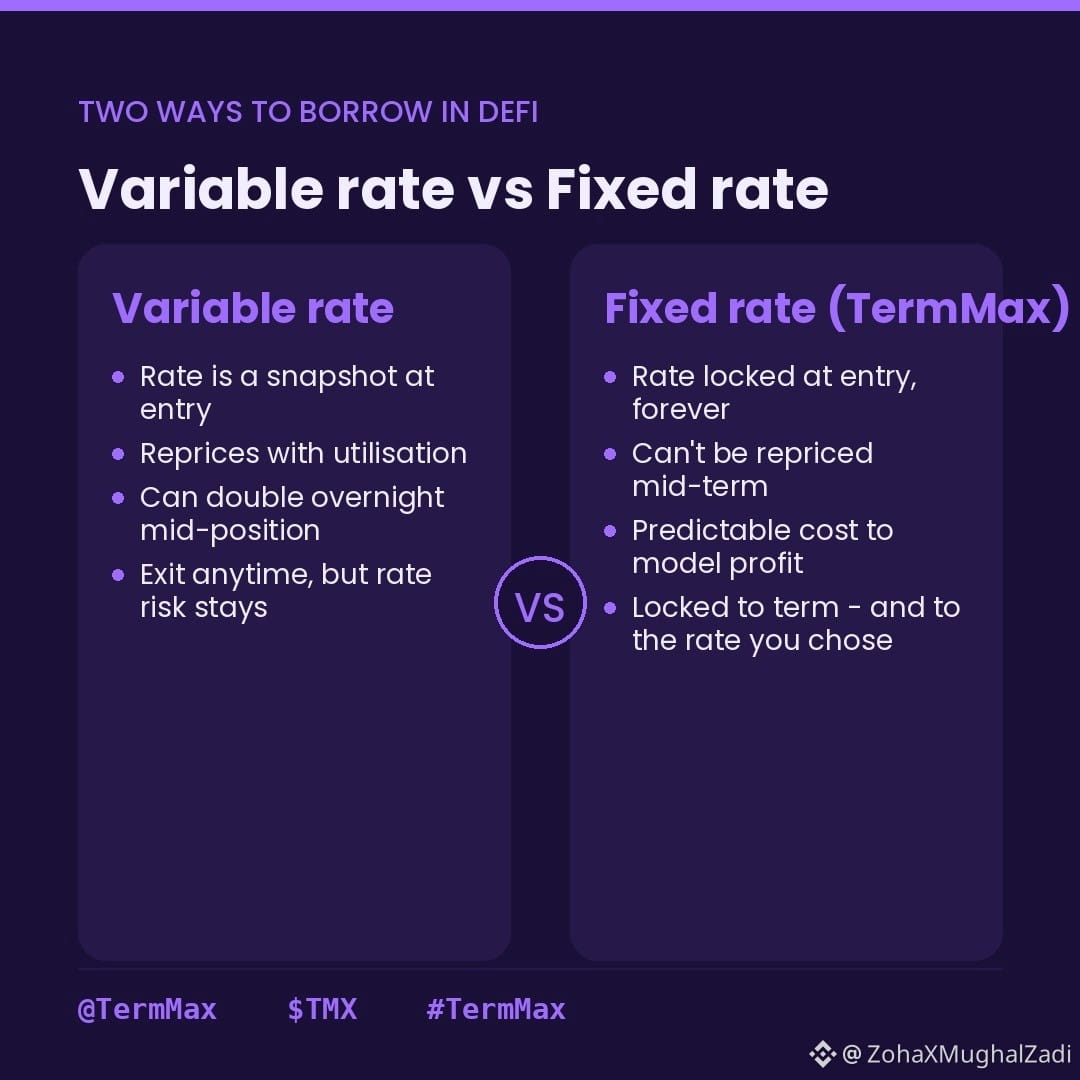
Pada protokol pinjaman berbunga variabel, suku bunga yang Anda lihat saat masuk pada dasarnya adalah snapshot. Protokol akan menetapkan ulang harganya secara terus-menerus berdasarkan utilisasi. Jika permintaan untuk aset tertentu melonjak, suku bunga pinjaman Anda bisa berlipat dua atau tiga kali di tengah posisi, kadang bahkan dalam semalam. Itu tidak masalah jika Anda memantau secara pasif dan bisa keluar. Masalahnya berbeda jika Anda masuk ke strategi yield ber-leverage yang menguntungkan pada biaya pinjaman 8% dan tiba-tiba biayanya menjadi 22%.
TermMax mengunci suku bunga pada saat Anda masuk. Anda membeli Gearing Token atau meminjam melalui Fixed-Rate Token, dan suku bunga tersiratnya tetap untuk jangka waktunya. Protokol tidak bisa meng-reeprice Anda di tengah periode karena suku bunga sudah “dipanggang” ke dalam diskon saat masuk, bukan dimasukkan ke angka mengambang yang dihitung ulang oleh sistem.
Jadi perbandingannya sebenarnya bukan "suku bunga mana yang lebih rendah". Melainkan "risiko apa yang Anda ambil".
Suku bunga variabel: masuk dan keluar fleksibel, tapi risiko suku bunga ada bersama Anda sepanjang posisi masih terbuka. Masuk yang bagus bisa berubah jadi buruk tanpa Anda melakukan kesalahan apa pun.
Suku bunga tetap: risiko suku bunga dihilangkan saat masuk, tapi Anda sekarang terikat pada jangka waktu itu. Jika suku bunga pasar turun setelah Anda masuk, Anda tetap terjebak pada biaya yang lebih tinggi. Kepastian itu berjalan dua arah.
Bagi pemberi pinjaman, suku bunga tetap berarti Anda mengetahui imbalan Anda sebelum berkomitmen. Bagi peminjam yang menjalankan strategi yield, artinya Anda bisa memodelkan margin keuntungan tanpa harus membangun “buffer” untuk skenario "bagaimana jika suku bunga bergerak". Apakah prediktabilitas itu sepadan dengan penguncian sepenuhnya bergantung pada seberapa lama jangka waktunya dan seberapa besar Anda percaya pada pembacaan suku bunga Anda saat masuk.
Anda sebenarnya lebih memilih yang mana saat menjalankan strategi ber-leverage: suku bunga yang mungkin bergerak tetapi Anda bisa keluar kapan saja, atau suku bunga yang dikunci tapi begitu juga jalan keluarnya? @TermMax
$SKYAI $RE $MAGMA
#TermMax
Sebagian besar pinjaman DeFi saya dilakukan melalui platform seperti Aave atau Compound. Suku bunga saat saya masuk terasa tidak berisiko karena saya tidak menganggapnya sebagai variabel yang bisa bergerak melawan saya. Lalu suku bunga bergerak.
Perbandingan yang terus saya pakai saat melihat TermMax adalah perbandingan antara bagaimana dua sistem tersebut menangani momen itu.
Pada protokol pinjaman berbunga variabel, suku bunga yang Anda lihat saat masuk pada dasarnya adalah snapshot. Protokol akan menetapkan ulang harganya secara terus-menerus berdasarkan utilisasi. Jika permintaan untuk aset tertentu melonjak, suku bunga pinjaman Anda bisa berlipat dua atau tiga kali di tengah posisi, kadang bahkan dalam semalam. Itu tidak masalah jika Anda memantau secara pasif dan bisa keluar. Masalahnya berbeda jika Anda masuk ke strategi yield ber-leverage yang menguntungkan pada biaya pinjaman 8% dan tiba-tiba biayanya menjadi 22%.
TermMax mengunci suku bunga pada saat Anda masuk. Anda membeli Gearing Token atau meminjam melalui Fixed-Rate Token, dan suku bunga tersiratnya tetap untuk jangka waktunya. Protokol tidak bisa meng-reeprice Anda di tengah periode karena suku bunga sudah “dipanggang” ke dalam diskon saat masuk, bukan dimasukkan ke angka mengambang yang dihitung ulang oleh sistem.
Jadi perbandingannya sebenarnya bukan "suku bunga mana yang lebih rendah". Melainkan "risiko apa yang Anda ambil".
Suku bunga variabel: masuk dan keluar fleksibel, tapi risiko suku bunga ada bersama Anda sepanjang posisi masih terbuka. Masuk yang bagus bisa berubah jadi buruk tanpa Anda melakukan kesalahan apa pun.
Suku bunga tetap: risiko suku bunga dihilangkan saat masuk, tapi Anda sekarang terikat pada jangka waktu itu. Jika suku bunga pasar turun setelah Anda masuk, Anda tetap terjebak pada biaya yang lebih tinggi. Kepastian itu berjalan dua arah.
Bagi pemberi pinjaman, suku bunga tetap berarti Anda mengetahui imbalan Anda sebelum berkomitmen. Bagi peminjam yang menjalankan strategi yield, artinya Anda bisa memodelkan margin keuntungan tanpa harus membangun “buffer” untuk skenario "bagaimana jika suku bunga bergerak". Apakah prediktabilitas itu sepadan dengan penguncian sepenuhnya bergantung pada seberapa lama jangka waktunya dan seberapa besar Anda percaya pada pembacaan suku bunga Anda saat masuk.
Anda sebenarnya lebih memilih yang mana saat menjalankan strategi ber-leverage: suku bunga yang mungkin bergerak tetapi Anda bisa keluar kapan saja, atau suku bunga yang dikunci tapi begitu juga jalan keluarnya? @TermMax
$SKYAI $RE $MAGMA
#TermMax