看完 @TermMax 的 V2 上线说明,我先去翻了它对 V1 的复盘。固定利率协议的麻烦可能不是没有报价,而是钱被拆在不同订单、市场和链的页面里:看到一个利率,不代表完整金额都能按它成交。
V1 里,策展人的 range order 和用户的 limit order 分开摆。想借一笔稍大的资金,要自己逐个比较订单,再承受每一段深度带来的价格变化。利率可以叫“固定”,进场成本却未必一眼看得清。
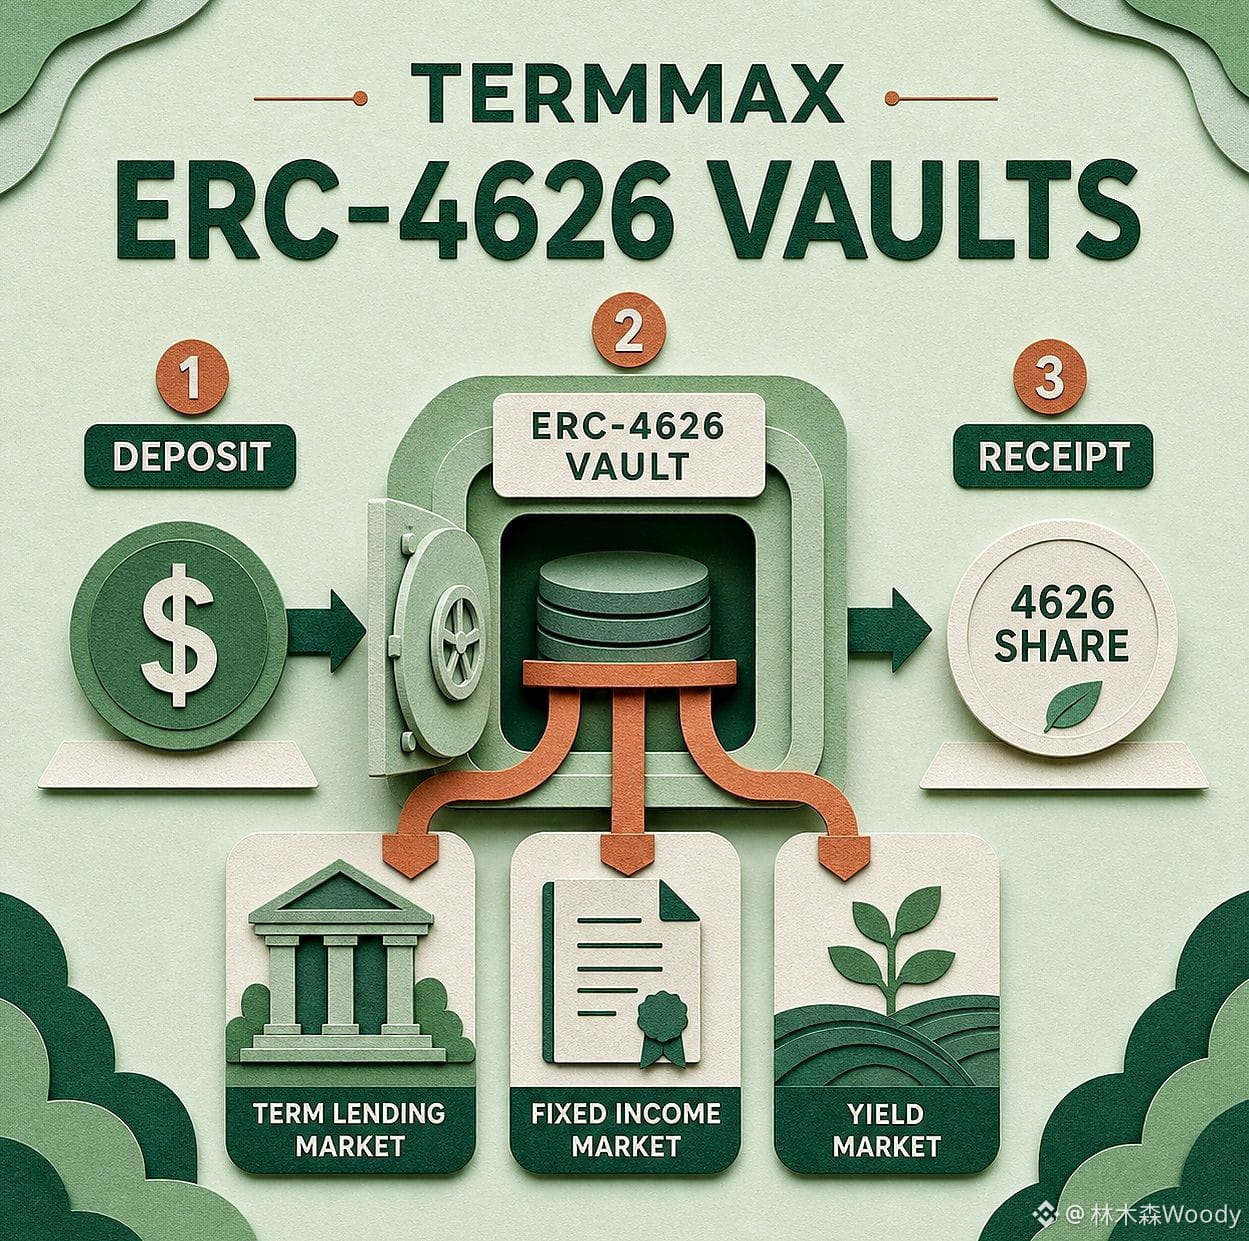
V2 改的就是这一层。统一订单会读取策展人区间订单和个人限价单,组合成一次成交路径;用户看一个报价、签一次,系统在同一市场的流动性里完成组合。限价单也开放到每个市场:贷款人挂最低可接受利率,借款人挂最高愿付利率,不必在薄深度里硬吃现价。
它不是把利率做得更固定,而是把订单簿里的摩擦摊开。好比柜台写着一种价格,真正重要的是你要的数量能不能按接近它的价格拿到。V2 负责拼订单,再递出一条可执行路径。
但有个边界不能顺手抹掉。官方说的是跨链市场和金库在一个界面里展示、筛选、比较,并没有说不同链上的资金被物理合并成一个池子。以太坊上的深度不会因为 Base 页面也能被看见,就自动跨过去替你成交。链上流动性、Gas、限价单等待时间和实际可成交量,仍然各算各的。
另一个观察点是大单表现。路径更顺,不等于任何规模都能拿到首页利率。值得盯的是不同金额的报价差、限价单等待时间,以及一笔交易组合了多少来源;这些比“支持多少条链”更能说明执行质量。
所以 #TermMax V2 的价值不是页面变简洁,而是把“利率确定”和“成交确定”拆开。前者由 FT 和到期日定义,后者仍要靠深度证明。界面能把路画清楚,路上有没有足够的车,还得看真实成交。
$BOME $BTC