#termmax @TermMax Asumsi "likuidasi" di TermMax terjadi seketika ketika sebuah posisi melintasi ambang batasnya, seperti model pemicu instan yang paling sering digunakan oleh banyak pasar pinjaman. Namun mempelajari mekanisme yang sebenarnya mengubah asumsi itu. 🧩
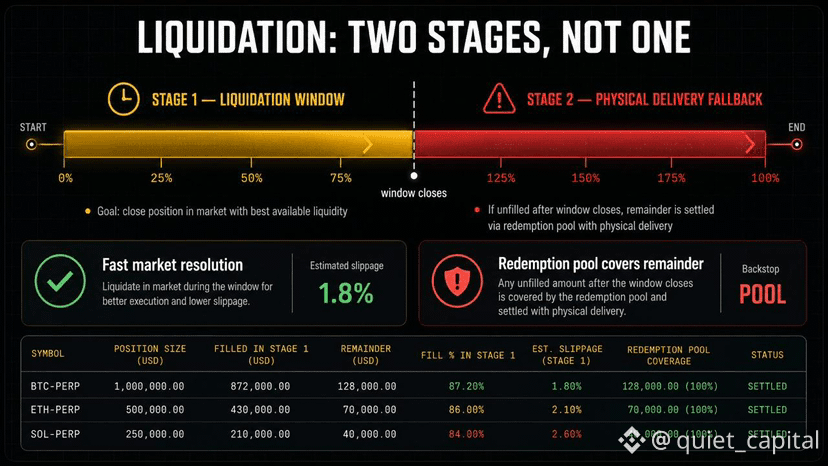
Likuidasi TermMax bukan peristiwa tunggal dalam satu momen — ada jendela likuidasi yang didefinisikan, yaitu periode ketika posisi masih dapat dilikuidasi melalui cara normal sebelum skenario pelipatan penyerahan fisik yang lebih drastis mulai berlaku. ⏳ Hanya jika pinjaman tetap tidak dibayar atau hanya terlikuidasi sebagian setelah jendela itu ditutup, barulah penyerahan fisik dimulai; pool penebusan menanggung sisanya dari token yang menjadi dasar dan jaminan dari peminjam.
Angka cepat untuk membuat pertukarannya lebih konkret: misalkan sebuah posisi perlu membongkar jaminan senilai $500K. Di pasar yang tipis, menjualnya dalam satu blok instan bisa dengan mudah menghasilkan slippage 8–12%. Dengan membagi eksekusi di sepanjang sebuah jendela, ketika mesin bisa bekerja dalam tranche yang lebih kecil saat likuiditas kembali terisi, slippage yang terealisasi untuk $500K yang sama bisa mendekati 2–4% — jendelanya bukan sekadar masa tenggang, melainkan mekanisme untuk menangkap eksekusi rata-rata yang lebih baik. 📐
Ini adalah desain yang berbeda secara berarti dibanding "satu kali upaya likuidasi dan selesai" — ini merupakan pengakuan bahwa likuidasi tidak selalu terselesaikan dengan bersih pada percobaan pertama, terutama tepat pada saat yang paling penting, dan bahwa beberapa menit tambahan kesabaran bisa bernilai beberapa poin persentase nilai yang berhasil diselamatkan bagi kedua belah pihak. 🚨
Apakah mengetahui bahwa ada jendela yang didefinisikan sebelum mekanisme cadangan (fallback) aktif mengubah cara Anda menentukan ukuran posisi di pasar TermMax yang kurang likuid? 👇 Apakah ada yang benar-benar menyaksikan sebuah posisi melewati kedua tahap — berapa lama jendela itu berlangsung sebelum penyerahan dimulai?
@TermMax #TermMax
Likuidasi TermMax bukan peristiwa tunggal dalam satu momen — ada jendela likuidasi yang didefinisikan, yaitu periode ketika posisi masih dapat dilikuidasi melalui cara normal sebelum skenario pelipatan penyerahan fisik yang lebih drastis mulai berlaku. ⏳ Hanya jika pinjaman tetap tidak dibayar atau hanya terlikuidasi sebagian setelah jendela itu ditutup, barulah penyerahan fisik dimulai; pool penebusan menanggung sisanya dari token yang menjadi dasar dan jaminan dari peminjam.
Angka cepat untuk membuat pertukarannya lebih konkret: misalkan sebuah posisi perlu membongkar jaminan senilai $500K. Di pasar yang tipis, menjualnya dalam satu blok instan bisa dengan mudah menghasilkan slippage 8–12%. Dengan membagi eksekusi di sepanjang sebuah jendela, ketika mesin bisa bekerja dalam tranche yang lebih kecil saat likuiditas kembali terisi, slippage yang terealisasi untuk $500K yang sama bisa mendekati 2–4% — jendelanya bukan sekadar masa tenggang, melainkan mekanisme untuk menangkap eksekusi rata-rata yang lebih baik. 📐
Ini adalah desain yang berbeda secara berarti dibanding "satu kali upaya likuidasi dan selesai" — ini merupakan pengakuan bahwa likuidasi tidak selalu terselesaikan dengan bersih pada percobaan pertama, terutama tepat pada saat yang paling penting, dan bahwa beberapa menit tambahan kesabaran bisa bernilai beberapa poin persentase nilai yang berhasil diselamatkan bagi kedua belah pihak. 🚨
Apakah mengetahui bahwa ada jendela yang didefinisikan sebelum mekanisme cadangan (fallback) aktif mengubah cara Anda menentukan ukuran posisi di pasar TermMax yang kurang likuid? 👇 Apakah ada yang benar-benar menyaksikan sebuah posisi melewati kedua tahap — berapa lama jendela itu berlangsung sebelum penyerahan dimulai?
@TermMax #TermMax