#termmax @TermMax
Dulu saya berpikir bahwa vault di DeFi bukanlah sesuatu yang istimewa. Pengguna menyetor dana, protokol mencari imbal hasil untuk mereka, lalu pada akhirnya mereka menerima sebagian dari keuntungan. Kedengarannya seperti paket yang dikemas rapi—hanya saja, paket itu berada di blockchain.
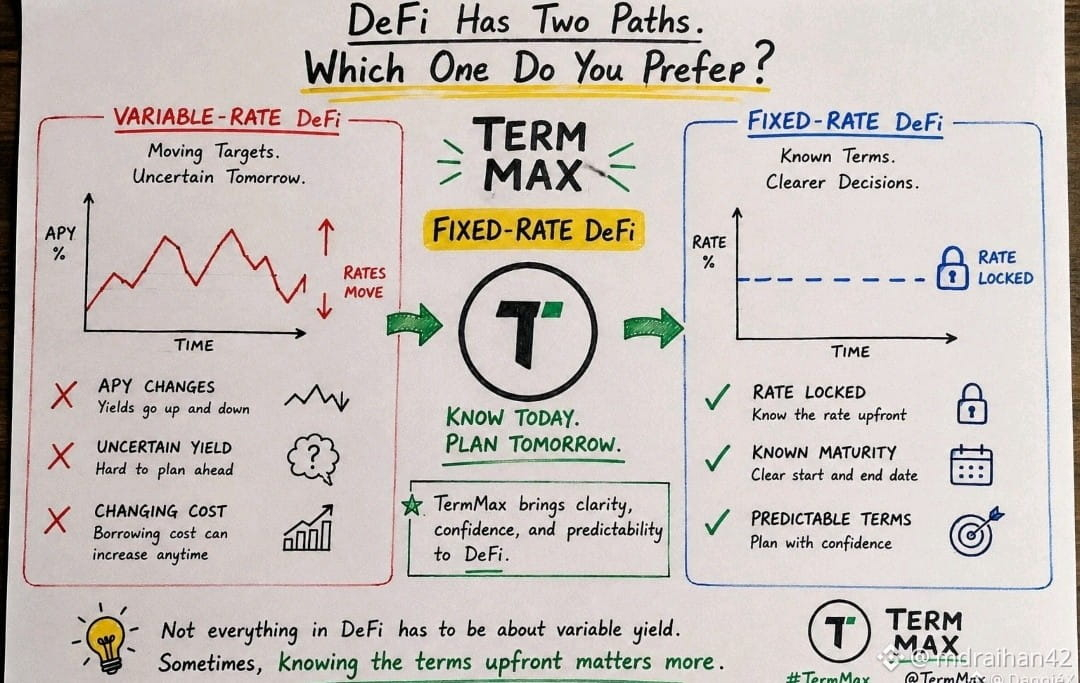
Namun, setelah mempelajari model Vault dan Curator TermMax, saya mulai menyadari bahwa pemahaman ini agak dangkal. Curator bukan sekadar seseorang yang “mencari APY tinggi”. Mereka harus memutuskan pasar mana yang akan menerima alokasi modal, jangka waktu jatuh tempo yang akan dipilih, dan tingkat risiko yang akan diambil. Terutama dalam pinjaman berbunga tetap, alokasi modal juga berkaitan dengan jatuh tempo. Imbal hasil yang bagus, tetapi likuiditasnya buruk—atau jangka waktunya tidak sesuai—mungkin sebenarnya bukan pilihan terbaik.
Hal ini membuat saya memikirkan kembali pinjaman berbunga tetap. Sebelumnya, saya sering membandingkan protokol berdasarkan angka APY yang ditampilkan di layar. Namun, jika modal dialokasikan ke beberapa pasar dengan jangka waktu berbeda, pertanyaan yang lebih penting mungkin adalah: dari mana imbal hasil itu berasal, dan kompromi apa yang dilakukan curator untuk mendapatkannya?
Saya suka bagaimana model ini membuat masalah yang sebelumnya cukup sulit terlihat—risiko dan alokasi modal—menjadi lebih nyata. Pengguna menginginkan imbal hasil pasif, tetapi “pasif” bukan berarti risikonya hilang. Risiko itu hanya berpindah dari pengguna ke lapisan pengelolaan lain.
Saya masih ingin mengamati bagaimana vault TermMax menghadapi periode ketika pasar sangat volatil. Sebab, strategi yang tampak sangat masuk akal saat likuiditas berlimpah mungkin baru benar-benar teruji ketika tanggal jatuh tempo mulai berbeda-beda dan pengguna ingin menarik modal pada saat yang sama.