


Meskipun Menteri Keuangan AS Scott Bessent tengah berupaya menahan imbal hasil obligasi jangka panjang, Aegon Asset Management tetap yakin bahwa spread antara biaya pinjaman jangka pendek dan jangka panjang AS akan terus melebar.
Kementerian Keuangan AS pada Rabu mengumumkan akan meningkatkan skala operasi dukungan likuiditas untuk obligasi pemerintah tenor 10 hingga 30 tahun melalui operasi repo secara “setidaknya dua kali lipat”. Batas maksimum repo per transaksi ditingkatkan dari 2 miliar dolar AS menjadi setidaknya 4 miliar dolar AS. Setelah kabar tersebut dirilis, pasar obligasi bereaksi positif: imbal hasil obligasi pemerintah AS tenor 10 tahun turun 6 basis poin menjadi 4,65%, sementara imbal hasil tenor 30 tahun anjlok hampir 10 basis poin menjadi 5,18%. Padahal, pada satu hari perdagangan sebelumnya, imbal hasil obligasi pemerintah AS tenor 30 tahun sempat menembus 5,33%, mencetak level tertinggi sejak 2007.
Namun, bagi manajer portofolio Aegon, James Lynch, memperbesar skala buyback obligasi pemerintah AS jangka panjang “tidak terlalu berarti”, dan tidak akan mengubah pandangannya bahwa kurva imbal hasil AS—bahkan Eropa—akan terus menjadi lebih curam (steep).
Setelah Departemen Keuangan AS mengumumkan perluasan buyback, kurva imbal hasil obligasi pemerintah AS menjadi lebih datar
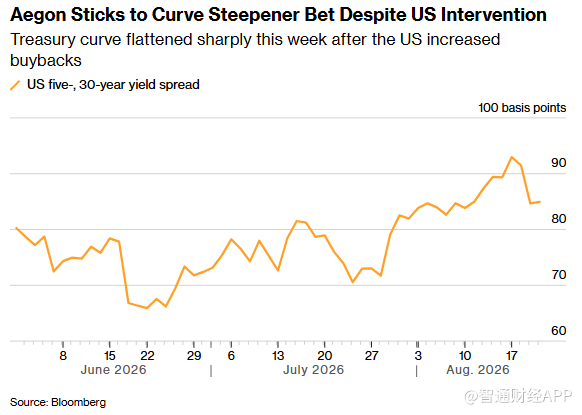
Data menunjukkan bahwa dana obligasi absolute return (Absolute Return Bond Fund) milik Aegon telah mengungguli lebih dari 80% produk sekelasnya dalam satu bulan terakhir. Lynch mengatakan, salah satu strategi suksesnya adalah bertaruh bahwa laju kenaikan imbal hasil obligasi pemerintah AS tenor 30 tahun akan lebih cepat daripada obligasi tenor 5 tahun, berdasarkan “berbagai faktor struktural”.
Lynch mengatakan: “Masalah di sisi fiskal—besarnya skala defisit, arus masuk utang obligasi korporasi berukuran sangat besar ke pasar menimbulkan dampak, tingkat inflasi masih lebih tinggi dari target, ditambah komunikasi The Fed yang kurang jelas—semuanya menyuntikkan premi tambahan ke pasar. Saya tidak berpikir faktor-faktor ini akan cepat hilang.”
Secara global, perdagangan steepener (steepener trades) makin disukai hedge fund dan institusi manajemen aset lainnya. Logika utamanya adalah: seiring pasokan obligasi pemerintah terus bertambah, imbal hasil jangka panjang harus naik lebih lanjut agar mampu menarik cukup banyak pembeli.
Obligasi jangka panjang kini menjadi fokus perhatian investor yang sangat tinggi. Di satu sisi, tekanan inflasi masih terus ada; di sisi lain, demam AI yang digerakkan utang membuat pemerintah dan para raksasa teknologi berperingkat tinggi dengan kebutuhan pembiayaan berskala besar (yakni “perusahaan superbesar”) bersaing memperebutkan pembeli di pasar yang sama.
Saat ini, imbal hasil obligasi pemerintah AS tenor 30 tahun telah menembus 5% dan menyentuh level tertinggi dalam hampir dua dekade. Pada saat yang sama, kenaikan imbal hasil jangka pendek menyempit dalam satu bulan terakhir, karena tanda-tanda pasar menunjukkan bahwa The Fed tidak terburu-buru menaikkan suku bunga.
Dana obligasi milik Aegon dengan ukuran 165 juta poundsterling (sekitar 225 juta dolar AS) mencatat tingkat imbal hasil hingga saat ini sebesar 2,36% pada tahun ini. Sumber imbal hasilnya mencakup alokasi obligasi berjangka pendek, manajemen durasi aktif, serta perdagangan steepener. Lynch sudah memakai strategi perdagangan steepener obligasi pemerintah AS sejak pertengahan Juni. Selain itu, ia juga bertaruh bahwa kinerja obligasi jangka panjang Eropa dan Inggris akan tertinggal dibanding obligasi jangka pendek.
Ia sedang mempertimbangkan untuk secara bertahap mengubah posisi yang lebih condong (miring/curam) menjadi kepemilikan langsung obligasi jangka panjang pada saat memasuki tahun 2027, tetapi tetap berhati-hati terhadap timing untuk bertaruh langsung pada kenaikan harga obligasi.
“Saat ini agak kacau, tapi saya kira ini bisa jadi kesempatan yang bagus untuk strategi long,” kata Lynch. “Sayangnya, tidak ada yang akan membunyikan lonceng peringatan dan memberi tahu Anda, ‘betul, sekarang adalah waktu yang tepat untuk long.’”
Bagaimana Wall Street memandang kebijakan baru buyback obligasi AS?
Setelah Departemen Keuangan AS turun tangan, pasar obligasi pemerintah AS mengalami rebound. Meski demikian, di Wall Street pandangan terhadap penyesuaian buyback ini masih berbeda-beda.
JPMorgan secara gamblang mengatakan bahwa ekspansi program buyback oleh Departemen Keuangan AS “hanya mengobati gejala, tidak mengatasi akar masalah”. Termasuk para strategist JPMorgan seperti Jay Barry, menilai bahwa langkah ini pada dasarnya hanya menangani “gejala” dari kenaikan imbal hasil jangka panjang, dan tidak menyentuh persoalan mendasar—yakni bahwa ekonomi AS saat ini sudah mendekati kondisi lapangan kerja penuh, sementara defisit fiskal masih sekitar 6% terhadap PDB; kebutuhan pendanaan yang terus tinggi itulah penyebab utama tekanan terhadap imbal hasil jangka panjang. Pihaknya memperingatkan, jika Departemen Keuangan menjadi semakin “oportunistik” dalam manajemen utang, dan semakin menyimpang dari prinsip penerbitan tradisional yang “terjadwal dan dapat diprediksi”, investor justru bisa meminta premi tenor yang lebih tinggi, yang pada akhirnya menaikkan biaya pendanaan jangka panjang. JPMorgan memperkirakan, dalam beberapa tahun fiskal ke depan, kesenjangan pendanaan AS akan melebihi 3,5 triliun dolar, sehingga kecuali ada kemajuan nyata dalam konsolidasi fiskal, dampak penyesuaian buyback terhadap imbal hasil bagian kurva panjang kemungkinan besar hanya bersifat sementara.
Barclays menilai bahwa dampak nyata di pasar mungkin terbatas, tetapi makna sinyal kebijakannya tidak bisa diabaikan—investor kini sudah jelas mengetahui bahwa jika imbal hasil jangka panjang terus naik, Departemen Keuangan AS bersedia menyesuaikan struktur penerbitan. Ke depan, Departemen Keuangan AS bahkan dapat meningkatkan skala buyback, atau pada rapat pendanaan bulan November secara tegas mengurangi penerbitan obligasi pemerintah jangka panjang. Namun, bank ini mengutip pengalaman Jepang untuk mengingatkan bahwa menyusutkan pasokan obligasi jangka panjang hanya membeli waktu: setelah Jepang memangkas penerbitan obligasi jangka sangat panjang pada 2025, imbal hasil tenor 40 tahun sempat turun sekitar 50 basis poin, lalu kemudian mencetak rekor tertinggi lagi. Pada akhirnya, cara yang benar-benar menyelesaikan masalah tetap harus kembali ke konsolidasi fiskal.
Sebaliknya, sikap Citigroup jauh lebih optimistis. Bank ini menyarankan untuk membeli obligasi pemerintah AS tenor 20 tahun, dengan pandangan bahwa langkah Departemen Keuangan AS kali ini ditujukan untuk membatasi kenaikan imbal hasil bagian kurva panjang. Citigroup juga menilai bahwa, seiring meredanya inflasi, dalam beberapa bulan ke depan pasar obligasi pemerintah AS berpeluang mengalami rebound yang cukup kuat.
Mulai dari Aegon yang mantap bertaruh pada posisi steepener, peringatan JPMorgan bahwa “hanya mengobati gejala”, hingga penataan yang optimistis dari Citigroup—semuanya menunjukkan bahwa pertarungan pasar terkait arah suku bunga obligasi pemerintah AS belum mencapai titik akhir.