#termmax @TermMax #termmax
Mengapa seseorang ingin sebuah token yang dirancang untuk menuju $0?
Saya menemukan hal persis itu saat membaca dokumentasi TermMax.
Namanya XT (X Token) — dan pada awalnya, mekanismenya terlihat aneh bagi saya.
TermMax dibangun berdasarkan persamaan ini:
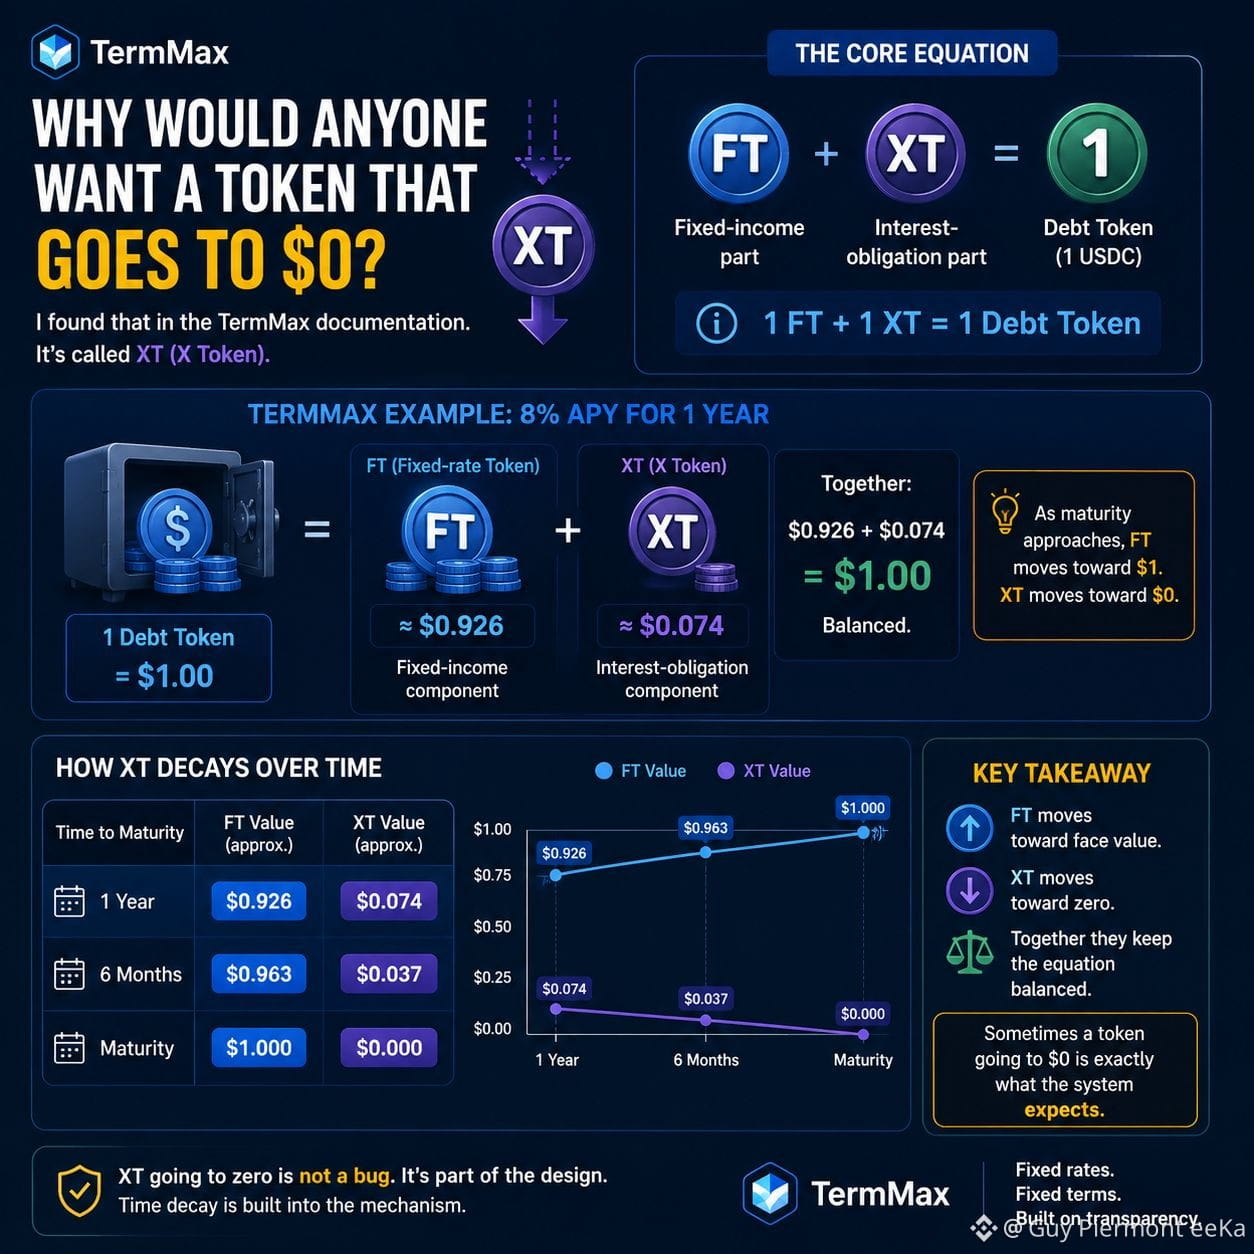
1 FT + 1 XT = 1 Debt Token
FT adalah bagian fixed-income. XT adalah bagian kewajiban bunga yang saling melengkapi.
Cara paling mudah untuk memahaminya adalah dengan contoh 8% milik TermMax.
Untuk posisi 1 tahun:
1 Debt Token = $1
FT ≈ $0.926
XT ≈ $0.074
Jika digabungkan:
$0.926 + $0.074 = $1
Sekarang bagian yang menarik.
Saat jatuh tempo makin dekat, FT bergerak mendekati nilai nominalnya sebesar $1.
Namun jika:
FT + XT = $1
maka XT harus bergerak ke arah yang berlawanan.
Contoh TermMax menunjukkan ini dengan jelas:
Tersisa 1 tahun → XT ≈ $0.074
Tersisa 6 bulan → XT ≈ $0.037
Jatuh tempo → XT = $0
Jadi, XT menuju nol bukanlah bug.
Itu bagian dari desain.
FT menyerap nilai fixed-income saat jatuh tempo mendekat, sementara XT merepresentasikan sisa komponen kewajiban bunga.
Ini juga menjelaskan mengapa XT seharusnya tidak dipandang seperti token normal, di mana “harga menuju nol” otomatis berarti proyek gagal.
Di sini, peluruhan waktu sudah dibangun ke dalam mekanismenya.
Itulah detail yang akhirnya membuat model FT/XT benar-benar masuk:
FT bergerak menuju nilai nominal.
XT bergerak menuju nol.
Bersama-sama mereka menjaga persamaan tetap seimbang.
Kadang-kadang, token yang menuju $0 adalah persis apa yang diharapkan oleh sistem.
#DeFi #FixedRate #Crypto