


Sumber: Wall Street Insights
摩根大通认为,美国财政部扩大回购仅能带来短期利好,难以改变长端收益率的长期压力。真正制约因素在于高达GDP的6%的财政赤字和超3.5万亿美元的未来融资需求,而非市场流动性。若财政部频繁择时操作,还将削弱“常规且可预期”的政策公信力,最终推高期限溢价和长期收益率。
美国财政部大幅扩大美债回购规模,试图为长端国债提供更多流动性、缓解收益率上行压力,但摩根大通警告,在美国财政赤字居高不下的背景下,这一举措更像是在缓解症状,难以改变长端美债收益率的长期压力。
Kementerian Keuangan pada hari Rabu mengumumkan bahwa skema buyback obligasi pemerintah AS tenor 10 hingga 30 tahun akan “setidaknya dilipatgandakan”, dengan tujuan untuk menyediakan “dukungan likuiditas yang lebih besar”. Setelah kabar tersebut dirilis, imbal hasil obligasi pemerintah AS tenor 30 tahun turun 9 basis poin pada hari yang sama menjadi 5,19%, indeks obligasi pemerintah AS jangka panjang naik 1,7%, mencatat kinerja harian terbaik sejak Februari 2025.
Namun, menurut para analis strategi JPMorgan, ketika AS mendekati lapangan kerja penuh, defisit fiskal masih setinggi 6% dari PDB. Pembatasan nyata bagi obligasi pemerintah AS tenor panjang bukanlah likuiditas pasar, melainkan kebutuhan pendanaan fiskal yang sangat besar. Jika Kementerian Keuangan dalam manajemen utang semakin cenderung melakukan tindakan yang oportunistik, pasar justru bisa meragukan prinsip kebijakannya yang “lazim dan dapat diprediksi”, dan pada akhirnya mendorong premi tenor serta imbal hasil jangka panjang.
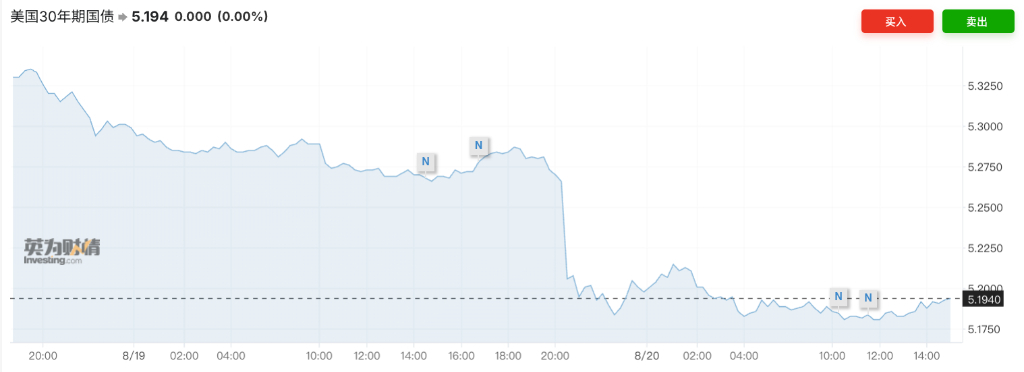
Kementerian Keuangan memperkuat buyback, mengirim sinyal stabil untuk tenor panjang
Perluasan buyback ini terjadi saat imbal hasil obligasi pemerintah AS tenor panjang terus melaju naik.
Menteri Keuangan AS, Betsent, sebelumnya berkali-kali menyampaikan kekhawatiran atas kenaikan imbal hasil untuk tenor panjang. Perluasan buyback kali ini merupakan langkah terbaru. Rencana buyback obligasi Kementerian Keuangan AS mulai dihidupkan kembali pada 2023, dan sejarahnya dapat ditelusuri lebih dari 20 tahun ke belakang. Saat itu, keuangan pemerintah AS sedang surplus, dan buyback terutama digunakan untuk membayar serta menarik (membatalkan) utang berbeban biaya tinggi.
Saat ini, tujuan utama buyback lebih banyak beralih untuk memperbaiki likuiditas pasar. Karena para trader biasanya lebih cenderung memegang obligasi acuan yang baru diterbitkan, aktivitas perdagangan obligasi lama yang sudah ada relatif lebih rendah. Melalui buyback, Kementerian Keuangan dapat, sampai batas tertentu, meningkatkan likuiditas pasar dan meredakan sebagian tekanan dari sisi pasokan-permintaan pada tenor tertentu.
JPMorgan: kabar baik jangka pendek, sulit mengubah keseimbangan pasokan-permintaan jangka panjang
Dalam laporannya, JPMorgan menyebut bahwa waktu pengumuman kali ini “sangat jarang”, karena hanya dua minggu sejak Kementerian Keuangan terakhir mengumumkan rencana buyback. Ritme yang cepat ini langsung memicu dugaan di pasar bahwa Kementerian Keuangan mungkin akan memangkas lebih lanjut besaran penerbitan obligasi pemerintah AS tenor panjang untuk menurunkan pasokan obligasi jangka panjang, sehingga menekan imbal hasil.
Namun, JPMorgan Chase berpendapat bahwa kebutuhan pendanaan pemerintah AS tetap sangat besar. Bank tersebut memperkirakan, dalam beberapa tahun fiskal ke depan, kesenjangan pendanaan akan melampaui 3,5 triliun dolar AS, yang berarti bahwa dari perspektif jangka menengah-panjang, pasokan obligasi pemerintah berjangka panjang kemungkinan besar akan meningkat, bukan menurun.
“Meski pengurangan skala lelang menurut pandangan kami menjadi lebih mungkin, kami berpikir hal itu tidak akan memberikan efek penekanan yang bertahan lama terhadap imbal hasil tenor panjang.” Para analis strategi JPMorgan mengatakan bahwa kecuali AS mengambil langkah nyata untuk menekan defisit fiskal, dampak upaya ini terhadap imbal hasil tenor panjang kemungkinan hanya bersifat sementara.
Prinsip “lazim dan dapat diprediksi” menghadapi ujian
Yang benar-benar dikhawatirkan JPMorgan adalah kredibilitas kebijakan manajemen utang Kementerian Keuangan.
Selama ini, Kementerian Keuangan AS menekankan prinsip penerbitan dan pengelolaan utang yang “lazim dan dapat diprediksi”, sedapat mungkin menghindari memberikan kejutan kepada pasar melalui penyesuaian yang sering terhadap strategi penerbitan. Sebelumnya, Betsent juga secara terbuka mendukung prinsip tersebut. Namun, jika Kementerian Keuangan semakin sering menyesuaikan strategi pengelolaan utang berdasarkan kinerja pasar, pasar mungkin mulai meragukan apakah kebijakannya bergeser dari “berorientasi aturan” menjadi “operasi berdasarkan timing”.
JPMorgan memperingatkan bahwa jika tidak ada integrasi fiskal yang benar-benar terjadi, langkah seperti memperluas buyback bisa dipandang pasar sebagai kurang dapat dipercaya (tidak kredibel), dan seiring berjalannya waktu akan mendorong kenaikan premi tenor dan imbal hasil. Dengan kata lain, Kementerian Keuangan dapat menyesuaikan struktur penerbitan obligasi, namun sulit menyelesaikan defisit fiskal itu sendiri melalui operasi manajemen utang.
Citigroup optimistis pada obligasi tenor panjang, tetapi defisit tetap menjadi tekanan yang tak bisa dihindari
Pasar tidak sepenuhnya pesimistis terhadap hal ini. Citigroup menyarankan agar klien membeli obligasi pemerintah AS tenor 20 tahun. Mereka menilai bahwa ekspansi buyback kali ini secara jelas melepaskan niat kebijakan untuk menekan imbal hasil tenor panjang, dan ditambah dengan meredanya inflasi, dalam beberapa bulan ke depan masih ada ruang bagi pasar obligasi pemerintah AS untuk melakukan rebound yang cukup kuat.
Namun, jika dilihat dari periode yang lebih panjang, tekanan fiskal AS tetap menjadi masalah yang sulit dihindari oleh pasar obligasi pemerintah AS. Total utang nasional AS sudah menembus 40 triliun dolar AS. Sementara kebutuhan pendanaan pemerintah terus membesar, kesulitan untuk menekan biaya pinjaman juga ikut meningkat bagi para perumus kebijakan.
Sebagai tolok ukur penetapan harga penting di pasar keuangan global, imbal hasil obligasi pemerintah AS tidak hanya memengaruhi biaya pinjaman hipotek dan pembiayaan perusahaan di AS, tetapi juga menular ke luar negeri melalui dolar AS, kurs, serta pasar obligasi global.
Karena itu, sejauh mana buyback yang diperluas kali ini mampu memberikan dorongan jangka pendek, barangkali pasar sebenarnya tidak kekurangan jawabannya; persoalan sesungguhnya adalah apakah tekanan dari sisi pasokan obligasi pada akhirnya akan benar-benar mereda ketika defisit fiskal AS tetap berada pada level yang tinggi.
Peringatan risiko dan klausul penafian tanggung jawab
Pasar memiliki risiko, investasi perlu kehati-hatian. Artikel ini tidak merupakan nasihat investasi perseorangan, dan tidak mempertimbangkan tujuan investasi khusus pengguna tertentu, kondisi keuangan, atau kebutuhan mereka. Pengguna harus mempertimbangkan apakah setiap opini, pandangan, atau kesimpulan dalam artikel ini sesuai dengan kondisi spesifik mereka. Atas dasar investasi tersebut, tanggung jawab sepenuhnya berada pada investor.