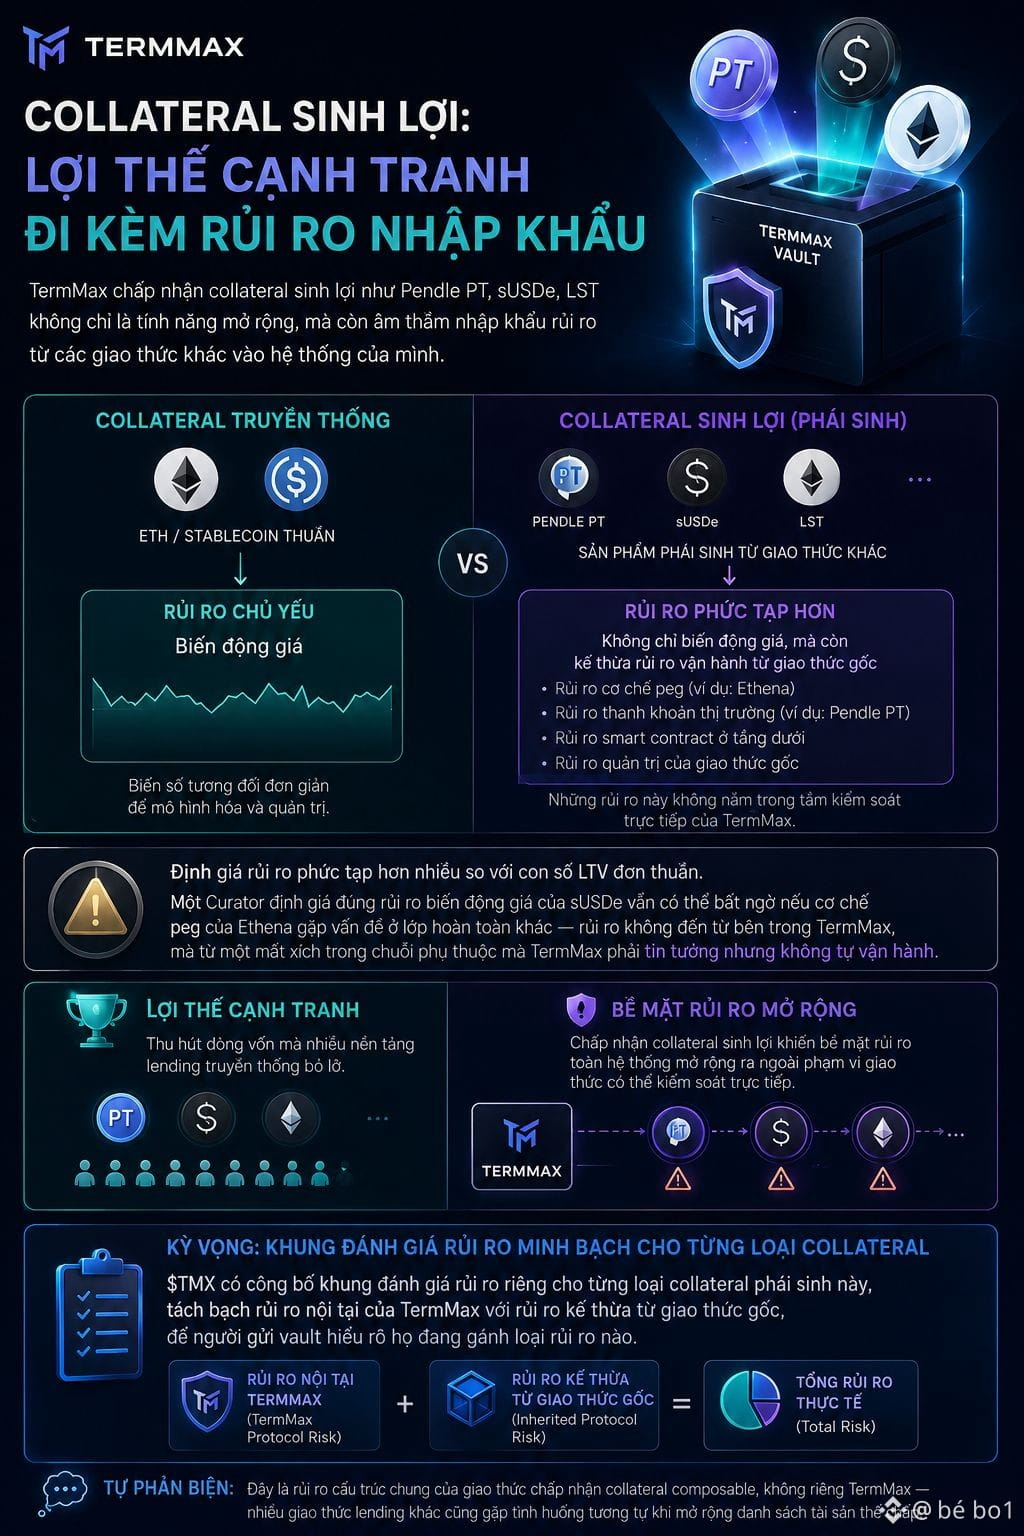
Saya menyadari sesuatu setelah mencoba memahami bagaimana TermMax menerima collateral yang menghasilkan seperti Pendle PT, sUSDe, LST—bukan hanya sebagai fitur yang memperluas kemampuan, tetapi juga diam-diam mengimpor risiko dari protokol lain ke dalam sistemnya.
Untuk collateral tradisional seperti ETH atau stablecoin murni, risiko utamanya berasal dari fluktuasi harga—variabel yang relatif mudah dimodelkan. Namun Pendle PT atau sUSDe adalah produk derivatif dari protokol lain, yang membawa seluruh risiko operasional dari protokol asal—mekanisme peg Ethena, likuiditas pasar untuk PT dari Pendle, atau risiko smart contract pada lapisan bawah yang tidak secara langsung dikendalikan oleh TermMax.
Ini membuat penilaian risiko jauh lebih rumit dibanding sekadar angka LTV yang tampak sederhana. Seorang Curator yang menilai risiko fluktuasi harga sUSDe dengan tepat tetap bisa terkejut jika mekanisme peg Ethena mengalami masalah di lapisan yang sepenuhnya berbeda—risikonya tidak berasal dari dalam TermMax, melainkan dari satu mata rantai dalam rantai ketergantungan yang @TermMax harus percaya, tetapi tidak dijalankan sendiri.
Dilihat dari sudut pandang ini, menerima collateral yang menghasilkan adalah sekaligus keunggulan kompetitif nyata—menarik arus modal yang tidak dijangkau banyak platform lending tradisional—namun juga membuat permukaan risiko seluruh sistem melebar di luar cakupan protokol yang bisa dikendalikan secara langsung.
Sanggah diri: ini adalah risiko struktural umum dari protokol yang menerima collateral composable, tidak khusus TermMax—banyak protokol lending lain juga menghadapi situasi serupa ketika memperluas daftar aset yang dijadikan jaminan.
Saya masih menunggu TMX mempublikasikan kerangka penilaian risiko tersendiri untuk tiap jenis collateral derivatif ini, memisahkan risiko internal TermMax dengan risiko yang diwariskan dari protokol asal.
#termmax $BTC $ETH
Untuk collateral tradisional seperti ETH atau stablecoin murni, risiko utamanya berasal dari fluktuasi harga—variabel yang relatif mudah dimodelkan. Namun Pendle PT atau sUSDe adalah produk derivatif dari protokol lain, yang membawa seluruh risiko operasional dari protokol asal—mekanisme peg Ethena, likuiditas pasar untuk PT dari Pendle, atau risiko smart contract pada lapisan bawah yang tidak secara langsung dikendalikan oleh TermMax.
Ini membuat penilaian risiko jauh lebih rumit dibanding sekadar angka LTV yang tampak sederhana. Seorang Curator yang menilai risiko fluktuasi harga sUSDe dengan tepat tetap bisa terkejut jika mekanisme peg Ethena mengalami masalah di lapisan yang sepenuhnya berbeda—risikonya tidak berasal dari dalam TermMax, melainkan dari satu mata rantai dalam rantai ketergantungan yang @TermMax harus percaya, tetapi tidak dijalankan sendiri.
Dilihat dari sudut pandang ini, menerima collateral yang menghasilkan adalah sekaligus keunggulan kompetitif nyata—menarik arus modal yang tidak dijangkau banyak platform lending tradisional—namun juga membuat permukaan risiko seluruh sistem melebar di luar cakupan protokol yang bisa dikendalikan secara langsung.
Sanggah diri: ini adalah risiko struktural umum dari protokol yang menerima collateral composable, tidak khusus TermMax—banyak protokol lending lain juga menghadapi situasi serupa ketika memperluas daftar aset yang dijadikan jaminan.
Saya masih menunggu TMX mempublikasikan kerangka penilaian risiko tersendiri untuk tiap jenis collateral derivatif ini, memisahkan risiko internal TermMax dengan risiko yang diwariskan dari protokol asal.
#termmax $BTC $ETH