

Kripto memiliki teknologi yang menarik, jaringan yang besar, dan jumlah pengguna yang terus bertambah. Namun, semua itu belum berarti bahwa pertumbuhan jaringan itu sendiri secara otomatis menciptakan nilai bagi pemegang token.
Axelar memiliki mekanisme yang membuat pertanyaan ini menjadi semakin menarik.
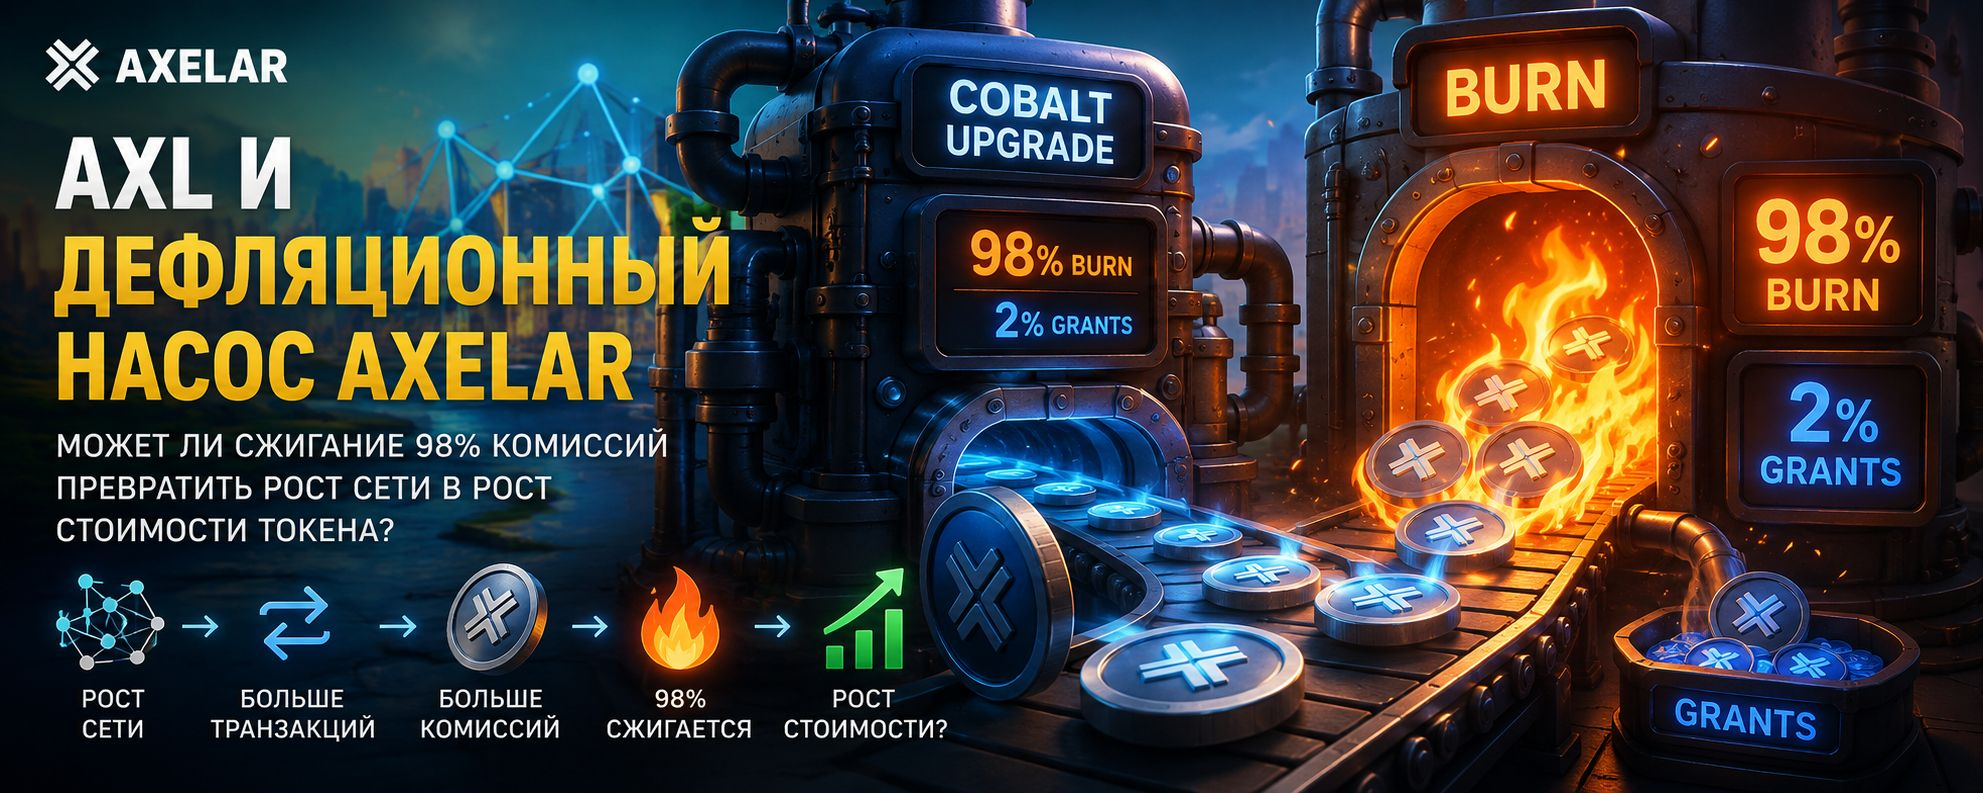
Setelah pembaruan Cobalt, jaringan mengarahkan 98% biaya AXL untuk pembakaran, dan sisanya 2% masuk ke kumpulan hibah. Pada saat yang sama, jaringan terus menerbitkan AXL baru untuk memberi imbalan kepada para staker dan menjaga keamanan.
Ternyata itu semacam pompa ekonomi:
pertumbuhan penggunaan → komisi lebih besar → burn lebih besar → pasokan lebih kecil
Tapi ada syarat utama "jika".
Bisakah volume pembakaran melampaui volume token baru?
Di sinilah berakhirnya pemasaran dan dimulainya matematika.
APA ITU AXELAR DAN MENGAPA BUTUH AXL
Axelar adalah infrastruktur untuk interaksi antar berbagai blockchain. Ia memungkinkan aplikasi dan aset bekerja di antara jaringan, sementara pengembang dapat membangun aplikasi interchain.
AXL digunakan di dalam sistem ini sebagai token native jaringan: untuk staking, pengelolaan, dan pembayaran operasi jaringan. Dan bagi pengguna biasa, tidak perlu memegang AXL sendiri; melalui Gas Services pengguna bisa membayar komisi dengan token dari jaringan asal, sedangkan konversi yang diperlukan menjadi AXL terjadi di dalam infrastruktur Axelar.
Ini momen penting.
Permintaan ekonomi terhadap AXL bisa muncul tidak hanya karena seseorang memutuskan untuk membeli AXL di bursa.
Itu bisa terjadi karena infrastruktur riil membutuhkan AXL untuk memproses operasi interchain.
APA YANG DIUBAH OLEH COBALT
Dulu, komisi jaringan AXL dibagikan ke peserta jaringan. Pada saat yang sama, sistem itu sendiri menggunakan imbalan berunsur inflasi untuk mendorong validator.
Cobalt mengubah konstruksi ini.
Sekarang 98% komisi AXL dikirim ke alamat burn, dan 2% dialokasikan untuk community grants. Untuk blockchain yang baru tersambung, Axelar juga beralih ke reward pools yang dibentuk dari penawaran AXL yang sudah ada, alih-alih model lama, ketika koneksi baru justru memperkuat insentif inflasi.
Dengan demikian, komisi berhenti menjadi sekadar pendapatan peserta.
Ia menjadi mekanisme untuk mengurangi pasokan.
RUMUSNYA MENJADI SEDERHANA
Mekanika utama bisa dituliskan dalam satu baris:
Net Supply Change = Penerbitan AXL Baru − AXL yang Dibakar
Jika diterbitkan 40 juta AXL, dan dibakar 20 juta — maka pasokan meningkat sekitar 20 juta.
Jika diterbitkan 40 juta, dan dibakar 40 juta — maka perubahan bersih dari dua mekanisme ini hampir tidak ada.
Jika diterbitkan 40 juta, tetapi dibakar 50 juta — maka muncul pengurangan bersih pada pasokan.
Dan hanya opsi terakhir yang benar-benar bersifat deflasioner.
BERAPA AXL YANG DIKELUARKAN SAAT INI?
Pada saat pengecekan, Axelarscan menunjukkan total supply AXL sekitar 1,25 miliar dan inflasi 3,4%. Selain itu, antarmuka menampilkan parameter imbalan: 1% inflasi dasar ditambah 0,2% untuk jaringan EVM.
Jika secara mekanis menerapkan 3,4% saat ini ke 1,25 miliar AXL, maka hasilnya kira-kira:
1,25 miliar × 3,4% ≈ 42,5 juta AXL per tahun.
Ini tidak berarti bahwa setiap tahun akan diterbitkan tepat 42,5 juta token: parameter jaringan bisa berubah melalui governance.
Tapi untuk model kita, ini adalah titik awal yang bagus saat ini.
Jadi, agar burn mulai sepenuhnya mengimbangi penerbitan tersebut, jaringan harus menghancurkan sekitar 42,5 juta AXL per tahun.
Dan karena 98% komisi dibakar, total volume komisi harus jauh lebih tinggi lagi:
42,5 juta / 0,98 ≈ 43,4 juta komisi AXL per tahun.
DI SINILAH DIMULAI HAL PALING MENARIK
Saat ini, Axelarscan mencantumkan biaya dasar 0,0014 AXL untuk transfer biasa.
Jika secara murni matematis diasumsikan bahwa setiap operasi menghasilkan komisi sebesar itu, untuk mengimbangi penerbitan saat ini dibutuhkan sekitar:
31 miliar operasi per tahun
atau kira-kira:
85 juta operasi per hari.
Ini adalah angka yang sangat besar.
Namun, menarik kesimpulan bahwa "Axelar tidak akan pernah menjadi deflasioner" akan keliru.
Kenapa?
Karena 0,0014 AXL itu metrik untuk transfer biasa, sedangkan ekonomi untuk operasi interchain lebih kompleks. Komisi bergantung pada jenis operasi, chain, gas, dan parameter lainnya.
Jadi, kesimpulan yang benar itu berbeda:
Untuk deflasi murni, Axelar tidak hanya butuh penghitung transaksi yang besar. Ia butuh volume komisi dalam AXL yang signifikan secara ekonomi.
Dan ini merupakan indikator yang jauh lebih menarik.
APA YANG TERJADI SAAT JARINGAN TUMBUH 2×, 5×, DAN 10×
Jika biaya rata-rata dan struktur operasinya tetap kira-kira sama, maka kita bisa memakai model sederhana.
Jika penggunaan meningkat 2 kali, potensi volume komisi dan burn juga cenderung meningkat sekitar 2 kali.
Jika tumbuh 5 kali — kira-kira 5 kali.
Jika tumbuh 10 kali — kira-kira 10 kali.
Tapi ada syarat penting:
yang perlu ditingkatkan bukan jumlah angka-angka cantik dalam statistik, melainkan ekonomi komisi nyata dari jaringan.
Jika saat ini burn adalah B AXL per tahun secara kondisi, maka:
2× penggunaan → kira-kira 2B burn
5× → kira-kira 5B
10× → kira-kira 10B.
Titik transisi menuju deflasi berada di tempat:
AXL yang Dibakar > Penerbitan AXL Baru.
Jadi, bagi investor, jauh lebih berguna untuk memantau rasio:
burn tahunan / emisi tahunan
daripada sekadar berdasarkan jumlah blockchain yang terhubung.
PERTUMBUHAN JARINGAN TIDAK SAMA DENGAN PERTUMBUHAN HARGA
Di sinilah letak jebakan utama dari seluruh cerita.
Misalkan Axelar benar-benar meningkatkan jumlah operasi sepuluh kali.
Ini bisa menyebabkan peningkatan burn.
Namun harga AXL tetap tidak wajib naik.
Karena harga ditentukan tidak hanya oleh penawaran.
Dibutuhkan permintaan.
Jika pasokan berkurang, namun pada saat yang sama minat terhadap token itu sendiri ikut turun, harga bisa terus jatuh.
Jika jaringan tumbuh, tetapi penggunaannya tidak menciptakan permintaan yang cukup terhadap AXL, maka efek ekonominya bisa jadi lemah.
Jika pasar sedang berada dalam fase bearish, mekanisme deflasi bisa jadi tidak sempat mengimbangi tekanan dari para penjual.
Karena itu, rantai yang benar tidak terlihat seperti ini:
pertumbuhan jaringan → burn → kenaikan harga
Tapi jauh lebih rumit:
peningkatan penggunaan → peningkatan biaya (komisi) → peningkatan burn → penurunan laju pertumbuhan pasokan penawaran → jika permintaan yang stabil ada, potensi perbaikan ekonomi token → kemungkinan dampak terhadap harga.
Setiap mata rantai di sini harus bekerja.
RISIKO TETAP BERADA
Risiko pertama — aktivitas yang lemah.
Jika penggunaan Axelar tidak tumbuh cukup cepat, burn tetap kecil dibandingkan emisi.
Kedua — persaingan.
Interaksi antarjaringan menjadi kategori infrastruktur yang penting, sehingga Axelar harus terus membuktikan bahwa jaringannyalah yang menerima arus itu.
Yang ketiga — perubahan parameter emisi.
Inflasi dan parameter jaringan lainnya bergantung pada governance. 3,4% saat ini bukanlah konstanta selamanya.
Keempat — unlocks dan pergerakan token yang sebelumnya didistribusikan.
Bahkan jika protokol membakar sebagian komisi, pasar bisa mendapatkan pasokan tambahan dari sumber lain. Jadi, melihat burn saja itu tidak tepat.
Yang kelima — harga AXL itu sendiri.
Komisi yang dinyatakan dalam AXL bergantung pada parameter jaringan dan model ekonominya. Jika harga token berubah, nilai dalam dolar dari volume AXL yang sama juga berubah.
Dan akhirnya, tetap ada risiko utama untuk setiap token infrastruktur:
kegunaan teknologi tidak menjamin penangkapan nilai oleh token.
HAL APA YANG SEBENARNYA PERLU DIPANTAU
Jika melihat AXL sebagai hipotesis investasi, saya tidak akan memulainya dari pertanyaan:
"Hingga harga berapa AXL bisa naik?"
Jauh lebih berguna untuk mengajukan empat pertanyaan lainnya:
Berapa AXL yang diterbitkan?
Berapa AXL yang dibakar?
Seberapa cepat aktivitas ekonomi jaringan tumbuh?
Seberapa cepat permintaan riil untuk infrastruktur Axelar tumbuh?
Hari ini, konstruksi Cobalt justru terlihat lebih menarik daripada mekanisme token burn biasa karena burn-nya terkait dengan penggunaan jaringan.
Axelar tidak menjanjikan sekadar membakar sejumlah token tertentu dari kas.
Mekanisme ini mencoba mengaitkan pengurangan pasokan dengan aktivitas nyata protokol.
Dan ini adalah perbedaan yang mendasar.
AXL ADALAH TARUHAN UNTUK PEMAKAIAN
Karena itu, tesis investasi di sini bisa dirumuskan jauh lebih tepat.
Membeli AXL bukan sekadar bertaruh bahwa "pasar kripto akan naik lagi".
Ini merupakan potensi taruhan bahwa interaksi antarjaringan akan menjadi infrastruktur yang sangat dibutuhkan, sehingga volume aktivitas ekonomi Axelar mampu menciptakan permintaan yang signifikan dan berkelanjutan terhadap komisi AXL, sekaligus membakar token yang cukup untuk mengimbangi emisi.
Selama kita belum melihat burn melampaui penerbitan secara stabil, menyebut AXL sebagai aset yang murni deflasioner akan terlalu dini.
Tapi justru di sinilah muncul tesis investasi yang bisa diukur.
Tidak:
"AXL dibakar — berarti ia akan naik".
A:
"Jika penggunaan Axelar tumbuh cukup cepat, komisi jaringan dapat mulai mengimbangi emisi. Jika pada saat yang sama permintaan terhadap infrastruktur itu sendiri tetap ada atau meningkat, maka tokenomik AXL menjadi jauh lebih menarik."
Pompa deflasi memang ada

Namun, pompa itu sendiri tidak menjamin apa pun.
Dia membutuhkan arus.
Dan dalam kasus AXL, arus itu harus menjadi ekonomi riil dari interaksi antarjaringan.
🔥 #AXL
🌐 #Axelar