#termmax
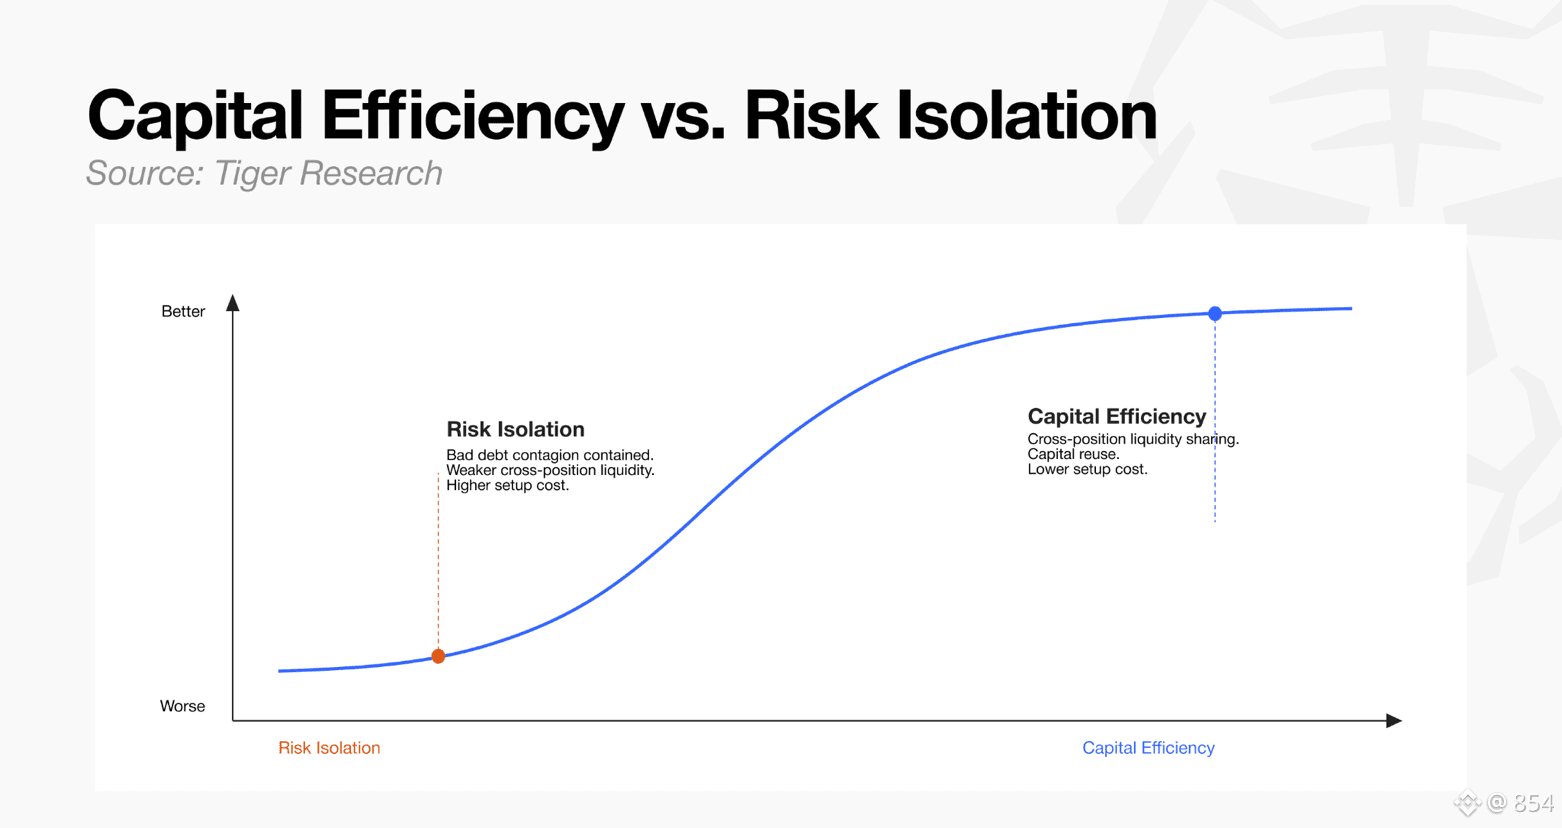
Mekanisme @TermMax memang benar-benar memisahkan risiko dengan sangat tuntas, tetapi juga memindahkan biaya likuidasi kepada pihak penyedia dana pasif yang mengejar kestabilan.
Anda menyetor USDC untuk membeli FT—awalnya tujuannya mengunci imbal hasil tetap hingga jatuh tempo. Namun jika pasar mengalami penarikan likuiditas secara sistemik, saat pihak peminjam gagal bayar, pemegang FT mungkin terpaksa membeli di pasar sekunder dengan harga yang lebih rendah. Keuntungan stabil sebesar 8% yang semula terasa aman seketika berubah menjadi aktivitas “menjadi pembeli/menanggung” transaksi.
Yang lebih merepotkan adalah likuiditas berdasarkan tenor yang terfragmentasi. Mirip dengan Range Order pada Uniswap V3, setiap tanggal jatuh tempo memotong sebagian kedalaman likuiditas. Saat pemegang FT ingin keluar lebih cepat, mereka mudah menghadapi slippage besar akibat likuiditas yang tipis.
Suku bunga tetap terdengar sangat indah, tapi jika kedalaman keluar di pasar sekunder tidak bisa mengimbangi, para penyedia dana biasa tetap berada pada posisi lemah informasi saat menghadapi permainan menjelang jatuh tempo. Untuk benar-benar menarik banyak dana konservatif masuk, tidak cukup hanya bergantung pada otonomi berbasis matematika; ketebalan “keluar” (exit depth) likuiditas adalah garis hidup-mati yang sebenarnya.
Bagian mana dari suku bunga tetap yang paling Anda khawatirkan? Mari diskusikan.
#TermMax #TXM