🚀 BTC, ETH Muncul Lonjakan Mendadak - Saat Ini Pilih yang "Fleksibel" atau "Pasti"?
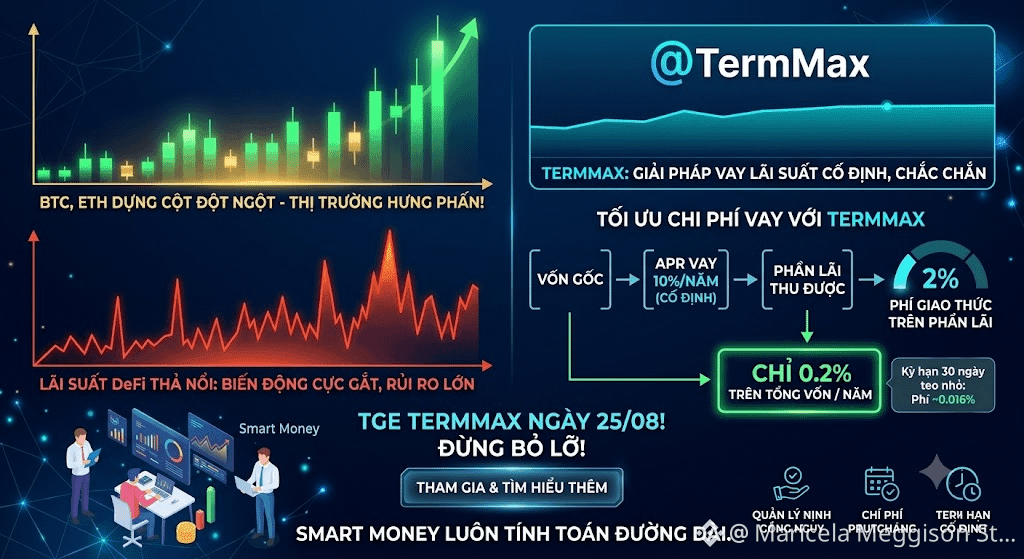
Sejak kemarin hingga sekarang, melihat chart BTC dan ETH yang naik dengan cepat tentu membuat kita semua sangat bersemangat. Namun, di tengah gelombang besar juga ada volatilitas yang sangat ekstrem dari suku bunga pinjam/meminjam di berbagai platform DeFi. Di saat badai harga terjadi, persoalan tata kelola manajemen risiko dan optimasi biaya justru menjadi prioritas utama.
Melihat model dari @TermMax , banyak orang pada awalnya akan kaku saat melihat angka "2% Lending Fee". Tapi setelah dihitung dengan teliti biaya-biaya transaksi, ceritanya ternyata sama sekali berbeda! Angka 2% ini tidak dihitung dari modal pokok (principal), melainkan dari bagian BUNGA (interest).
Maksudnya apa? Jika Anda meminjam dengan APR 10%/tahun, biaya riil yang dipungut protokol hanya sekitar 0.2% dari total modal. Jika Anda memperpendek tenor menjadi hanya 30 hari (seperti pada bagan di bawah), angkanya menyusut lagi menjadi sekitar 0.016%. Biaya yang terlalu murah untuk "asuransi" terhadap fluktuasi!
Pertanyaannya: Dalam fase pasar yang fomo-nya gila-gilaan seperti ini, apakah kita bersedia mengambil risiko biaya mengambang demi mendapatkan fleksibilitas, atau memilih solusi yang sudah tahu 100% biaya dan risiko dengan biaya riil yang sangat rendah dari TermMax?
TGE telah dikunci pada tanggal 25/08! Smart money selalu tahu cara menghitung untuk jangka panjang. Menurut Anda bagaimana dengan model ini? 👇
#termmax @TermMax $BTC $ETH
Sejak kemarin hingga sekarang, melihat chart BTC dan ETH yang naik dengan cepat tentu membuat kita semua sangat bersemangat. Namun, di tengah gelombang besar juga ada volatilitas yang sangat ekstrem dari suku bunga pinjam/meminjam di berbagai platform DeFi. Di saat badai harga terjadi, persoalan tata kelola manajemen risiko dan optimasi biaya justru menjadi prioritas utama.
Melihat model dari @TermMax , banyak orang pada awalnya akan kaku saat melihat angka "2% Lending Fee". Tapi setelah dihitung dengan teliti biaya-biaya transaksi, ceritanya ternyata sama sekali berbeda! Angka 2% ini tidak dihitung dari modal pokok (principal), melainkan dari bagian BUNGA (interest).
Maksudnya apa? Jika Anda meminjam dengan APR 10%/tahun, biaya riil yang dipungut protokol hanya sekitar 0.2% dari total modal. Jika Anda memperpendek tenor menjadi hanya 30 hari (seperti pada bagan di bawah), angkanya menyusut lagi menjadi sekitar 0.016%. Biaya yang terlalu murah untuk "asuransi" terhadap fluktuasi!
Pertanyaannya: Dalam fase pasar yang fomo-nya gila-gilaan seperti ini, apakah kita bersedia mengambil risiko biaya mengambang demi mendapatkan fleksibilitas, atau memilih solusi yang sudah tahu 100% biaya dan risiko dengan biaya riil yang sangat rendah dari TermMax?
TGE telah dikunci pada tanggal 25/08! Smart money selalu tahu cara menghitung untuk jangka panjang. Menurut Anda bagaimana dengan model ini? 👇
#termmax @TermMax $BTC $ETH