Pada akhir bulan lalu, di sebuah grup chat DeFi kecil, saya melihat seorang peminjam mengunci pinjaman berjangka 30 hari karena suku bunga 9 persen terlihat cukup nyaman. Angka itu jelas, sementara risiko di baliknya jauh lebih kabur.
Subjek TermMax tepat berada di titik buta itu. Pasar pinjaman berjangka tetap bukan hanya soal agunan dan tanggal jatuh tempo, tetapi juga likuiditas, kualitas oracle, deviasi harga, kecepatan likuidasi, dan pihak akhir yang menyerap posisi tersebut.
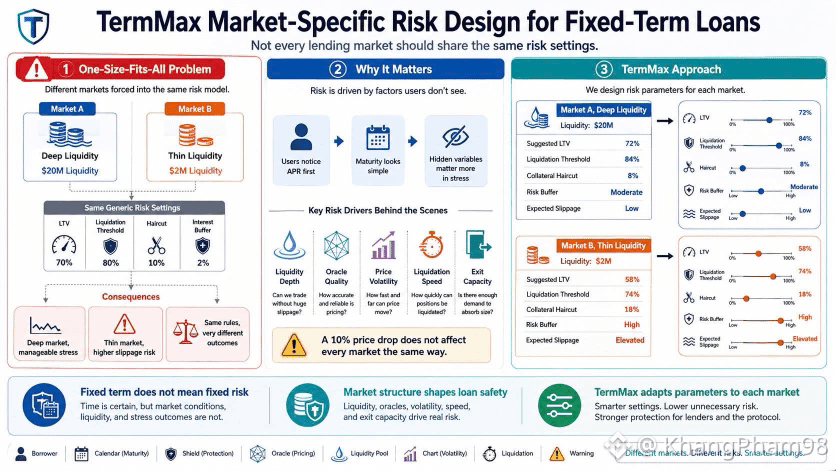
Jika satu pasar memiliki likuiditas 20 juta dolar sementara yang lain hanya 2 juta dolar, menggunakan ambang agunan yang sama memang praktis untuk antarmuka tetapi kasar untuk risiko. TermMax memisahkan parameter untuk tiap pasar, karena penurunan 10 persen yang sama bisa saja hanya noise di venue dengan likuiditas dalam, tetapi menjadi tekanan nyata di venue yang tipis.
Wawasan pengguna di sini cukup jelas. Peminjam sering kali membaca APR terlebih dahulu, lalu jatuh tempo, dan baru sekilas melihat ambang likuidasi, padahal bagian terakhir itulah yang menentukan apakah pinjaman dapat bertahan melewati hari yang volatil.
Saya tetap skeptis terhadap TermMax. Parameter yang lebih detail tidak otomatis menjadi parameter yang benar, karena data 90 hari bisa terlihat terlalu bersih, sebuah oracle bisa tertinggal beberapa menit, dan kumpulan likuiditas yang tampak stabil masih bisa mengering ketika semua orang ingin keluar sekaligus.
Namun demikian, arah desain ini layak diamati karena menolak kesederhanaan palsu. Jika setiap pasar memiliki struktur risikonya sendiri, TermMax memaksa pengguna melihat pinjaman berjangka tetap sebagai peta medan, bukan kotak suku bunga datar.
@TermMax #TermMax
Subjek TermMax tepat berada di titik buta itu. Pasar pinjaman berjangka tetap bukan hanya soal agunan dan tanggal jatuh tempo, tetapi juga likuiditas, kualitas oracle, deviasi harga, kecepatan likuidasi, dan pihak akhir yang menyerap posisi tersebut.
Jika satu pasar memiliki likuiditas 20 juta dolar sementara yang lain hanya 2 juta dolar, menggunakan ambang agunan yang sama memang praktis untuk antarmuka tetapi kasar untuk risiko. TermMax memisahkan parameter untuk tiap pasar, karena penurunan 10 persen yang sama bisa saja hanya noise di venue dengan likuiditas dalam, tetapi menjadi tekanan nyata di venue yang tipis.
Wawasan pengguna di sini cukup jelas. Peminjam sering kali membaca APR terlebih dahulu, lalu jatuh tempo, dan baru sekilas melihat ambang likuidasi, padahal bagian terakhir itulah yang menentukan apakah pinjaman dapat bertahan melewati hari yang volatil.
Saya tetap skeptis terhadap TermMax. Parameter yang lebih detail tidak otomatis menjadi parameter yang benar, karena data 90 hari bisa terlihat terlalu bersih, sebuah oracle bisa tertinggal beberapa menit, dan kumpulan likuiditas yang tampak stabil masih bisa mengering ketika semua orang ingin keluar sekaligus.
Namun demikian, arah desain ini layak diamati karena menolak kesederhanaan palsu. Jika setiap pasar memiliki struktur risikonya sendiri, TermMax memaksa pengguna melihat pinjaman berjangka tetap sebagai peta medan, bukan kotak suku bunga datar.
@TermMax #TermMax