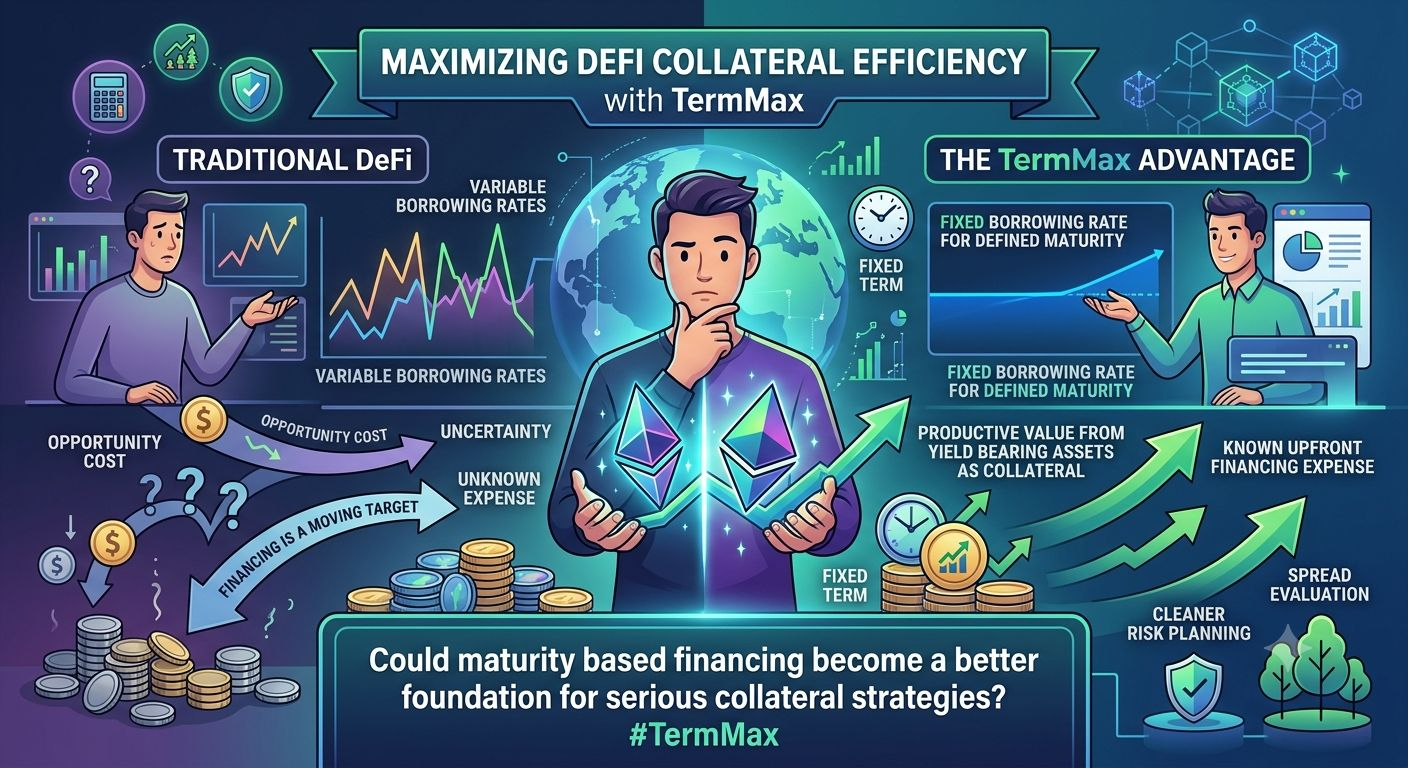
Hal yang paling menonjol bagi saya tentang @TermMax adalah kemungkinan membuat jaminan bekerja lebih keras tanpa mengubah pembiayaan menjadi target yang bergerak. Dalam banyak strategi DeFi, modal yang masih mengendap sebagai jaminan tetap bisa memiliki biaya peluang, sementara biaya pinjaman dapat berubah ketika kondisi pasar bergeser. TermMax mendekatinya secara berbeda dengan mendukung aset yang menghasilkan imbal hasil sebagai jaminan sambil menjaga tingkat pinjaman tetap untuk jangka waktu jatuh tempo yang ditentukan. Bagi saya, ini menciptakan pertanyaan yang lebih menarik seputar efisiensi modal: seberapa besar nilai produktif yang bisa saya dapatkan dari kumpulan modal yang sama ketika biaya pembiayaan diketahui sejak awal? #TermMax
Tukarannya adalah bahwa pembiayaan dengan jangka waktu tetap mengharuskan saya berpikir tentang jatuh tempo alih-alih menganggap likuiditas tersedia secara permanen. Saya perlu menyesuaikan periode pinjaman dengan strategi saya dan memahami apa yang terjadi ketika posisi mencapai jatuh tempo. Namun, batasan itu juga bisa membuat perencanaan risiko menjadi jauh lebih rapi. Jika jaminan saya menghasilkan imbal hasil sementara biaya pinjaman tetap, saya bisa mengevaluasi selisihnya dengan asumsi yang lebih jelas, bukan bergantung pada tingkat yang mungkin bergerak melawan saya. Saya melihat struktur ini sebagai hal yang berguna bagi trader yang peduli pada efisiensi modal tanpa ingin perubahan suku bunga terus-menerus menulis ulang ekonomi dari suatu posisi. Pertanyaannya adalah apakah pembiayaan berbasis jatuh tempo bisa menjadi fondasi yang lebih baik untuk strategi jaminan yang serius.
Tukarannya adalah bahwa pembiayaan dengan jangka waktu tetap mengharuskan saya berpikir tentang jatuh tempo alih-alih menganggap likuiditas tersedia secara permanen. Saya perlu menyesuaikan periode pinjaman dengan strategi saya dan memahami apa yang terjadi ketika posisi mencapai jatuh tempo. Namun, batasan itu juga bisa membuat perencanaan risiko menjadi jauh lebih rapi. Jika jaminan saya menghasilkan imbal hasil sementara biaya pinjaman tetap, saya bisa mengevaluasi selisihnya dengan asumsi yang lebih jelas, bukan bergantung pada tingkat yang mungkin bergerak melawan saya. Saya melihat struktur ini sebagai hal yang berguna bagi trader yang peduli pada efisiensi modal tanpa ingin perubahan suku bunga terus-menerus menulis ulang ekonomi dari suatu posisi. Pertanyaannya adalah apakah pembiayaan berbasis jatuh tempo bisa menjadi fondasi yang lebih baik untuk strategi jaminan yang serius.