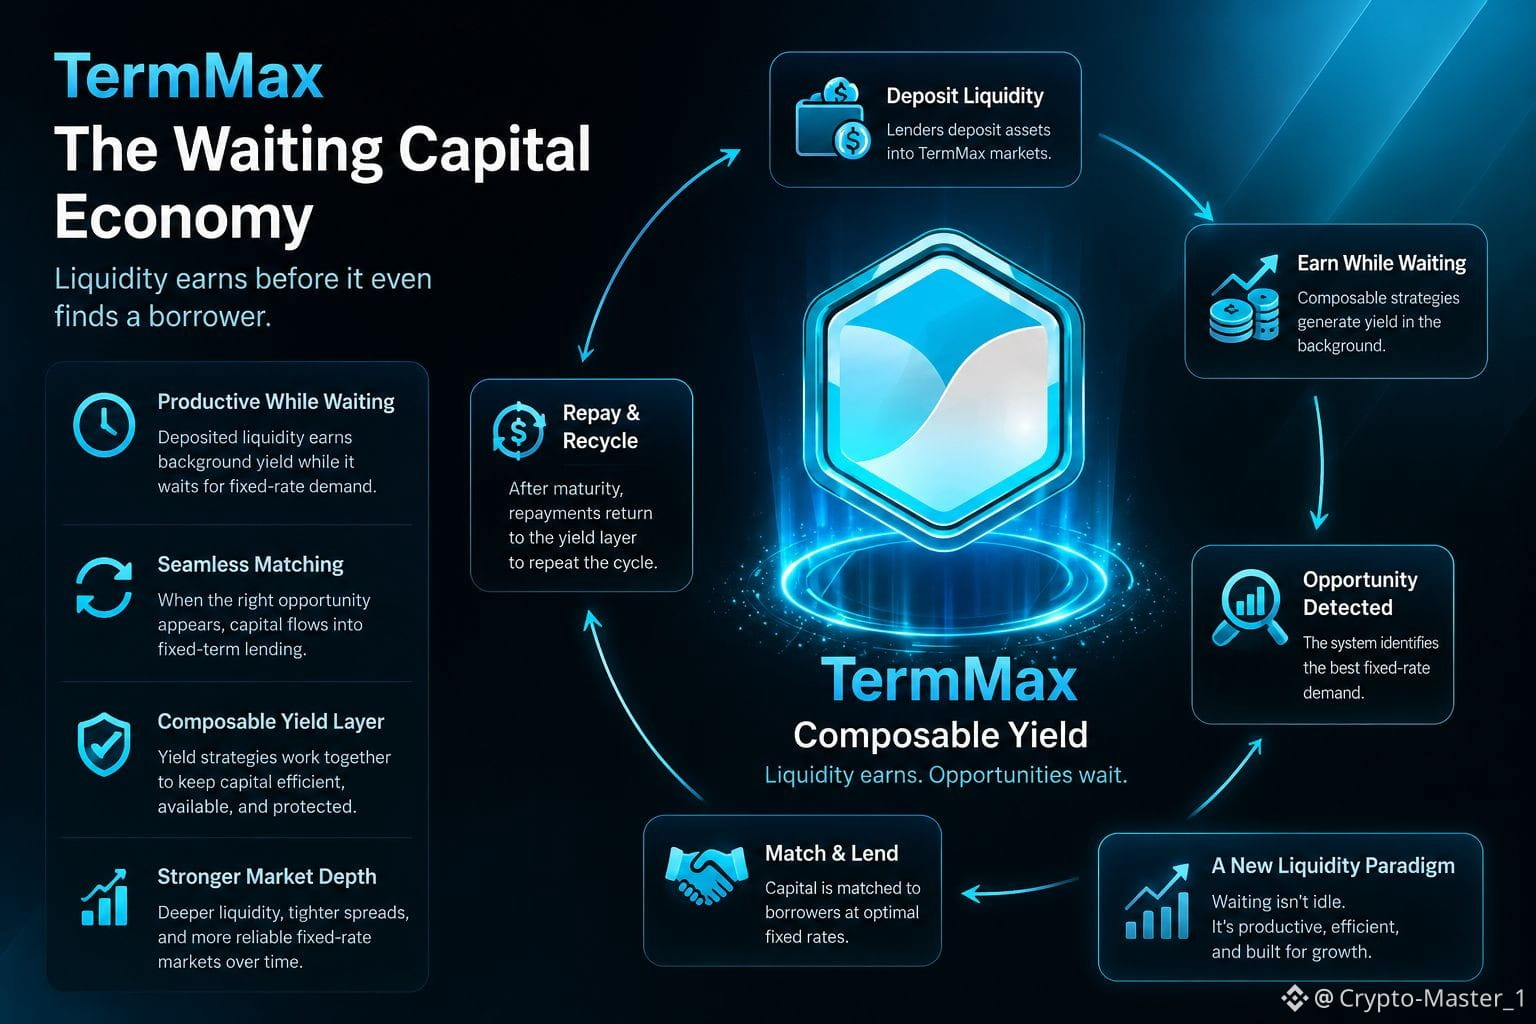

Saya ingat pertama kali saya mulai memperhatikan pemberian likuiditas pinjaman (lending). Saya mengira modal menganggur hanyalah biaya untuk menunggu. Dana itu berdiam di sana sampai ada peminjam yang muncul. Sederhana. Tapi imbal hasil yang bisa dikomposisikan (composable yield) membuat asumsi itu terlihat tidak sesederhana itu.
Yang menarik perhatian saya pada TermMax adalah kemungkinan bahwa likuiditas yang menunggu permintaan dengan suku bunga tetap masih bisa menghasilkan di tempat lain sebelum akhirnya dipasangkan. Secara operasional, ini mengubah cara kerja ekonominya: menjadi tersedia. Seorang pemberi pinjaman menyetor modal, sistem menjaganya tetap produktif, lalu mengarahkannya ke permintaan pinjaman ketika kesempatan dengan suku bunga tetap yang tepat muncul. Tiba-tiba “likuiditas menganggur” mulai terlihat lebih seperti persediaan yang menghasilkan sewa sambil menunggu pembeli.
Namun ini juga menimbulkan masalah retensi. Jika imbal hasil latar (background yield) menghilang, apakah modal itu tetap ada? Atau likuiditas hanya ada karena insentif membuat menunggu menjadi menguntungkan?
Perbedaan itu juga penting untuk TMX. Trader bisa memberi harga pada listing, peredaran supply, FDV, dan unlock di masa depan dengan cepat. Permintaan protokol yang berulang lebih sulit untuk dipalsukan. Jika composable yield menciptakan likuiditas yang lebih dalam, lalu pinjam-meminjam yang berulang dan generasi biaya (fee) yang mampu menyerap dilusi, saya akan menjadi lebih konstruktif.
Tapi jika insentif hanya mendaur ulang modal yang sama antar strategi, aktivitas bisa terlihat sehat sementara permintaan peminjam yang nyata tetap tipis.
Jadi saya akan memantau satu rasio dengan saksama: modal produktif yang menunggu dibandingkan modal yang benar-benar dipasangkan secara berulang.
Bagi para trader, kisah menariknya bukan apakah uang yang menganggur bisa menghasilkan. Melainkan apakah menghasilkan sambil menunggu membuat likuiditas bertahan.
#termmax @TermMax
Yang menarik perhatian saya pada TermMax adalah kemungkinan bahwa likuiditas yang menunggu permintaan dengan suku bunga tetap masih bisa menghasilkan di tempat lain sebelum akhirnya dipasangkan. Secara operasional, ini mengubah cara kerja ekonominya: menjadi tersedia. Seorang pemberi pinjaman menyetor modal, sistem menjaganya tetap produktif, lalu mengarahkannya ke permintaan pinjaman ketika kesempatan dengan suku bunga tetap yang tepat muncul. Tiba-tiba “likuiditas menganggur” mulai terlihat lebih seperti persediaan yang menghasilkan sewa sambil menunggu pembeli.
Namun ini juga menimbulkan masalah retensi. Jika imbal hasil latar (background yield) menghilang, apakah modal itu tetap ada? Atau likuiditas hanya ada karena insentif membuat menunggu menjadi menguntungkan?
Perbedaan itu juga penting untuk TMX. Trader bisa memberi harga pada listing, peredaran supply, FDV, dan unlock di masa depan dengan cepat. Permintaan protokol yang berulang lebih sulit untuk dipalsukan. Jika composable yield menciptakan likuiditas yang lebih dalam, lalu pinjam-meminjam yang berulang dan generasi biaya (fee) yang mampu menyerap dilusi, saya akan menjadi lebih konstruktif.
Tapi jika insentif hanya mendaur ulang modal yang sama antar strategi, aktivitas bisa terlihat sehat sementara permintaan peminjam yang nyata tetap tipis.
Jadi saya akan memantau satu rasio dengan saksama: modal produktif yang menunggu dibandingkan modal yang benar-benar dipasangkan secara berulang.
Bagi para trader, kisah menariknya bukan apakah uang yang menganggur bisa menghasilkan. Melainkan apakah menghasilkan sambil menunggu membuat likuiditas bertahan.
#termmax @TermMax