TermMax membuat saya mempertanyakan kembali apa sebenarnya posisi pinjaman itu.
Ini bukan sekadar angka yang duduk di neraca.
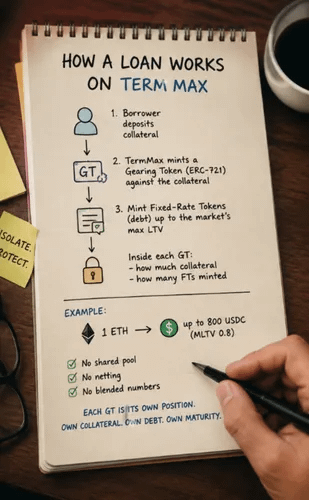
Seorang peminjam menyetor jaminan, dan TermMax membungkus posisi itu menjadi Gearing Token, sebuah ERC-721. Pasar sudah mendefinisikan jaminan, aset utang, token fixed-rate, dan jatuh tempo sebelum GT dibuat.
Di dalam setiap GT, logikanya tetap sederhana: jaminan yang disetor dan Fixed-Rate Tokens yang dicetak darinya, tunduk pada LTV maksimum yang ditetapkan pasar.
Dengan MLTV 80%, 1 ETH dapat mendukung hingga 800 USDC utang.
Tidak ada kumpulan bersama yang secara diam-diam mencampur posisi-posisi.
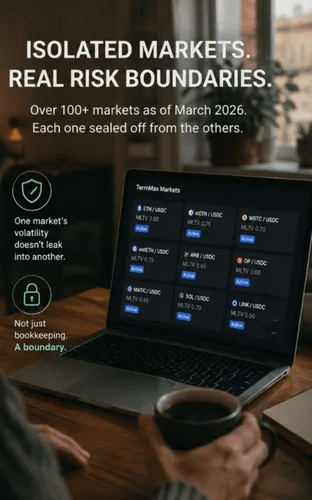
Keterpisahan ini penting. TermMax memiliki 100+ pasar terpisah dalam pembaruan Maret 2026, dengan setiap pasar beroperasi secara independen. Peristiwa pada satu pasar tidak otomatis “tumpah” ke GT dari pasar lain. $BTW
Pelunasan bisa terjadi dengan mengembalikan token utang secara langsung, atau dengan membeli FTs lalu mengembalikannya. Setelah posisi diselesaikan, GT ditutup dan jaminan dilepaskan.
Jadi model pikirnya berubah:
Anda tidak memiliki satu saldo pinjaman besar. $RICE
Anda memiliki GT individual, masing-masing membawa jaminan, utang, dan jatuh tempo sendiri.
Konsekuensinya jelas: struktur per-posisi ini membuat risiko lebih mudah dipahami, atau justru mengelola ratusan posisi yang terisolasi menjadi masalah yang lebih sulit?
$CUDIS
@TermMax #TermMax
MLTV of 80%
100%
ERC-721
0%
4 Voting • Voting ditutup