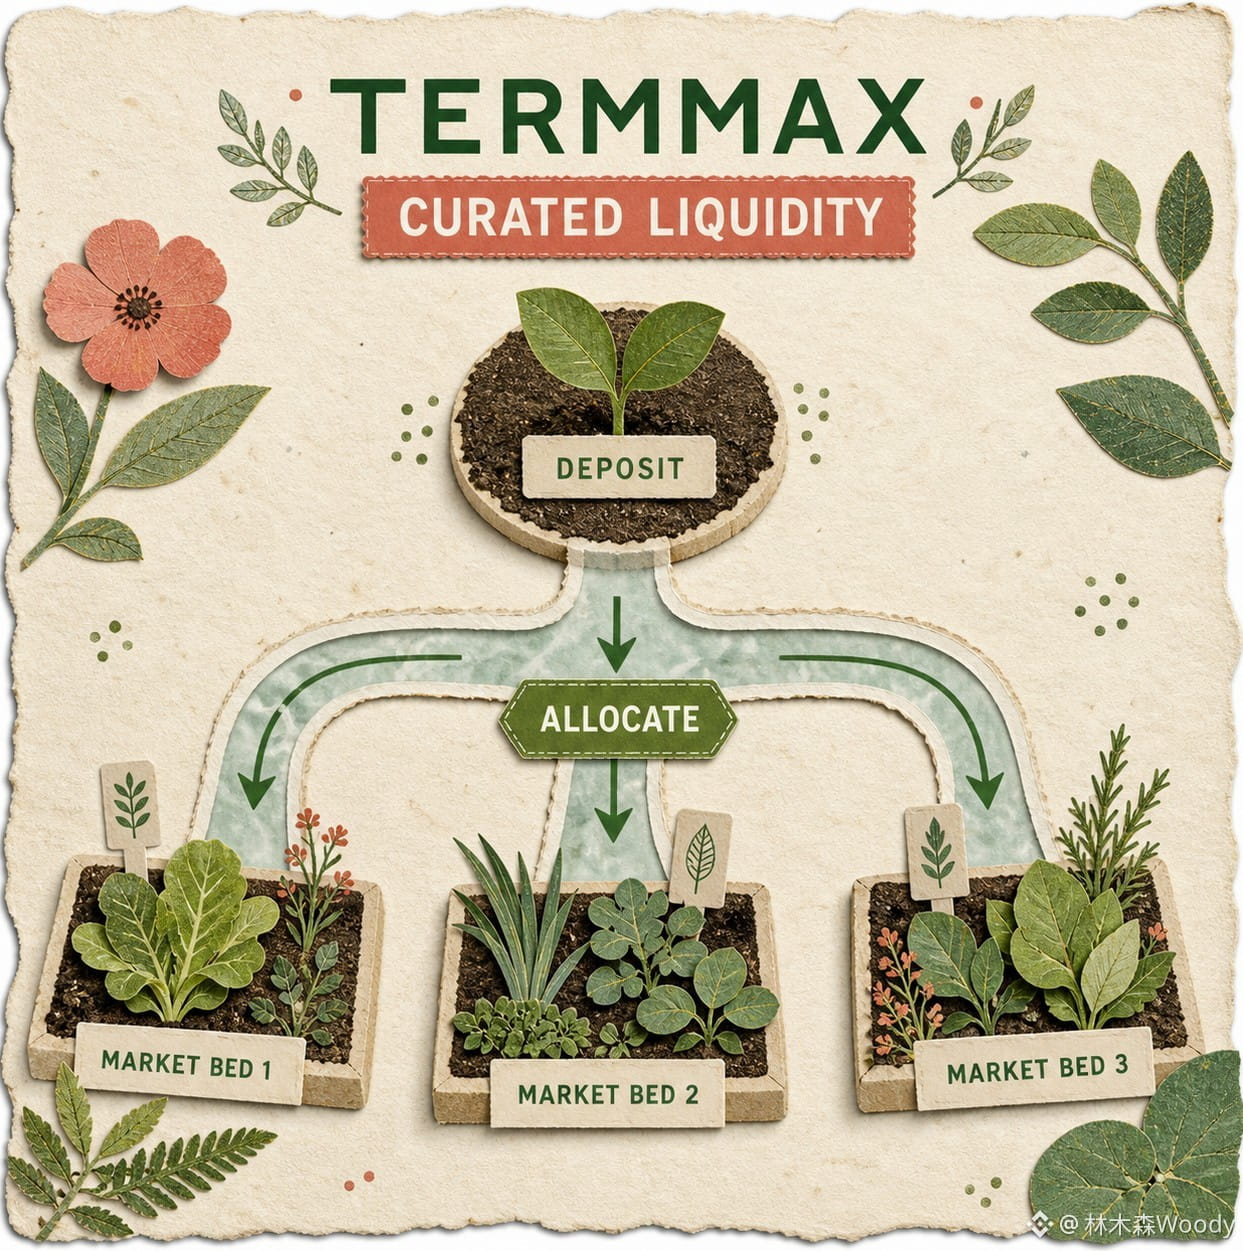
Aku membaca ulang dokumen suku bunga tetap untuk @TermMax . Yang paling dulu mengganjalku bukan cara menghitung bunganya, tapi masalah yang lebih mendasar: biaya dana untuk pinjaman on-chain berubah setiap hari—lalu dengan dasar apa suku bunga sebuah utang bisa “dipaku” lebih dulu sampai tanggal jatuh tempo?
Kalau jawabannya hanya “komitmen protokol tidak berubah”, maka suku bunga tetap ini tidak ada yang menarik untuk diteliti. Lanjutkan ke hubungan FT, XT, dan GT; baru di situ logikanya lengkap.
FT adalah bukti yang dapat ditukar menjadi aset utang sebesar nilai nominal pada saat jatuh tempo. Pemberi pinjaman membeli FT dengan diskon, lalu menebusnya pada jatuh tempo sebesar nilai nominal; selisihnya adalah keuntungan yang dikunci sejak awal. XT adalah bagian komplemennya; hubungan yang diberikan dokumen adalah: pada sembarang titik waktu, 1 FT ditambah 1 XT setara dengan 1 unit aset utang. Peminjam membentuk nilai yang akan dibayar di masa depan menjadi FT, lalu menjual bagian bunganya kepada order—hari ini ia mendapatkan likuiditas, dan biayanya pun dipastikan saat terjadi transaksi.
GT lebih mirip selubung posisi. Ia adalah ERC-721: mencatat agunan dan utang, bukan menciptakan lagi “koin pendapatan” yang bisa diperdagangkan sesuka hati. Berapa banyak agunan yang dibutuhkan, berapa banyak FT yang terutang, dan kapan jatuh tempo—semuanya dikemas dalam satu lokasi on-chain yang sama.
Kalau diubah jadi penjelasan yang lebih intuitif: pool suku bunga mengambang biasa setelah pinjaman terus-menerus mengubah harga utang; TermMax justru lebih dulu mengubah “berapa yang harus dibayar saat jatuh tempo” menjadi piutang yang bisa diperdagangkan, lalu pasar yang menentukan berapa nilai yang bersedia dibayarkan hari ini untuk aset itu. Yang “tetap” bukan harga aset, dan agunannya tidak selamanya aman; yang tetap adalah waktu dan biaya dari utang tersebut setelah transaksi.
Ada juga batas yang mudah tertutup oleh slogan. Suku bunga tetap tidak berarti tidak akan terjadi likuidasi. Dokumentasi resmi Market tetap menetapkan MLTV dan LLTV; saat harga agunan turun atau aset utang menguat sehingga LTV menyentuh LLTV, posisi tetap akan masuk likuidasi. Yang dihilangkan adalah ketidakpastian bahwa suku bunga tiba-tiba lonjak—bukan hilangnya volatilitas agunan, risiko oracle, maupun risiko pembayaran saat jatuh tempo.
Jadi sekarang ketika aku melihat #TermMax , aku tidak langsung bertanya apakah APY-nya tinggi atau tidak. Yang pertama aku cek adalah tanggal jatuh tempo FT, kedalaman transaksi (liquidity depth), dan seberapa jauh GT dari garis likuidasi. Memahami “suku bunga tetap” sebagai “tidak akan ada masalah” akan mengarahkan pemikiran ke arah yang salah; yang dipasangnya adalah bagian harga dalam utang yang paling sulit diprediksi dalam penganggaran.
$CLO $ETH