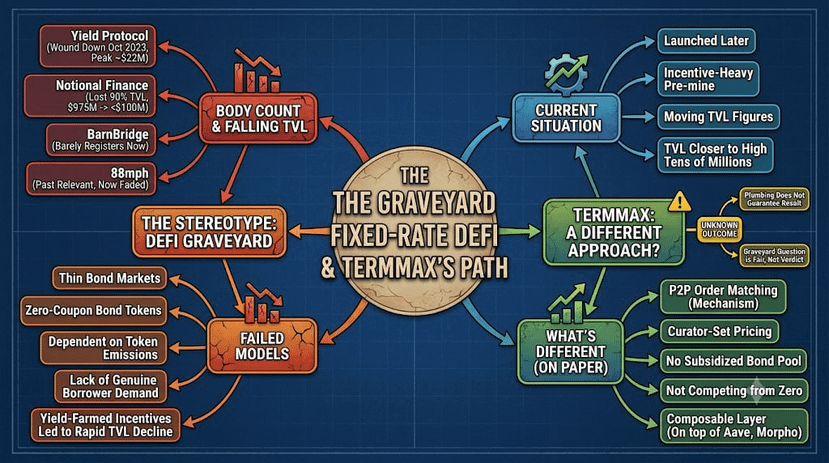
DeFi berbunga tetap punya daftar korban. Yield Protocol menghentikan operasinya pada Oktober 2023 setelah simpanannya mencapai puncak hampir $22 juta. Notional Finance sempat melampaui $975 juta dalam TVL pada November 2021, lalu kehilangan 90% darinya dalam waktu dua tahun. Tambahkan BarnBridge dan 88mph ke daftar nama yang penting pada 2021, tetapi kini nyaris tak terdengar. Sebut protokol pinjaman berbunga tetap kepada siapa pun yang sudah berkecimpung di bidang ini sejak saat itu, dan reaksi spontan mereka bukanlah antusiasme, melainkan daftar di benak tentang hal-hal yang tak bertahan saat berhadapan dengan siklus pasar yang sesungguhnya.
Stereotip itu punya alasan yang nyata, bukan muncul begitu saja. Produk berbunga tetap membutuhkan pihak lain yang bersedia menjual kepastian, dan dalam rancangan awal, artinya pasar obligasi yang dangkal ditopang oleh emisi token, bukan permintaan peminjam yang sungguhan. Notional dan Yield sama-sama mengandalkan token obligasi tanpa kupon yang memerlukan penerbitan baru secara terus-menerus agar bisa menawarkan jatuh tempo baru, dan begitu imbalannya berkurang, para peminjam yang hanya datang demi insentif yield farming pun ikut pergi, sehingga TVL anjlok seperti halnya dulu melesat naik.
TermMax tidak kebal terhadap pola itu hanya karena diluncurkan belakangan. Proyek ini menjalankan fase pra-penambangan sendiri yang sarat insentif, dan angka TVL yang saya lihat cukup berfluktuasi tergantung snapshot yang digunakan. Saat ini nilainya lebih dekat ke kisaran puluhan juta dolar bagian atas, bukan angka puncak yang sempat dicapai beberapa pesaingnya. Yang berbeda, setidaknya di atas kertas, adalah mekanisme di baliknya: pencocokan order peer-to-peer dan penetapan harga oleh kurator, alih-alih pool obligasi bersubsidi tanpa pembeli alami, serta lapisan yang dapat dikomposisikan di atas Aave dan Morpho, bukannya bersaing dengan keduanya dari nol.
Mekanisme yang berbeda tidak menjamin hasil yang berbeda. Itu hanya berarti stereotip kuburan proyek-proyek sejenis adalah pertanyaan yang wajar untuk diajukan tentang TermMax, bukan vonis otomatis terhadapnya.
@TermMax #TermMax
$ACE $BTW
Stereotip itu punya alasan yang nyata, bukan muncul begitu saja. Produk berbunga tetap membutuhkan pihak lain yang bersedia menjual kepastian, dan dalam rancangan awal, artinya pasar obligasi yang dangkal ditopang oleh emisi token, bukan permintaan peminjam yang sungguhan. Notional dan Yield sama-sama mengandalkan token obligasi tanpa kupon yang memerlukan penerbitan baru secara terus-menerus agar bisa menawarkan jatuh tempo baru, dan begitu imbalannya berkurang, para peminjam yang hanya datang demi insentif yield farming pun ikut pergi, sehingga TVL anjlok seperti halnya dulu melesat naik.
TermMax tidak kebal terhadap pola itu hanya karena diluncurkan belakangan. Proyek ini menjalankan fase pra-penambangan sendiri yang sarat insentif, dan angka TVL yang saya lihat cukup berfluktuasi tergantung snapshot yang digunakan. Saat ini nilainya lebih dekat ke kisaran puluhan juta dolar bagian atas, bukan angka puncak yang sempat dicapai beberapa pesaingnya. Yang berbeda, setidaknya di atas kertas, adalah mekanisme di baliknya: pencocokan order peer-to-peer dan penetapan harga oleh kurator, alih-alih pool obligasi bersubsidi tanpa pembeli alami, serta lapisan yang dapat dikomposisikan di atas Aave dan Morpho, bukannya bersaing dengan keduanya dari nol.
Mekanisme yang berbeda tidak menjamin hasil yang berbeda. Itu hanya berarti stereotip kuburan proyek-proyek sejenis adalah pertanyaan yang wajar untuk diajukan tentang TermMax, bukan vonis otomatis terhadapnya.
@TermMax #TermMax
$ACE $BTW