Menelusuri bagian yang diberi garis tiga kali, membaca whitepaper @TermMax , begadang menatap detail-detail langka di Bab 2.2 tentang “Penyerahan Fisik (Physical Delivery) dan penanganan jaminan GT (Gearing Token)”. Semakin dipelajari, semakin terasa menarik.
Lintasan suku bunga tetap sudah lama membosankan semua orang dengan cerita rakitan “Obligasi Nol Kupon (FT) + Imbal Hasil Mengambang (XT)”. Titik buta masyarakat adalah: hanya terpaku pada tampilan “suku bunga tetap”, namun mengabaikan lubang likuiditas yang muncul akibat mekanisme likuidasi pada kondisi pergerakan pasar yang ekstrem. Protokol tradisional mengandalkan leilangan oleh likuidator; pada kondisi ekstrem, itu bisa langsung menyebabkan protokol “terjebol utuh” (rekt) tanpa perlindungan.
Jika menerjemahkan mekanisme TermMax ke skenario dunia nyata:
Ini seperti Anda menggadaikan rumah ke pegadaian untuk meminjam uang. Ketika harga rumah jatuh dan memicu likuidasi, pegadaian tidak mencari perantara untuk melelang rumah dengan harga murah, melainkan langsung mengemas sertifikat hak milik rumah tersebut (GT NFT) lalu menyerahkannya kepada kreditur (Lender). Secara tampilan, ini menghilangkan piutang macet, tetapi pada dasarnya seluruh risiko diskon likuiditas dipindahkan sepenuhnya ke kreditur.
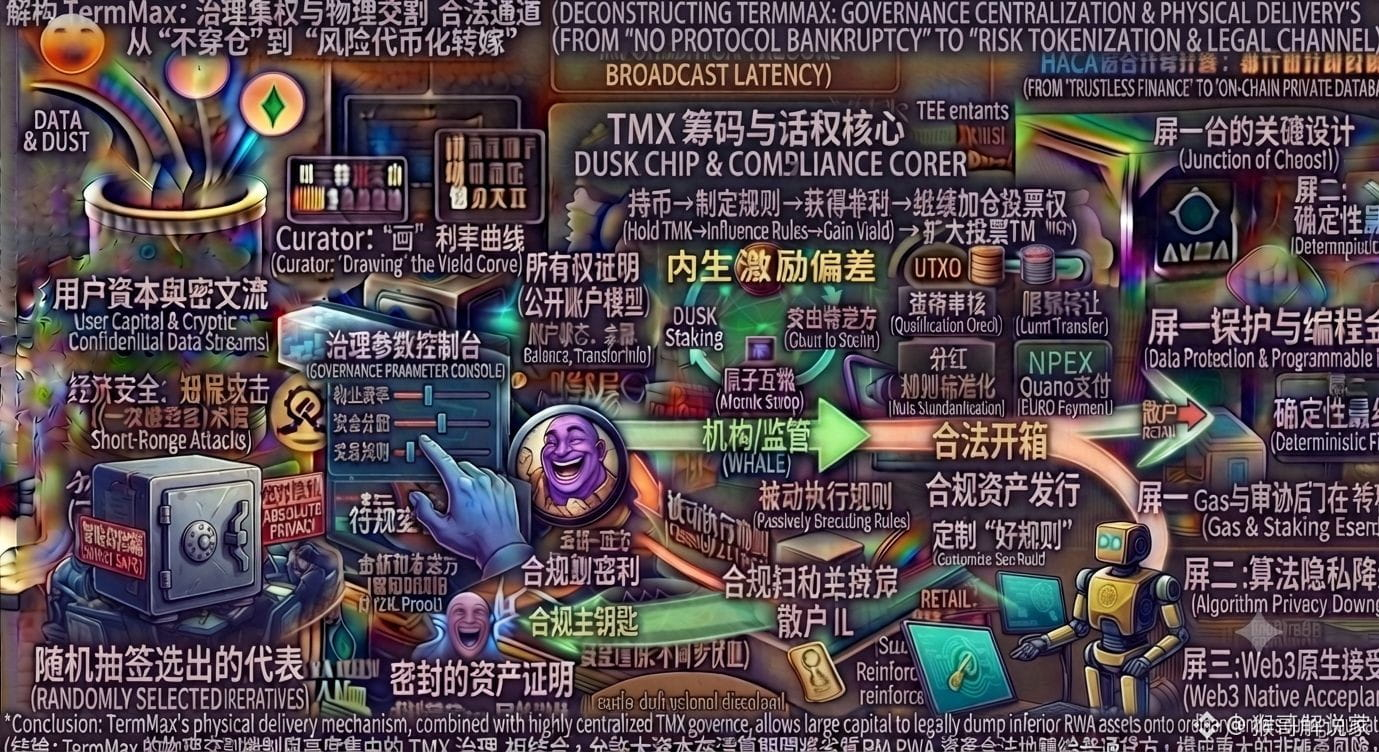
Di sini, token asli TMX berperan sangat penting: ia menjadi bukti suara untuk tata kelola proposal dan parameter, sekaligus menjadi fondasi ekosistem untuk pembayaran biaya kurasi Curator dan pengaturan jadwal protokol. Namun jika menggali lebih dalam, akan ditemukan bias insentif bawaan: pihak besar dengan mengumpulkan TMX dalam jumlah besar mendapatkan hak tata kelola, sehingga dapat memilih untuk mengubah parameter kurasi Curator untuk beberapa pool RWA berisiko tinggi/altcoin kecil serta ambang batas penyerahan dan likuidasi. Mereka menggunakan aturan untuk memindahkan aset berisiko ke on-chain, lalu meminjam koin utama. Bahkan ketika likuidasi terpicu, mereka bisa membuang aset busuk tersebut kepada para peminjam biasa melalui “penyerahan fisik”, lalu menggunakan profit yang diperoleh untuk memperkuat kembali hak suara pemungutan suara TMX secara berlawanan arah.
TermMax menggunakan pengemasan leverage dalam satu transaksi (GT NFT) ditambah penyerahan fisik; memang secara signifikan meningkatkan efisiensi modal dan menghindari protokol-level terjebol utuh (rekt). Namun risiko yang benar-benar tidak sesuai akal sehat adalah: “tidak terjebol” tidak berarti “investor tidak rugi”; itu hanya memindahkan risiko likuidasi di level protokol, lalu melegalkan dan mendigitalisasikannya menjadi token, sehingga dibagi kepada Holder biasa.
Ketika hak tata kelola terkonsentrasi tinggi pada kelompok yang berorientasi pada kepentingan, akankah penyerahan fisik menjadi jalur yang sah bagi pihak besar untuk membuang aset berkualitas buruk? Menurut kalian, bagaimana mekanisme ini? Silakan diskusikan di kolom komentar.
#termmax @TermMax